

Stipkovits Tamás István[1]: A vezető tisztségviselőnek a közfeladatot ellátó közérdekű vagyonkezelő alapítvány által fenntartott felsőoktatási intézmény hasznosító vállalkozásával szembeni felelősségéről (DJM, 2026/1-2., 121-153. o.)
https://doi.org/10.24169/djm/2026/1-2/6
Absztrakt - A vezető tisztségviselőnek a közfeladatot ellátó közérdekű vagyonkezelő alapítvány által fenntartott felsőoktatási intézmény hasznosító vállalkozásával szembeni felelősségéről
A tanulmány a felsőoktatási intézmények gazdasági szerepvállalásának egyik kulcsfontosságú eszközét, a hasznosító vállalkozások jogi szabályozását vizsgálja, azon belül is a vezető tisztségviselő társasággal szembeni felelősségét. A kutatás központi kérdése, hogy a közfeladatot ellátó közérdekű vagyonkezelő alapítványi (kekva) struktúra megjelenése miképpen befolyásolta a fentiekben megfogalmazott felelősségi rendszert az állami fenntartói modellhez képest. A tanulmány az egyes kógens, választási lehetőséget nem engedő vagy megszorító rendelkezések kapcsán megvizsgálja, hogy azok szükségszerűen, valamilyen közfeladat-ellátási garancia formájában vagy indokolatlan korlátozásként vannak jelen. A szerző dogmatikai és jogszabály-elemzési módszerrel tárja fel a releváns jogszabályok - különösen az innovációs törvény és a nemzeti felsőoktatási törvény - rendelkezéseit. A kutatás során - részben - történeti áttekintés segíti a fogalmi változások megértését, miközben a tanulmány kritikai módon ütközteti az egymásnak ellentmondó törvényi definíciókat és kereszthivatkozásokat.
Kulcsszavak: felsőoktatás, innováció, intézményi társaság, hasznosító vállalkozás, kekva, vezető tisztségviselő felelőssége, kontraktuális felelősség, állami vagyon, célhoz kötöttség elve
- 121/122 -
Abstract - Responsibility of the chief executive officer towards the enterprise operating the higher education institution maintained by a public interest asset management foundation performing public tasks
The treatise examines a key instrument of the economic engagement of higher education institutions, namely the legal regulation of academic spin-off companies, with a particular focus on the liability of executive officers toward the company. The central research question explores how the emergence of the public interest trust foundation structure has influenced this liability system compared to the state-maintained model. Regarding certain mandatory provisions that allow no discretion or impose restrictions, the study investigates whether these exist as necessary guarantees for the performance of public tasks or as unjustifiable constraints. The author employs dogmatic and statutory analysis to explore the provisions of relevant legislation, particularly the Innovation Act and the National Higher Education Act. Throughout the research, a historical overview is occasionally provided to facilitate the understanding of conceptual shifts, while the study critically contrasts conflicting statutory definitions and cross-references.
Keywords: Higer Education, Innovation, University company, liability of directors, contractual liability
Abstrakt - Die Haftung des Managements gegenüber dem Betreiberunternehmen einer Hochschule, die von einer gemeinnützigen Stiftung unterhalten wird, die Aufgaben im öffentlichen Interesse wahrnimmt
Die vorliegende Studie untersucht ein Schlüsselinstrument des wirtschaftlichen Engagements von Hochschulinstituten: die rechtliche Regulierung von Verwertungsgesellschaften (Spin-off-Unternehmen), unter besonderer Berücksichtigung der Haftung der Organmitglieder gegenüber der Gesellschaft. Die zentrale Forschungsfrage lautet, wie die Einführung der Struktur der gemeinnützigen Vermögensverwaltungsstiftungen mit öffentlichem Auftrag das oben genannte Haftungssystem im Vergleich zum staatlichen Trägermodell beeinflusst hat. Im Hinblick auf einzelne zwingende, keine Wahlmöglichkeit zulassende oder einschränkende Bestimmungen untersucht die Studie, ob diese notwendigerweise als Garantien für die Erfüllung öffentlicher
- 122/123 -
Aufgaben oder als unverhältnismäßige Beschränkungen anzusehen sind. Der Verfasser legt mittels dogmatischer und rechtsanalytischer Methoden die Bestimmungen der relevanten Rechtsvorschriften offen - insbesondere jene des Innovationsgesetzes sowie des nationalen Hochschulgesetzes. Im Rahmen der Forschung unterstützt an bestimmten Stellen ein historischer Rückblick das Verständnis konzeptioneller Anderungen, während die Studie gleichzeitig die widersprüchlichen gesetzlichen Definitionen und Querverweise einer kritischen Analyse unterzieht.
Schlagworte: Hochschuleinrichtung Innovation, Universitätsunternehmen, Haftung des Managements, vertragliche Haftung
Bevezetés
A felsőoktatási intézményekkel szemben megfogalmazott igény a XXI. században, hogy a klasszikus oktatási-kutatási tevékenységek mellett a kutatási eredmények hasznosításával gazdasági tevékenységet is végezzenek. Ennek a kivitelezéséhez az egyik lehetséges út, ha a felsőoktatási intézmény egy hasznosító vállalkozást hoz létre. Magyarországon a 2020-as években megjelentek a közfeladatot ellátó közérdekű vagyonkezelő alapítványok, melyek szinte az összes korábban "államinak" minősülő egyetem felett megszerezték a fenntartói jogosultságokat. A modellváltás egyik jelszava a korszerűsítés volt, így felmerül a kérdés, hogy a hasznosító vállalkozások vezető tisztségviselőinek társasággal szembeni felelőssége valójában letisztultabbá vált az "állami fenntartói" modellhez képest vagy sem.
Kutatás és módszertan
A harmadik akadémiai forradalom vívmánya abban állt, hogy a kutatás mellett egy újabb tevékenységi körrel bővült a felsőoktatás (ezáltal a felsőoktatási intézmények) feladatköre, ez pedig a társadalmi-gazdasági szerepvállalás volt. Ennek következtében a felsőoktatási intézmény piaci szereplőként kezdett el magára tekinteni (lásd: Stipkovits, 2024, p. 110). Az iménti tevékenység ellátásának egyik lehetséges módja, hogy a felsőoktatási intézmény egy akadémiai spin-off vállalkozást alapít, illetve annak működtetésében részt vesz, ahogy azt Fabrice Pirnay és szerzőtársai (2003, p. 367) írásukban bemutatják. A hasznosító
- 123/124 -
vállalkozás pedig az a jogi értelemben vett fogalom, amivel a jogalkotó nevesítette a közgazdaságtudományban akadémiai spin-off vállalkozásként ismert entitást.
Jelen tanulmány célja, hogy a hasznosító vállalkozásokra vonatkozó - a klasszikus gazdasági társaságokkal[i] összevetésben értelmezendő - többletszabályokat a vezető tisztségviselőt terhelő kontraktuális felelősség kapcsán számba vegye, majd ezen előírások szükségszerűségét jogpolitikai célok mentén támassza alá vagy éppen vonja kétségbe. A kutatás abból az alapfeltevésből indul ki, hogy a hasznosító vállalkozások esetében figyelembe kell venni, hogy a felsőoktatási intézmények atipikus piaci szereplőnek számítanak[ii], számukra a klasszikus gazdasági társaságokhoz képest enyhébb szabályozás kialakítása nem indokolt. Szigorúbb előírások alkalmazása pedig abban az esetben támasztható alá, ha az hatékony garanciális funkciót biztosít[iii] a közfeladat ellátására tekintettel.
A hasznosító vállalkozás alapításával, illetve a benne történő részesedésszerzéssel - mivel az üzletszerű gazdasági tevékenységet végez - a felsőoktatási intézmény is szükségszerűen (mint tag) üzleti kockázatot vállal, hiszen ennek kizárása a társasági szerződésben vagy alapító okiratban az érvénytelenség jogkövetkezményét vonná maga után (a Polgári Törvénykönyvről szóló 2013. évi V. törvény [a továbbiakban: "Ptk."], 3:88. § (1) bek.). A tanulmány hipotézise tehát az, hogy azáltal, hogy egyes felsőoktatási intézmények a (közvetlen) állami helyett a közfeladatot ellátó közérdekű vagyonkezelő alapítványi fenntartó hatálya alá kerültek, az általuk létrehozott hasznosító vállalkozások vezető tisztségviselői indokolatlan megkötésektől szabadultak meg. Ennek következtében a hasznosító vállalkozások is hatékonyabban részt tudnak venni a hasznosítás folyamatában.
A tanulmány első fejezete összegyűjti azokat a jogszabályhelyeket, melyek a kekva által fenntartott felsőoktatási intézmény hasznosító vállalkozására, azon belül is a vezető tisztségviselő felelősségére vonatkoznak. Bemutatásra kerülnek a tudományos kutatásról, fejlesztésről és innovációról szóló 2014. évi LXXVI. törvény (a továbbiakban: "Inno.tv.") és a nemzeti felsőoktatásról szóló 2011. évi CCIV. törvény (a továbbiakban: "Nftv.") a köztulajdonban álló gazdasági társaságok takarékosabb működéséről szóló 2009. évi CXXII. törvény (a továbbiakban: "Taktv.), a nemzeti vagyonról szóló 2011. évi CXCVI. törvény (a továbbiakban: "Nvtv."), az állami vagyonról szóló 2007. évi CVI. törvény (a továbbiakban: "Vtv.") releváns rendelkezései.
- 124/125 -
A második fejezet azt a jogviszonyokból álló láncolatot tárja fel, ami összeköti a felsőoktatásért, mint közfeladat ellátásáért felelős Magyar Államot a jelen írás tárgyául szolgáló hasznosító vállalkozással. A bemutatás során kiemelt figyelmet kap a közfeladatot ellátó közérdekű vagyonkezelő alapítványokról szóló 2021. évi IX. törvény (a továbbiakban: "Kekva.tv.") és a közérdekű vagyonkezelő alapítvány (a továbbiakban: "kekva") intézménye.
A harmadik fejezet átfogó képet kíván nyújtani a vezető tisztségviselő a klasszikus gazdasági társasággal szembeni felelősségéről, külön kitérve a Ptk. réteges szerkezetének a bemutatására, a vezető tisztségviselő és a kontraktuális felelősség általános alakzata közötti összefüggésekre, a vezető tisztségviselői jogviszony és a munkaviszonyban alapján betöltött vezető tisztségviselői pozíció sajátosságaira. A tanulmány szintéziseként az összefoglalás átfogó jelleggel kívánja levonni azokat a következtetéseket, melyek az előbbi tartalmi egységekben elemzett és kifejtett ellentmondásokra nyújtanak választ.
1. A hasznosító vállalkozásra vonatkozó jogi szabályozás rendszere
1.1. A hasznosító vállalkozás fogalma
A hasznosító vállalkozást az Inno.tv. az alábbiak szerint definiálja. "Költségvetési kutatóhelyen létrejött szellemi alkotás hasznosítása céljából alapított gazdasági társaság, amely nem pénzbeli hozzájárulásként rendelkezésre bocsátás, átruházás vagy hasznosítási szerződés alapján vált a költségvetési kutatóhelyen, valamint a felsőoktatási intézményben létrejött szellemi alkotáshoz fűződő jogok jogosultjává vagy hasznosítójává" (3. § 4. pont). A letisztultság és a normavilágosság követelményei szemmel láthatóan nem teljesülnek a fent idézettek kapcsán. A probléma az, hogy valójában két hasznosító vállalkozás fogalmat hozott létre a jogalkotó egy szűkebb és egy tágabb értelemben vett definíciót, melyek párhuzamosan léteznek egymás mellett ugyanazon mondaton belül. Tekintettel arra, hogy a költségvetési kutatóhely Inno.tv. szerinti meghatározása, csupán az állami fenntartású felsőoktatási intézményeket foglalja magába[iv], valamint szem előtt tartva azt, hogy a mondat első felében a gazdasági társaság alapításának a célját "várja el" a jogszabály, megállapítható a hasznosító vállalkozás törvényi definíciójáról, hogy a mondat első fele ellentmond a második felének.[v]
- 125/126 -
Ennek a kettősségnek a megértéséhez a történeti előzmények áttekintésére van szükség. A kutatás-fejlesztésről és a technológiai innovációról szóló 2004. évi CXXXIV. törvény (a továbbiakban: "régi Inno.tv.") a közlönyállapotától a hatályon kívül helyezéséig ugyanazzal a hasznosító vállalkozás fogalommal rendelkezett, ami nagy egyezőséget mutat a hatályos, szűk értelemben vett hasznosító vállalkozás meghatározásával. Mivel ebben az időszakban még nem jöttek létre a közfeladatot ellátó közérdekű vagyonkezelő alapítványok, ezért valamennyi, az állam által alapított felsőoktatási intézmény fenntartója az állam volt, így a költségvetési kutatóhely fogalma ezen szerveket is lefedte. A kutatóhelyen létrejött szellemi alkotás hasznosításának célja ebben a verzióban is meghatározó elem volt, azonban az alapítás mellett a kutatóhely részvételével, illetve részesedésével működő gazdasági társaságra terjedt ki a hatálya. Izgalmas kérdés, hogy (társasági) jogi értelemben a részvétel, mint kifejezés mit takarhatott, hiszen a jogszabály ezt nem magyarázta meg külön. Az Inno.tv. hatályba lépésétől 2019. I. 1. napjáig annyiban változtatott a fenti megfogalmazáson, hogy hozzátette "az állam nevében és képviseletében alapított" gazdasági társaságról van szó. Az igazi változás az Inno.tv. 2019.I.1. utáni állapotában érhető tetten, hiszen a "duális önellentmondás" megjelenése is erre az időszakra datálható. Ebben a formájában még annyiból volt értelme a meghatározásnak, hogy mindkét mondatrész a költségvetési kutatóhely viszonyában tartalmazott meghatározást. A "tág értelemben vett definíció" háromfajta jogcímet nevesített, melynek köszönhetően a gazdasági társaság jogosultja, illetve hasznosítója lett a szellemi alkotásnak. Ezek a következők: a.) a nem pénzbeli hozzájárulásként rendelkezésre bocsátás (apportálás), b.) az átruházás vagy c,) a hasznosítási szerződés. Ez a meghatározás 2021. V. 28-án módosult azzal, hogy - tekintettel a közfeladatot ellátó közérdekű vagyonkezelő alapítványok létrehozására - a "tág értelemben vett fogalom" a költségvetési kutatóhely mellett a felsőoktatási intézmény esetkörével bővült ki. Ennek értelmében tehát az egyházi fenntartású felsőoktatási intézmények által szellemi alkotások hasznosítására alapított gazdasági társaságok nem tartoztak a hasznosító vállalkozás fogalmi körébe, de ezzel a módosítással már ennek is felmerült a lehetősége.[vi]
- 126/127 -
| Jog- szabály | Hatályos idősáv | Szűk értelemben vett fogalom | Tág értelemben vett fogalom |
| Régi Inno.tv. | Közlöny- állapottól a hatályon kivül helyezésig | költségvetési kutatóhelyen - a 20. § alkalmazásában non- profit kutatóhelyen is - létrejött szellemi alkotások üzleti hasznosítása céljából az ilyen kutatóhely által alapított, illetve részvételével vagy részesedésével működő gazdasági társaság: | - |
| Inno.tv. | Közlöny- állapottól 2019. I. 1-ig | költségvetési kutatóhelyen létrejött szellemi alkotás üzleti hasznosítása céljából az állam nevében és képviseletében alapított vagy annak részvételével, részesedésével működő gazdasági társaság. | - |
| 2019. I. 1-től 2021. V. 28-ig | költségvetési kutatóhelyen létrejött szellemi alkotás hasznosítása céljából alapított gazdasági társaság, | amely nem pénzbeli hozzájárulásként rendelkezésre bocsátás, átruházás vagy hasznosítási szerződés alapján vált a költségvetési kutatóhelyen létrehozott szellemi alkotáshoz fűződő jogok jogosultjává vagy hasznosítójává, | |
| 2021. V. 28-tól napjainkig | költségvetési kutatóhelyen létrejött szellemi alkotás hasznosítása céljából alapított gazdasági társaság, | amely nem pénzbeli hozzájárulásként rendelkezésre bocsátás, átruházás vagy hasznosítási szerződés alapján vált a költségvetési kutatóhelyen, valamint a felsőoktatási intézményben létrejött szellemi alkotáshoz fűződő jogok jogosultjává vagy hasznosítójává. |
1. ábra: A hasznosító vállalkozás definícióinak fejlődése a magyar jogban
(saját szerkesztés)
- 127/128 -
A jelenleg is hatályos kettős fogalom tehát azért is tartalmaz önellentmondást, mert a szűk értelemben vett hasznosító vállalkozás a (kizárólag) költségvetési kutatóhely által, a szellemi alkotás hasznosításának céljából alapított gazdasági társaságokra értendő. Ezzel szemben a tág értelemben vett hasznosító vállalkozás magában foglal minden olyan gazdasági társaságot, amely a kutatóhelyen és a felsőoktatási intézményben létrejött szellemi alkotásnak a három jogcím közül valamelyik alapján a jogosultjává vagy a hasznosítójává vált.
1.2. Előírások az Inno.tv. szerint
Az Inno.tv. előírásainak ismertetése előtt azt a fajta dogmatikai önellentmondást érdemes tisztázni, hogy miképpen terjeszkedik túl a saját maga által megszabott tárgyi hatály keretein a jogszabály. Az Inno.tv. 1. § (1) bekezdése jelöli ki általános jelleggel a törvény hatályát: "e törvény hatálya a Magyarországon közfinanszírozású támogatásból megvalósuló kutatás-fejlesztésre és innovációra, az innovációs ökoszisztéma fejlesztésére, valamint az ezekhez kapcsolódóan Magyarországon nyújtott szolgáltatásokra terjed ki." Az Inno.tv. 1. § (2) bekezdése ugyan kibővíti a törvény hatálya alá tartozó esetköröket, de azok továbbra is a közfinanszírozású támogatásokra korlátozódnak. Egy kutatóhely, vagy felsőoktatási intézmény más forrásokból is megvalósíthat kutatási tevékenységet és létrehozhat szellemi alkotást. Ezáltal olyan rendelkezéseknek, melyek általános jelleggel szabályozzák a szellemi alkotásokhoz fűződő jogok védelmét, a szellemi alkotások hasznosításának támogatását (lásd: 13. fejezet) eleve nem lenne helyük ebben a jogszabályban, a tárgyi hatály további kiterjesztése nélkül.
Mindemellett a költségvetési kutatóhelynek, a felsőoktatási intézménynek, és egyéb törvény által nevesített entitásoknak szellemitulajdon-kezelési szabályzattal kell rendelkezniük (Inno.tv. 33. § (1) bek.). A szabályzatnak pedig tartalmaznia kell a kutatóhelyen létrejött és az ellenszolgáltatás fejében szerzett szellemi alkotások értékelésének és nyilvántartásának elveit (Inno.tv. 33. § (1) bek. a) pont). Az iménti rendelkezés szintén egy meglehetősen erős túlterjeszkedés az Inno.tv. tárgyi hatályán, hiszen a "kutatóhelyen létrejött és az ellenszolgáltatás fejében szerzett szellemi alkotások" köre jóval túlmutathat az állami támogatások kategóriáján. A szabályzatnak mindezeken túl a szellemi alkotásnak az apportálásának vagy egyéb módon történő hasznosításának feltételeire, valamint a szellemi alkotás apportálásával szerzett részesedés megszüntetésének vagy mértéke csökkentésének feltételeire, továbbá a kezelésére vonatkozó elvekre és feladatokra is ki kell terjednie (Inno.tv. 33. § (1) bek. b)
- 128/129 -
pont). Az Inno.tv. 33. § (5) bekezdése a hasznosító vállalkozásban történő részesedésszerzést, a részesedés megszüntetését vagy mértéke csökkentését utalja meghatározott szervek hatáskörébe. Az Inno.tv. 34/A. § egyrészt megengedi a költségvetési kutatóhelyen és felsőoktatási intézményben oktató-kutató munkakörben foglalkoztatottak számára, hogy hasznosító vállalkozással és intézményi társasággal munkavégzésre irányuló jogviszonyt létesítsenek. Másrészt a hasznosító vállalkozásokban betöltött pozíciókkal kapcsolatban határoz meg összeférhetetlenségi követelményeket. Az Inno.tv. 34. § (2) bekezdése tartalmaz egy kereszthivatkozást, miszerint a költségvetési kutatóhely (állami fenntartású felsőoktatási intézmény) által alapított vagy részesedésével működő hasznosító vállalkozásra a nemzeti felsőoktatásról szóló törvény szerinti intézményi társaságra vonatkozó szabályokat kell megfelelően alkalmazni. Ebből a megfogalmazásból tehát az a következtetés vonható le, hogy a kekva által fenntartott felsőoktatási intézmények hasznosító vállalkozásaira nem vonatkoznak mögöttes jelleggel az Nftv. szerinti intézményi társaság szabályai.
Tóth Zsófia - ugyan még az akkor hatályos szabályozási környezet révén a hasznosító vállalkozásokkal összefüggésben - már 2008-ban a tőkehiány és a magas kockázati faktor mellett a kedvezőtlen jogszabályi környezetet jelölte meg a spin-off vállalkozások alacsony számának és relatív sikerességének okaként (2010, p. 152). Annak ellenére, hogy azóta sok észszerűtlen rendelkezés kikerült az új Inno.tv.-ből (példának okáért a pótbefizetési kötelezettség előírásának tilalma, a felelősségre és az osztalékfizetésre vonatkozó megkötések[vii]), helyettük zavaros definíciós elemekkel és nehezen értelmezhető kereszthivatkozásokkal "vált nyugaton a helyzet változatlanná."
1.3. Előírások az Nftv. szerint
Az Nftv. szerkezetét tekintve főszabályként az állami fenntartású felsőoktatási intézményekre vonatkozó rendelkezéseket határozza meg, ehhez képest kivételesen fogalmaz meg a nem állami fenntartású intézmények vonatkozásában eltérő szabályokat, teszi ezt néhol az "általános rendelkezések" közé beszúrva, illetve a nyolcadik részben külön nevesítve.[viii]
Valamennyi felsőoktatási intézményre irányadó szabályok
Valamennyi felsőoktatási intézményre, a fenntartó személyétől függetlenül alkalmazandóak az alábbi szabályok. Az Nftv. 86. §-a, melynek értelmében a
- 129/130 -
felsőoktatási intézmény elláthat gazdálkodási feladatot a vagyonával, megkötésként az szolgál, hogy ezzel nem veszélyezteti az alapfeladatainak végrehajtását és a közpénzek és a közvagyon hatékony felhasználását (86. § (1) bek.). Az alapfeladat ellátásának pedig az oktatási és kutatási (illetve egyes intézmények esetén a művészeti) tevékenység folytatása értendő (Nftv. 2. § (1) bek.). Ezt a megengedő normát ellensúlyozza az Nftv. 87. § (2) bekezdése, melynek értelmében a felsőoktatási intézmény vagyonát, valamint a rendelkezésére bocsátott ingó - ideértve szellemi terméket és más vagyoni értékű jogot is - és ingatlan vagyont az alapító okiratban meghatározott feladatainak ellátásához használhatja. Ennek értelmében tehát nemcsak, hogy nem veszélyeztetheti az alapfunkciók ellátását a felsőoktatási intézmény vagyongazdálkodása, hanem az alapító okiratában meghatározott feladataihoz használhatja azt. Az Nftv. 2. § (5a) bek. értelmében az alaptevékenységéből származó szellemi értékek közösségi célú megismertetése és gazdasági hasznosítása szintén feladata a felsőoktatási intézménynek A rendelkezésére álló források rendeltetésszerű, gazdaságos felhasználása, a szellemi és egyéb vagyon védelme pedig általános feladatként jelenik meg a törvényben 86. § (2) bek.). Valójában tehát - tekintettel az Inno.tv. önellentmondásaira - ezen jogszabályi rendelkezések teremtik meg egyértelműen az alapot arra, hogy a felsőoktatási intézmények gazdasági társaságokat alapíthassanak például a szellemi alkotások hasznosítása végett (feltéve, hogy ezt a feladatot az intézmény alapító okirata is tartalmazza).
Valamennyi felsőoktatási intézményre vonatkozó szabály - az Nftv. által használt megfogalmazás alapján - hogy az intézmény kutatás-fejlesztési és innovációs tevékenység végzésére intézményi társaságot hozhat létre (Nftv. 88. § (5) bek.). Azonban csak olyan intézményi társaság létrehozására jogosult, illetve olyan intézményi társaságban szerezhet részesedést, amely nem sérti a felsőoktatási intézmény érdekét (Nftv. 88. § (4) bek.). Mindemellett az Nftv. 88. § (7) bek. kimondja, hogy a szellemi alkotás hasznosítására létrehozott, illetve működtetett intézményi társaságra egyebekben az Inno.tv.-t kell alkalmazni. Az Inno.tv. 34. § (2) bekezdése csak a költségvetési kutatóhelyek tekintetében rendelte alkalmazandónak az Nftv. szerinti intézményi társaságokra irányadó szabályokat. Az Nftv. viszont általános jelleggel határoz meg valamennyi felsőoktatási intézmény vonatkozásában olyan előírásokat, melyekben kutatásfejlesztési és innovációs tevékenység érdekében intézményi társaság alapítására jogosítják fel a felsőoktatási intézményt, illetve írnak elő számára kötelezettségeket. Ezzel azonban még nem ért véget a hasznosító vállalkozás és az intézményi társaság rendszertani kapcsolatát bonyolító, egymásnak ellentmondó jogszabályhelyek felsorolása. Maga az intézményi társaság az Nftv. 88. § (3) bekezdése értelmében
- 130/131 -
nem minősül állami tulajdonban álló gazdasági társaságnak, ahogy ezt explicit kimondja a jogszabály. Ennek ellenére három esetkörben mégis az állami tulajdonban álló gazdasági társaságokra vonatkozó szabályokat kell alkalmazni: a.) az intézményi társaság alapítására, b.) a részesedésszerzésre és c.) a vezető tisztségviselőjének felelősségére (Nftv. 88. § (3) bek.). Az intézményi társaság felügyelőbizottságába egy tagot az állami vagyon felügyeletéért felelős miniszter delegálhat (Nftv. 88. § (3) bek.). Az Nftv. mindemellett személyi megkötéseket is tartalmaz, nem lehet az intézményben magasabb vezetői és vezetői megbízással rendelkező személy az intézményi társaság vezető tisztségviselője, felügyelőbizottságának a tagja vagy könyvvizsgálója (Nftv. 88. § (8) bek.).
A további elemzéshez innentől a felsőoktatási intézmények három kategóriáját kell elkülönítenünk: a.) az állami fenntartású felsőoktatási intézményeket, b.) olyan felsőoktatási intézményeket, melyeknek nem az állam a fenntartója, hanem közfeladatot ellátó közérdekű vagyonkezelő alapítvány (Nftv. 4. § (1) bek. d) pont) c.) szintén nem állami, egyéb fenntartó (lásd: egyház). Az állami fenntartó és a tisztán nem állami fenntartó között egyfajta harmadik kategóriaként jelentek meg a kekvák, melyeknek a tulajdonába célhoz kötötten került nemzeti vagyon. Az Nftv. azonban állami és nem állami felsőoktatási intézmény között tesz különbséget, ami tekintettel az újonnan létesült kategóriákra szintén újragondolást igényelne. Jelen elemzés során a "nem állami" (fenntartású) kategóriába soroljuk a kekva által fenntartott intézményeket, tekintettel az Nftv. 4. § (2) bekezdésének értelmében az alapítói jogokat ezen szervek kapták meg az államtól, tehát fenntartónak minősülnek. Mindezt azzal a megjegyzéssel kommentálva, hogy ez eredményezi a fenti intézmények automatikus mentesülését a nemzeti vagyonra vonatkozó garanciális szabályok alól.
A nem állami fenntartású felsőoktatási intézményekre vonatkozó szabályok
Az Nftv. 86. § (5) bekezdése kimondottan a nem állami fenntartású felsőoktatási intézmények kapcsán meghatározza azt a kötelezettséget, hogy a szellemitulajdon-kezelési szabályzatban nevesíteni kell, hogy az Inno.tv. szerinti hasznosító vállalkozásban fennálló részesedés kit illet meg. Ezzel az iménti rendelkezés világosan szembe megy a szűk értelemben vett hasznosító vállalkozás definíciójával[ix], valamint az Inno.tv. 34. § (2) bekezdésének kereszthivatkozásával.[x] Ebből is látható, hogy a hasznosító vállalkozás és az intézményi társaság definiálásával és a rájuk vonatkozó előírásokkal kapcsolatban teljes a káosz, az Inno.tv. és az Nftv. hol a másik jogszabálynak, hol pedig saját
- 131/132 -
magának mond ellent, ez pedig kirívóan sérti a jogbiztonság követelményét. Tovább bonyolítja e helyzetet, hogy a magán felsőoktatási intézmény a feladatai ellátásához állam által rendelkezésére bocsátott vagyonnak az Nvtv. szerinti vagyonkezelője lehet
A szintén önellentmondásokat felhalmozó Nftv. az intézményi társaság fogalmát kimondottan az állami fenntartású intézmények kapcsán definiálja (Nftv. 88. § (2) bek.). Viszont a későbbiekben általános jelleggel, a "felsőoktatási intézmények" kifejezést használva ír elő kötelezettségeket az intézményi társaságok vonatkozásában. Az alapvető nyelvtani-logikai szabályok értelmében tehát ezen rendelkezések valamennyi felsőoktatási intézményre alkalmazandóak. Ennek az értelmezésnek az elfogadása esetén a kekva által fenntartott intézmények hasznosító vállalkozásaira is vonatkoznak az intézményi társaság (általános) szabályai. Ebből eredően a hasznosító vállalkozás (intézményi társaság) vezető tisztségviselőjének felelősségére az állami tulajdonban álló gazdasági társaságokra vonatkozó szabályokat kell alkalmazni (Nftv. 88. § (3) bek.). Mindemelett az Nftv. kijelenti "az intézményi társaság nem állami tulajdonban álló gazdasági társaság" (Nftv. 88. § (3) bek.).
1.4. Előírások az állami tulajdonú gazdasági társaságokra vonatkozó szabályok köréből
Előírások a Taktv. szerint
A Taktv. 4. § rögtön rávilágít arra, hogy mennyire sokszínűen értelmezhető az Nftv. 88. § (3) bekezdése. A felügyelőbizottság létrehozásának és kötelező létszámának a kérdése szűken értelmezve nem kapcsolódik a vezető tisztségviselő felelősségének kérdéskörébe. Azonban a felügyelőbizottságnak a Ptk.-n belül elfoglalt rendszertani helyéből (3. könyv VII. fejezet, a jogi személy tulajdonosi ellenőrzése) az következik, hogy a jogintézmény (egyik) elsődleges feladata a vezető tisztségviselő tevékenységének belső "monitorozása". A Ptk. miniszteri indokolása is rögzíti, hogy az ügyvezetés ellenőrzését a tagok közvetlenül is elláthatják. Bizonyos esetekben - jelen esetben ezt megalapozhatja az, hogy amennyiben a gazdasági társaság tagja egy jogi személy az nem tudja közvetlenül ellátni ezen feladatokat - így többek között az információk, ismeretek hiánya indokolja egy önálló szerv létrehozását a feladatra (Miniszteri Indokolás, 2013, 3:26. §-hoz). A belső "hatalommegosztás rendje" így három szereplő között
- 132/133 -
oszlik meg: a legfőbb szerv, ahol a tagok meghozzák az alapvető döntéseket, az ügyvezetés, amely szerv a maradék-elv értelmében ellátja az operatív feladatokat és a felügyelőbizottság, (Kisfaludi, 1999, pp. 157-158), melynek legfontosabb feladata a legfőbb szerv elé kerülő kérdések - különösen a beszámoló (Ptk. 3:120. § (2) bek.) - véleményezése (Ptk. 3:27. § (1) bek.) és a vezető tisztségviselők tevékenységének fentiekben tárgyalt ellenőrzése (Ptk. 3:26. § (1) bek.). Ez a jogintézmény a német jogban kifejlődött "drei Eck" modell átvétele, melynek lényege, hogy a tőkeegyesítő társaságok vonatkozásában a tulajdonosi érdekek érvényre juttatásáért egy önálló szervezet, a felügyelőbizottság ("Aufsichtsrat") kezeskedett. (Kobl, 2016, p. 22. & Sándor, 2005, pp. 208-212) A Taktv. értelmében a főszabály, hogy három természetes személy taggal rendelkezzen a felügyelőbizottság, kétszáz millió forintot meghaladó jegyzett tőkéjű gazdasági társaság esetében pedig legalább három, legfeljebb hat természetes személy tagból kell, hogy álljon (Taktv. 4. § (2) bek.). Tekintettel a fentiekben előadott jogi érvelésre miszerint a vezető tisztségviselő felelősségéhez kapcsolódó kérdés a tevékenysége feletti kontroll megvalósulása, valamint az Nftv. 88. § (3) bekezdésére ami maga írja elő a felügyelőbizottság létrehozásának a kötelezettségét, meglátásunk az, hogy szükséges annak létrehozása a kekva által fenntartott felsőoktatási intézmények hasznosító vállalkozásai esetében is.
A Taktv. 5. §-a korlátozza a vezető tisztségviselő felelősségét, melynek értelmében a gazdasági társaság nem érvényesíthet vele szemben regressz igényt abban az esetben, ha a társaság munkavállalója prémium vagy alapbéren felüli rendszeres pénzbeli és nem pénzbeli juttatás ki nem fizetéséből eredően sikeresen érvényesíti igényét a társasággal szemben.[xi] Mindemellett a Taktv.-nek a vezető tisztségviselő javadalmazásának megszorítására vonatkozó részei nem alkalmazandóak, hiszen túlmutatnak felelősségének kérdésein. Mivel a Taktv. nem definiálja a jegyzett tőke fogalmát, ezért Lehoczki Zóra Zsófia meglátását elfogadva, a Ptk.[xii] és a számvitelről szóló 2000. évi C. törvény[xiii] (a továbbiakban: "Számviteli tv.") előírásai minősülnek alkalmazandónak mögöttes jelleggel. (Lehoczki, 2021, p. 45)
A zártkörűen működő részvénytársaságok kapcsán a Ptk. 3:282. § (1) bekezdésben és 3:283. §-ában foglalt sorrendiséget megcseréli a Taktv. 3. §-a. Főszabály szerint így az állami tulajdonú gazdasági táraságok esetén az ügyvezetés jogköreit nem a testületi szinten működő igazgatóság, hanem a vezérigazgató gyakorolja (Taktv. 3. § (2) bek.). Igazgatóság működtetésére akkor van lehetőség, ha azt a társaság jelentősége, mérete, működésének jellege indokolja (Taktv. 3. §
- 133/134 -
(1) bek.). Felmerülhet a kérdés, hogy az ügyvezetés felépítése beletartozik-e az ügyvezetést ellátó személyek felelősségének témakörébe. A felügyelőbizottság felállításának kérdésénél a jogalkotó (ugyan áttételesen és egy kereszthivatkozás alapján) elfogadta, hogy a vezető tisztségviselő felelősségét érinti, hogy működik-e a monitorozásával megbízott szerv. Ennek következtében, az a dilemma is ebbe a körbe sorolandó, hogy az ügyvezetés mikor ruházható egy konkrét személyre és mikor egy több személyből álló testületre, tekintettel arra, hogy a kockázat telepítése szempontjából releváns, hogy mekkora személyi kör érintett.
Előírások az Nvtv. és a Vtv. szerint
Az Nvtv. a 7. §-ban kijelenti, hogy a nemzeti vagyon alapvető rendeltetése a közfeladat ellátásának biztosítása (külön kiemelve a lakossági szolgáltatások és az infrastruktúra biztosítását). Mindamellett előírja, hogy a nemzeti vagyonnal felelős módon, rendeltetésszerűen kell gazdálkodni. Felmerül tehát a kérdés, hogy ez a kritérium ruház-e valamiféle többletkötelezettséget az állami tulajdonú gazdasági társaságok és így az intézményi társaságok vezető tisztségviselőire. A bírói gyakorlat azonban nem ad egyértelmű útmutatást a jelenlegi precedensek alapján.[xiv]
A Vtv. 30. § (1) bekezdése ugyan nem a vezető tisztségviselőkre ró kötelezettséget az állami vagyon kapcsán, hanem az állam nevében tulajdonosi jogokat gyakorló személy számára. A kötelezettségek tartalma azonban jelentősen érinti az ügyvezetést is, mivel kötelesek érvényesíteni a cégvezetés felelősségét, valamint a közérdek érvényesülését biztosító vagyongazdálkodást.
2. Érdekek hálójában
Ahogy a fentiekben már kiderült, a kekva fenntartású felsőoktatási intézmények hasznosító vállalkozásaira vonatkozó szabályok azért ilyen bonyolultak mert jogi személyek hosszú láncolatán keresztül jutunk el a Magyar Államig. Egyszerre van jelen egy alapítványi-vagyonkezelői jogviszony az állam és a kekva között, egy fenntartói jogviszony a kekva és a felsőoktatási intézmény között és egy tulajdonosi jogviszony a felsőoktatási intézmény és a hasznosító vállalkozás között.
- 134/135 -
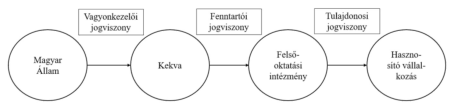
2. ábra: Az egyes szereplők kapcsolódási pontjai
(saját szerkesztés)
2.1. A Magyar Állam és a kekva viszonya
Az állam és a kekva között alapító-alapítványi viszony áll fent, aminek a központi eleme a közfeladat ellátásának kiszervezése. A közfeladat átfogó jellegű törvényi definiálására az államháztartásról szóló 2011. évi CXCV. törvény (a továbbiakban: "Áht.") vállalkozott az alábbi, meglehetősen pragmatikus definícióval: közfeladat a jogszabályban meghatározott állami vagy önkormányzati feladat (3/A. § (1) bek.). A felsőoktatási szektor szempontjából releváns egyes közfeladatok viszont ennek ellenére beazonosíthatóak. Az Alaptörvény szövegéből azonban - mint nevesített közfeladat - kiolvasható a X. cikkben a kutatáshoz és a XI. cikkben a művelődéshez való alapjogok biztosításának kötelezettsége. Az állam tehát köteles a közfeladatok ellátására "a felsőoktatás rendszerének működtetése az állam feladata" (Nftv. 2. § (2) bek.), jelen esetben viszont úgy dönt, hogy egyes feladatokat kiszervez a közfeladatot ellátó közérdekű vagyonkezelő alapítványok számára (Nftv. 4. § (2) bek.). Az állam két fajta célhoz, az alapító okiratban megjelölt közérdekű célok, illetve közfeladatok megvalósításához, valamint a kedvezményezettként megjelölt személy, illetve személyek javára történő vagyoni juttatásához vagyont kell, hogy rendeljen, ez az "alapítói vagyonrendelés" lényege (Kekva.tv. 3. § (1) bek. a) pont).
Általánosságban elmondható, hogy a kekva - tekintettel arra, hogy meghatározott feladatok ellátásához rendelt vagyontömeg - az állam által juttatott vagyont és annak hozamát közvetlenül vagy közvetett módon a közfeladatra, illetve közérdekű célra fordíthatja (Kekva.tv. 11. § (3) bek.). Gazdasági tevékenységet így végezhet, de azt a szubszidiaritás jegyében teheti és ilyen jellegű költségeit és bevételeit számvitelileg elkülönítetten kell nyilvántartania (Kekva.tv. 11. § (3) bek.). Az általános megkötések mellett speciális elvárás, hogy az alapító meghatározhatja azt az összeget, ami alá nem mehet a kekva vagyona, külön kikötés hiányában ez az összeg a tőkeminimum, ami a Kekva.tv. 4. § (1) bek.
- 135/136 -
alapján el kell érnie legalább a hatszázmillió forintot (Kekva.tv. 11. § (1) bek.).
Annak a tényét, hogy az alapító (illetve csatlakozó) vagyonelemet ad át a kekva számára (ezáltal a tulajdonjog átszáll) az alapító okiratban fel kell tüntetni (Kekva.tv. 12. § (1) bek.). Az ingyenesen juttatott vagyonelemekkel a kekva vagyonkezelési tevékenysége keretében - a felelős gazdálkodás követelménye sérelme nélkül - szabadon gazdálkodhat (Kekva.tv. 12. § (3) bek.). Az államnak mindemellett lehetősége van elővásárlási vagy vételi jogot létesíteni a kekva számára átruházott vagyonelemeken (Kekva.tv. 12. § (3) bek.). Például a Gróf Tisza István Debreceni Egyetemért Alapítványról, a Gróf Tisza István Debreceni Egyetemért Alapítvány és a Debreceni Egyetem részére történő vagyonjuttatásról szóló 2021. évi XIII. törvény 2. § (1) bekezdése értelmében alapítói vagyoni juttatásként a Gróf Tisza István Debreceni Egyetemért Alapítvány (a továbbiakban: "Alapítvány") részére az állam a fenntartói jogait alapítói vagyonrendelés formájában átruházta.
Mindemellett létezik a "közfeladathoz rendelt vagyon" és a "közfeladathoz rendelt vagyonkezelői jog". A két fogalom között a hasonlóság, hogy a kekva valamilyen nevesített közfeladat ellátása végett szerez jogosultságokat az adott vagyonelemeken. A különbség abban áll, hogy előbbi esetben a feladat ellátása, a cél megszűnése vagy megvalósulása esetén a közfeladattal terhelt vagyon az alapítóra visszaszáll, amit idegenítési és terhelési tilalom biztosít (Kekva.tv. 12. § (6) bek.). Az utóbbi esetben a kekvát csak vagyonkezelői jog illeti meg a vagyontárgy tekintetében már a közfeladat ellátása során is. (Kekva.tv. 13. § (1) bek. & Cseporán, 2022, pp. 702-703) A Debrecen 0225/1 helyrajzi számú ingatlanon viszont közfeladathoz rendelt vagyonkezelői jogot szerzett az Alapítvány a 2021. évi XIII. törvény 2. § (1) bekezdése nyomán.
2.2. A kekva és a felsőoktatási intézmény kapcsolata
A kekva a Magyar Államtól megszerezte az érintett felsőoktatási intézmények vonatkozásában a fenntartói jogokat. Ez azt jelenti, hogy az alapítói jogot gyakorolja, ellátja a felsőoktatási intézmény fenntartásával kapcsolatos feladatokat (Nftv. 4. § (2) bek.), a felsőoktatási intézmény működtetése ugyanis a fenntartó feladata (Nftv. 2. § (2) bek.). A működtetés kapcsán jelenik meg a fenntartó azon nevesített kötelessége, hogy igazolja az állam irányába, hogy a felsőoktatási intézmény működéséhez szükséges valamennyi feltétel rendelkezésre áll vagy az oktatás és kutatás igényeivel összhangban fokozatosan megteremthető (Nftv. 8. § (1) bek.).
- 136/137 -
A felsőoktatási intézmény és a hasznosító vállalkozás kapcsolata
A felsőoktatási intézmény szintén a célhoz kötöttség[xv] és a szubszidiaritás jegyében[xvi] végezhet gazdálkodási tevékenységet ennek során a (kekva által) rendelkezésére bocsátott vagyont használhatja (Nftv. 86. § (1) bek.). Mindemellett az Nftv. 86. § (2) bek. ellensúlyozva a fenti megkötéseket a felsőoktatási intézmény kötelezettségévé teszi a rendelkezésére álló források rendeltetésszerű, gazdaságos felhasználása, a szellemi és egyéb vagyon védelmét is. Abban a speciális gazdálkodási helyzetben, amikor felsőoktatási intézmény tulajdonosi jogosultságot létesít egy gazdasági társaságon (vagyis alapít vagy részesedést szerez) akkor is a szubszidiaritás szabályai az irányadók, mivel ez a tett nem sérti a felsőoktatási intézmény érdekeit (Nftv. 88. § (4) bek.).
Az Inno.tv. és az Nftv. nem határoznak meg az intézményi társaság számára semmilyen nevesített kötelezettséget (például, hogy gazdálkodása során milyen szempontokat tartson irányadónak). Ebben a tekintetben a vezető tisztségviselők felelősségével kapcsolatos, állami tulajdonú gazdasági társaságokra vonatkozó szabályok között lelhetünk az előző fejezetben bemutatott kétértelmű utalásokra (lásd: Nvtv. szerinti felelős és rendeltetésszerű gazdálkodás elve).
3. A vezető tisztségviselő társasággal szembeni felelősségéről
A speciális szabályok ismertetése után ebben a fejezetben röviden áttekintjük a vezető tisztségviselő egy "klasszikus" gazdasági társasággal szemben fennálló kontraktuális felelősségének legfőbb mozzanatait.
3.1. A kontraktuálisfelelősség általános szabályai
Az általános kontraktuális felelősség szabályai értelmében a károsultnak három feltétel együttállását kell bebizonyítania, mégpedig, hogy a károkozó a szerződés megszegésével számára kárt okozott (Ptk. 6:142. §). A mentesüléshez a károkozónak három feltétel konjunktív fennállását kell bizonyítania: a szerződésszegést ellenőrzési körén kívül eső, a szerződéskötés időpontjában előre nem látható körülmény okozta, és nem volt elvárható, hogy a körülményt elkerülje vagy a kárt elhárítsa (Ptk. 6:142. §). Az ellenőrzési körön kívül eső kategória meglehetősen nehezen értelmezhető a vezető tisztségviselő esetében, aminek az oka az ügyvezetés "maradék elv" szerű funkciója. Mivel a vezető tisztségviselő hoz meg minden, a jogi személy irányításával
- 137/138 -
kapcsolatos olyan döntést, melyek nem tartoznak a tagok hatáskörébe, (Ptk. 3:21. § (1) bek.), ezért az "ellenőrzési kör" is kellően tág. A "szerződéskötés időpontjával" kapcsolatban, egyetértve Kisfaludi András álláspontját a vezető tisztségviselői megbízatás (megválasztás vagy kinevezés) elfogadásának napját kell mérvadónak tekinteni. (Kisfaludi, 2014, p. 323 & Ptk. 3:21. § (3) bek.) A Ptk. a vezetői megbízatás időtartamát főszabály szerint öt évben határozza meg, de a feleknek lehetőségük van ennél rövidebb időtartamban megállapodni (Ptk. 3:114. §).
A Ptk. különbséget tesz a szolgáltatás tárgyában bekövetkező kár (tapadó kár) és a károsult egyéb vagyonelemeiben bekövetkező kár (következményi kár) között. Szándékos szerződésszegés esetén a teljes kárt meg kell téríteni (Ptk. 6:143. § (3) bek.). Gondatlan szerződésszegés esetén a tapadó kárt teljes mértékben (Ptk. 6:143. § (1) bek.), a következményi kárt viszont olyan mértékben kell megtéríteni, amilyen mértékben a jogosult bizonyítja, hogy a kár, mint a szerződésszegés lehetséges következménye, a szerződés megkötésének időpontjában előre látható volt (Ptk. 6:143. § (2) bek.). A tapadó kár, jogintézménye alapvetően a dare típusú, vagyis a tulajdonátruházó elemet (hangsúlyosan) tartalmazó szerződéstípusokra van modellezve, így a vezető tisztségviselői jogviszony kapcsán - annak gondossági (eszköz) kötelem jellegéből adódóan - a szolgáltatás tárgyában bekövetkező értékcsökkenés nehezen ragadható meg. (Fuglinszky, 2017, p. 168) Mohai Máté a kár fogalmát a jogosult (jelen esetben a gazdasági társaság) vagyonában bekövetkezett értékcsökkenésként értelmezi és kategorikusan kijelenti, hogy a vezető tisztségviselő kontraktuális felelőssége kapcsán ez a következményi kárt jelenti. Amennyiben a károkozás nem szándékos, úgy a kár megtérítése annak szerződéskötéskori pillanatában fennálló előreláthatóságától függ. Ez a szabály a tartós jogviszonyok esetében is változatlanul jelen van, ugyanis amennyiben a kötelezett új feladatot vállal az alapjogviszonyával összefüggésben, úgy ráutaló magatartásával azt elfogadja és kérheti az ellenszolgáltatás arányos növelését is. (Mohai, 2025, pp. 24-25)
3.2. A vezető tisztségviselőre vonatkozó speciális szabályok
A vezető tisztségviselő az ügyvezetési tevékenysége során a gazdasági társaságnak okozott károkért a szerződésszegéssel okozott kárért való felelősség szabályai szerint felel (Ptk. 3:24. § (1) bek.). Amennyiben ez a szabály explicit nem lenne a Ptk. része, még akkor is levezethető lenne a törvény egészéből, hiszen a károkozó magatartás előtt már létrejött egy relatív szerkezetű jogviszony a felek között, ami
- 138/139 -
meghatározza egymással szembeni jogaikat és kötelezettségeiket, a károkozó pedig az ebből eredő kötelezettségének nem tesz eleget. (Kisfaludi, 2014, p. 313)
Ennek oka az, hogy a károkozó vezető tisztségviselői tevékenységét is szerződéses viszony alapján látja el, ami alapulhat megbízási vagy munkaszerződésen (Ptk. 3:112.§ (1) bek.). A megbízási szerződés, ezáltal a gondossági, vagy ahogy Szalma József nevezi tanulmányában, eszközkötelem (Szalma, 2023, p. 179) jelleg kikötése szintén nem a jogalkotói önkény találmánya. A vezető tisztségviselő és a társaság között létrejött ügyvezetési tevékenységek ellátására irányuló szerződés eredménykötelemként való minősítése aránytalan kockázatot telepítene az előbbi személyi körre. Az általában elvárhatóság mércéje az, amit így a Ptk. megkövetel tőlük.[xvii] Ebben az esetben - ellentétben az általános deliktuális felelősség Ptk. 6:519. §-ban foglalt szabályaival - a felróható magatartás kapcsán a bizonyítási teher a károsultat és nem a károkozót terheli.
| Általános kontraktuális felelősségi alakzat. | A vezető tisztségviselő gazdasági társasággal szembeni (belső) felelőssége. |
| Ptk. 6:142. § | Ptk. 3:24. § (1) bek. |
| Aki | Vezető tisztségviselő |
| a szerződés megszegésével | ügyvezetési tevékenysége során |
| a másik félnek | a jogi személynek [gazdasági társaságnak] |
| kárt okoz | okozott károkért |
| köteles azt megtéríteni | a szerződésszegéssel okozott kárért való felelősség szabályai szerint felel a jogi személlyel szemben. |
3. ábra: Az általános kontraktuális és a vezető tisztségviselő belső felelősségének összehasonlítása
(saját szerkesztés)
Adódik a kérdés, hogy a vezető tisztségviselőnek az ügyvezetési tevékenység ellátása során milyen magatartásai minősíthetőek (általános jelleggel) szerződésszegésnek? A vezető tisztségviselő feladatköréről azt tudjuk, hogy a "maradék elv" alapján minden olyan döntés meghozatala a hatáskörébe tartozik, ami nem tartozik kimondottan a tagok (így legfőbb szerv) hatáskörébe[xviii] (Ptk. 3:21. § (1) bek.). A BDT2018. 3828. döntés értelmében a maradék elv ügyvezetői ügyrend kiállításával történő korlátozása, csorbítása csak a létesítő okirat (társasági szerződés) módosításával lehetséges, önmagában a legfőbb szervi határozat meghozatala nem elégséges hozzá.[xix] Felmerül a kérdés, hogy a maradék elvre tekintettel a vezető tisztségviselő mint károkozó a Ptk. 6:142. § szerint hogyan tudja bebizonyítani, hogy az ellenőrzési körén kívül esett a körülmény,
- 139/140 -
amely a gazdasági társaságnak a kárt okozta. Fuglinszky Ádám álláspontja, hogy az ügyvezető feladata a társaság vagyoni forgalomban való megjelenése és az üzletszerű gazdasági tevékenység folyamatosságának biztosítása, így például nem szükséges, hogy pontos könyvvizsgálói szakmai ismeretekkel rendelkezzen, viszont amennyiben nem vesz igénybe megfelelő szakmai segítséget azzal már megszegi a kötelességét. (Fuglinszky, 2017, p. 137)
A második kérdés nem az, hogy "mit", hanem hogy "hogyan" kell ellátnia a hatáskörébe tartozó tevékenységeket a vezető tisztségviselőnek. A Ptk. 3:21. § (2) bekezdésében foglalt válasz értelmében a jogi személy érdekeinek az elsődlegessége alapján kell ügyvezetői tevékenységének eleget tennie. Ez a doktrína a markánsabban jelenik meg a Ptk. 3:112. § (2) bekezdésében, ahol - a fentiek megismétlése után - a vezető tisztségviselői autonómia kerül körülírásra. "E minőségében a jogszabályoknak, a létesítő okiratnak és a társaság legfőbb szerve határozatainak van alávetve. A vezető tisztségviselőt a társaság tagja nem utasíthatja, és hatáskörét a legfőbb szerv nem vonhatja el." Ezek után jogosan merül fel a kérdés, hogy mi tekinthető a gazdasági társaság érdekének. Sobor Dávid a gazdasági társaság érdekének definiálása során az alábbi kialakult narratívákat vette számba. Az egyik irányzat a társaság érdeke alatt a tulajdonosi érték maximalizálását érti, a másik a társaság autonóm gazdasági céljaira helyezi a hangsúlyt (a fiktív entitás fiktív célja), míg a harmadik a társaság működésében érintett valamennyi szereplő érdekeiből kívánja létrehozni a kollektív társasági érdek tartalmát. (Sobor, 2014, p. 351) A Ptk.-ban ezek az álláspontok egymással párhuzamosan vannak jelen, így a jogalkotó nem kötelezte el magát kimondottan az egyik doktrína mellett: a jogi személyre vonatkozó szabályok diszpozitivitása kapcsán semmisségi okként jelenik meg, ha a létesítő okiratba foglalt eltérés a Ptk.-tól a jogi személy hitelezőinek, munkavállalóinak vagy a tagok kisebbségének jogainak nyilvánvalóan sérelmével jár. (Ptk. 3:4. § (3) bek. b) pont). A vezető tisztségviselő ellenőrzésére hivatott felügyelőbizottság pedig elsősorban a tulajdonosi érdekek érvényre juttatásának letéteményes, másodsorban munkavállalói érdekeket is magába csatornáz.[xx] A vezető tisztségviselő autonómiája abban az esetben csorbul, ha egyszemélyes gazdasági társaság jön létre. Ebben az esetben ugyanis az egyszemélyes tag utasítást adhat a vezető tisztségviselőnek, aki köteles azt végrehajtani. Annak ellenére, hogy a vezető tisztségviselő ebben az esetben utasíthatóvá válik, nem szabad elfelejteni, hogy a jogi személy és az egyedüli tag attól még két külön entitás marad jogi szempontból.[xxi]
- 140/141 -
Mindemellett természetesen vannak olyan speciális esetkörök, amikor a vezető tisztségviselő felelőssége, valamilyen objektív (jog)szabály megsértése végett egyértelműen megállapítható. A vezető tisztségviselő, - mivel rá bízott idegen vagyonnal gazdálkodik ezért, - a megbízási szerződés szabályai szerint, hiszen mögöttes jelleggel a megbízási szerződés szabályai is irányadók a felelősségére. Ennek következtében a megbízatás lejártakor a Ptk. 6:279. § értelmében elszámolási kötelezettség is terheli, amire a Kúria Gfv.VI.30.242/2021/4. számú ítélete és a Debreceni Ítélőtábla Gf.30.074/2024/6. számú ítélete is rávilágított.
A vezető tisztségviselő felelősségének korlátozására három módon van lehetőség: a korlátozás létesítő okiratban foglalásával, ekkor viszont felmerül a Ptk. 3:4. § (2) és (3) bekezdésében található diszpozitivitás szabály alkalmazandósága. Ennek következtében vizsgálni kell, hogy a vezető tisztségviselő kontraktuális felelősségének a kizárása vagy korlátozása sértheti-e nyilvánvalóan érinti az egyes veszélyeztetett érdekcsoportok (kisebbségi tulajdonosok, munkavállalók vagy hitelezők) jogos érdekeit. A másik lehetőség a vezető tisztségviselői minőséget megalapozó (megbízási vagy munka)szerződésben való felelősségkizáró vagy korlátozó klauzulák alkalmazása. Ebben az esetben a Ptk. 6:152. §-nak megszorítása is releváns (mindkét esetkörnél), tehát a - jelen helyzetben - szándékos (szerződésszegő magatartással okozott) károkozást kizáró vagy korlátozó klauzula semmis. (Mohai, 2025, p. 25) A harmadik felelősség kizárására vagy korlátozására szolgáló speciális intézmény a felmentvény. Mivel az ügyvezetéssel szembeni kárigény érvényesítéséhez a legfőbb szerv döntése szükséges (Ptk. 3:109. § (3) bek.), így a felmentvény megadása is ennek a szervnek a lehetősége. A vezető tisztségviselő a beszámoló elfogadásával egyidejűleg az előző üzleti évben kifejtett ügyvezetési tevékenység megfelelőségét kérheti, ilyenkor csak kivételes esetekben érvényesíthető vele szemben erre az időszakra irányulóan kárigény a társaság részéről (Ptk. 3:117. § (1) bek.).
3.2.1. Egyszemélyes társaság
Sajátos helyzetére tekintettel külön említést érdemel az egy taggal vagy részvényessel rendelkező gazdasági társaság, amire a tőkeegyesítő társaságok közül a korlátolt felelősségű és a zárt körűen működő társaság esetében van lehetőség.[xxii] Ilyen helyzetben ugyanis fennállhat az a helyzet, hogy az egyszemélyes társaságnak a tagjától vagy részvényesétől elkülönült, saját jogalanyisággal bíró vezető tisztségviselője van.
- 141/142 -
Ebben az esetben a vezető tisztségviselőnek a Ptk. 3:112. § (1) és (2) bek. szerinti autonómiája korlátozódhat, ugyanis a Ptk. 3:112. § (3) bek. szerint az egyedüli tag vagy részvényes utasítást adhat, amit a vezető tisztségviselő köteles végrehajtani. Ezáltal a tag vagy egyedüli részvényes, ha nem is lát el "ügydöntő" funkciót, a vezető tisztségviselő mellett megjelenő "döntésre jogosult személlyé" válik az ügyvezetés kérdését tekintve. (Sárközy, 2026, p. 31) Felmerül, hogy az utasítást a vezető tisztségviselő ilyenkor kinek a felelősségére vagy kockázatára hajtja végre. A kérdést a Ptk. hatálybalépése előtt a gazdasági társaságokról szóló 2006. évi IV. (a továbbiakban: "Gt.") törvény konkrétan nevesítette, hogy amennyiben a vezető tisztségviselő az egyedüli tag vagy részvényes írásbeli utasítását hajtja végre, úgy mentesül a társasággal szembeni belső felelőssége alól is (Gt., 22. § (4) bek.). Gál Judit értelmezésében ezt a kérdést a vezető tisztségviselői minőséget megalapozó megbízási vagy munkaviszony implicit módon eldönti, ezért nincs szükség explicit, "önismétlő" jellegű speciális szabály létrehozására. (Gál, 2025, p. 55) Ezzel a megközelítéssel szemben kritikai éllel megjegyzem, hogy a megbízási szerződés mögöttes szabályai értelmében a Ptk. 6:273. § (3) bekezdése nem minden esetben telepíti át az utasítást végrehajtó megbízóról a kockázatot a megbízottra, hanem csak a célszerűtlen, szakszerűtlen utasítás esetén. A másik probléma a megbízási és munkaszerződés szabályainak mögöttes alkalmazásával az, amire Sárközy Szabolcs is utal, miszerint szerződéses kapcsolat a gazdasági társaság és a vezető tisztségviselő között áll fenn, az egyedül tag vagy részvényes és a vezető tisztségviselő között nincs olyan szerződéses kötelem, ami rendezné a kockázatok megosztását. (Sárközy, 2026, p. 30)
3.3. A vezető tisztségviselő munkajogi felelőssége
Amennyiben a vezető tisztségviselő munkaszerződés alapján látja el feladatát, úgy a Ptk. 6:142. § és a Ptk. 3. könyvében található előírások mellett a Munka Törvénykönyvéről szóló 2021. évi I. tv. (a továbbiaknak: "Mt.") szabályai lesznek irányadók, egyrészt a munkavállalói kárfelelősségre, másrészt a vezető állású munkavállalókra vonatkozó előírások tekintetében. Az Mt. 179. § (1) bekezdése szintén az általában elvárhatóság követelményét teszi a munkavállalói magatartás mércéjévé. Az inkulpációs rendszernek köszönhetően - hasonlóan a megbízáshoz - a munkáltatónak (gazdasági társaságnak) kell bizonyítania, hogy a munkavállaló felróhatóan járt el, a kár megtörtént és a két elem között okozati összefüggés van (Mt. 179. § (2) bek.). Ezt a bírói joggyakorlat is alátámasztja, ekként a Kúria Mfv.II.10.059/2017. számú és a Mfv.10.134/2022/4. számú döntése is. A vezető
- 142/143 -
állású munkavállaló a szándékosság és a gondatlanság mércéjétől függetlenül köteles a teljes kárt megtéríteni (Mt. 209. § [5] bek.).
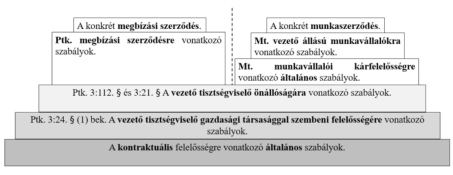
4. ábra: A vezető tisztségviselő felelőssége összesítve
(saját szerkesztés)
Összegzés: mitől speciális a kekva által fenntartott felsőoktatási intézmény hasznosító vállalkozás vezető tisztségviselőjének a felelőssége?
A kekva fenntartású felsőoktatási intézmények bevezetésére a jogalkotótól legfőbb indokként a "társadalmi értékteremtő szerep" és a piaci (elsősorban regionális munkaerőpiaci) érdekek becsatornázása szolgált. Mindemellett a fenntartói jogosultságok teljes megszerzése nem feltétlenül egy egyensúlyi helyzetet teremtett, hanem a kekvát működtető szereplők kerültek felülreprezentált pozícióba. Különösen igaz ez, hogyha Németországban a berlini tagállami (állami fenntartású) felsőoktatási intézményekkel hasonlítjuk össze a Magyarországon kialakult helyzetet. Előbbinél ugyanis a "Kuratorium" elnevezésű társadalmi tanácsként funkcionáló szerv a felsőoktatási intézmények rendszerébe beágyazva (az elnökség, az akadémiai szenátus és a kibővített akadémiai szenátus szervei mellett) és nem azok fölé emelve működik (lásd: Stipkovits, 2024, pp. 88-89).
A kekva fenntartású felsőoktatási intézmények gazdasági társaságai kapcsán láthatunk kirajzolódni egyfajta érdekláncolatot, amely a Magyar Államtól a kekván át a felsőoktatási intézményen keresztül a hasznosító vállalkozásig vezet. Itt érdemes leszögezni, hogy a láncolat egyes pontjain álló szereplőkre külön kötelezettségeket ró a jogszabály.
- 143/144 -
A kekva vagyongazdálkodása a célhoz kötöttség és a szubszidiaritás elve mentén valósulhat meg, vagyis az állam által juttatott vagyont és annak hozamát közvetlenül vagy közvetett módon a közfeladatra, illetve közérdekű célra fordítja, így csak olyan gazdasági tevékenységet végezhet, ami nem veszélyezteti a közfeladat ellátását (Kekva.tv. 11. § (3) bek.).
A Kekva.tv. 3. § (6) bekezdés értelmében a kekva javára rendelt, bizalmi vagyonkezelésbe vett, valamint egyéb forrásból származó vagyona kezelését alapítványi céljaként végezheti, és azzal a felelős gazdálkodás követelménye sérelme nélkül szabadon gazdálkodhat. Se a Kekva.tv. se más jogszabály nem tisztázza, hogy milyen többletkövetelmények társítandóak a felelős gazdálkodás általános követelményéhez.
A felsőoktatási intézmény a szubszidiaritás elvének figyelembevételével csak annyiban gazdálkodhat szabadon a vagyonával, amennyiben nem veszélyezteti az alapfeladatainak végrehajtását és a közpénzek és közvagyon hatékony felhasználását (Nftv. 86. § (1) bek.). Vagyonát célhoz kötötten, az alapító okiratban meghatározottakra használhatja (Nftv. 87. § (2) bek.). A felsőoktatási intézmény gazdasági társaságokban fennálló tagi érdekeltségei nem sérthetik a felsőoktatási intézmény érdekeit (Nftv. 88. § (4) bek.).
Azonban ezek mind olyan kötelezettségek, melyek nem a hasznosító vállalkozást, hanem az abban tulajdoni részesedéssel bíró felsőoktatási intézményt, vagy az azt fenntartó kekvát terhelik. A vezető tisztségviselő pedig a hasznosító vállalkozás érdekei szerint kell, hogy eljárjon. Ebben a szituációban nem könnyíti a jogértelmezést, hogy a klasszikus gazdasági társaságok esetén is tisztázatlan a "társasági érdek" fogalma.
A Debreceni Egyetem esetében számba véve azon "for-profit" gazdasági társaságokat, melyek kutatás-fejlesztési vagy innovációs tevékenységgel, illetve annak hasznosításával foglalkoznak, megállapítható,[xxiii] hogy tízből hét cégnél az Egyetem, egyedüli tagként jelenik meg. Kettő darab cég esetén társtulajdonosként van jelen, egy cég esetén pedig közvetett befolyással (Ptk. 8:2. § (4) bek.) rendelkezik.[xxiv] Ebből tehát az a következtetés vonható le, hogy a kutatásfejlesztési és innovációs (hasznosítási) funkciót ellátó intézményi társaságok esetén - a Debreceni Egyetem - vonatkozásában a 100%-os egyetemi tulajdon fennállása a jellemző.
- 144/145 -
| Név | Főtevékenység | Egyetem, mint tulajdonos |
| UD Ventures Kft. | Üzleti élet szabályozása, hatékonyságának ösztönzése | Egyedüli |
| Innovatív Élelmiszeripari Klaszter Kft. | Üzletviteli, egyéb üzletvezetési tanácsadás | Egyedüli |
| ITK-UD R&D Kft. | Természettudományi, műszaki kutatás, kísérleti fejlesztés | Debreceni Egyetem ITK Holding Zártkörűen Működő Részvénytársaság |
| Pharmapolis Klaszter Kft. | Üzletviteli, egyéb üzletvezetési tanácsadás | Egyedüli |
| Szilícium Mező Kft. | Üzletviteli, egyéb üzletvezetési tanácsadás | Debreceni Egyetem INNOVA Fejlesztési Ügynökség Nonprofit Korlátolt Felelősségű Társaság |
| UD Datanalytics Kft. | Szánutógépes programozás | Egyedüli |
| UD ERD AI Kft. | Számítógépes programozás | Egyedüli |
| UD Prescreening AI Kft. | Számítógépes programozás | Egyedüli |
| Space Science & Engineering Kft. | Természettudományi, műszaki kutatás, kísérleti fejlesztés | UD Ventures Kft. |
| UD-GENOMED Medical Genomic Technologies Kft | Természettudományi, műszaki kutatás, kísérleti fejlesztés | Debreceni Egyetem Debreceni Egyetem Fejlesztéséért Alapítvány |
5. ábra: A Debreceni Egyetem kutatás-fejlesztési és innovációs tevékenységgel foglalkozó intézményi társaságai
(az OPTEN és E-Cégjegyzék adatai alapján saját szerkesztés)
- 145/146 -
Az egyszemélyes gazdasági társaság esetén a vezető tisztségviselő autonómiája valóban felülíródik az egyedüli tag utasításai által. Viszont még ebben a helyzetben sem szabad megfeledkeznünk arról, hogy három, önálló jogi személyiséggel rendelkező entitás áll a cselekmények középpontjában (hasznosító vállalkozás, felsőoktatási intézmény és kekva). Amennyiben a gazdasági társaság tevékenységéből adódóan veszteséget termel a felsőoktatási intézménynek, így a kekvának is, úgy nem kérhető számon az imént ismertetett kritériumok alapján a vezető tisztségviselőn a magatartása, mivel ezen kötelezettségek alanya nem a gazdasági társaság.[xxv] Ráadásul a helyzet tovább bonyolódik akkor, ha a hasznosító vállalkozás egyedüli tagja vagy részvényese maga a felsőoktatási intézmény. Amennyiben a felsőoktatási intézmény utasítást ad a vezető tisztségviselőnek ki, viseli az utasítás végrehajtásának kockázatát? Valamint, ha a felsőoktatási intézmény az utasítás kiadásakor is a rá vonatkozó "extra" szabályok betartására köteles (a felsőoktatási intézmény csak alaptevékenységei veszélyeztetése nélkül, járulékosan végezhet gazdálkodási tevékenységet), akkor hogyan köteles elszámolni egyrészt a kekva mint fenntartó irányába, másrészt, az esetleges hitelezők irányába az utasításából adódó károkozás esetén?[xxvi]
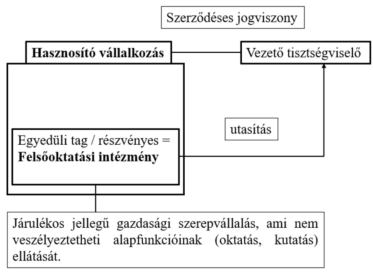
6. ábra: Az egyszemélyes hasznosító vállalkozás dogmatikai kérdései
(saját szerkesztés)
- 146/147 -
Amint az első fejezet lapjain láthattuk, a leginkább zavarba ejtő disszonancia az Inno.tv. és az Nftv. rendelkezései kapcsán figyelhető meg azáltal, hogy a két jogszabály bizonyos helyzetekben ugyanarról a témáról más kontextusban rendelkezik.[xxvii] Az egyes jogszabályok sokszor még saját maguknak is ellentmondanak, lásd: a hasznosító vállalkozás fogalmát vagy az intézményi társaság definícióját és a rá vonatkozó normaösszesség kijelölését. Az Nftv. értelmében a vezető tisztségviselők felelősségének kérdésében az állami tulajdonú gazdasági társaságokra vonatkozó előírások az irányadók.
A Taktv. értelmében ezáltal szükséges felügyelőbizottság felállítása, a főszabály a zártkörűen működő részvénytársaság esetén az ügyvezetés testületi jellege és kivételesen lehet vezérigazgatót választani. A Taktv. 5. §-a lekorlátozza a vezető tisztségviselő felelősségét. Mindemellett nem érvényesülnek a fizetésre és a megbízatás megszűnése esetén történő javadalmazásra vonatkozó, Taktv.-ben nevesített korlátozások. Ez egy motivációt jelenthet a vezető tisztségviselő számára.
Az Nvtv. a 7. § (1) bekezdésében külön követelményként nevesíti, hogy a nemzeti vagyonnal felelős módon, rendeltetésszerűen kell gazdálkodni. Az eddigi joggyakorlat alapján nem lehet egyértelműen megállapítani, hogy ez az előírás a klasszikus gazdasági társaságokkal, illetve a vezető tisztségviselőikkel összehasonlításban támaszt-e valamilyen speciális, "extra" kötelezettséget az állami tulajdonú gazdasági társaságok és ügyvezetésük felé. A gazdasági társaság elsődleges funkciója, ahogy Sárközy Tamás fogalmazott: a nyereség-orientált gazdasági tevékenység végzése (2010, p. 310). A köztulajdonban (állami vagy önkormányzati tulajdonban) álló gazdasági társaságokra vonatkozó különös korlátozások oka - amint Lehoczki Zóra Zsófia kifejtette - egyrészt, hogy közpénzzel gazdálkodnak, másrészt a közfeladat legszínvonalasabb ellátására vonatkozó kötelezettség (2021, pp. 55-56). Auer Ádám úgy értelmezi ezt a helyzetet, mint egy sajátos, kettős megbízó-ügynök szituációt, amikor a gazdasági társaság az állam "ügynöke", az állam viszont a választópolgároké és ez teszi indokolttá a garanciális jellegű megkötéseket (2015, p. 20). Az állami tulajdonú gazdasági társaságoknál tehát felmerül a kérdés, hogyha a társasági érdeket különböző személyek érdekeinek súlypontjaként fogjuk fel, akkor a közérdek hol helyezkedik el ezen a térképen. A közérdek érvényesítése elsősorban a döntési mechanizmusok "felszeletelésében" és a (nemzeti) vagyonra vonatkozó adatok minél szélesebb körű nyilvánosságában (Vtv. 5. § (1) bek.), extra összeférhetetlenségi okok meghatározásában és díjazási limitek felállításában
- 147/148 -
(Taktv. 6. §) nyilvánul meg.
A közfeladat (értsd: felsőoktatási és kutatási tevékenységek végzése) ellátása kapcsán felsejlik a kérdés, hogy milyen mértékben indokolt ezen szabályok megtartása. Egyrészt, néhány jogi személy közbeiktatása a tulajdonosi láncolatba nem "varázsolhatja" magánvagyonná a közvagyont.[xxviii] Másrészt, ahogy Pintér Attila hangsúlyozza művében - saját praxisának tapasztalataira is hivatkozva -, a felsőoktatási intézménynek, mint az állam "rossz gazdája" a szellemi alkotásoknak és a gazdálkodásban (hasznosításban) való közvetlen részvétel helyett inkább a royalty jellegű bevételek szerzésére kellene koncentrálnia (2021, p. 46). Ennek az oka, hogy a fenti garanciális intézmények alkalmazása hátrányosabb helyzetbe hozza a hasznosító vállalkozásokat (illetve a mögöttük álló felsőoktatási intézményeket) a klasszikus társaságokhoz képest.
A Vtv. 30. § (1) bekezdése kimondottan előírja a tulajdonosi jogok gyakorlója részéről azt a kötelességet, hogy érvényesíteniük kell a cégvezetés felelősségét, valamint a közérdek érvényesülését biztosító vagyongazdálkodást. Ebből a rendelkezésből véleményem szerint levezethető a vezető tisztségviselői felelősség korlátozása kizárásának és az erre szolgáló speciális jogintézménynek, a felmentvénynek a tilalma.
Összességében viszont megállapítható, hogy a kekva és közvetlenül az állam által fenntartott felsőoktatási intézmények hasznosító vállalkozásai vezető tisztségviselőinek felelőssége nem sokban tér el egymástól. Az Nftv. bizonyos többletkötelezettségeket nevesít.[xxix] Mindennek az alapfeltétele, hogy egy eleve elvárható következetességet tanúsítunk az amúgy súlyos értelmi és fogalmi zavarokkal küzdő Inno.tv. és Nftv. rendelkezései előtt. Ez a fajta disszonancia az előbb említett jogszabályok kapcsán ugyanis a jogbiztonság követelményeit sérti.
Irodalomjegyzék
Auer Ádám (2015) Corporate governance - állami részvétellel működő gazdálkodó szervezetek, Nemzeti Közszolgálati Egyetem, Budapest
- 148/149 -
Kisfaludi András (2014) A jogi személyek vezető tisztségviselőinek felelőssége az új polgári Törvénykönyvben. In: Csehi Zoltán - Koltay András - Landi Balázs -Pogácsás Anett (szerk.): (L)ex Cathedra et Praxis, Ünnepi Kötet Lábady Tamás 70. születésnapja alkalmából, Pázmány Press, Budapest, 2014, 307-338.
Kisfaludi András (1999) Hatalommegosztás a gazdasági társaságban. In: Kisfaludi András - Peschka Vilmos (szerk.) : Studia in honorem L. Vékás dedicata (Liber Amicorum), 1999, ELTE ÁJK Polgári Jogi Tanszék, Budapest, 155-176.
Kobl Tamás (2016) A vezető tisztségviselők polgári jogi felelőssége, különös tekintettel az új Ptk. változásaira, ART-PR 2005 Kft., Győr
Lehoczki Zóra Zsófia (2021) A köztulajdonban álló gazdasági társaságok szervezeti és vagyoni sajátosságai, Nemzeti Közszolgálati Egyetem, Budapest
Miniszteri indokolás a Polgári Törvénykönyvről szóló 2013. évi V. törvényhez
Pintér Attila (2021) A kockázati tőkebefektetések, összehasonlító jogi tanulmány az Amerikai Egyesült Államok, Németország és Magyarország alkalmazott jogi megoldásainak elemzésével, Eötvös Loránd Tudományegyetem, Budapest
Pirnay, Fabrice - Surlemont, Bernard - Nlemvo, Frédéric (2003) Toward a Typology of University Spin-offs, Small Business Economics, 2003/4. 355-369. https://doi.org/10.1023/A:1026167105153
Sándor István (2005) A társasági jog története Nyugat-Európában. Complex Kiadó, Budapest
Sárközy Szabolcs (2026) Gondolatok az egyszemélyes gazdasági társaság vezető tisztségviselőjének utasíthatóságával kapcsolatos felelősségi kérdésekről, Gazdaság és Jog, 2026/1-2. 28-32. https://doi.org/10.59851/gj.34.1-2.4
Sárközy Tamás (2010): A közérdek érvényesítésére kötelezett gazdasági társaságokról. In: Bodzási Balázs (szerk.): Ünnepi tanulmányok Balásházy Mária tiszteletére, 2010, Budapesti Corvinus Egyetem Gazdasági Jogi Intézet, Budapest, 310-319.
- 149/150 -
Szalma József (2023) A kárfelelősség alapelvei - feltételei, mértéke és módja az európai és a magyar magánjogban, L'Harmattan Kiadó, Budapest https://doi.org/10.56037/978-615-7145-00-9
Tóth Zsófia (2010) A spin-off vállalkozások és menedzselésük. In: Molnár István (szerk.): Szellemi tulajdon menedzsment és technológia-transzfer, InnovAID Innovációs és gazdasági Tanácsadó Kft., Szeged
Jogszabályok
Hatályos
2007. évi CVI. törvény az állami vagyonról szóló (rövidítve: "Vtv.")
2009. évi CXXII. törvény a köztulajdonban álló gazdasági társaságok takarékosabb működéséről (rövidítve: "Taktv.")
2011. évi CCIV. törvény a nemzeti felsőoktatásról (rövidítve: "Nftv.")
2011. évi CXCV. törvény az államháztartásról (rövidítve: "Áht.")
2012. évi I. törvény a munka törvénykönyvéről (rövidítve: "Mt.")
2013. évi V. törvény a Polgári Törvénykönyvről (rövidítve: "Ptk.")
2014. évi LXXVI. törvény a tudományos kutatásról, fejlesztésről és innovációról (rövidítve: "Inno.tv.")
2021. évi IX. törvény a közfeladatot ellátó közérdekű vagyonkezelő alapítványokról (rövidítve: "Kekva.tv.")
Hatályon kívüli
2004. évi CXXXIV. törvény a kutatás-fejlesztésről és a technológiai innovációról szóló (rövidítve "régi Inno.tv.")
2006. évi IV. törvény a gazdasági társaságokról (rövidítve: "Gt.")
- 150/151 -
Bírói döntések
Debreceni Ítélőtábla Gf.30.074/2024/6.
7/2020. (V. 13.) AB határozat ■
JEGYZETEK
[i] Klasszikus alatt a jelen tanulmány az üzletszerű gazdasági tevékenység végzésére létrejött, magánszférába tartozó vállalkozásokat érti.
[ii] Ezen állítás a fenntartó személyétől függetlenül igaz a felsőoktatási intézményekre.
[iii] Ebben az esetben a fenntartó személye alapján történő különbségtétel indokolt lehet.
[iv] Alap-, illetve főtevékenységként vagy ahhoz kapcsolódóan kutatás-fejlesztési tevékenységet folytató költségvetési szerv (Inno.tv. 3. § 9. pont).
[v] A szűk értelemben vett hasznosító vállalkozás köréből egyértelműen kiesnek a kekva által fenntartott felsőoktatási intézmények által a szellemi alkotás hasznosítására alapított gazdasági társaságok. Ameddig a tág értelemben vett hasznosító vállalkozás fogalmába még azon gazdasági társaságok is beleesnek, akik licenciaszerződéssel szereznek jogosultságot a kekva által fenntartott intézmény szellemi alkotás hasznosítására.
[vi] Amit az egymással ellentétes tág és szűk értelemben vett hasznosító vállalkozás definíciók összeütközése miatt nem lehet kétséget kizáróan állítani. Ez természetesen súlyosan sérti a normavilágosság követelményét.
[vii] Új Inno.tv. 43. § (3) bekezdés (közlönyállapottól 2029.I.1-ig): "Az állam felelőssége nem haladhatja meg vagyoni hozzájárulásának mértékét, az osztalékból való részesedése pedig nem lehet annál kisebb arányú. A hasznosító vállalkozás létesítő okirata nem írhat elő pótbefizetési kötelezettséget az állam terhére."
[viii] Nftv. XXVI. fejezet: A nem állami fenntartású felsőoktatási intézmények működésére vonatkozó külön rendelkezések.
[ix] Ebben az esetben nemcsak a költségvetési kutatóhelyen létrejött szellemi alkotás hasznosítása a célja a gazdasági társaság alapításának, mivel a nem állami fenntartású felsőoktatási intézmény nem minősülhet költségvetési kutatóhelynek.
[x] "Költségvetési kutatóhely által alapított vagy részesedésével működő hasznosító vállalkozásra a nemzeti felsőoktatásról szóló törvény szerinti intézményi társaságra vonatkozó szabályokat kell megfelelően alkalmazni."
[xi] Taktv. 5. § (1) bek.
[xii] "A jogi személynek saját névvel, székhellyel, tagjaitól, illetve alapítójától elkülönített vagyonnal, valamint az ügyvezetését és képviseletét ellátó szervezettel kell rendelkeznie" (Ptk. 3:1. § (5) bek.).
- 151/152 -
[xiii] "A saját tőke a - jegyzett, de még be nem fizetett tőkével csökkentett - jegyzett tőkéből, a tőketartalékból, az eredménytartalékból, a lekötött tartalékból, az értékelési tartalékból és a tárgyév adózott eredményéből tevődik össze" (Számviteli tv. 35. § (2) bek.).
[xiv] Az Nvtv. 7. §-hoz kapcsolódó legtöbb jogeset közérdekű adatok megismeréséhez kapcsolódó jogvita. A Pécsi Ítélőtábla Pf.20.039/2023/5. számú döntésének legfőbb megállapítása, hogy jóerkölcsbe ütközik az adásvételi szerződés, amellyel az önkormányzat tulajdonában álló ingatlant a polgármester gyermekei a forgalmi értéknél lényegesen alacsonyabb vételár ellenében vásárolják meg. A Fővárosi Ítélőtábla Pf.20.301/2023/9. számú ítélete pedig versenyeztetési eljárással kapcsolatos témákban foglalt állást, így nem ad választ a fenti kérdésre.
[xv] Az az alapító okiratában meghatározott feladatainak végrehajtásához kell, hogy hozzájáruljon a tevékenység.
[xvi] Az Nftv. 2. § (1) bekezdésben nevesített alapfeladatainak (oktatás, a tudományos kutatás, a művészeti alkotótevékenység) ellátását nem veszélyeztető mértékben.
[xvii] A különbség a deliktuális felelősség alapesetéhez képest (Ptk. 6:519. §) az, hogy míg az általában elvárhatóság követelményeinek a megszegését a megbízási szerződés esetén a károsultnak kell bizonyítania, addig a Ptk. 6:519. § értelmében a felróható magatartás vélelmezett, annak hiányát a károkozónak kell bizonyítania.
[xviii] Ez a funkcióelhatárolás, ami a legfőbb szerv és a vezető tisztségviselő között megfigyelhető párhuzamba állítható az Országgyűlés és a Kormány közötti hatalommegosztással, tekintettel arra, hogy elválik egymástól az alapvető stratégiai döntések meghozatalára létrehozott és a kijelölt irányvonalak mentén a kivitelezés aprólékos részleteit kidolgozó és végrehajtó intézmény. Lásd: Kisfaludi, 1999, p. 157.
[xix] Mivel a Ptk. 3:112. § (2) bek. szerint "a vezető tisztségviselőt a társaság tagja nem utasíthatja, és hatáskörét a legfőbb szerv nem vonhatja el", így az ettől való eltérés a Ptk. 3:4. § (2) bek. értelmében a létesítő okirat módosításával lehetséges.
[xx] Lásd a Taktv. kapcsán kifejtetteket.
[xxi] Ez a különbség leginkább a vezető tisztségviselő "külső" hitelezőkkel vagy harmadik személyekkel szembeni felelősségében ölt testet lásd: PJD2023. 23. "Fizetésképtelenséggel fenyegető helyzet bekövetkezte esetén a hitelezői érdekek védelmében elvárható, hogy az egyedüli tag utasításának végrehajtását megelőzően a vezető tisztségviselő felhívja a tag figyelmét arra, hogy az adós fizetésképtelenséggel fenyegető helyzetben van"
[xxii] Illetve ide tartozik még a tőkeegyesítő társaságnak nem nevezhető egyéni cég is.
[xxiii] Az OPTEN és az E-cégjegyezék adatbázisok 2026.01.31. napján hatályos adatai alapján.
[xxiv] A Space Science & Engineering Kft. egyedüli tagja az UD Ventures Kft., aminek az egyedüli tagja a Debreceni Egyetem.
[xxv] Ezen elképzelés szerint, ha a gazdasági társaságban fennálló részesedés sérti a felsőoktatási intézmény érdekeit, akkor önmagában ezen a jogcímen nem követelheti a
- 152/153 -
keletkezett kárának megtérítését az intézmény a vezető tisztségviselőtől, mert nem a társaságot, hanem az intézményt kötelezi a jogszabály erre.
[xxvi] Például a hasznosító vállalkozás jogutód nélküli megszűnése esetén a hitelezőkkel szembeni felelőssége hogyan egyeztethető össze a felsőoktatási intézményi mivoltából őt terhelő kötelezettségekkel.
[xxvii] Például a hasznosító vállalkozás kapcsán az Inno.tv. 34. § (2) bek. értelmében az intézményi társaság szabályai csak az állami fenntartású felsőoktatási intézmények kapcsán irányadók, az Nftv. 86. § (4) bek. szerint valamennyi felsőoktatási intézmény által alapított vagy részesedésével működő gazdasági társaság intézményi társaság, melyekre az Inno.tv. szerinti hasznosító vállalkozás szabályait kell alkalmazni, ha annak célja a szellemi alkotások hasznosítása.
[xxviii] Ahogy erről az Alkotmánybíróság határozatai is tanúskodnak, habár ezen döntések az alapítványokba (lásd: 8/2016. (IV. 6.) AB határozat) és gazdasági társaságokba (lásd: 7/2020. (V. 13.) AB határozat) érkező közvagyon kérdését a közérdekű és közérdekből nyilvános adatok végett.
[xxix] Lásd: "Az állami felsőoktatási intézmény vagyongazdálkodására a nemzeti vagyonnal való gazdálkodás elveit és feltételrendszerét meghatározó jogszabályok az irányadók" (Nftv. 86. § (3) bek.). "Az állami felsőoktatási intézmény a vagyonkezelője, a nem állami felsőoktatási intézmény pedig - kivéve, ha a vagyon tulajdonjogát a fenntartó átengedi - a használója lehet a feladatai ellátásához a fenntartó által rendelkezésére bocsátott vagyonnak" (Nftv. 87. § (1) bek.).
Lábjegyzetek:
[1] A szerző tanársegéd, Széchenyi István Egyetem, Deák Ferenc Állam- és Jogtudományi Kar.