

Lentner Csaba[1] - Molnár Petronella[2]: Budapesti közüzemi szolgáltatások egyes szabályozási és hatékonysági kérdései a 2010-es állampénzügyi reform után (Publico, 2020/1., 2-21. o.)
https://doi.org/10.32575/ppb.2020.1.1
Absztrakt
Az államháztartási szektor törvények által vindikált szabályozási, vagyoni és pénzügyi eszközei birtokában felel a lakosság számára biztosítandó közfeladatok ellátásáért, közszolgáltatások nyújtásáért. Mind a központi költségvetési, mind pedig az önkormányzati szféra a közszolgáltatások ellátását a tulajdonában álló gazdasági társaságokra bízhatja. Ebből adódóan a közüzemi vállalatok a nemzeti vagyonnal gazdálkodnak, így tőlük is elvárt a folyamatos rentábilis és költséghatékony működés, sőt a szolgáltatásnyújtás folyamatosságának biztosítása. A 2008-as gazdasági világválság óta nemcsak a klasszikusan profitorientált vállalatoknál, hanem a közüzemeknél és a költségvetési rend szerinti gazdálkodóknál is jelentős szerepe van a vállalkozás folytatása számviteli alapelv érvényesülésének, ugyanis tevékenységük a társadalom egészére közvetlenül, a mindennapok szintjén kihat. A 2010 után megvalósított közpénzügyi reform és ennek keretében a következetesebb ellenőrzési rendszer a közüzemi vállalatok működésére is kedvező hatással van, vagyis az erősebb állami és tulajdonosi kontroll a közüzemi vállalatok stabilabb, gazdaságosabb működését tette lehetővé. Tanulmányunkban Budapest közigazgatási területén szolgáltató állami, valamint önkormányzati tulajdonban lévő közüzemi gazdasági társaságok szektorvetületű beszámolóit vettük górcső alá, és értékeltük vagyoni, pénzügyi, illetve jövedelmezőségi szempontból. Arra kerestük a választ, hogy a hatósági árszabályozás a gazdálkodásukat
- 2/3 -
hogyan befolyásolta, az Állami Számvevőszék által általános követelményként megfogalmazott gazdálkodási fegyelem javulása mennyiben kompenzálta a hatósági árszabályozás kiváltotta nettó bevételük "fékeződését". Tanulmányunkban azon ágazatok mögött meghúzódó közüzemi vállalatok éves beszámolóit vizsgáltuk, amelyeket a hatósági árszabályozás érintett.
Kulcsszavak: budapesti közüzemi vállalatok, hatékonyság, hatósági árszabályozás, jövedelmezőség, vállalkozás folytatásának elve
Abstract - Some Regulatory and Efficiency Issues of Public Services of Budapest after the 2010 Public Finance Reform
The public sector - possessing its regulatory, financial and non-financial instruments by law -is responsible for supplying public goods and services in favour of the sector of households. Both the central governmental and the local governmental level may delegate the role of public supply to their own private enterprises. As a result, the utility companies are managing national wealth, they are supposed to operate in an economical and cost-effective way, and thus to provide continuous service. Since the economic crisis in 2008, not only for-profit organisations, but also public utility companies and governmental bodies are expected to do budgeting by admitting the accounting principle of 'going concern', as their operation directly affects the entire society on a daily basis. The reform of the public sector, which came into effect after 2010, and the more consistent audit system as the result of the above, have a favourable impact on the operation of the public utility companies; therefore the stricter governmental and state control over the public utility companies made their operation more stable and economically viable. In our study we examined the financial reports of the public utility companies owned by central or local governmental bodies, within the administrative territory of Budapest; and we evaluated them from the perspectives of wealth, finances and profitability. We questioned how the established price affected their operation, and whether the improvement of their budgetary discipline (as requested by the State Audit Office) has outperformed the decrease in net sales revenue due to the official pricing. In our study we examined the annual reports of the public utility companies of those industries which were affected by the official pricing.
Keywords: state- and LG-owned utilities in Budapest, efficiency, price regulation, profitability, going concern principle
- 3/4 -
1. Bevezető
A 19. század második felétől a közüzemi vállalatok egyre nagyobb szerephez jutottak Magyarországon. A közüzemi vállalatok felelnek a közfeladatok ellátásáért, közszolgáltatások nyújtásáért.[1] 2010 után Magyarországon egy széles körű állampénzügyi reform ment végbe, amelynek legfőbb célja a közpénzügyi stabilitás és a lakosság életminőségének javítása volt. Ennek eredményeképp az 1970-es évektől angolszász területen "felépülő", Magyarországon pedig a rendszerváltozástól meghonosodott New Public Managementet és gazdasági filozófiáját (DPM)[2] egy olyan közüzemi szolgáltatási gyakorlat váltotta 2010 után, amely a közszolgáltatások árainak hatósági szabályozását, a szolgáltatásba bevont eszközök és folyamatok centralizációját, a közüzemi vállalatok nemzeti tulajdonba történő visszavásárlását jelentette, és e folyamatokon keresztül a profit helyett/mellett a közjó szélesebb körű megvalósítása került előtérbe.[3] A reformok hatására az államháztartás és közüzemi vállalataik közszolgáltatást végző tevékenységére így átfogó centralizáció, a nemzeti tulajdonba vétel és a közjó minél szélesebb körű érvényesítése lépett, vagyis az új CNPG[4]-filozófia. A közszolgáltatások minősége hatással van az emberek életére, illetve az államok gazdasági helyzetére egyaránt.[5] Tanulmányunkban az Állami Számvevőszék azon megállapításait kívánjuk igazolni, miszerint egy jól irányított köztulajdonú vállalat kulcstényezője a fegyelmezettebb gazdálkodási és ellenőrzési szisztéma.[6]
2. Közüzemi vállalatok szabályozása a 2010 utáni magyar állampénzügyi rendszerben
A Magyarországon 2012. január 1-jén hatályba lépő Alaptörvény rendelkezik a nemzeti vagyon felhasználásáról, illetve a nemzeti vagyonnal történő hatékony gazdálkodásról. Az Alaptörvény rendelkezései mellett a nemzeti vagyon struktúráját, a vagyonkezelési szerződésre vonatkozó rendelkezéseket,[7] illetve a vagyongazdálkodást a nemzeti vagyonról szóló törvény 2011. évi CXCVI. törvény (a továbbiakban: Nvt.) szabályozza. A szabályozás kitér arra, hogy a nemzeti vagyon kizárólag közfeladatok ellátására használható fel. Az Alaptörvény rendelkezik arról is, hogy az állami és önkormányzati gazdasági szervezeteknek önállóan és törvényesen kell ellátniuk közfeladataikat, szem előtt tartva a célszerűséget és eredményességet. Bár alapvetően a gazdasági társaságok működtetésének célja a tartós nyereségre törekvés, ugyanakkor a 2006. évi V. törvény a cégnyilvánosságról,
- 4/5 -
a bírósági cégeljárásról és a végelszámolásról (a továbbiakban: Ctv.) lehetővé teszi a non-profit gazdasági társaságok alapítását, így önkormányzati vállalat is működhet nem profitorientált formában.[8] Az Nvt. szabályozza továbbá az állami tulajdonú közüzemi vállalatok működését, míg a Magyarország helyi önkormányzatairól szóló 2011. évi CLXXXIX. törvény (a továbbiakban: Mötv.) az önkormányzati tulajdonban álló gazdasági társaságok gazdálkodását.
2011 előtt a közüzemi vállalatok szabályozása kevésbé volt szigorú, mint az államháztartásé, ennek eredményeképp például 2006-tól jelentős mértékű növekedés volt tapasztalható e vállalatok számában, amely 2011-re állt meg. A közüzemi vállalatok 2011-től kezdődően erősebb törvényi kontroll alá kerültek, amely hozzájárul a jó kormányzás megvalósulásához, illetve a közvagyonnal történő hatékonyabb gazdálkodáshoz. Az erősebb szabályozási és ellenőrzési környezet szükségessé vált, mivel az Állami Számvevőszék által közzétett jelentések[9] rávilágítottak a közüzemi vállalkozások gazdálkodási hiányosságaira, valamint a nem megfelelő vagyonnyilvántartásra.[10] A 2011. évi CXCIV. törvény Magyarország gazdasági stabilitásáról (Stabilitási törvény) rendelkezik az önkormányzati vállalatok hitelfelvételi engedélykötelességére vonatkozóan, illetve az Állami Számvevőszék ellenőrzési jogköre kibővült a közüzemi vállalatok gazdálkodására vonatkozóan. Ez lényeges szabályozásváltozás, hiszen a laza fiskális fegyelemmel bíró, kötelezettségtúlvállaló önkormányzatok részéről a közüzemi vállalataik felé egy erősen kifogásolható tulajdonosi ellenőrzési kontroll érvényesült, sőt az önkormányzatok és a közüzemi vállalataik közötti adósságtranszfer-ügyleteket is számos kritika érte, amelynek 2011-ig nem volt lényeges külső ellenőrzési lehetősége a vállalatoknál. A hazai szabályozásnak azonban még számos hiányosságot kellett kiküszöbölni, ugyanis sokáig nem volt elfogadott jogszabály az állami tulajdonú gazdasági társaságok belső kontrollrendszerére vonatkozóan, amely a gazdálkodás hatékonyságára is pozitívan hatna.[11] 2020. január 1-jén lépett hatályba a 339/2019. (XII. 23.) Korm. rendelet, amely a köztulajdonban álló gazdasági társaságok belső kontrollrendszerére vonatkozóan fogalmaz meg szabályokat. A Korm. rendeletben meghatározottakat 2020. július 1-jétől kell alkalmazni valamennyi köztulajdonban álló gazdasági társaságra. Az állami tulajdonú gazdasági társaságok esetében is lényeges a megfelelőség biztosítása.[12] Fontos a szabályozószervek megerősítése, ugyanis a megfelelő szabályozás elősegíti a gazdasági eredményességet.[13] Az önkormányzati tulajdonú gazdasági
- 5/6 -
társaságok esetében is a folyamatos ellenőrzéssel javítható a vállalati működés eredményessége,[14] sőt, a belső kontrollcsatornák kiépítésének megkövetelése további gazdálkodási színvonalat növelő hatású.
A közüzemi vállalatok működésére, gazdálkodására jelentős befolyást gyakorolt ugyanakkor a 2013-tól életbe lépő hatósági árszabályozás ("rezsicsökkentés").[15] A szabályozás eredményeképp első körben a villany-, a gáz-, illetve a távhőszolgáltatás lakossági fogyasztói árai csökkentek, majd a víziközmű-, hulladék- és kéményseprő-ipari közszolgáltatásé is.[16] Európai viszonylatban a rezsicsökkentés után a magyar családok fizetnek a második legkevesebbet a gáz- és villanyszolgáltatásért.[17] A hatósági árszabályozás hatására a hátralékkal rendelkező fogyasztók száma, illetve a fennálló tartozások mértéke is csökkent. Az energiaszolgáltatás fogyasztói árainak csökkentése után a magyar háztartásoknál éves szinten kb. 85 ezer forinttal több megtakarítás maradt, míg a víz- és csatornaszolgáltatás, hulladékszállítás, kéményseprés, valamint PB-gáz díjainak csökkentése esetében ez éves szinten kb. 100 ezer forintot jelent.[18]
A rezsicsökkentés a lakosság jövedelmére pozitívan hatott, azonban a közüzemi szolgáltatóknak a bevételkiesés kompenzálásaként még jobban szem előtt kell tartaniuk a költséghatékony gazdálkodást, amivel az árbevétel-kiesés okán jelentkező eredményességi, likviditási szempontokat kompenzálni tudják.
3. Közüzemi vállalatok gazdálkodásának sajátosságai
A közüzemi gazdasági társaságok közvagyonnal gazdálkodnak, így e vállalatoknál is kiemelten fontos a költséghatékony, rentábilis működés.[19] A 2008-as válságot követően a közüzemi vállalatoknál is megjelent a túlzott eladósodás veszélye, a hatékony működést akadályozó tényezők és működési kockázatok. A válságon túlmenően a közüzemi gazdálkodók működésére a hatósági árszabályozás, illetve a 2010 utáni államreform is jelentős hatással van. Az utóbbi években valamennyi gazdálkodónál (így a költségvetési rend szerinti gazdálkodóknál is) a működésük során előtérbe került a vállalkozás folytatása számviteli alapelv érvényesülése.[20] Nemzetközi kutatások vizsgálták a könyvvizsgálói jelentések tartalmát, a vállalkozás folytatása számviteli alapelv érvényesülését a válság ideje alatt.[21] A közüzemi vállalatok esetében elvárt az alapelv mindenkori érvényesülése, ugyanis a közvagyonból
- 6/7 -
finanszírozzák közfeladataik ellátását.[22] Ezen vállalati kör esetében lényeges megfigyelni, hogy a működés során milyen módon érvényesülnek a felelős társaságirányítás szempontjai.[23] Az államnak meghatározó a szerepe a gazdasági életben, a közszolgáltatások eredményessége, az állam teljesítőképessége közvetlenül hat a gazdaság hatékonyságára.[24] A közüzemi vállalatoknál azért is kiemelten fontos a jövőbeli működőképesség vizsgálata, mert a tevékenységük beszüntetése negatívan érintheti az egész társadalmat, a lakosság életszínvonalának, életminőségének romlását idézheti elő. A működőképességet befolyásolja, hogy e vállalati körre nem pusztán a piaci viszonyok vannak hatással, hanem erősebben a gazdaságpolitikai intézkedések, a politikai környezet és a jogszabályváltozások is, sőt, az utóbbi hónapokban olyan egészségügyi problémák tömegesedése, amely a közszolgáltatások folyamatos biztosítását még erősebben "megköveteli", valamint a termelő és szolgáltató piaci vállalkozások igen nagy mértékű leállása, a munkaerő karanténba kerülése ellenére a folyamatos közszolgáltatásokat alanyi állampolgári jogon várja el.
Az alábbi, 1. ábra szemlélteti, hogy mely tényezők lehetnek a működésképtelenség jelei, mikor vonható kétségbe a vállalkozás folytatása számviteli alapelvének érvényesülése:
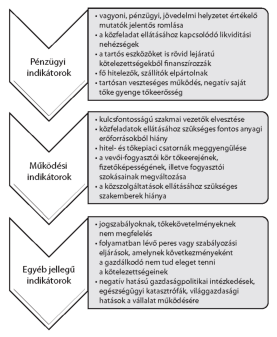
1. ábra Működési nehézségeket jelző indikátorok
(Forrás: Lentner 2015, 766. alapján továbbfejlesztett ábra)
- 7/8 -
Empirikus kutatásunk a széles körű közpénzügyi reformok hatását vizsgálja a rezsicsökkentéssel érintett budapesti közüzemi szolgáltatók működőképességére. Korábbi tanulmányok[25] már felhívták a figyelmet az önkormányzati vállalatok jövedelmezőségének visszaesésére, ugyanakkor Zéman és szerzőtársai[26] nem támasztották alá az önkormányzati vállalatoknál a hitelképesség romlását a 2013 és 2016 közötti időszakra vonatkozóan. Azonban e vállalatokra is jellemző (ahogyan a klasszikusan piaci alapokon működő kis-és középvállalatokra) a megfelelő hitelbiztosítékok hiánya.[27]
4. A vállalkozás folytatása elvének érvényesülése a budapesti közüzemi szektor vállalatainál
Kutatásunkban állami és önkormányzati közüzemi szolgáltató vállalatokat vettünk górcső alá. A közüzemi vállalatok az évek alatt számos változáson mentek keresztül.[28]
Állami tulajdonú társaság a villamosenergia- és földgázszolgáltató szektorban működő vállalat. (A vizsgált vállalatok a Budapesti Elektromos Művek Nyrt., illetve a Főgáz Kft.) A földgázszolgáltató vállalat a Nemzeti Közművek Zrt. 100%-os részesedésű vállalata. A Nemzeti Közművek Zrt. további 100%-os részesedésű vállalata, amely vizsgálatunk szempontjából kiemelendő, a villamosenergia-szolgáltató közüzemi vállalat szegedi székhellyel működik, így azt nem vizsgáltuk. A vizsgált víz-, hulladék- és távhőszolgáltató vállalat önkormányzati tulajdonban áll. (Vizsgált vállalatok a Fővárosi Vízművek Zrt., az FKF Nonprofit Zrt. és a Főtáv Zrt.) A 2016-ban bejegyzett NHKV Zrt., amely a Magyar Nemzeti Vagyonkezelő Zrt. 100%-os részesedésű vállalata, nem képezte vizsgálatunk tárgyát, ugyanis a társaság működése a vizsgált időszakunk egészét nem fogta át. Elemzésünk tárgya olyan közüzemi vállalatok gazdálkodása, amelyek Budapesten működnek, és különböző ágazatokban (távhő, földgáz, villamos energia, víz- és hulladékágazat) tevékenykednek. Kutatásunkba olyan közüzemi vállalatokat vontunk be, amelyek működésére a hatósági árszabályozás bevezetése meghatározó szereppel bírt. Tanulmányunkban arra kerestük a választ, hogy a szigorúbb szabályozás és ellenőrzési rendszer, illetve a hatósági árszabályozás milyen hatással volt a közüzemi vállalatok gazdálkodására, illetve hogyan érvényesül a vállalkozás folytatásának elve a vizsgált vállalatok esetében. Vagyis annak számszaki igazolására törekedtünk, hogy a rezsicsökkentések hatására óhatatlanul bekövetkező vállalati nettó árbevétel "fékeződését" az érintett ágazatokban tevékenykedő közüzemi szolgáltatók a rájuk vonatkozó szigorúbb szabályozás és ellenőrzési rendszer által hogyan képesek kompenzálni, és ennek bemutatásaként, eredményességi-hatékonysági mutatóik hogyan alakulnak. Kutatásunk során öt állami vagy önkormányzati tulajdonú közüzemi vállalat nyilvánosan elérhető beszámolóit vettük alapul, és ezek alapján képeztünk a gazdálkodásukat szemléltető mutatószámokat.
- 8/9 -
A mutatószámok utalnak a gazdasági társaságok vagyoni, pénzügyi és jövedelmi helyzetére. A vizsgált villamosenergia- és földgázszolgáltató vállalat állami tulajdonban áll, míg a távhő-, víz- és hulladékágazatban működő társaságok önkormányzati tulajdonban állnak. A kutatásba vont közüzemi szolgáltatók kiválasztásánál a Budapesten történő folyamatos működés volt a szempont, és maga a budapesti minta, vagyis a vállalatok-ágazatok mérete és az általuk ellátott fogyasztói kör nagysága, amely széles körű következtetések levonására adhat alapot.
Az 1. táblázat a vizsgált vállalatok a képzett mutatószámokhoz felhasznált mérleg-és eredménykimutatás-adatait tartalmazza.
1. táblázat A vizsgált vállalatok mérleg- és eredménykimutatás-adatai (adatok eFt-ban)
(Forrás: adott időszaki éves beszámolók alapján a szerzők összeállítása)
| Ágazat | Távhőszolgáltató | Földgázszolgáltató | ||||
| Időszak/Mérleg- és eredmény- kimutatás-adatok | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 |
| Forgóeszközök | 20 192 045 | 24 039 883 | 17 904 348 | 7 016 277 | 5 442 992 | 2 818 692 |
| Készletek | 449 335 | 961 150 | 437 704 | 227 208 | 235 003 | 255 830 |
| Saját tőke | 38 428 258 | 39 462 894 | 37 469 226 | 22 710 230 | 22 710 230 | 24 887 674 |
| Kötelezettségek | 15 266 830 | 8 787 056 | 17 654 555 | 7 308 275 | 3 019 166 | 6 565 267 |
| Rövid lejáratú kötelezettségek | 15 253 168 | 8 742 158 | 17 438 353 | 7 308 275 | 3 019 166 | 3 765 267 |
| Mérlegfőösszeg | 60 104 595 | 64 941 576 | 73 603 052 | 35 537 691 | 31 615 900 | 36 869 289 |
| Adózott eredmény | 1 716 306 | 624 516 | 736 839 | 4 491 608 | 1 138 962 | 2 177 444 |
| Értékesítés nettó árbevétele | 54 544 543 | 41 570 732 | 44 555 478 | 23 937 318 | 18 627 002 | 17 244 047 |
| Ágazat | Villamosenergia-szolgáltató | Vízi közmű | ||||
| Időszak/Mérleg- és eredmény- kimutatás-adatok | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 |
| Forgóeszközök | 41 948 000 | 36 372 000 | 54 670 000 | 6 007 246 | 9 259 000 | 10 555 000 |
| Készletek | 1 091 000 | 1 787 000 | 2 386 000 | 203 970 | 1 011 000 | 666 000 |
| Saját tőke | 131 195 000 | 154 730 000 | 175 116 000 | 72 581 984 | 12 441 000 | 17 044 000 |
| Kötelezettségek | 75 416 000 | 61 286 000 | 72 719 000 | 6 579 234 | 106 637 000 | 107 030 000 |
| Rövid lejáratú kötelezettségek | 42 256 000 | 37 270 000 | 42 411 000 | 4 976 096 | 7 422 000 | 6 373 000 |
| Mérlegfőösszeg | 206 611 000 | 226 296 000 | 247 835 | 98 564 009 | 123 070 000 | 128 061 000 |
| Adózott eredmény | 18 386 000 | 14 115 000 | 14 934 000 | 1 418 953 | 815 000 | 544 000 |
| Értékesítés nettó árbevétele | 239 208 000 | 185 807 000 | 214 516 000 | 27 340 474 | 39 335 000 | 36 323 000 |
- 9/10 -
| Ágazat | Hulladékszolgáltató | ||
| Időszak/Mérleg- és eredmény- kimutatás-adatok | 2011 | 2015 | 2018 |
| Forgóeszközök | 22 142 438 | 13 376 740 | 15 652 612 |
| Készletek | 2 121 622 | 2 099 726 | 1 971 026 |
| Saját tőke | 33 958 606 | 33 219 618 | 32 674 261 |
| Kötelezettségek | 12 987 930 | 4 984 458 | 11 484 390 |
| Rövid lejáratú kötelezettségek | 12 532 010 | 4 984 458 | 8 448 439 |
| Mérlegfőösszeg | 57 879 974 | 52 611 290 | 61 931 622 |
| Adózott eredmény | 2 337 757 | 322 415 | -253 136 |
| Értékesítés nettó árbevétele | 39 091 823 | 34 975 405 | 32 746 386 |
A 2. táblázat a vizsgált társaságok likviditási mutatóit tartalmazza a 2011-es, 2015-ös és 2018-as évekre vonatkozóan. A vizsgált évek választásának oka, hogy az önkormányzati adósság-konszolidáció[29] folyamata 2011-ben kezdődött és 2014-re ért véget, illetve a közpénzügyi reformok zöme is ebben az időszakban realizálódott, így képet kaphatunk a 2015-ös év vizsgálata során arról, hogy a szabályozási környezet szigorításának és az önkormányzati pénzügyi konszolidáció, illetve feladatcentralizáció hatására a budapesti önkormányzat területén közszolgáltatást végző vállalatok gazdasági környezete hogyan változott, illetve a 2015-ös évben már érezhetőek voltak a 2013-ban bevezetett hatósági árszabályozás hatásai is. A 2018-as év pedig a tanulmány írásának időpontjában rendelkezésre álló legutolsó beszámolóval lezárt időszak. Az elemzési időintervallum közel 10 évet fog át, vagyis megfelelően hosszú időszak következtetések levonására.
2. táblázat A vizsgált vállalatok pénzügyi helyzetének alakulása 2011-es, 2015-ös és 2018-as években (adatok számértékben)
(Forrás: a szerzők szerkesztése)
| Mutató | Likviditási ráta | Likviditási gyorsráta | ||||
| Ágazat/Vizsgált évek | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 |
| Távhőszolgáltató | 1,324 | 2,750 | 1,027 | 1,294 | 2,640 | 1,002 |
| Földgázszolgáltató | 0,960 | 1,803 | 0,749 | 0,929 | 1,725 | 0,681 |
| Villamosenergia-szolgáltató | 0,993 | 0,976 | 1,289 | 0,967 | 0,928 | 1,233 |
| Vízi közmű | 1,207 | 1,248 | 1,656 | 1,166 | 1,111 | 1,552 |
| Hulladékszolgáltató | 1,767 | 2,684 | 1,853 | 1,598 | 2,262 | 1,619 |
A vállalkozások pénzügyi helyzetének megítélése során azok likviditási mutatóit kell megvizsgálni. A likviditási mutató értéke elfogadható, ha meghaladja az 1,3-as értéket,
- 10/11 -
és fizetőképesség szempontjából kiemelkedően jónak mondható, ha értéke 1,8 felett alakul. A likviditási gyorsráta figyelmen kívül hagyja a legkevésbé likvid forgóeszközöket (készletek értékét),[30] és az így képzett mutatószám elfogadható értéke, ha 1 fölött alakul.[31]
Ami a 2. táblázat adataiból elsőként szembetűnik, hogy a távhő-, a földgáz- és a hulladékszolgáltatással foglalkozó vállalatok fizetőképessége 2015-ben alakult a legkedvezőbben, a mutatók értékei a vizsgált időszak alatt ebben az évben voltak a legmagasabbak. Az energiaszolgáltató és a víziközmű-társaságok esetében folyamatos javulást figyelhetünk meg a mutatók értékeiben. A határértékeket figyelembe véve (azaz, hogy egy gazdasági társaság likviditási mutatója abban az esetben tekinthető kiemelkedőnek, ha meghaladja az 1,8-as értéket) mindössze a hulladékszolgáltató vállalat esetében mondható el a kiváló pénzügyi helyzet. Az energiaszolgáltató vállalat esetében a kiugró 2018. évi eredmények sem feltétlen a jó gazdálkodási helyzetre utalnak, ugyanis a likviditási mutató magas értéke hosszú távon a jövedelmezőség visszaesését eredményezheti. Miáltal elemzésünk a likviditás tendenciájára irányult, így mélységi vizsgálatot e területen nem végeztünk.
A 2. és 3. ábra a vizsgált vállalatok tőkeszerkezetét szemléltető mutatók alakulását mutatja.
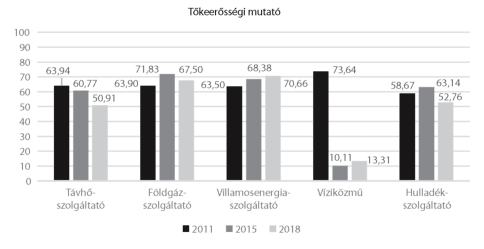
2. ábra A vizsgált vállalatok tőkeerősségi mutatóinak alakulása 2011-ben, 2015-ben és 2018-ban (adatok százalékban)
(Forrás: a szerzők szerkesztése)
A saját tőke arányánál, vagyis a tőkeerősségi mutató értékénél fontos, hogy 50% felett alakuljon, ugyanis ez esetben a vállalat saját tőkéjének értéke meghaladja a kötelezettségeinek értékét. A víziközmű-vállalat esetében a vagyoni helyzet erőteljes romlást mutat 2015-ben
- 11/12 -
és 2018-ban. A tőkeerősségi mutató ilyen mértékű visszaesése az eredményes gazdálkodás ellehetetlenülését eredményezheti. A távhő-, földgáz-, energia- és hulladékszolgáltató gazdasági társaságok mutatói stabil tőkehelyzetet jeleznek.
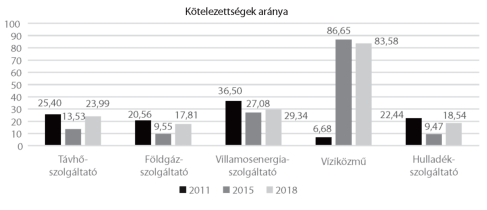
3. ábra A vizsgált vállalatok kötelezettségeinek alakulása 2011-ben, 2015-ben és 2018-ban (adatok százalékban)
(Forrás: a szerzők szerkesztése)
A vizsgált vállalatok kötelezettségeinek nagyobb hányadát főként rövid lejáratú kötelezettségek teszik ki, kivéve ez alól a víziközmű-vállalat 2015. és 2018. évi értékeit, ugyanis ezen időszakban a vállalat hosszú távú kötelezettségeinek értéke megnőtt, a beruházási és fejlesztési hitelek állománya emelkedett. A távhő-, a földgáz-, az energia- és a hulladékszolgáltató társaságoknál 2015-ben jellemző a megfelelő fizetőképesség mellett az alacsony adósságállomány, 2018-ra azonban mind a négy vállalat kötelezettségeinek aránya megnőtt. A saját tőke és kötelezettségek aránya mutatókat megvizsgálva összességében megállapítható, hogy a víziközmű-szolgáltatást nyújtó gazdasági társaságon kívül a közüzemi vállalatok vagyoni helyzete stabil volt a vizsgált időszakban.
A vállalatok pénzügyi és vagyoni helyzetének vizsgálata mellett értékeltük azok jövedelmezőségi helyzetét is (3. táblázat).
3. táblázat A vizsgált vállalatok rentabilitásának alakulása 2011-ben, 2015-ben és 2018-ban (adatok számértékben)
(Forrás: a szerzők szerkesztése)
| Mutató | ROE | ROS | ROA | ||||||
| Ágazat / Vizsgált évek | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 |
| Távhőszolgáltató | 0,045 | 0,016 | 0,020 | 0,031 | 0,015 | 0,017 | 0,029 | 0,010 | 0,010 |
| Földgázszolgáltató | 0,198 | 0,050 | 0,087 | 0,188 | 0,061 | 0,126 | 0,126 | 0,036 | 0,059 |
| Villamosenergia-szolgáltató | 0,140 | 0,091 | 0,085 | 0,077 | 0,076 | 0,070 | 0,089 | 0,062 | 0,060 |
| Vízi közmű | 0,020 | 0,066 | 0,032 | 0,052 | 0,021 | 0,015 | 0,014 | 0,007 | 0,004 |
| Hulladékszolgáltató | 0,069 | 0,010 | -0,008 | 0,060 | 0,009 | -0,008 | 0,040 | 0,006 | -0,004 |
- 12/13 -
A rentabilitás vizsgálatakor a vállalatok sajáttőke-arányos (ROE), árbevétel-arányos (ROS) és eszközarányos (ROA) nyereség mutatóit vettük górcső alá. A mutatók értékelésekor elvárt, hogy pozitív legyen, illetve a növekedésük utal a stabil jövedelmezőségre. A hulladékszolgáltató vállalat esetében 2018-ban nem teljesült e feltétel, és a mutatók értékei negatívan alakultak a veszteséges gazdálkodás eredményeképp. Valamennyi vizsgált vállalatnál elmondható, hogy a jövedelmezőségi mutatók értékei visszaesést mutatnak 2018-ban a korábbi időszakokhoz képest.
4. táblázat A vizsgált vállalatok adózott eredményének és értékesítés nettó árbevételének alakulása 2011-ben, 2015-ben és 2018-ban (adatok százalékban)
(Forrás: a szerzők szerkesztése)
| Mutató | Adózott eredmény alakulása, a szá- zalékos változás mértéke az előző vizsgált évhez képest | Árbevétel alakulása, a százalékos változás mértéke az előző vizsgált évhez képest | ||||
| Ágazat / Vizsgált évek | 2011 | 2015 | 2018 | 2011 | 2015 | 2018 |
| Távhőszolgáltató | - | -63,613 | 17,986 | - | -23,786 | 7,180 |
| Földgázszolgáltató | - | -74,642 | 91,178 | - | -22,184 | -7,424 |
| Villamosenergia-szolgáltató | - | -23,230 | 5,802 | - | -22,324 | 15,451 |
| Vízi közmű | - | -42,563 | -33,252 | - | 43,871 | -7,657 |
| Hulladékszolgáltató | - | -86,208 | -178,512 | - | -10,530 | -6,373 |
A jövedelmezőség alakulása mellett érdemes megfigyelni az azt befolyásoló értékek alakulását, azaz az adózott eredmény, illetve az értékesítés nettó árbevételének változását a korábbi vizsgált évhez (2015-ös évben a 2011-es évhez, 2018-as évben a 2015-ös évhez) viszonyítva, (lásd: 4. táblázat). Például a távhőszolgáltató vállalatnál az adózott eredmény 63,613%-kal csökkent, míg az árbevétel 23,786%-kal 2015-re a 2011. évi adatokhoz képest. 2018-ra, 2015-höz képest pedig 17,986%-os emelkedés figyelhető meg.
Bár a likviditási, vagyoni és jövedelmezőségi mutatók alapján a vállalatok gazdálkodása a 2015-ös évben jobbára javulást mutatott, ám az adózott eredményük, illetve árbevételük értéke jelentősen csökkent. A legnagyobb mértékű visszaesést azonban a hulladékgazdálkodó cég tárgyévi eredménye mutatta, amikor 2018-ban negatívba fordult az értéke. Eredményesség szempontjából a vizsgált időszakban a víziközmű- és hulladékszolgáltató vállalatok teljesítettek a leggyengébben. Miáltal az adózott eredménynek és a jövedelmezőségi mutatóknak a romló tendenciája előbb-utóbb likviditást gyengítő hatásokat is keletkeztet, így a rentabilitás javítása a kritikus ágazatokban célszerű. Összességében azonban elmondható a közüzemi vállalati kör egészére, hogy a hatósági árszabályozás következtében előálló jellemzően (és zömében) közel egynegyedével csökkenő nettó árbevétel-redukció okán az adózott eredményük is visszaesett, ám a likviditási, tőkeellátottsági és jövedelmezőségi mutatóikban ez a mértékű romlás nem jelentkezik, ami az erőforrásaikkal való hatékonyabb célzatú gazdálkodásra és a gazdálkodási folyamatok erősebb ellenőrzöttségére utal. A közüzemi vállalatok képesek a gazdálkodásukat fenntartani, a vállalkozás folytatása
- 13/14 -
számviteli alapelvét érvényesíteni, és egyidejűleg a rezsicsökkentéssel megcélzott alacsonyabb lakossági fogyasztói árak is érvényesülnek, jobban igazodva a lakosság fizetőerő-képességéhez. A közüzemi vállalatok az állampénzügyi reformok és ennek részeként a hatósági árszabályozás bevezetésének következtében a közszolgáltatásokat a korábbiakhoz képest gazdasági, de főleg társadalmi vetületben eredményesebben tudják biztosítani. Ám a pozitív irányú elmozdulásnak még további potenciális lehetőségei vannak, sőt, célszerű is a gazdálkodás színvonalát, a hatékonyságot bizonyos területeken tovább javítani, fejleszteni (gondolunk itt például a hulladékgazdálkodásra).
5. A gazdasági társaságok működését befolyásoló járvány okozta különleges jogrend
A közüzemi vállalatok közszolgáltatás-ellátó kapacitását igen nagymértékben befolyásolják a nemzeti gazdaságpolitikai térből, eseményekből, illetve a világgazdaságból "begyűrűző" hatások. Az eszkalálódó egészségügyi-járványügyi problémák pedig mint új típusú rizikófaktorok definiálhatók. A 2020-as év elejétől kiterebélyesedő járvány negatív gazdasági hatásai (termelés leállása a piaci szektorban, munkaerő időleges távol tartása a munkahelyektől) ellenére a közszolgáltatások folyamatos vitele az állam működése, illetve a társadalom szempontjából elvárt. Budapest területén közüzemi szolgáltatást végző vállalatok működésfenntartása a kialakult járványügyi helyzet és annak hatósági kezelése a vállalkozás folytatása számviteli alapelv érvényesülését, mint a működésfenntartás számviteli-gazdálkodási követelményét még jobban felértékeli.
A magyar kormány 2020. március 11-én veszélyhelyzetet hirdetett Magyarország egész területére az élet- és vagyonbiztonságot veszélyeztető tömeges megbetegedést okozó humán járvány következményeinek elhárítása, a magyar állampolgárok egészségének és életének megóvása érdekében.[32] A járvány jelentős megrázkódtatást okozott mind a világgazdaságnak, mind pedig a vállalatok gazdálkodásának. A gazdasági társaságok a munkaerő távolmaradásával, a megrendelések visszaesésével, majd hirtelen fellépő likviditási nehézséggel szembesültek, amely hosszú távon a működés ellehetetlenüléséhez vezethet. A kormány éppen ezért számos gazdaságpolitikai intézkedést hajtott végre a pénzügyi nehézségekkel küzdő vállalatok érdekében.[33] Ilyen beavatkozások a koronavírus-világjárvány nemzetgazdaságot érintő hatásainak enyhítésére tett azonnali intézkedések, a szociális hozzájárulási adófizetési kötelezettség alóli mentesülés bizonyos ágazatokban (mint például vendéglátás, sport-, szórakoztató, szabadidős tevékenységek, televízióműsor gyártása
- 14/15 -
stb.), a fizetési moratórium bevezetése.[34] (A kézirat lezárásának időpontjában[35] a fizetési moratórium a közüzemi tartozások megfizetésére még nem terjedt ki.) Ezek az intézkedések kihatással voltak a közüzemi vállalatok működésére is, és a kormány mindemellett kialakította az ország működéséhez szükséges létfontosságú állami és nem állami gazdasági társaságok veszélyhelyzeti feladatellátásának szakmai támogatását.[36] A Honvédelmi Minisztérium közleménye szerint 2020. március 19-én a Honvédelmi Irányító Törzsek 71 vállalatnál (amely 2020. március 25-én 84 cégre emelkedett) kezdték el a munkát,[37] azaz feladatuk a létfontosságú magyar gazdasági társaságok biztonságos és zavartalan működésének elősegítése. Ez az intézkedés több állami és önkormányzati tulajdonú vállalatot is érintett. E közfeladatot ellátó vállalatok, ahol a Honvédelmi Irányító Törzsek megjelentek, többek között a víz- és csatornaszolgáltató, hulladékgazdálkodással foglalkozó, villamosenergia-, áram- és földgázszolgáltató, személyszállítást végző, médiaszolgáltató társaságok. S mindezek alapján konstatálható, hogy a közüzemi szolgáltató vállalatoknál (így a vizsgálat tárgyául szolgáló budapesti társaságoknál is) a vállalkozás folytatása számviteli alapelvének történő megfelelést, vagyis hatásait tekintve a folyamatos működést, az állam jogi eszközeivel is képes előmozdítani, amit egy új típusú működésfenntartási eszközként azonosítottunk.
6. Összegzés
Kutatásunkban közüzemi vállalatok gazdálkodását vizsgáltuk a 2011-es, a 2015-ös és a 2018-as évekre vonatkozóan. A vizsgált vállalatok különböző ágazatokban működnek, ennek eredményeképp egy távhő-, egy földgáz-, egy energia-, egy víziközmű-, valamint egy hulladékszolgáltató társaság gazdálkodásáról, vagyoni, pénzügyi és jövedelmi helyzetéről kaptunk információkat a beszámolók alapján. A kutatás jelentőségét az adja, hogy amennyiben egy közüzemi vállalat beszünteti a tevékenységét, vagy közfeladat-ellátása akadozóvá válik (kiszámíthatatlanná, romló minőségűvé), úgy az súlyos társadalmi problémákhoz vezethet, amely egy jóléti, demokratikus viszonyokra épülő társadalomban kerülendő. Ebből adódóan pedig a közüzemi vállalati kör működésére hatást gyakorló változások elemzése társadalmi-hasznossági vetületű.
A vizsgálati kör kialakításánál szempont volt a jelentős szolgáltatási kapacitás és a fogyasztói kör domináns jellege Budapest főváros adottságaiból kifolyólag, illetve az a tény, hogy ezen ágazatok szolgáltatásai 2013-tól a kormány hatósági árszabályozása
- 15/16 -
által érintettek. Az elemzésből kitűnik, hogy 2015-re - a hatósági árszabályozás hatására - valamennyi vállalat eredményében és nettó árbevételében visszaesés tapasztalható. A "fékeződés" ellenére azonban a beszámolók adataiból képzett hatékonyságot mérő mutatószámok alakulásában egyértelmű és olyan mértékű negatív elmozdulás nem figyelhető meg, mint a vállalati teljesítményi adatoknál (adózott eredmény és árbevétel), sőt a fegyelmezettebb és kontrolláltabb gazdálkodás következtében bizonyos területeken javulás is kimutatható 2018-ra. Összességében a nettó árbevétel és adózott eredmény "fékeződésének" ellenére a közüzemi vállalatok megőrizték a működőképességüket a vállalkozás folytatása számviteli alapelvének érvényesülése mellett. Kutatásunkkal az Állami Számvevőszék előzetes (2016-os)[38] koncepciójának igazolását adtuk, hiszen bizonyítottuk, hogy a nettóárbevételcsökkenés kompenzálására egy fegyelmezettebb gazdálkodási és ellenőrzési szisztéma felé történt elmozdulás, amely a hatósági árszabályozás hatására előálló nettóárbevétel-csökkenést a hatékonyság "terepén" jelentős mértékben képes volt kompenzálni. Megállapítjuk, hogy folyamatos, a költségek mérséklését szem előtt tartó gazdálkodás egyidejűleg nem valósulhatott volna meg a széles körű közpénzügyi reformok nélkül. Vagyis az erősebb törvényi szabályozás, a nagyobb tulajdonosi kontroll hozzájárult a közüzemi vállalatok eredményesebb gazdálkodásához. A tanulmányba foglalt pénzügyi, működési és egyéb vészhelyzet-indikátorok alapján pedig megállapítjuk, hogy a közüzemi szolgáltatás egy olyan különleges szolgáltatási tevékenység, amelynek fenntartása (vagy bizonyos szintjének fenntartása) az államháztartás szereplői részéről a legkritikusabb helyzetben is elvárt.
- 16/17 -
Felhasznált irodalom
1. Auer Ádám (2015): Corporate governance az állami vagy önkormányzati részvétellel működő gazdálkodó szervezetek esetében. In Lentner Csaba szerk.: Adózási pénzügytan és államháztartási gazdálkodás: Közpénzügyek és Államháztartástan II. Budapest, Nemzeti Közszolgálati és Tankönyv Kiadó Zrt., 807-827.
2. Auer Ádám (2018): Helyi önkormányzati részvétellel működő gazdasági társaságok - szervezetfejlesztés társasági jogi eszközökkel. In Auer Ádám - Boros Anita - Szólik Eszter szerk.: Az önkormányzati vagyongazdálkodás aktuális kérdései. Budapest, Dialóg Campus, 9-28.
3. Boros, Anita (2019a): Compliance Audit Issues of State-owned Business Associations. Public Finance Quarterly, No. 4. 542-558. DOI: https://doi.org/10.35551/PFQ_2019_4_6
4. Boros Anita (2019b): Az állami ellenőrzés egy sajátos vállfaja, avagy a megfelelőség (compliance) és az integritás kérdésköre egyes közszféraszervezetek esetében. Pro Publico Bono - Magyar Közigazgatás, 7. évf. 2. sz. 4-27. DOI: https://doi.org/10.32575/ppb.2019.2.1
5. Boros, Anita - Fogarassy, Csaba (2019): Relationship between Corporate Sustainability and Compliance with State-Owned Enterprises in Central-Europe: A Case Study from Hungary. Sustainability, Vol. 11, No. 20. DOI: https://doi.org/10.3390/su11205653
6. Domokos, László (2016): Culmination of the Powers of the State Audit Office of Hungary within the Scope of New Legiaslation on Public Funds. Public Finance Quarterly, No. 3. 291-311.
7. Domokos, László - Várpalotai, Viktor - Jakovác, Katalin - Németh, Erzsébet -Makkai, Mária - Horváth, Margit (2016): Renewal of Public Management. Contributions of State Audit Office of Hungary to enhance corporate governance of state-owned enterprises. Public Finance Quarterly, Vol. 61, No. 2. 178-198.
8. Dúl János (2019): A vagyonkezelési szerződés fogalmáról. Pro Publico Bono - Magyar Közigazgatás, 7. évf. 4. sz. 46-79. DOI: https://doi.org/10.32575/ppb.2019.4.3
9. Hegedűs Szilárd - Zéman Zoltán (2016): Tőkeszerkezeti elméletek érvényesülésének vizsgálata a hazai önkormányzati tulajdonú gazdasági társaságok körében. Statisztikai Szemle, 94. évf. 10. sz. 1032-1049. DOI: https://doi.org/10.20311/stat2016.10.hu1032
10. Hegedűs Szilárd - Novoszáth Péter (2018): Az önkormányzati rendszer átalakításának okai és az adósságkonszolidáció. Területi Statisztika, 58. évf. 6. sz. 595-609. DOI: https://doi.org/10.15196/TS580603
11. Horváth M. Tamás (2015): Magasfeszültség. Városi szolgáltatások. Budapest, Dialóg Campus.
12. Horváth M. Tamás - Bartha Ildikó szerk. (2016): Közszolgáltatások megszervezése és politikái. Merre tartanak? Budapest, Dialóg Campus.
13. Kausar, Asad - Lennox, Clive S. (2017): Balance Sheet Conservatism and Audit Reporting Conservatism. Journal of Business Finance and Accounting, Vol. 44, No. 7-8. 897-924. DOI: https://doi.org/10.1111/jbfa.12256
- 17/18 -
15. Lentner Csaba (2014): A vállalkozás folytatása számviteli alapelvének értékelése: profit és közjószág előállító gazdálkodóknál II. rész. Számvitel Adó Könyvvizsgálat: Szakma, 56. évf. 3. sz. 130-132.
16. Lentner Csaba (2015): A vállalkozás folytatása számviteli alapelvének érvényesülése közüzemi szolgáltatóknál és költségvetési rend szerint gazdálkodóknál - magyar, európai jogi és eszmetörténeti vonatkozásokkal: 31. fejezet. In Lentner Csaba szerk.: Adózási pénzügytan és államháztartási gazdálkodás: Közpénzügyek és Államháztartástan II. Budapest, Nemzeti Közszolgálati és Tankönyv Kiadó Zrt., 763-783.
17. Lentner, Csaba (2017): New Concepts in Public Finance after the 2007-2008 Crisis Economics & Working Capital, No. 1-2. 2-8.
18. Lentner Csaba (2020): East of Europe, West of Asia. Paris L'Harmattan.
19. Mareque, Mercedes - Francisco, López-Corrales - Aurea, Pedrosa (2017): Audit reporting for going concern in Spain during the global financial crisis. Economic Research, Vol. 30, No. 1. 154-183. DOI: https://doi.org/10.1080/1331677x.2017.1305787
20. Molnár, Petronella - Hegedűs, Szilárd (2018): The Analysis of the Accounting Principles of Going Concern through the Hungarian Municipal Companies. Modern Science/Moderni Veda, No. 1. 37-46.
21. Papp Tekla (2018): A gazdasági társaságok. In Barzó Tímea - Papp Tekla szerk.: Civilisztika I. Általános tanok, Személyek joga, Szellemi alkotások joga. Budapest, Dialóg Campus, 349-362.
22. Read, William J. - Ari, Yezegel (2018): Going-Concern Opinion Decisions on Bankrupt Clients: Evidence of Long-Lasting Auditor Conservatism? Advances in Accounting, Vol. 40, 20-26. DOI: https://doi.org/10.1016/j.adiac.2017.12.004
23. Sági Judit (2018): Hitelgaranciák. JURA, 24. évf. 1. sz. 411-418.
24. Sisa, Andrea Krisztina - Hegedűs, Szilárd - Molnár, Petronella (2018): Examination of Capital Structure in the Sector of Local Governemnt Owned Business Organizations: the Role of Controlling in this Sector. In Zéman, Zoltán - Magda, Róbert szerk.: Controller Info Studies II. Budapest, Copy & Consulting Kft., 167-176.
25. Zéman Zoltán - Béhm Imre (2016): A pénzügyi menedzsment controll elemzési eszköztára. Budapest, Akadémiai Kiadó. DOI: https://doi.org/10.1556/9789634540137
26. Zéman, Zoltán - Hegedűs, Szilárd - Molnár, Petronella (2018): Analysis of the Creditworthiness of Local Government-owned Companies with a Credit Scoring Method. Public Finance Quarterly, Vol. 63, No. 2. 176-195.
27. Zéman, Zoltán - Lentner, Csaba (2018): The Changing Role of Going Concern Assumption Supporting Management Decisions after Financial Crisis. Polish Journal of Management Studies, Vol. 18, No. 1. 428-441. DOI: https://doi.org/10.17512/pjms.2018.18.1.32
- 18/19 -
Jogi források
1. Magyarország Alaptörvénye (2011. április 25.)
2. 2006. évi V. törvény a cégnyilvánosságról, a bírósági cégeljárásról és a végelszámolásról
3. 2011. évi CXXVIII. törvény a katasztrófavédelemről és a hozzá kapcsolódó egyes törvények módosításáról
4. 2011. évi CLXXXIX. törvény Magyarország helyi önkormányzatairól
5. 2011. évi CXCIV. törvény Magyarország gazdasági stabilitásáról
6. 2011. évi CXCVI. törvény a nemzeti vagyonról
7. 40/2020. (III. 11.) Korm. rendelet veszélyhelyzet kihirdetéséről
8. A Bizottság (2020/C 91 I/01) Közleménye állami támogatási intézkedésekre vonatkozó ideiglenes keretéről a gazdaságnak a jelenlegi COVID-19-járvánnyal összefüggésben való támogatása céljából
9. 1109/2020. (III. 18.) Korm. határozat az ország működéséhez szükséges létfontosságú állami és nem állami gazdasági társaságok veszélyhelyzeti feladat-ellátásának szakmai támogatásáról
10. 61/2020. (III. 23.) Korm. rendelet a koronavírus világjárvány nemzetgazdaságot érintő hatásának enyhítése érdekében szükséges azonnali intézkedésekről szóló 47/2020. (III. 18.) Korm. rendelet közterhekkel kapcsolatos részletszabályairól és egyes új intézkedésekről
11. 62/2020. (III. 24.) Korm. rendelet a koronavírus világjárvány nemzetgazdaságot érintő hatásának enyhítése érdekében szükséges azonnali intézkedésekről szóló 47/2020. (III. 18.) Korm. rendelet fizetési moratóriumra vonatkozó részletszabályairól
- 19/20 -
Prof. Dr. Lentner Csaba, egyetemi tanár a Nemzeti Közszolgálati Egyetem Államtudományi és Nemzetközi Tanulmányok Karán. Egyetemi tanulmányait a Budapesti Közgazdaságtudományi Egyetemen (ma Budapesti Corvinus Egyetem) abszolválta, ahol közgazdász egyetemi doktori fokozatot is szerzett. 1995-ben avatták a közgazdaságtudományok kandidátusává a Magyar Tudományos Akadémián. 2003-ban közpénzügytanból habilitált. Okleveles adószakértői és könyvvizsgálói szakvizsgákkal rendelkezik, igazságügyi, pénzintézeti és költségvetési területekre. Korábban tudományos rektorhelyettesi, dékánhelyettesi, intézetigazgatói beosztásokat töltött be a Soproni Egyetemen, illetve a Wekerle Sándor Üzleti Főiskolán. Címzetes egyetemi tanára a Szent István Egyetemnek, egyetemi magántanára a Kaposvári Egyetemnek. Tudományos kutatómunkát végzett Cambridge-ben, a Bank of Englandben, a pekingi Minzu Egyetemen, a Federal Reserve washingtoni székhelyén. Közel 500 publikációja jelent meg magyarországi és külföldi folyóiratokban. Wekerle Sándor Tudományos Életműdíjjal és a Magyar Érdemrend tisztikeresztjével kitüntetett közgazdászprofesszor.
- 20/21 -
Molnár Petronella, kutató a Nemzeti Közszolgálati Egyetem Államtudományi és Nemzetközi Tanulmányok Karán. Fő kutatási területei: önkormányzatok fenntarthatósága, önkormányzati tulajdonban lévő gazdasági társaságok működőképessége, a vállalkozás folytatása számviteli alapelv érvényesülése. Egyetemi tanulmányait a Szent István Egyetem Gazdaság- és Társadalomtudományi Karán végezte. Doktori tanulmányait jelenleg a Szent István Egyetem Gazdálkodás- és Szervezéstudományok Doktori Iskolában folytatja. Több egyetemi jegyzet és publikáció szerzője, társszerzője. ■
JEGYZETEK
[1] Lásd bővebben: Lentner 2020, 19-44. részleteiben és összefüggéseiben.
[2] DPM - Decentralization, Privatization, Management.
[3] Lentner 2017, 6.
[4] CNPG - Centralization, Nationalization, Public Good (Lentner elméleti modellje szerinti).
[5] A közszolgáltatások minőségével, a teljesítmény színvonalával és azok hatékonyságával kapcsolatban lásd bővebben: Horváth-Bartha szerk. 2016 tanulmányai.
[6] Domokos et al. 2016, 185.
[7] A vagyonkezelési szerződésekről bővebben: Dúl 2019, 47.
[8] Papp 2018, 352.
[9] A teljesség igénye nélkül lásd például: Jelentés - Az önkormányzatok többségi tulajdonában lévő gazdasági társaságok gazdálkodásának ellenőrzése - Pécs Holding Városi Vagyonkezelő Zrt., Jelentés - Az önkormányzatok belső kontrollrendszere kialakításának és működtetésének ellenőrzése - Dunakeszi, Jelentés - Az önkormányzatok gazdasági társaságai; Jelentés - Az önkormányzatok többségi tulajdonában lévő gazdasági társaságok közfeladat ellátását érintő gazdálkodási tevékenysége szabályszerűségének ellenőrzése - NHSZ Dabas Hulladékgazdálkodási Kft., Jelentés - Az állami tulajdonban (résztulajdonban) lévő gazdálkodó szervezetek vagyonmegőrzési és gazdálkodási tevékenységének ellenőrzése - Pro Rekreatione Közhasznú Nonprofit Kft.
[10] Domokos 2016, 291.; Domokos et al. 2016, 185.
[11] Boros 2019a, 580.
[12] Boros 2019b, 4.
[13] Lásd bővebben: Kecskés 2016.
[14] Lásd bővebben: Boros-Fogarassy 2019.
[15] Lásd bővebben: Lentner 2015.
[16] Budapesti relációban legfontosabb közüzemi szolgáltatást, a személyszállítást/tömegközlekedést (BKV Zrt.) a tanulmány nem érinti, tekintve, hogy a rezsicsökkentés nem érintette ezt az ágazatot.
[17] Megjegyezzük ugyanakkor, hogy tanulmányunkban az - esetlegesen - ezzel párhuzamos adóterhek változását nem vizsgáltuk.
[18] Lentner 2015, 777.
[19] Hegedüs-Zéman 2016, 1033.
[20] Zéman-Lentner 2018, 428-429.
[21] Lásd bővebben: Read-Yezegel 2018; Mareque et al. 2017; Kausar-Lennox 2017.
[22] Lentner 2014, 130.
[23] Auer 2018, 17.
[24] Auer 2015, 811.
[25] Sisa et al. 2018, 174.; Molnár-Hegedűs 2018, 43.
[26] Zéman-Hegedűs-Molnár 2018, 193.
[27] Sági 2018, 416.
[28] Lásd bővebben: Horváth 2015.
[29] Lásd bővebben: Hegedűs-Noyoszáth 2018.
[30] Az elemzés során alkalmazott statisztikai mutatószámoknál a lényegességre, a változások főbb irányainak feltérképezésére törekedtünk, így például a likviditás számításának megannyi módja közül a legegyszerűbb megközelítéseket alkalmaztuk, ennélfogva az inkurrens, immobil készleteket, behajthatatlan követelések kategóriáit figyelmen kívül hagytuk a számlálóban szereplő forgóeszközök meghatározásánál.
[31] Zéman-Béhm 2016 vállalatértékelésre vonatkozó metódusa alapján.
[32] 40/2020. (III. 11.) Korm. rendelet veszélyhelyzet kihirdetéséről.
[33] Lásd bővebben: A Bizottság (2020/C 91 I/01) Közleménye állami támogatási intézkedésekre vonatkozó ideiglenes keretéről a gazdaságnak a jelenlegi COVID-19-járvánnyal összefüggésben való támogatása céljából.
[34] 61/2020. (III. 23.) Korm. rendelet a koronavírus világjárvány nemzetgazdaságot érintő hatásának enyhítése érdekében szükséges azonnali intézkedésekről szóló 47/2020. (III. 18.) Korm. rendelet közterhekkel kapcsolatos részletszabályairól és egyes új intézkedésekről; 62/2020. (III. 24.) Korm. rendelet a koronavírus világjárvány nemzetgazdaságot érintő hatásának enyhítése érdekében szükséges azonnali intézkedésekről szóló 47/2020. (III. 18.) Korm. rendelet fizetési moratóriumra vonatkozó részletszabályairól.
[35] Kézirat lezárása: 2020. 03. 30.
[36] 1109/2020. (III. 18.) Korm. határozat.
[37] 2011. évi CXXVIII. törvény alapján.
[38] Lásd: Domokos et al. 2016, 178.
Lábjegyzetek:
[1] A szerző Prof. Dr., egyetemi tanár, Nemzeti Közszolgálati Egyetem, Államtudományi és Nemzetközi Tanulmányok Kar, Kormányzástani és Közpolitikai Tanszék, Lentner.Csaba@uni-nke.hu.
[2] A szerző tudományos segédmunkatárs, Nemzeti Közszolgálati Egyetem, Államtudományi és Nemzetközi Tanulmányok Kar, Kormányzástani és Közpolitikai Tanszék, Molnar.Petronella@uni-nke.hu.