https://doi.org/10.59851/jk.81.06.2
A tanulmány a magyar önkormányzatok pénzügyi autonómiájának átalakulását vizsgálja. A 2011 utáni reformok a korábban széleskörű önkormányzati autonómia jelentős szűkülését eredményezték: megváltozott a helyi vagyon jogi státusza, több közszolgáltatási feladat államosításra került, és erősödött a központi pénzügyi felügyelet. Elemezzük a jogi kontroll bővülését, az adósságkezelés új eszközeit, a kormányhivatalok költségvetési ellenőrzési gyakorlatát és az ASP-rendszer valós idejű pénzügyi nyomon követését. A jogi keretek vizsgálatát empirikus adatokkal egészítjük ki, különös tekintettel az Európai Helyi Önkormányzatok Chartájának való megfelelésre.
Tárgyszavak: önkormányzati pénzügyek, pénzügyi függetlenség, Magyarország, helyi önkormányzatokról szóló törvény, centralizáció, államosítás
The article examines the transformation of the financial autonomy of Hungarian local governments. Following the 2011 constitutional and legislative reforms, previously extensive local autonomy decreased significantly. We analyze the changing legal status of municipal assets, the successive waves of the centralization of public service tasks, and the strengthening of central financial over- sight, including new debt control instruments and the budgetary monitoring role of county (metropolitan) government offices. The study also assesses the impact of the mandatory ASP system, which enables real-time financial supervision. Our legal analysis is complemented by empirical data and an analysis of compliance with the European Charter of Local Self-Government.
Keywords: local government finances, financial autonomy, Act on Local Governments of Hungary, centralization, nationalization
A magyar önkormányzati pénzügyi rendszer változásait elsősorban a magyar önkormányzati rendszer átalakulása befolyásolja. Hangsúlyozni kell, hogy az önkormányzatok koncepciója átalakult a 2012. január 1-jén hatályba lépett Alaptörvény nyomán. Az új alkotmányos szabályozás viszonylag széles körű szabályozási szabadságot biztosít az önkormányzati jog számára. Az önkormányzati jog alapvető szerkezete nem változott. Van egy alapvető törvény a településekről, de az Alaptörvény kihirdetése után új törvényt, a Magyarország helyi önkormányzatairól szóló 2011. évi CLXXXIX. törvényt (a továbbiakban: Mötv.) fogadtak el.
Az Alaptörvény rendelkezésein alapuló szabályozási megközelítés legfontosabb eleme az önkormányzatiság természetének koncepciójában bekövetkezett paradigmaváltás volt. Az Alaptörvény 32. cikke tartalmazza a települési önkormányzatok főbb hatásköreit. Ezeket a hatásköröket - a korábbi alkotmányos szabályozással ellentétben - nem "önkormányzati alapjogokként" határozzák meg, és az új szabályozás kiemeli, hogy a helyi önkormányzatok ezeket a hatásköröket csak "törvény keretein belül" gyakorolhatják. A korábbi paradigma - amelyet a Kjellberg csoportosítása[1] alapján az autonóm modellbe tartozó szabályozásként lehetett értelmezni - egy amely integrált modellként jellemezhető modellé alakult. Így az új önkormányzati rendszer egyik legfőbb jellemzője annak fokozatos centralizációja lett:[2] a közszolgáltatások nyújtása központosítottabbá vált, az államigazgatás szolgáltatásszervezési hatáskörei megerősödtek, a korábbi törvényességi ellenőrzés törvényességi felügyeletté alakult át.[3] E tanulmány fő célja ennek az átalakulásnak, azaz a települési pénzügyi autonómia folyamatos csökkenésének az elemzése, ami több jogalkotási lépésen és a magyarországi helyi önkormányzatiság komplex társadalmi-gazdasági és szabályozási ökoszisztémájának átalakulásán alapult.
Elemzésünkben különböző tudományágak módszereit alkalmazzuk, - elsősorban a jogtudományi módszereket, különösen a szabályozási keret dogmatikus elemzését. Így tanulmányunk III. pontjában megvizsgáljuk az Mötv. átalakulását és a pénzügyi szabályozási rendszer változásait. Hasonlóképpen szeretnénk bemutatni az önkormányzati feladatokra vonatkozó reformokat, a korábbi helyi közügyek "államosítását" és annak hatását az önkormányzati pénzügyekre.
Az önkormányzatok pénzügyi függetlenségének szabályozása mellett röviden szólunk az önkormányzatok pénzügyi mozgásterét alakító egyéb jogi keretekről is, így különösen az uniós fejlesztési források kezelésével kapcsolatos kérdésekről, valamint az e-kormányzásnak a magyar pénzügyi igazgatásra gyakorolt hatásairól, különös
- 253/254 -
tekintettel az új nemzeti pénzügyi platformok centralizációt erősítő elemeire.
Hasonlóképpen áttekintjük az önkormányzati pénzügyek jogi gyakorlatát is. Ennek középpontjában a fővárosi és vármegyei kormányhivatalok jogi felügyeleti tevékenysége áll, amelyek a központi kormány regionális ügynökségei. Ezeket politikai kinevezésű főispánok vezetik, és az önkormányzatok törvényességi felügyeletéért felelősek. A gyakorlat felülvizsgálata a Kúria pénzügyi kérdésekben hozott önkormányzati törvényességi felügyeleti határozatainak vizsgálatára épít. Az elemzés a Kúria határozatainak adatbázisán alapul: elemeztük a bíróság által hozott összes határozatot, és megvizsgáltuk az adott ágazatot, az önkormányzatok politikai affiliációját, a vizsgált helyi önkormányzat méretét és a Kúria döntésének tartalmát. Ezen adatbázis és elemzés alapján nemcsak a jogi kérdéseket szeretnénk vizsgálni, hanem igazgatástudományi kérdéseket is elemezni kívánunk.
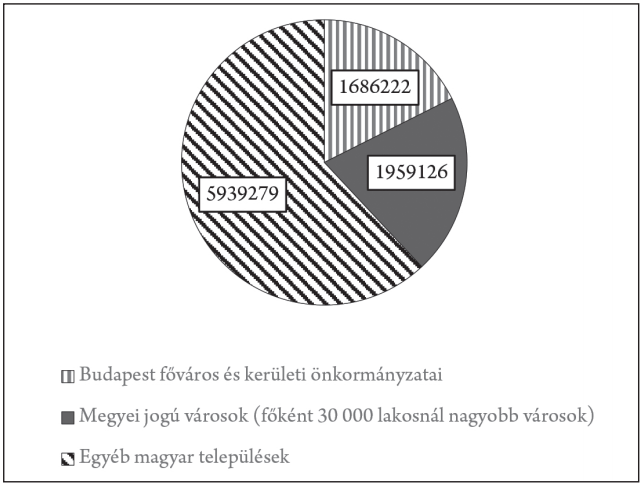
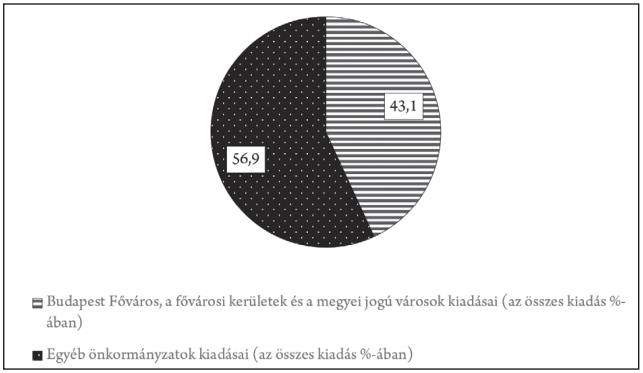
A települési önkormányzatok pénzügyeinek fontos része, hogy az egyenlítő funkciót betöltő állami támogatásokat nagy mértékben (nagyságrendileg 30%-ban) a helyi önkormányzatok saját bevételeiből és azon belül is elsősorban a helyi iparűzési adóból finanszírozzák. Az úgynevezett szolidaritási hozzájárulás kötelező közteher azoknak a településeknek, amelyek jelentős bevételekkel rendelkeznek a helyi iparűzési adóból. A magyar települési rendszer azonban rendkívül töredezett, a bevételek erősen koncentráltak. Amint az 1. ábrán látható, ezek elsősorban a nagyvárosi önkormányzatok (Budapest Főváros Önkormányzata, Budapest kerületi önkormányzatai és a megyei jogú városok), amelyek a magyar népesség 38,03%-át fedik le (lásd 1. ábra), de a magyar önkormányzati rendszer kiadásainak 43,1%-költik el.[4]
1. ábra
A települési önkormányzatok népessége 2024-ben
Forrás: KSH https://www.ksh.hu/stadat_files/fol/hu/fol0013.html (2026.05.04.)
2. ábra
A települési önkormányzatok (ideértve a fővárosi önkormányzat) kiadásai 2024-ben (milliárd forint)[5]
Forrás: https://www.ksh.hu/stadat_files/fol/hu/fol0013.html (2026.05.04.)
A helyi önkormányzatok működésében szerzett csaknem két évtizedes tapasztalatokra alapozva a 2010-es parlamenti választásokon alkotmányozó többséget szerző politikai erők célul tűzték ki a magyar közigazgatás reformját, és ennek érdekében alapvető, rendszerszintű változásokat hajtottak végre a helyi önkormányzati rendszerben. Ennek első lépéseként a parlament elfogadta az Mötv.-t, preambuluma szerint "az Alaptörvényben meghatározott önkormányzati jogok kiteljesítése, a helyi önkormányzáshoz szükséges feltételek megteremtése, a nemzeti együttműködés erősítése, a települések önfenntartási képességének elősegítése, valamint a helyi közösség
- 254/255 -
öngondoskodásra való képességének erősítése érdekében" (figyelembe véve az Európai Helyi Önkormányzatok Chartájának - a továbbiakban: Charta - alapelveit).[6] Ki kell emelnünk, hogy az Mötv. szövege szűken értelmezve nem ütközik a Charta rendelkezéseivel, de ha megvizsgáljuk egyes rendelkezéseit (például a kormányhivatal vezetőjének egyes hatásköreit, különösen a 2024/2025-ös módosítás nyomán bevezetett pénzügyi felügyeleti jogosítványokat) vagy más kapcsolódó törvényeket (például a nemzeti vagyontörvényt, a stabilitási törvényt), akkor fennáll a veszélye, hogy vagy az Alaptörvény, vagy egyes nemzetközi befektetésvédelmi és versenyjogi szabályok sérülhetnek.[7]
Az Mötv. javaslatának miniszteri indokolása is jelzi azt a jogalkotói célt, hogy egy modern, költséghatékony, feladatorientált önkormányzati rendszert hozzanak létre, amely azonban szigorúbb kereteket szab az önkormányzati autonómiának, mint a korábbi, az Ötv. rendelkezésein alapuló szabályozás. Ez a jogalkotói döntés összefüggésbe hozható azzal, hogy - amint arra az Állami Számvevőszék több alkalommal is rámutatott - a helyi önkormányzati szektor pénzügyi egyensúlya több alkalommal megbomlott, ami az államháztartás egészére negatív hatásokkal járt. A fenti, önkormányzati szervezeti jogi változások mellett gyökeresen átalakult az önkormányzatok feladatrendszere is, a 2012-től induló ágazati reformok nyomán a helyi közszolgáltatások csaknem kétharmadának megszervezése az államigazgatás hatáskörébe került, és a helyi önkormányzatok és szerveinek hatósági hatáskörei is jelentősen szűkültek.[8]
Harmadszor, érdemes rámutatni, hogy a fent vázolt, az állami közigazgatási renddel való következetes összehangolás jegyében végrehajtott rendszerszintű változásoknak szociológiai is volt "káros hatása": a csökkentett felelősségek és hatáskörök leértékelték a polgármesteri tisztség presztízsét.[9] A következőkben elsőként a feladatfinanszírozási rendszert és a hitelfelvétel korlátozását tekintjük át, amelyek a legszorosabban kapcsolódnak az Mötv. által bevezetett újításokhoz.
Az Mötv. által bevezetett feladatfinanszírozási rendszer tagadhatatlan újdonság volt, amely sok tekintetben új korszakot hozott. Általánosságban elmondható, hogy az Ötv. alapvetően szabad felhasználású finanszírozási rendszerét egy kötött modell váltotta fel.[10] Az Mötv. hatálybalépése "áttervezte" a forrásszabályozásra épülő finanszírozási rendszer alapvető kereteit. A megváltozott jogi környezet nemcsak a pénzügyi szabályozás "finomhangolását" tette szükségessé, hanem arra is rákényszerítette a helyi önkormányzatokat, hogy újragondolják korábbi irányítási gyakorlatukat, átszervezzék a helyi adózást és a különböző kiadásaikat. A helyi önkormányzatok feladatfinanszírozásával kapcsolatban az Mötv. rendelkezései arra irányultak, hogy biztosítsák a helyi önkormányzatok számára a kötelező önkormányzati feladatok meghatározott feltételek mellett történő végrehajtásához szükséges működési kiadásokat.
Az Mötv. feladatfinanszírozási szabályrendszerével kapcsolatban azonban meg kell jegyeznünk, hogy a tényleges költségvetési támogatás kiszámítása egyrészt a kiadási igények meghatározásán alapul. Másrészt a feladatfinanszírozás sajátos jellegét úgy is meg lehet határozni, hogy a költségvetési támogatást kizárólag a helyi önkormányzat működési kiadásaira lehet felhasználni, és például fejlesztési vagy beruházási költségek finanszírozására nem. Ez nem azt jelenti, hogy az önkormányzat által a feladatalapú finanszírozás keretében kapott összeg kizárólag a kérdéses feladatra fordítható, hanem azt, hogy az összes feladatalapú finanszírozást évente fel kell használni a kötelező önkormányzati feladatok ellátásának biztosítására, és az önkormányzatnak el kell számolnia a felhasznált összeget.[11] A fenti megoldást azonban rugalmasabbá teszi az Mötv. 117. § (1) bekezdésének b) pontja, amely lehetővé teszi az önként vállalt feladatok központi költségvetési támogatását, valamint az Mötv. 118. § (2) bekezdése, amely a helyi önkormányzatok működőképességének megőrzéséhez teszi lehetővé a központi költségvetésből történő támogatások nyújtását. Ki kell emelni, hogy ez a sajátos támogatás továbbra is a központi államigazgatás diszkrecionális döntésén alapul.[12]
Ebben az összefüggésben ki kell emelni, hogy a feladatfinanszírozás bevezetése némileg túllépett az előző két évtized valós tapasztalataira adott kényszerű reakció keretein. Vannak olyan szakirodalmi álláspontok, amelyek azzal érvelnek, hogy a feladatfinanszírozás politikai szlogenjét soha nem támasztotta alá egy világosan meghatározott pénzügyi mechanizmus,[13] amint azt a feladatfinanszírozás során figyelembe veendő kritériumok néha szubjektív és elvont jellege is illusztrálja. Jóllehet, a fenti állítással lehet vitatkozni, azonban tagadhatatlan, hogy a 2010 utáni finanszírozási rendszer erősítette az
- 255/256 -
önkormányzati alrendszernek a központi államigazgatástól való függőségét.
Az önkormányzati pénzügyek terén a 2010-es parlamenti választások után elindított alkotmányreform-folyamatban prioritásként kezelték az önkormányzatok újbóli, illetve további eladósodásának megakadályozását. Jóllehet, elsősorban 2006 és 2010 között valóban jelentősen megnőtt az önkormányzati alrendszer eladósodottsága, amely részben az alulfinanszírozással, részben a beáramló uniós forrásokhoz kapcsolódó önrész finanszírozásával függött össze, a szakirodalom kiemeli, hogy az semmiképpen sem volt olyan nagyságrendű és kezelhetetlen, hogy indokolta volna a hatáskörök drasztikus újraelosztását, az önkormányzati közszolgáltatási feladatok jelentős szűkítését.[14]
E cél elérése érdekében a magyar Alaptörvény a helyi önkormányzatok pénzügyi autonómiájának két aspektusát érinti. Az N) cikk (1) bekezdése a költségvetési gazdálkodás alapelveiként annak kiegyensúlyozottságát, az átláthatóságot és a fenntarthatóságot hangsúlyozza, azonban az alkotmányos szabályozási szintre tekintettel nem tartalmaz a fenti deklaráció jellegű szabályt kitöltő rendelkezéseket.[15]
Az úgynevezett adósságfék intézményesítésének szempontjából különösen fontos az Alaptörvény 34. cikkének (5) bekezdése, amellyel a jogalkotó végső soron a helyi önkormányzatok hitelfelvételének aktív ellenőrzésén alapuló rendszert hozott létre.[16] Az Alaptörvény rendelkezése nem köti össze ezt a feladatkört a fenntartható költségvetési gazdálkodás elvét kimondó fenti rendelkezéssel, noha az adott pénzügyi évben fennálló egyensúly hosszú távon fenntarthatatlan lehet. Az adósságfék tárgyát képezi a "kölcsönfelvétel vagy más kötelezettségvállalás" kifejezés, amely lényegében további az értelmezési kérdéseket vethet fel. A nyelvtani értelmezés lehetővé tenné, hogy az Alaptörvényben meghatározott korlátozást alkalmazzák a helyi önkormányzatok bevételeinek felhasználására vonatkozó bármely nyilatkozatra vagy határozatra, de ez súlyosan korlátozná a helyi önkormányzatok pénzügyi autonómiáját és megbéníthatná a gazdasági tevékenységet. Ezért egy szűkebb megközelítésen alapuló értelmezés érvényesül a törvényi szintű szabályozásban, a kapcsolódó joggyakorlatban és a jogirodalomban is.[17] A vonatkozó alaptörvényi szabályozásból az következik, hogy a törvényi feltételek keretein alapuló, a Kormány előzetes hozzájárulására is szükség van.
Lényegében tehát a magyar Alaptörvény lehetőséget teremtett a törvényhozás számára, hogy - ha azt megfelelőnek tartja - törvényt fogadjon el, amely a helyi önkormányzatok bizonyos adósságot teremtő ügyleteinek érvényességét feltételhez vagy a kormány hozzájárulásához köti. A törvényhozás élt az Alaptörvényben biztosított felhatalmazással, és e célból elfogadta a Magyarország gazdasági stabilitásáról szóló 2011. évi CXCIV. törvényt (a továbbiakban: Gst.), majd ennek felhatalmazása alapján, a törvény végrehajtási rendeleteként a Kormány elfogadta a 353/2011. (XII. 30.) Korm. rendeletet. Az adósságkorlátozási rendszerben főszabály szerint a helyi önkormányzat csak a Kormány előzetes hozzájárulásával vállalhat érvényesen a Polgári törvénykönyv szerinti kezességet és garanciát, valamint köthet adósságteremtő ügyleteket.[18] A törvény az általános szabály merevségét sajátos kivételi szabályokkal oldja.[19]
Összességében a Kormány nem végez formális ellenőrzési tevékenységet, amely azt jelentené, hogy betekintést nyer az önkormányzati adósság alakulásába, hanem inkább aktívan kívánja alakítani az egyes önkormányzatok pénzügyi mozgásterét. Ezt támasztják alá a jogi eszköz bevezetését követően hozott egyedi döntések, amelyek néha zöld utat adtak bizonyos adósságteremtő tranzakcióknak, néha pedig akadályokat gördítettek a tervezett cselekmények elé.[20] A mára kialakult gyakorlat alapján megállapítható, hogy az adósságfék jogi szabályozása, bár elengedhetetlen és garanciális jellegű, nem zárja ki a politikai megfontolások alapján hozott egyedi döntések lehetőségét, mivel a döntések kormányzati aktus jellegére tekintettel - amely alapján a döntést nem kell indokolni, s azzal szemben jogorvoslatnak nincs helye - nem ismertek a döntések meghozatalának szempontjai.[21]
- 256/257 -
A helyi önkormányzatok pénzügyeinek fontos része, hogy az egyenlítő funkciót betöltő állami támogatásokat nagy mértékben a helyi önkormányzatok saját bevételeiből, a helyi iparűzési adóból finanszírozzák. Az úgynevezett szolidaritási hozzájárulás kötelező közterhelés azoknak a településeknek, amelyek jelentős bevételekkel rendelkeznek a helyi iparűzési adóból.
A kialakuló tendenciák egyértelműen a központi államigazgatás szigorúbb ellenőrzése és a helyi önkormányzatokkal való intenzívebb kapcsolatok irányába mutatnak. A szakirodalomban általánosan elfogadott nézet szerint a közigazgatás átszervezése a helyi önkormányzatok autonómiájának csökkenéséhez és a megye közszolgáltatói szerepének megszűnéséhez vezetett.[22] Horváth M. Tamás szavaival élve elmondható, hogy a módosítások eredményeként csökkent a települési önkormányzatok vagyonának védelme, ezzel lebontva a települési önkormányzatok gazdasági alapja és a központi kormányzat rendelkezési joga közötti falakat.[23]
Az állam és a helyi önkormányzatok közötti kapcsolat újragondolása megmutatkozik a felelősségi körök és hatáskörök átalakításában, a járási és a fővárosi kerületi hivatalok 2013. január 1-jei létrehozásában, a helyi közszolgáltatások jelentős részének központosításában, a (vár)megyei önkormányzatok nem teljesen önkéntes "átprofilozásában", valamint a pénzügyi és gazdasági keret átalakításában. Annak ellenére, hogy objektívnek és kiszámíthatónak ígérkeznek, a fent tárgyalt jogi eszközök mindegyike számos szubjektív elemet tartalmaz, amelyek, ellentétben az eredetileg megfogalmazott jogalkotási célokkal, bizonytalan helyzetet teremthetnek a helyi önkormányzatok számára. Felmerül a kérdés, hogy egy adott kötelező feladatnak milyen mértékű normatív támogatása van az egyes önkormányzatokban, illetve, hogy a Kormány milyen feltételek mellett ad előzetes jóváhagyást egy adósságot teremtő kötelezettségvállaláshoz - a norma szövegén túlmenően. A következtetések között érdemes kiemelni azt is, hogy a feladatfinanszírozási rendszer intézményesítése - amelynek tervezése könnyen érthető módon történt - összefüggésben állt az adósságkonszolidációs folyamattal.
Az egységes közigazgatáson belül a központi (állami) és a helyi (önkormányzati) hatalom közötti kapcsolatok kialakítása természetesen elkerülhetetlen, és bizonyos szempontból még indokolt is, de szükséges az önkormányzati autonómia garantálása.[24] Magyary Zoltán 1942-es alapvető művében így fogalmazott: "Az önkormányzatiság alapgondolata az, hogy ha valamit jónak akarunk, azt magunknak kell megtennünk".[25] Azonban ez a feladat csak az autonómia integritásának garantálásával valósítható meg, ami az önkormányzatiság lényege. Ezt azért is érdemes hangsúlyozni, mert a leghitelesebb hazai szakirodalom véleményével összhangban úgy tűnik, hogy az ország átszervezésének folyamata során az önkormányzatiság ideálja általában véve leértékelődik.[26]
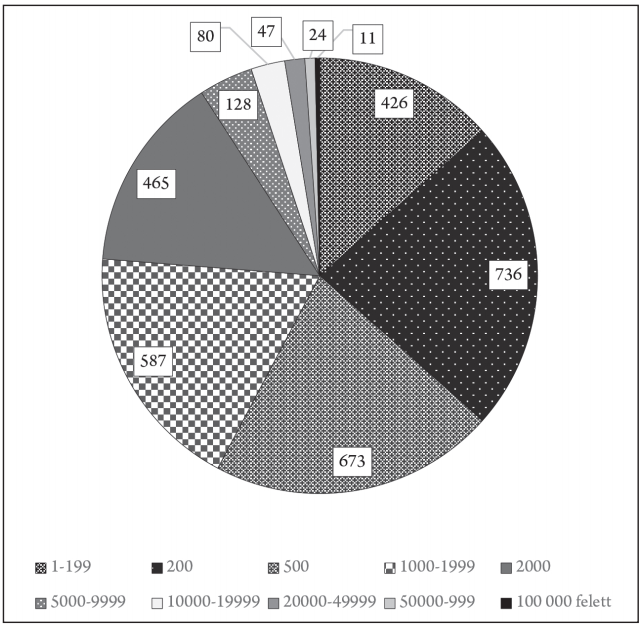
Az elmúlt másfél évtizedben nem csak az önkormányzati pénzügyeket szabályozó általános jogszabályok változtak jelentősen. A magyar önkormányzati rendszer egyik legfontosabb átalakulása az önkormányzati feladatok drasztikus változásához kapcsolódik. A szakirodalom is kiemeli, hogy Magyarország önkormányzati rendszere rendkívül fragmentált: Magyarországon 3177 önkormányzat van, amelyek 57,76%-a kevesebb mint 1000 lakosú (lásd 3. ábra).
3. ábra
Az önkormányzatok száma (beleértve Budapest kerületi önkormányzatát is)
Forrás: KSH https://www.ksh.hu/stadat_files/fol/hu/fol0013.html (2026.05.04.)
- 257/258 -
Ezért a magyar önkormányzati rendszer méretgazdaságossági kérdései nemcsak a magyar szakmai, hanem a (köz)politikai viták egyik központi témáját is jelentették az 1990-es és 2000-es években.[27] A 2010-es választások után az új kormány megkezdte ennek a töredezett rendszernek a reformját. A nyugat- és más közép-európai megoldásoktól eltérően, amelyek a helyi önkormányzati egységek koncentrációján alapulnak (elsősorban önkormányzati társulások ösztönzésével, illetve a kisebb önkormányzatok nagyobb egységekbe történő összevonásával),[28] a magyar rendszerben széles körben vette át a korábbi önkormányzati feladatokat az államigazgatás, így azok a központi államigazgatási szervek és területi szerveik hatáskörébe kerültek át. Az önkormányzati feladatok ilyenfajta államosítása egyfajta nehezen lezárható történetnek tűnik. A folyamat már 2011-ben, még az Alaptörvény 2012. január 1-jei hatályba lépése előtt megindult. Az első, 2011. november 15-én hatályba lépett törvény az államigazgatási szervek hatáskörébe utalta a megyei önkormányzatok és az általuk korábban fenntartott (közszolgáltatást biztosító) intézmények összes vagyonát és vagyoni jogait, valamint a Budapest Főváros Önkormányzata által fenntartott egészségügyi intézmények összes vagyonát és vagyoni jogait, valamint ezen intézmények fenntartását és működtetését. Így 2012-ben a megyei önkormányzatok pénzügyi, politikai és akár társadalmi jelentősége is radikálisan csökkent, ami ezeknek az önkormányzatoknak az éves költségvetéséből is látható (lásd a 4. ábrát). Így a kulturális, szociális, gyermekvédelmi és egészségügyi szakellátási feladatok többsége egyértelműen az államigazgatás ellátási felelősségi körébe került.
4. ábra
A megyei önkormányzatok kiadásai (millió HUF)
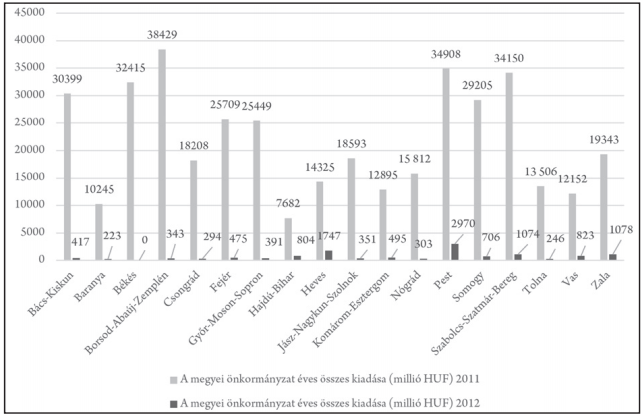
Forrás: 2011-2012. évi megyei önkormányzati zárszámadási rendeletek
Az államigazgatási feladatellátás előretörésének fő hulláma 2012 és 2014 között zajlott le. Az első lépést a 2012. évi XXXVIII. és a 2013. évi XXV. törvények[29] jelentették, amelyek előírták a közvetlenül vagy közvetve, gazdasági társaságokon keresztül a települési önkormányzatok fenntartásában álló fekvőbeteg-ellátó intézmények, az ugyanazon intézményen belül működő járóbeteg-ellátó szolgáltatások, valamint azok vagyona és tulajdonjogai átruházását. A közoktatási intézmények helyzete eltérő, itt kétlépcsős államosítás volt megfigyelhető. A közoktatásról szóló 2011. évi CXC. törvény (Nkt.) értelmében az óvodák kivételével a közoktatási intézmények fenntartása és irányítása központi kormányzati feladat lett, ezen intézmények infrastruktúrájának irányítása 2016-ig önkormányzati feladat maradt, majd 2017. január 1-jén az államigazgatás szervezetrendszere (a tankerületi központok, mint sajátos dekoncentrált szervek) átvette ezeknek a létesítményeknek a működtetését is. A fenti folyamattal összhangban a szociális ellátásokkal kapcsolatos jelentős feladatok is 2015-től az államigazgatás felelősségi körébe kerültek át. A fenti átszervezés utolsó szakaszában (2022/23-ban) bizonyos egészségügyi alapellátások, például az egészségügyi látogatói szolgáltatások és az alapvető sürgősségi ellátás is államosításra kerültek. A fenti változások jelentős hatással voltak az önkormányzati pénzügyi rendszerre is, az önkormányzati rendszer kiadásai a feladatok átadása nyomán jelentősen csökkentek (lásd az 5. ábrát).
5. ábra
A települési kiadások GDP-ben kifejezett aránya (%) 2010 és 2024 között Magyarországon és az EU-ban
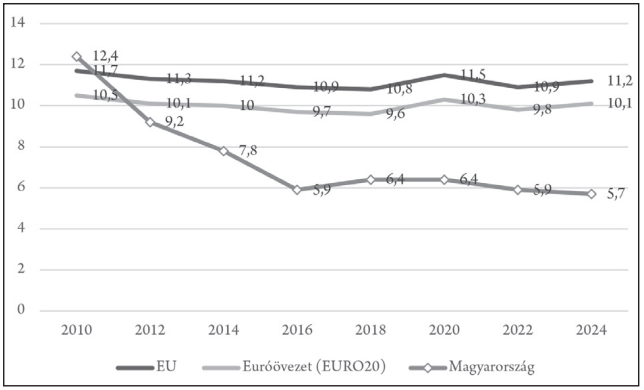
Forrás: ECOSTAT COFOG[30]
- 258/259 -
Amennyiben az egyes ágazatokra tekintünk, kiemelhetjük, hogy ez a folyamat általános volt, de nem minden szektort érintett ugyanolyan súllyal. Az önkormányzati kiadások legjelentősebb csökkenése az egészségügy és az oktatás területén figyelhető meg, azonban a helyi önkormányzati feladatellátás szerepének (és ezzel a kiadásoknak) a csökkenése kevésbé volt radikális a szociális ellátás területén, valamint még kevésbé jelent meg a kulturális közszolgáltatások területén (lásd 6. ábra). Megemlíthető, hogy ezek a tendenciák korrelációt mutatnak bizonyos választási attitűdökkel is. Az egészségügy és az oktatás ugyanis az a két szektor, amelyek a magyar állampolgárok választási attitűdjének és politikai érdeklődési prioritásainak elemzése során fontosnak bizonyultak a szakirodalom adatai alapján.[31]
6. ábra
Az önkormányzati kiadások alakulása (a GDP %-ában) a különböző közszolgáltatási ágazatokban (2010-2022)[32]
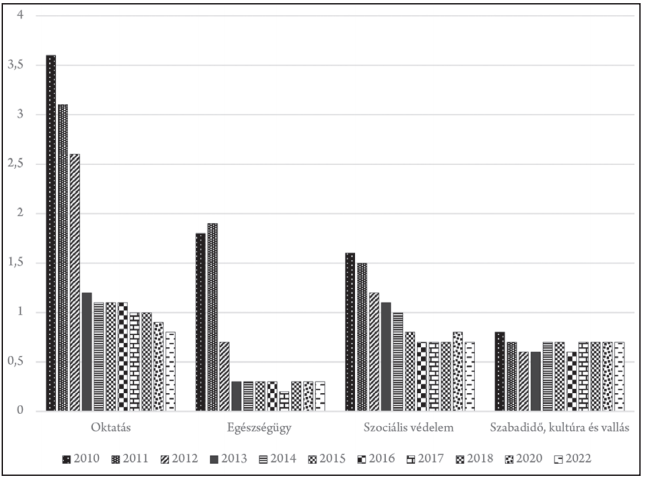
Forrás: KSH
A magyar pénzügyi rendszerben az önkormányzati bevételek részben saját bevételeken, különösen helyi adókon és az önkormányzatok vagyongazdálkodásból származó bevételeken alapulnak, de a központi költségvetés támogatásának szerepe is fontos eleme a helyi pénzügyi rendszernek. A magyar Alkotmánybíróság megállapította, hogy ez a támogatás a települési finanszírozás kötelező és szerves részét kell, hogy képezze.[33] Ezért e támogatások felhasználásának ellenőrzése a helyi önkormányzati pénzügyek külső ellenőrzése fontos részének tekinthető. Ezeket a támogatásokat a magyar jogrendszerben a Magyar Államkincstár vármegyei és fővárosi igazgatóságai (a továbbiakban: vármegyei igazgatóságok) folyósítják. Számos támogatásról a vármegyei igazgatóságok egyedi, az általános közigazgatási rendtartásról szóló 2016. évi CL. törvény (a továbbiakban: Ákr.) eljárási rendszerének hatálya alá tartozó hatósági határozattal döntenek, de a támogatások többségét automatikusan folyósítják az önkormányzatok által szolgáltatott adatok alapján, s csupán a felhasználás szabályszerűsége körében folytatnak utólagos hatósági ellenőrzést. Az Áht. a fenti általános keretek között azonban különleges ellenőrzési eljárásokat vezetett be. Így az önkormányzati pénzügyekre vonatkozóan létezik egy "hagyományos" hatósági ellenőrzési eljárás: ennek oka, hogy az önkormányzatok autonómiája miatt a központi költségvetési támogatás kontrollja nem értelmezhető hierarchikus ellenőrzési tevékenységként, hanem az önkormányzatok államszervezeten belüli relatív függetlensége egy közhatalmi közigazgatási jogalkalmazási, azaz hatósági eljárás bevezetését eredményezte még az 1990-es években.[34] (Ezek az eljárások a kisebb, állami támogatásra szoruló településeken különösen jelentős szerepet játszanak. Az államháztartásról szóló 2011. évi CXCV. törvény (a továbbiakban Áht.) az ellenőrzés Ákr.-t kiegészítő szabályai körében az ellenőrzést ellátó vármegyei igazgatóságoknak számos többletjogosultságot biztosított a központi költségvetési források védelmének érdekében, így azok közvetlenül beszedhetnek pénzt az önkormányzatok számláiról, ha az állami támogatásra vonatkozó szabályok megsértését állapítják meg.
A Pénzügyminisztérium befolyásának másik fontos eleme az Application Service Provider (ASP) rendszer kötelező bevezetése volt. Ez új fordulópontot jelentett a közigazgatás helyi önkormányzati platformjainak fejlődésében. Ez a rendszer, amely lehetővé teszi az önkormányzatok pénzügyi gazdálkodásának valós idejű nyomon követését, a korábbi igazgatási és számviteli rendszerek reformját is magával hozta. Az ASP, amely platformként értelmezhető, 2016. július 1-jétől fokozatosan kerül bevezetésre az összes helyi önkormányzatnál. A rendszer egységes számviteli és kapcsolódó admi-
- 259/260 -
nisztratív felületet biztosít. Az ASP-rendszer bevezetése miatt a települések korábbi különálló platformjait a központi rendszerekhez igazították.[35] Így a költségvetésért felelős tárca (a cikk 2026. februári lezárásakor hatályos kormányzati rendszerben a Nemzetgazdasági Minisztérium) által irányított Magyar Államkincstár valós időben nyomon követheti az összes önkormányzati pénzügyi tranzakciót és az ahhoz kapcsolódó tényleges önkormányzati tevékenységet.[36]
Az Európai Unió a regionális politikák kiemelkedő szereplőjévé vált, ugyanis az Unió kohéziós politikája széles körben hozzájárul az önkormányzatok által ellátott szolgáltatások fejlesztéséhez. Ráadásul az európai strukturális és beruházási alapok (ESB-alapok) szerepe Magyarországon különösen jelentős. A 2014-2020-as uniós költségvetési ciklusban a visegrádi országok nagymértékű uniós finanszírozásban részesültek: az Eurostat nemzeti számlákra vonatkozó adatai szerint az ESB alapokból nyújtott támogatások összege GDP-jük 1,91-3,06 %-át tette ki (lásd a 7. ábrát).
7. ábra
Az EU-tól (éves ESB-alapokból, 2014-2020) kapott támogatások a 2014-2020-as GDP átlagának arányában (folyó piaci árakon, %-ban)
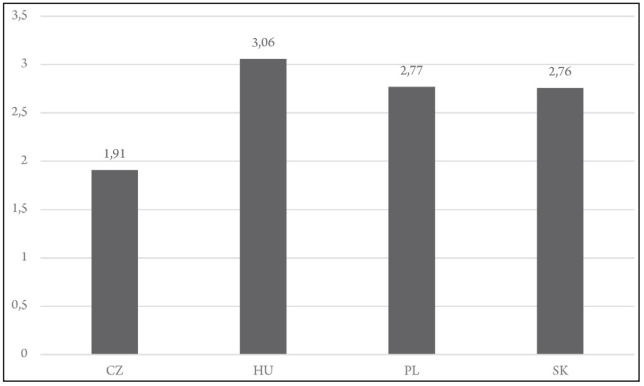
Forrás: Eurostat nemzeti számlák 2014-2020 és
https://cohesiondata.ec.europa.eu/countries
Az uniós alapok irányítási, elosztási és ellenőrzési mechanizmusai ezért a magyar önkormányzati finanszírozás fontos részét képezik. Az önkormányzatok fejlesztései erősen építenek ezekre a forrásokra. A fenti ellenőrzési és irányítási mechanizmusban központi szerepet játszanak az irányító hatóságok és közreműködő szervek, amelyek közül a területfejlesztési célú operatív programok (TOP, TOP Plusz) kezelése révén kiemelt szerepe van a (kézirat lezárásának idején fennálló) kormányzati rendszerben a Közigazgatási és Területfejlesztési Minisztériumnak, a Nemzetgazdasági Minisztériumnak, valamint közreműködő szervként e területen is a Magyar Államkincstárnak.[37] A 2014-2020-as költségvetési ciklusokban ugyanis a magyar önkormányzati fejlesztési projektek több, mint 90%-a az Európai Unió kohéziós alapjainak társfinanszírozásával zajlott.[38] Így az uniós alapok ellenőrzésével a központi államigazgatási szervek erős hatást gyakorolnak az fejlesztési közpolitikákra is, hiszen e támogatások azok fő forrásai közé tartoznak. A nemzetközi szakirodalomban kiemelik, hogy az autoriter kormányzás jegyeit mutató egyes országokban ezeket az alapokat "politikai fegyverként" használják.[39] Mint korábban említettük, látható, hogy a legnagyobb magyar önkormányzatok - Budapest Főváros Önkormányzata, a fővárosi kerületi önkormányzatai és a megyei jogú városok - enyhe többségét az ellenzéki pártok[40] által dominált közgyűlések és polgármesterek vezetik (lásd a 8. ábrát).
- 260/261 -
8. ábra
A magyar nagyvárosi önkormányzatok politikai hovatartozása (Budapest fővárosi önkormányzat, Budapest kerületi önkormányzatai, megyei jogú városok) 2024
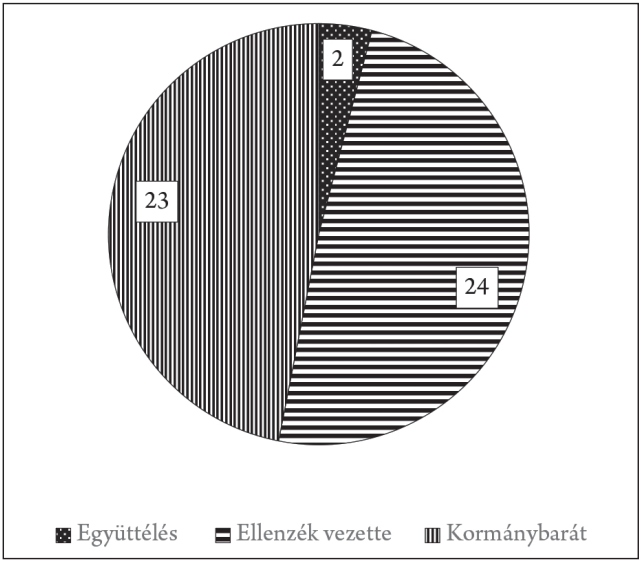
Forrás: NVB[41]
A helyi önkormányzatok tevékenységei és mulasztásai tekintetében az Mötv. alapján a fővárosi és vármegyei kormányhivatalok törvényességi felügyeleti hatáskörökkel rendelkeznek. Ki kell emelni, hogy a kormányhivatalok a kormányzati igazgatásról szóló 2018. évi CXXV. törvény 2. § (4) bekezdésére figyelemmel politikai vezetésűnek minősülnek, így a hivatalok egyszemélyi vezetője, a főispán az előbb említett jogszabályhely alapján egyértelműen politikai vezetőnek minősül.[42] Elemzésünk viszonylag széles bázisra épített, ugyanis az összes, a vármegyei közigazgatási hivatalok által a helyi (azon belül is elsősorban települési) önkormányzatok rendeleteivel szemben indított normakontroll eljárás nyilvánosan elérhető és szabadon hozzáférhető az interneten (a https://kuria-birosag.hu/hu/onkugy weboldalon). A II. pontban említettük, hogy ezekből a bírósági határozatok elemzésével egy saját adatbázist építettünk.
Ki kell emelni, hogy az önkormányzati rendeletek számához képest viszonylag alacsony a kúriai eljárások száma. 2024-ben az önkormányzati rendeletek mindössze 3,34%-ával szemben nyújtottak be a kormányhivatalok törvényességi észrevételt, s a vármegyei kormányhivatalok mindössze 46 kúriai eljárást indítottak (lásd a 9. ábrát).
9. ábra
Önkormányzati rendeletek, a megyei kormányhivatalok jogsértésekről szóló értesítései és a Kúria önkormányzati rendeletek jogszerűségével kapcsolatos eljárásai 2024-ben
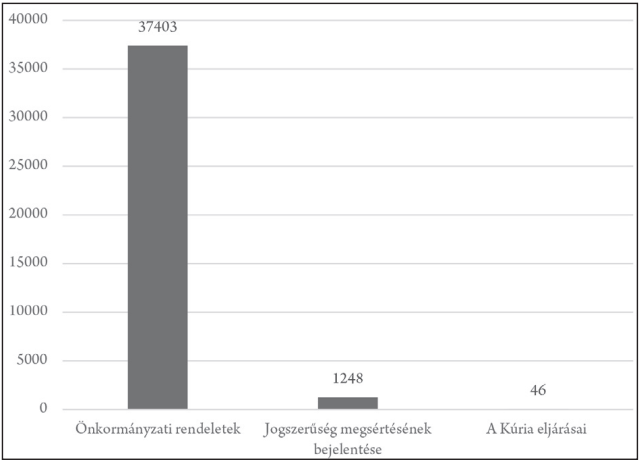
Forrás: Kúria[43]
A Kúria döntései jelentős részben pénzügyi tárgyú pénzügyi rendeletek felülvizsgálatát jelentették, a normakontroll ügyek 32,18%-a ilyen helyi jogszabályokhoz kötődött. Ezekben az ügyekben jelentős változás figyelhető meg: az időszak első felében, 2012 és 2017 között, a Kúria tevékenysége a helyi adózásra összpontosult, de 2018 óta a helyi költségvetés áll az eljárások középpontjában, így az elmúlt 7 évben gyakrabban fordultak elő a politikailag érzékenyebb ügyek (lásd a 10. ábrát).
10. ábra
Pénzügyi határozatok a Kúria önkormányzati normakontroll eljárásaiban 2012 és 2024 között (az ügyek %-ában)
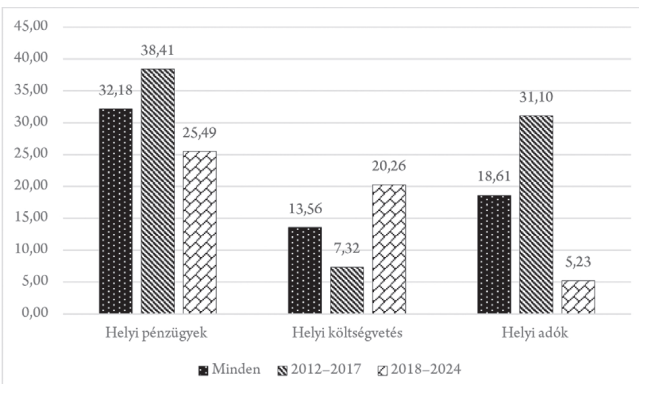
Forrás: Saját szerkesztés a Kúria adatbázisa[44] alapján
- 261/262 -
* * *
Összefoglalás a "nem önkormányzatoknak való vidékről" ekként adható. Mint láthatjuk, a magyar önkormányzati rendszer ma már rendkívül centralizáltnak tekinthető, amit a külföldi szakirodalomban vizsgált helyi autonómia index is tükröz.[45] Cikkünkben kiemeltük, hogy ennek a centralizált jellegnek egyik legfontosabb tényezője a magyar önkormányzatok viszonylag korlátozott pénzügyi függetlensége. Ez a centralizált rendszer fokozatosan alakult ki, és különböző eszközökön és korlátozásokon alapul, amelyek az általános pénzügyi szabályozáshoz, a közszolgáltatások széles körű államosításához, továbbá az önkormányzati számlák felügyeletéhez és kezeléséhez kapcsolódnak. Így a béka megfőtt: az elmúlt 15 évben az önkormányzati pénzügyi autonómia Magyarországon erőteljesen korlátozottá vált. ■
JEGYZETEK
[1] Kjellberg, Francesco: The Changing Values of Local Government. The Annals of the American Academy of Political and Social Science. 1995/540. 40-50.
[2] Horváth M. Tamás: Újra-decentralizáció. Jogtudományi Közlöny. 2025/12. https://doi.org/10.59851/jk.80.12.6.
[3] Szente, Zoltán: Local government in Hungary: A creeping centralization? In: Panara, Carlo - Varney, Mike (eds.): Local Government in Europe. The 'fourth level' in the EU multilayered system of governance. London, Routledge, 2013. 178-180. https://doi.org/10.4324/9780203766729-7.
[4] Péteri Gábor: Helyi pénzügyek szabályozása: négy évtized útkeresése. In: Bódi Ferenc - Pálné Kovács Ilona (szerk.): Önkormányzati választások, az önkormányzatiság három évtizede Magyarországon. Budapest, Gondolat Kiadó, 2025.
[5] Az Eurostat adatai és a magyarországi városi típusú önkormányzatok éves pénzügyi jelentéséről szóló önkormányzati rendeletek alapján, továbbá Péteri: i. m.
[6] Lásd az Mötv. preambulumát.
[7] Horváth M. Tamás: Helyi sarok. Sarkalatos átalakulások - A kétharmados törvények változásai 2010-2014: Az önkormányzatokra vonatkozó szabályozás átalakulása. MTA Law Working Papers. 2014/4.
[8] Pálné Kovács Ilona: Modellváltás a magyar önkormányzati rendszerben. In: Jakab András - Gajduschek György (szerk.): A magyar jogrendszer állapota. Budapest, MTA TK JTI, 2016. 593-597.
[9] Hegedüs József - Péteri Gábor: Közszolgáltatási reformok és a helyi önkormányzatiság. Szociológiai Szemle. 2015/2. 96.
[11] Nagy-Hoffman: i. m. 419.
[12] Nagy-Hoffman: i. m. 417.
[13] Hegedüs-Péteri: i. m. 100.
[15] Ercsey Zsombor: Az adóztatás igazságossága. Budapest, Patrocinium, 2016. 83.
[17] Uo.
[18] Gst. 10. § (1) bekezdés.
[19] Ennek megfelelően a kormány előzetes hozzájárulása nem szükséges, ha az adósságteremtő ügylet az önkormányzat által az Európai Unió központi költségvetéséből vagy más nemzetközi szervezetektől kapott fejlesztési támogatás előfinanszírozásának biztosítását szolgálja, ha hitelezőkkel kötött megállapodás megkötése érdekében az adósságrendezési eljárásban felhasznált átszervezési hitelhez kapcsolódik, és többek között fejlesztési célokat szolgál, és nem haladja meg a fővárosi önkormányzatok és a megyei jogú városok önkormányzatai esetében 100 millió forintot, a nemzeti kisebbségi önkormányzatok esetében 20 millió forintot, valamint az adott év saját bevételeinek 20%-át, de más önkormányzatok esetében nem haladhatja meg a 10 millió forintot.
[20] 2012 júniusában a kormány 21 önkormányzatnak (például Veresegyház, Sopron, Hódmezővásárhely, Lánycsók) nyújtott támogatást, míg Köblény és Vékény adósságmegújításához, valamint Budapest XI. kerületének fejlesztési hitelmegállapodásához nem járult hozzá.
[21] Fazekas János: A kormányzati tevékenység bírói kontrollja. Budapest, Orac (ELTE Jogi Kari Tudomány 64.), 2023. 123-134. https://doi.org/10.21862/ELTEJKT64.
[22] Hegedüs-Péteri: i. m. 97.
[23] Horváth M.: i. m. (2012) 5.
[24] Ercsey: i. m. 104.
[25] Magyary Zoltán: Magyar közigazgatás. A közigazgatás szerepe a XX. század államában; A magyar közigazgatás szervezete, működése és jogi rendje. Budapest, Királyi Magyar Egyetemi Nyomda, 1942. 116.
[26] Horváth M.: i. m. (2012) 9.
[27] Nagy Marianna: A helyi-területi önkormányzatok és az Alaptörvény. Közjogi Szemle. 2017/4. 17-18.
[28] Tavares, António: Municipal Amalgamation Reforms: Theory, Methods and Evaluation. Cham, Palgrave Macmillan, 2024. 8-9. https://doi.org/10.1007/978-3-031-54736-2.
[29] 2012. évi XXXVIII. törvény a települési önkormányzatok fekvőbeteg-szakellátó intézményeinek átvételéről és az átvételhez kapcsolódó egyes törvények módosításáról; 2013. évi XXV. törvény a fekvőbeteg-szakellátó és egyes fekvőbeteg-szakellátóhoz kapcsolódó egészségügyi háttérszolgáltatást nyújtó, 100%-os állami tulajdonban lévő, valamint azok 100%-os tulajdonában lévő gazdasági társaságok által ellátott feladatok központi költségvetési szervek általi átvételéről, valamint az ezzel kapcsolatos eljárási kérdések rendezéséről.
[30] https://ec.europa.eu/eurostat/databrowser/view/gov_10a_main__custom_17536975/default/table (2026.05.04.).
[31] Honti Tamás: Politikai termékek és választói klaszterek a 2022-es országgyűlési választáson. Vezetéstudomány. 2024/1. 42-43. https://doi.org/10.14267/VEZTUD.2024.01.04.
[32] Forrás: ECOSTAT COFOG, https://ec.europa.eu/eurostat/databrowser/view/gov_10a_exp__custom_17551349/default/table (2026.05.04.)
[33] Kecső Gábor: A helyi önkormányzatok pénzügyi jogi jogállása. Budapest, ELTE Eötvös Kiadó, 2016. 248-252.
[34] Nagy: i. m. 23-25.
[35] Hoffman, István - Karpiuk, Mirosław: E-administration in Polish and Hungarian Municipalities - a Comparative Analysis of the Regulatory Issues. Lex localis - Journal of Local Self-Government. 2022/3. 627-632. https://doi.org/10.4335/20.3.617-640.
[36] Hoffman, István - Bencsik, András: New Ways of Providing Public Services: Platforms of Service Provision and the Role of Artificail Intelligence: In the Light of the Development of Hungarian Public Administration. In: Benković, Slađana - Labus, Aleksandra - Milosavjlević, Miloą (eds.): Digital Transformation of the Financial Industry. Approaches and Applications. Cham, Springer, 2023. 182-184. https://doi.org/10.1007/978-3-031-23269-5.
[37] Hoffman István: Bevezetés a területfejlesztési jogba. V. hatályosított és átdolgozott kiadás. Budapest, ELTE Eötvös, 2023. 36-40. https://doi.org/10.21862/9789634895862.
[38] Nyikos, Györgyi - Soós, Gábor: The Hungarian Experience of Using Cohesion Policy Funds and Prospects. In: Musiałkowska, Ida - Idczak, Piotr - Potluka, Oto (eds.): Successes & Failures in EU Cohesion Policy: An Introduction to EU cohesion policy in Eastern, Central, and Southern Europe. Warsaw - Berlin, De Gruyter Poland, 2020. 127-138. https://doi.org/10.1515/9788395720451-006.
[39] Deets, Stephen: How opposition cities successfully challenge illiberal populist regimes: comparing Istanbul, Budapest and Warsaw. Territory, Politics, Governance, 2026/1. 6-10. https://doi.org/10.1080/21622671.2025.2600427.
[40] E tanulmányban a "kormány(barát)", illetve "ellenzék(i)" pozíciók a kézirat lezárásának idején (2026 február) fennálló kormányzati rendszerben értelmezendők.
[41] https://vtr.valasztas.hu/onk2024?&filter=fovarosi-keruletek (2026.05.04.) és https://vtr.valasztas.hu/onk2024?&filter=megyei-jogu-varosok (2026.05.04.). Az ábrában az "együttélés" kifejezés azokat az eseteket jelöli, ahol a közgyűlés és a polgármester más politikai közösséghez tartozik (ún. co-hibitation).
[42] Kamrás István - Petrovics Zoltán: A magyar közigazgatás közszolgálati jogi szabályozása és HRM-tendenciái. In: Ludányi Dávid (szerk.): Egyes európai államok közszolgálatainak összehasonlító elemzése. Budapest, Ludovika, 2025. 260. https://doi.org/10.36250/01302_07.
[43] Forrás: https://kuria-birosag.hu/hu/onkugy és OSAP 1622, https://cdn.kormany.hu/uploads/OSAP/OSAP-1622-2024-evi-adatszolgaltatas.zip).
[44] Forrás: saját adatbázis az https://kuria-birosag.hu/hu/onkugy alapján.
[45] Ladner, Andreas - Keuffer, Nicolas - Bastianen, Alexander - Baldersheim, Harald - Hlepas, Nikos - Navarro, Carmen - Steyvers, Kristof - Swianiewicz, Pawel: Dynamics and Issues of Local Autonomy. A Comparative Study. Cheltenham, UK - Northampton, MA, USA, Edward Elgar, 2025. 136. https://doi.org/10.4337/9781035337958.
Lábjegyzetek:
[1] A szerző egyetemi tanár, ELTE ÁJK, Maria Curie-Skłodowska Egyetem (Lublin), ELTE TK JTI.
[2] A szerző habilitált egyetemi docens, ELTE ÁJK, KRE ÁJK.
Visszaugrás