

Bottyán Béla[1]: A compliance paradigmája (Publico, 2025/2., 97-112. o.)
https://doi.org/10.32575/ppb.2025.2.5
Absztrakt
A compliance funkció körüli fokozott érdeklődés miatt indokolt megvizsgálni annak létjogosultságát, hogy a compliance-re önálló diszciplínaként tekintsünk. Ennek megítéléséhez elsődlegesen a compliance fejlődését befolyásoló főbb tényezőket, a compliance főbb tartalmi elemeit, valamint egyes tudományágakhoz való viszonyát volt szükséges számba venni. A tanulmány a főbb ok-okozati összefüggéseket szintetizálja, a compliance jogtudományhoz való kapcsolódását elemzi, illetve további kutatási lehetőségeket jelöl ki.
Kulcsszavak: megfelelőség, integritás, paradigma, diszciplína
Abstract - The Paradigm of Compliance
Due to the increased interest in the compliance function, examining the raison d'être of considering compliance as an independent discipline is justified. In order to assess this, it was primarily necessary to take into account the main factors influencing the development of compliance, the main content elements of compliance, as well as its relation to certain disciplines. The study synthesises the main causal relationships, analyses the connection of compliance to jurisprudence, and identifies further research opportunities.
Keywords: compliance, integrity, paradigm, discipline
- 97/98 -
Bevezetés
Thomas Kuhn szerint a "tudomány forradalma" alatt egyes tudományterületek olyan integrálódását, átrendeződését kell érteni, amelynek során új paradigmák szerint működő kutatási területek jönnek létre.[1] Különösen aktuális ennek a tézisnek a vizsgálata a compliance témakörében, hiszen a kapcsolódó közlemények folyamatosan növekvő száma, ilyen megnevezés alatt akkreditált posztgraduális képzések és a szervezett hazai és nemzetközi tudományos konferenciák miatt a compliance tudományos térben való elhelyezését immár érdemes értékelni. A tudomány egymással kapcsolatban álló ismeretek rendszere, amelyek meghatározzák vizsgálati tárgyát és módszerét, az ebből keletkezett ismeretek rendszerezésének módjait, majd az ezek alkalmazásával rendezett ismeretek - tudományos tételekbe foglalható - szabályosságait.[2] Következésképpen felvetődik a compliance önálló tudományágként, illetve diszciplínaként való azonosíthatóságának elméleti lehetősége. Ennek megállapításához kétféle megközelítést indokolt együttesen alkalmazni. Egyrészről a compliance attribútumait egy már korábban felállított kritériumrendszer elemeivel érdemes összevetni,[3] amely elemek tulajdonképpen felfoghatók a tudományosság megjelenési alakjainak, másrészről nem mellőzhető a compliance sajátosságainak egy egyedi és összetett szempontrendszer szerinti vizsgálata sem. Ez utóbbihoz tartozó szempontok (a) a compliance tudománytörténeti fejlődését befolyásoló főbb tényezőket és körülményeket, (b) a compliance kutatási tárgyköreit, (c) az alkalmazott módszertant, valamint (d) a releváns tudományágakhoz való viszonyrendszert foglalják magukban.
A compliance fogalma
A fentebb ismertetett kutatás elvégzésének előfeltétele a compliance definíciójának rövid ismertetése. A compliance fogalmát egyrészről egy szűkebb, másrészről egy tág értelmezésben érdemes tanulmányozni. Az előbbi körbe tartozik az az álláspont, miszerint "a compliance azoknak az intézkedéseknek az összessége, amelyek a vonatkozó törvények és jogszabályok, valamint a belső szabályoknak való megfelelés érdekében születnek".[4] Itt említendő meg Geißler nézete is, amelynek lényege, hogy "a compliance a jogi előírások és szabályok iránti elkötelezettséget jelenti".[5] Tágabb értelmezésre megfelelő példa lehet a Geoffrey Parsons Miller által használt megfogalmazás, miszerint a compliance olyan belső folyamatokat jelent, amelyeket az adott szervezet azért használ, hogy az alkalmazandó normákhoz igazítsa az egyének viselkedését.[6] A Kocziszky-Kardkovács magyar szerzőpáros továbbmenve
- 98/99 -
kiemeli a könyvében, hogy "az adott szervezetnek nem csupán a jogszabályi és etikai, hanem a társadalmi és tulajdonosi normáknak és elvárásoknak is meg kell felelnie; felelős társaságirányítás, amelynek része az érték-/eredmény-, a minőség- és a környezetmenedzsment, nem képzelhető el compliance-menedzsment nélkül".[7] Megjegyzendő, hogy ez utóbbi megközelítésből a jogi szempont érvényesülése mellett kitűnik az is, hogy a compliance részét képezik azok a jelenségek, amelyek a vezetés- és szervezéstudományhoz tartozónak tekinthetők.[8] A compliance törekvése tehát nem csupán arra irányul, hogy a szervezet megfeleljen az etikai, átláthatósági és jogszerűségi követelményeknek, hanem a compliance maga is mind közvetlenül, mind közvetve értéket teremt, ugyanakkor ennek megítélése már a compliance tartalmának vizsgálódási köréhez tartozik.
A compliance tartalmát két megközelítés mentén érdemes tárgyalni: a szabályozási megfelelés (regulatory compliance) és a vállalati megfelelés (corporate compliance) lényegi összehasonlítása az alábbiakban foglalható össze.
1. táblázat: A szabályozási megfelelés (regulatory compliance) és a vállalati megfelelés (corporate compliance) lényegi összehasonlítása
| Aspektus | Szabályozási megfelelés | Vállalati megfelelés |
| Definíció | Arra vonatkozik, hogy az adott szervezet megfeleljen az állami, iparági vagy egyéb külső előírásoknak. | Azon szabályoknak, eljárásoknak, belső politikának való megfelelést jelenti, amelyeket az adott szervezet saját maga alakít ki. |
| Hatáskör | Nemzeti vagy nemzetközi előírások. | Belső szabályok és elvárások. |
| Végrehajtás | Szabályozó hatóságok szankciókat alkalmaz- hatnak az adott szervezettel szemben. | Szorosan összekapcsolódik a vállalatirányítás- sal, a kockázatkezelési mechanizmusokkal. |
| Cél | Harmonizáció, iparági szabványok, sztender- dek betartása, illetve a közérdek védelme. | Etikus vállalati gyakorlatok támogatása. |
| Dokumentáció | Jogszabályok és rendeletek, szabványok, engedélyek és tanúsítványok, külső szakértői vélemények, jelentések, szerződések. | Szabályzatok, eljárások, utasítások, felhatal- mazások, jelentések, belső állásfoglalások és szakvélemények, compliance-programok,[9] |
| Monitoring és jelentés | Folyamatos monitoring a szabályozási változások és incidensek jelentésére. | Belső kontrollok, belső ellenőrzések, egyedi jelentési mechanizmusok. |
| Példák | ESG, GDPR, DORA, HIPAA, SOX, FDA szabályok. | Etikai kódex, vesztegetés elleni belső irányelv, összeférhetetlenségi politika. |
Forrás: a szerző szerkesztése
Az összehasonlítás egyértelműen rámutat a lényegi különbségek gyökérokára, a szervezet saját hatáskörében alkotott, elfogadott és kihirdetett normák, illetve külső szervezet vagy személy által létrehozott és alkalmazandó előírások betartatására.
- 99/100 -
A terjedelmi korlátok miatt a fogalmi elemek további alábontását ebben a munkában nem végezzük el, ugyanakkor az imént leírtak egyértelműen rávilágítanak egyrészről arra, hogy nincs egy nemzetközi szinten is egységesen elfogadott fogalommeghatározás, másrészről több tudományág által érintett intézményről van szó. A compliance mint definíció jelentéstartalmának áttekintése azonban előrevetíti azt a kérdéskört, hogy a compliance-nek van-e részben vagy egészben saját és egyedi dogmatikája.[10]
A compliance mint kutatási terület tudományossá válásának elméleti alapvetése
Mindenekelőtt premisszaként szükséges tekinteni arra, hogy a compliance-t, illetve a compliance-menedzsmentet kutatási területként fogjuk fel, hiszen ezek fogalmát, tárgyát, tartalmát, gyakorlati alkalmazhatóságát és érvényesülését, más területekkel való kapcsolódását hazai és nemzetközi szinten is vizsgálat tárgyává teszik. Mindazonáltal a kutatási területként való értelmezés természetszerűleg nem jelenti egyúttal azt is, hogy az adott kutatási tárgykör bizonyosan önálló tudományágnak, illetve azon belül (al)diszciplínának minősülne. Egy általános felfogás szerint a kutatási terület tudományossá válásának kritériumai ugyanis a következők:[11] a) a terület művelői nemzetközi konferenciákra gyűlnek össze; b) a terület kutatói nemzetközi szervezetet hoznak létre; c) az új területen nemzetközi tudományos folyóiratot alapítanak és működtetnek; d) egyetemi tanszékek jönnek létre; e) egyetemi disszertációkat írnak az új szakterület eredményeiről; f) monográfiákat, könyveket, tankönyveket, összefoglaló műveket jelentetnek meg a terület kutatási eredményeiről; g) a szakterület eredményeire más tudományterületek publikációiban is hivatkoznak; h) tudományos iskolák jönnek létre.
A compliance kutatási területét e felsorolt kritériumok tükrében érdemes áttekinteni. Nemzetközi konferenciák között említhető az évente megrendezendő European Compliance and Ethics Conference vagy az Annual Compliance & Ethics Institute megnevezésű rendezvények,[12] amelyeken a vállalati szféra képviselőin kívül a tudomány művelői is részt vesznek, illetve előadásokat tartanak.[13] A kritériumok között szerepel a nemzetközi szervezetek létrehozása is, amire figyelemmel érdemes számon tartani például az International Compliance Association-t vagy a The European Ethics & Compliance Association-t. A nemzetközi tudományos folyóiratokat illetően - SCImago folyóirat- és országrangsor, SJR-besorolásuk alapján - a Journal of Business
- 100/101 -
Ethics, a Journal of Money Laundering Control, valamint a Journal of Economic Behavior and Organization folyóiratokat szükséges első körben kiemelni. Feltételként jelölte meg a kritériumrendszer a vonatkozó tárgykörben tanszékek létrehozását, aminek kapcsán megemlítendő, hogy kifejezetten compliance-szel kapcsolatos kutatások művelése céljából alapítottak tanszéket a Liechtensteini Egyetemen és a Göttingeni Egyetemen. Az egyetemi disszertációk és a terület kutatási eredményeiről megjelent művek száma is nagyobb mértékű növekedésnek indult az elmúlt időszakban, ezért értelemszerűen megjelentek azok a hivatkozások is, amelyek e tudományos munkák eredményeire más tudományterület publikációiban utalnak.[14] Tekintettel továbbá arra, hogy több európai országban (köztük Magyarországon is) több felsőoktatási intézmény akkreditálta és indította meg compliance szakjogász képzését, így a tudományos iskolák működésének formai keretei szintén biztosítottnak tekinthetők.
Mivel a tudományossá válás feltételei Vinkler értelmezésében konjunktívan viszonyulnak egymáshoz, ezért a compliance e megközelítés alapján kimerítheti a tudományossá válás feltételeit, ugyanakkor meg szükséges említeni azt is, hogy ez a szempontrendszer nem veszi figyelembe a tudománytörténeti fejlődést, a compliance kutatási tárgyköreit, az alkalmazott módszertant, illetve a releváns tudományágakhoz való viszonyulást, más szóval inkább csak az alaki kikötésekkel való egyezőség vizsgálatát segíti elő. A compliance sajátosságainak tehát egy adott kritériumrendszerrel való összevetése általános és formális jelleggel rámutatott arra, hogy a compliance tudományossá válásának kérdéskörével tartalmi szinten is indokolt érdemben foglalkozni.
Tudománytörténeti fejlődést befolyásoló körülmények
Az etikai értékek modern kori felértékelődésének kezdetei a társadalmi felelősségvállalásra irányuló igények kielégítésében, valamint az üzleti etika megjelenésében keresendők. Habár az első üzleti etikai kódexek között számon tartott dokumentum a General Electric 1800-as évek végén közzétett The Spirit & The Letter megnevezésű közleménye,[15] amely kinyilvánította a gazdasági társaság elköteleződését az integritás figyelembevétele mellett, mégis, a második világháborút követő események tekinthetők tényleges előzményeknek. Az ebben az időszakban lezajlott társadalmi, gazdasági és politikai viszonyok változása kedvező és kedvezőtlen hatásokat egyaránt kiváltott. A teljesség igénye nélkül a főbb pozitív következmények között a multinacionális vállalatok térnyerését és ezáltal a gazdasági növekedés fokozódását, az innovatív szemlélet erősödését említhetjük, míg a negatív hatásoknál a kis- és középvállalkozások érvényesülésének korlátait vagy olyan externáliákat érdemes megnevezni, mint
- 101/102 -
a környezeti károk bekövetkezése.[16] A vállalatok e tendenciák ellensúlyozásaként, illetve kiegészítéseként egyre hangsúlyosabb szereppel ruházták fel a vállalati társadalmi felelősségvállalás intézményét.[17] A vállalatok társadalmi felelősségvállalása pedig az 1970-es években magával vonzotta az üzleti etikai értékek tudományos megközelítését. Filozófusok, teológusok, a gazdaságtudomány művelői vizsgálták az általános etika és az üzleti etika viszonyát,[18] az etikai normák érvényesülését, s egyesek az üzleti etika megszületését 1974-re, az első ilyen tárgyban megtartott konferencia időpontjára teszik.[19] A vállalatok felismerték azt a tényt, hogy az etikai elvek beépítése a mindennapi ügymenetbe a kockázatkezelés,[20] a költségmegtakarítás, a tőkéhez való hozzáférés, az ügyfélkapcsolatok, az emberierőforrás-menedzsment és az innovációs kapacitás tekintetében is előnyökkel jár, ezért ez idő alatt sorra adták ki az etikai kódexeket (code of conduct).
Az ezt követő rövid időszak az "útkeresés" jegyében telt egészen addig, amíg az Egyesült Államokban és Európában napvilágra került csalások, számviteli rendellenességek és felelős vállalatirányítási kudarcok következményeként egyre inkább megnőtt az igény a kockázatok feletti kontroll minél nagyobb mértékű gyakorlására,[21] valamint a vállalatok prudens működésének megteremtésére.
A magyarországi székhellyel rendelkező cégek és szervezetek a fejlettebb nyugati államokba bejegyzett vállalatokhoz képest - több okból is - később, jellemzően a rendszerváltás után alkották meg és tették közzé első etikai kódexeiket.[22] Az 1991-ben létrejött Magyar Ingatlanforgalmazók Szövetsége például az etikai kódexének kidolgozásáról és az etikai bizottság felállításáról már alakuló közgyűlésen határozott. Az MHB a Mercury International és külföldi bankok referenciaanyagai alapján készítette el még 1992-ben a saját etikai kódexét, illetve 1993-ban született meg az OTP első etikai és viselkedési kódexe is.[23]
A gazdasági társaságok egyre inkább meg kívántak bizonyosodni arról, hogy a jogi normák betartásán túlmenően a morális elvárásoknak is valóban megfelel a vállalatuk, ezért olyan szakembereket kezdtek foglalkoztatni, akik az etikai értékek "őreiként" cselekvési programokat dolgoznak ki és gondoskodnak azok végrehajtásáról, ideértve a foganatosításra vonatkozó
- 102/103 -
reportingrendszerek működtetését is. Európában ez alapozta meg a compliance funkció szerepének erősödését, aminek új lendületet a befektetővédelmi előírások szigorítása, a MIFID szabályozási keretrendszer adott a 2000-es években, Magyarországon pedig - több más európai országhoz hasonlóan - kiterjesztették a compliance működtetésével, illetve az integritás növelésével kapcsolatos követelményeket az egyes közszféraszervezetekre.[24]
A fentebb írtak alapján a compliance gyakorlati jelentőségének felértékelődését és a tudományos jellegével kapcsolatos kérdések felvetésének lehetőségét a jogi személyek minél jövedelmezőbb, illetve jogszerűbb működése iránti igénye és az ezeket elősegítő tudatos szervezési és vezetési megoldások alkalmazása segítette elő.[25]
Kutatási területek
A compliance kutatási területének vizsgálata során mindenekelőtt azt az értelmezési tartományt szükséges kijelölni, amely hozzájárul az egységes jelentéstartalom használatához. Ezt követően meg kell határozni azokat a tárgyköröket, amelyek a compliance kutatási területébe tartozónak tekintendők. Az eddig napvilágot látott szakirodalmak alapján a compliance-hez tartozó kutatási területek értelmezési keretrendszerét a jogtudomány, a társadalomtudomány, a közgazdaság-tudomány, valamint a gazdálkodás- és szervezéstudomány alkotják. E művekre alapozva a compliance kutatási területeiként elsődlegesen a következők azonosíthatók: a) integritás,[26] b) jogi személyek által alkotott "belső" szabályoknak és "külső" jogi normáknak való megfelelés, c) etikai normák érvényesülése,[27] d) visszaélések megelőzése és kezelése, e) kockázatelemzés és -kezelés, f) kontrollrendszer kialakítása, üzemeltetése, fejlesztése.[28]
A felsoroltak alapján a compliance funkció - visszautalva a fogalmi meghatározáshoz - a továbbiakban tágan értelmezendő, és a jogi személyek által az eredményes, etikus és szabályszerű működésük érdekében alkalmazott értékvezérelt, valamint kockázatalapú szervezési-vezetésiigazgatási, továbbá irányítási, felügyeleti, ellenőrzési rendszerét öleli fel.
Megjegyzendő, hogy egyes tudományterületek, főként a közgazdaság-tudomány, valamint a vezetés- és szervezéstudomány a felsorolás szinoptikus leírására a compliance-menedzsment vagy integritásmenedzsment kifejezést használják.
- 103/104 -
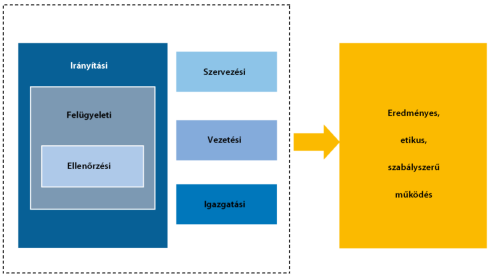
1. ábra: Értékvezérelt és kockázatalapú rendszer
Forrás: a szerző szerkesztése
A leírtak alapján a compliance kutatási területei világosan megjelölhetők, ugyanakkor nem ilyen egyértelmű azok elhatárolása többek között a vezetés és szervezés, a jogtudomány, a közigazgatás-tudomány, esetlegesen a versenyjog, a fogyasztóvédelmi jog, továbbá a vállalat-gazdaságtan és üzletpolitika kutatási területeitől. Ennek oka, hogy e felsorolt diszciplínák is közvetlenül vagy közvetett módon tárgyalják a compliance célját, rendeltetését, fogalmát, tárgyát, illetve tartalmát. Ezért a compliance egyedi jellegének azonosításához a módszertan, illetve egyes tudományágakhoz, tudomány-részterületekhez - különösen a közigazgatás-tudományhoz és a jogtudományhoz - való viszonyát is indokolt a vizsgálat tárgyává tenni.
Módszertan
A compliance módszertanát illetően a több tudományterület kutatási hatókörébe tartozó kapcsolódási pontok azonosítása és azok kutatása révén - úgynevezett transzdiszciplináris megközelítés segítségével - fejlődik. A compliance nem egyetlen tudományterülethez kötődik, hanem több tudományág találkozásánál helyezkedik el. A transzdiszciplinaritás értelmezése szerint a különböző diszciplínák módszertani eszköztárának kombinálásával olyan új megközelítések és tudásformák születnek, amelyek túlmutatnak az egyes tudományágakon belüli hagyományos kereteken. A compliance fejlődése szempontjából ez azt jelenti, hogy az egyes tudományterületek kutatásai és módszertanai együttesen alakítják ki a compliance elméleti és gyakorlati megalapozottságát a 2. táblázatban részletezett tudományközi beágyazottsága miatt.
- 104/105 -
2. táblázat:A compliance interdiszciplináris megközelítése - kapcsolódási pontok különböző tudományterületekkel
| Gazdaság- és szervezéstudomány | A vállalati irányítás, kockázatkezelés, üzleti etika és pénzügyi szabályozás compliance vonatkozásai |
| Jogtudomány és közigazgatás-tudomány | A szabályozási keretek és rendszerek, a közigazgatási jogi és magánjogi megfelelés |
| Fenntarthatóság[29] | Az ESG (environmental, social, governance) követelmények, a társadalmi felelősségvállalás és a környezetvédelmi előírások |
| Informatika[30] | Adatvédelem (GDPR), kiberbiztonság, mesterségesintelligencia-alapú compliance-eszközök |
Forrás: a szerző szerkesztése
A compliance tehát főként e területek határán, illetve azok integrációjából születik és fejlődik. Feltehető a kérdés, hogy ez a komplex metodológia napjainkra létrehozott-e már egy olyan értéket, amely lehetővé teszi a compliance sui generis sajátosságainak elemzését, saját belső tudományos rendszerének vizsgálatát és ezáltal a tudománytani önállóságának megállapítását.[31] Ennek megítéléséhez - kifejezetten e tárgykörben megjelent tudományos művek hiányában - bizonyosan egy átfogó tanulmány megírása nyújthat segítséget a jövőben, amely hozzájárulhat a compliance tudománytani helyének meghatározásával, a fentebb hivatkozott tudományterületek integrációjának feltárásával, a compliance sui generis jellemzőinek modellezésével, illetve egységes módszertani keretének kialakításával kapcsolatos kutatási célok eléréséhez.
A potenciálisan alkalmazandó módszertani megközelítések közül a szervezeti struktúrák és compliance kontrollmechanizmusok vizsgálata miatt a gazdaság- és szervezéstudomány módszereit, a compliance-kultúra, etikai normák és társadalmi hatások elemzése kapcsán a szociológia módszereit, a közigazgatás- és jogtudomány módszerei között pedig a történeti, rendszertani, összehasonlító, fogalomelemző és jogi-dogmatikai módszert érdemes kiemelni. Ez utóbbiak segíthetnek többek között a compliance történeti fejlődésére, a további fogalomhasználatra, a compliance jogrendszerben elfoglalt helyére, illetve más országok és ágazatok compliance-megoldásaira vonatkozó kutatási kérdések megválaszolásában.
A compliance általános kapcsolata egyes tudományterületekkel, tudományágakkal
A compliance tartalma tudományos szempontú vizsgálatának elengedhetetlen eleme a releváns tudományterületekhez, tudományágakhoz való kapcsolódásának meghatározása.
- 105/106 -
Az eddig megjelent compliance-t érintő tanulmányok jellemzően egy bizonyos - szerző által kiválasztott - megközelítés alkalmazására törekedtek, ugyanakkor a compliance a gazdaság- és szervezéstudomány mellett vizsgálható a közigazgatás-tudomány és a jogtudomány szempontjából is. A compliance összetettségének mértékét támasztja alá az a tény, hogy a hivatkozott tudományterületek mást és mást értenek annak tartalma alatt, illetve eltérés mutatkozik a compliance célként, illetve eszközként való felfogásában is.[32] Ennek oka, hogy az egyes diszciplínák saját kutatási-elemzési módszerei - külön-külön alkalmazásuk esetén - nem képesek a compliance komplexitásánál fogva annak holisztikus vizsgálatára. Ez alapozza meg az arra vonatkozó általános igényt, hogy - integrált kutatások elvégzése révén - a tudományterületek kölcsönhatásából származó eredmény hozzájáruljon a társadalmi hatás kiváltásához.[33]
A fentebb írtak tovább erősítik a compliance területe horizontális és vertikális vizsgálatának szükségességét, amely elemzés elősegítené a tudományos térben való elhelyezését is. Amennyiben a későbbiekben a tudományos élet művelői elfogadják a compliance mint önálló tudományág, illetve (al)diszciplína létjogosultságát, akkor egyúttal el kell ismerni azon jellemzőjét is, miszerint diszciplínák kereszteződéseként tekintsenek rá.[34]
A közigazgatás-tudomány és a compliance szoros kapcsolatban áll egymással, ami több területen is megfigyelhető, így indokolt ezek közül a jelentősebb tárgykörök számba vétele. A jó állam fogalma - a közjó és a közszolgálati etika normáira támaszkodva - összefonódik a jó kormányzás és a jó közigazgatás definíciójával. Az állam és a kormányzat egyre növekvő felelőssége, valamint az egyre sokrétűbbé váló, egymással gyakran átfedésben lévő feladatok ellátásához szükséges integrált megközelítés szükségessége egyre jelentősebb kapacitásokat, intézményi és adminisztratív képességeket igényel, amelyek megteremtése, fenntartása és folyamatos fejlesztése a mindennapi kormányzati gyakorlat szerves részének tekinthető.[35] Az egyes compliance megoldások - összhangban az Európai Unió Költségvetési Főigazgatósága által működtetett Államháztartási Belső Kontroll Munkacsoport által 2015 áprilisában közzétett állásfoglalásával - alapköve az úgynevezett elszámoltathatósági háromszög (hatáskör, felelősség, számonkérés),[36] amely szemlélet a szervezeti kultúrába építendő be, biztosítva ezzel a képességek kiaknázását és azt, hogy a vállalati és állami szervezetek etikus módon működjenek.
A közigazgatás-tudomány vizsgálja többek között a közigazgatási szerveket, amelyeknek be kell tartaniuk a rájuk vonatkozó előírásokat. A compliance szintén azt hivatott elősegíteni,
- 106/107 -
hogy az adott vállalkozás vagy közigazgatási szerv megfeleljen a különböző etikai és jogi követelményeknek. A közigazgatás-tudomány külön figyelmet fordít például a korrupció elleni fellépésre, amely köztudottan tárgyalható a személyes és szervezeti integritás szempontjából,[37] de ugyanezt célozza meg a compliance is mind a vállalati, mind a közszférában, például belső szabályzatok, etikai kódexek és bejelentési rendszerek révén.
Szintén megfigyelhető a kapcsolódás a közigazgatás-tudomány és a compliance hatókörében a kockázatkezelés tekintetében, hiszen a közigazgatásban az egyes kockázatok csökkentése érdekében különböző kontrollokat, illetve mechanizmusokat (például külső vagy belső ellenőrzéseket) alkalmaznak. A compliance rendeltetése pedig ugyancsak a kockázatok azonosítása, értékelése és csökkentése, többek között az adatvédelmi és adatbiztonsági, a környezetvédelmi vagy a versenyjogi előírások betartásával.
A közigazgatás-tudomány által vizsgált tárgykörök között szükségszerűen meg kell említeni a közigazgatási jogalkalmazást is, amelyre Lőrincz Lajos a közigazgatás legnagyobb volumenű feladataként hivatkozott.[38] A jogalkalmazás az általános tartalmú jogszabályoknak konkrét, egyedi esetekben való alkalmazása.[39] Ezt érdemes kiegészíteni Madarász Tibor álláspontjával, miszerint az államigazgatási jogalkalmazás jogérvényesítő jogi művelet, amelynek során államigazgatási szerv konkrét jogalany (címzett) számára a jogszabály általános rendelkezései alapján konkrét (egyedi) aktusában jogot vagy kötelezettséget állapít, vagy szüntet meg, illetőleg módosít.[40] Ezzel összehasonlítva a compliance funkcióját, a compliance azt törekszik megvalósítani, hogy a jogszabályok megfelelő értelmezése és betartása biztosított legyen a jogi norma címzettjei számára.
Érdemes külön kitekintést tenni a jogtudomány és a compliance relációjára, hiszen a közöttük lévő bonyolult viszony több szempont mentén is értékelhető, így többek között a funkciók, a célok, valamint az átfedések és különbözőségek oldaláról is.
Mindkét terület középpontjában a jogi normák és azok betartása áll, de eltérő megközelítéssel élnek. A jogtudomány ugyanis nem csupán a hatályos jogra vonatkozó fogalmi tisztázó elemzéseket öleli fel, hanem magában foglalja a római jogi és a jogbölcseleti kutatásokat, illetve a de lege ferenda, az empirikus és a jogra vonatkozó politikai filozófiai kérdésfelvetéseket is.[41] A compliance az előírásoknak való megfelelést és az etikus működést foglalja magában, a célja pedig a szabálykövető viselkedés előmozdítása és a jogi, illetve megfelelési kockázatok minél nagyobb mértékű csökkentése.[42] Bár a compliance gyakorlati alkalmazása és a jogtudomány elméleti elemzése eltérő perspektívából közelít a joghoz, mindkettő szorosan összekapcsolódik a jogszabályok betartásának és működésének értékelése miatt.
A compliance egyre nagyobb jelentőséget nyer a modern jogi környezetben, különösen a gazdasági társaságok, de más szervezetek esetében is. A jogtudomány egyik feladata az is,
- 107/108 -
hogy elemezze és magyarázza azokat a mechanizmusokat, amelyek a jogszabályok betartására irányulnak. Ezen a ponton a compliance bevezetése új szempontokat hoz be a jogtudomány területére, különösen a következő területeken: a) jogérvényesítés kérdései, b) jogi normák értelmezése és gyakorlati alkalmazása,[43] c) kockázatkezelés és jogi megfelelés, d) etikai értékek.
A jogérvényesítés tekintetében a következőket érdemes kiemelni. A compliance-rendszerek elemei, illetve a compliance-menedzsment megoldásai kifejezetten arra épülnek, hogy a szervezetek belső folyamatai biztosítsák az előírások betartását. A jogtudomány számára ez azt a kérdést veti fel, hogy a szabályok követése mennyire függ a jogi előírások formális alkalmazásától, illetve milyen szerepet játszanak a szervezeti struktúrák a jogérvényesítés során. A jogérvényesítés hagyományos állami mechanizmusain túl a vállalatok saját compliance rendszereik révén kvázi önszabályozást folytatnak, ami a jogtudomány számára új kihívást jelent a jogi felelősség és az állami szabályozás viszonyrendszerében.
A jogi normák értelmezése és gyakorlati alkalmazása vonatkozásában meg szükséges említeni, hogy a jogtudomány feladata a jogszabályok jelentéstartalmának feltárása, de a compliance-rendszerek gyakorlati megvalósítása során a vállalatok belső jogi szakértői, tanácsadói különböző értelmezéseket alkalmaznak. E gyakorlati értelmezések sokszor eltérhetnek a bírói gyakorlatban megszokottól, mivel a cél a kockázat minimalizálása és az adott szabályok betartásának biztosítása. A jogtudomány ebből a szempontból vizsgálhatja, hogyan működik a jogszabályok gyakorlati értelmezése és alkalmazása a különböző szervezeteknél, illetve mennyire kompatibilis ez a jogrendszer egészével.
A compliance-rendszerek alapja a kockázatok azonosítása, elemzése és minimalizálása. A kockázatmenedzsment-eszközök compliance területen való alkalmazására számos példát ad a szakirodalom.[44] A jogtudomány számára ez egy olyan terület, ahol a jog és a vállalati kockázatkezelés összekapcsolódik. Általános kérdésként merülhet fel, hogy a jogi normák mennyiben segítik a kockázatok azonosítását és kezelését, illetve a szervezetek hogyan használják fel ezeket a jogi eszközöket saját kockázatkezelési stratégiájuk részeként.
A compliance - mint azt korábban már részletesen kifejtettük - nem csupán a jogi előírások betartására fókuszál, hanem az etikus magatartásra is jellemzően compliance-programok alkalmazása útján.[45] Ennek különös jelentősége van olyan helyzetekben, ahol a jogi szabályozás hiányos vagy nem egyértelmű. A jogtudomány itt találkozik az etika kérdéseivel, így különösen azzal, hogy mennyiben helyettesíthetik az etikai normák a jogi szabályokat, és milyen kapcsolatban állnak egymással a formális jogi előírások, illetve az etikus viselkedésre vonatkozó belső vállalati szabályok. A compliance-rendszerek gyakran szigorúbbak, mint amit a jog előír, ezzel biztosítva, hogy a szervezet ne csak jogszerűen, hanem etikus módon is működjön. A jogtudomány ennek a szerepnek a vizsgálatát különösen fontosnak tartja, mivel itt az üzleti etika és a jog összefonódik.
Annak ellenére azonban, hogy a compliance és a jogtudomány közös alapja a jogszabályi megfelelés, a két terület több szempontból különbözik, amelyeket a 3. táblázat foglal össze.
- 108/109 -
3. táblázat: A jogtudomány és a compliance fókuszainak eltérései
| Aspektus | Jogtudomány | Compliance |
| Elmélet-, illetve gyakorlat-központúság | A jogtudomány többnyire elméleti perspektívából közelít a joghoz, arra összpontosít, hogy értelmezze és rendszerezze a jogi normákat. | A compliance gyakorlatias megközelítést alkalmaz, amelynek célja, hogy a jogi előírásokat az adott szervezet a mindennapi működésébe építse be, és minimalizálja a jogi jellegű kockázatokat. |
| Szabályozás | A jogtudomány általában a jog egészével foglalkozik, beleértve többek között a polgári jogot, a büntetőjogot, az alkotmányjogot és a jogelméletet is. | A compliance szigorúbban fókuszál a vállalati jogi megfelelésre, különösen azokra a jogterületekre, amelyek közvetlenül érintik a szervezet működését (például adójog, munkajog, környezetvédelmi jog). |
| Felelősség | A jogtudomány egyik fontos kérdése a jogi felelősség fogalma és az azzal kapcsolatos elméletek vizsgálata. | A compliance szintén foglalkozik a felelősség kérdésével, de gyakorlati szempontból; ennek során a cél a felelősség egyértelmű meghatározása, egyúttal a visszaélések számának csökkentése. |
Forrás: a szerző szerkesztése
A compliance és a jogtudomány tehát szoros, ám eltérő megközelítést alkalmazó kapcsolatban áll egymással. Míg a jogtudomány a jogszabályok rendszerszintű vizsgálatára, értelmezésére és elemzésére koncentrál, addig a compliance a szabályok gyakorlati megvalósítására és azok betartására fókuszál. E két terület közötti együttműködés kulcsfontosságú a jogi normák hatékony érvényesítése és a jogrendszer fejlődése szempontjából, különösen a modern, globalizált világ összetett jogi környezetében.
Összefoglalás
Az elmúlt időszakban a felsőoktatásban és a tudományos közegben is egyre nagyobb hangsúlyt kap a compliance, amelynek gyökerei a fentebb hivatkozott tudományterületekben, illetve tudományágakban gyökereznek. Kérdésként merül fel azonban, hogy amit az érintett tudományos közlemények compliance-nek neveznek, tekinthető-e önálló koncepciónak, vagy sem.
E tanulmány első része rámutatott arra, hogy bizonyos kritériumok alapján a compliance (al)diszciplínaként, illetve önálló tudományágként való felfogásának formai akadálya nincs. A másik - tartalmi - megközelítés komplex szempontrendszer alkalmazását tette szükségessé, aminek során a compliance-t elsőként a tudománytörténeti fejlődést érintő körülmények számításba vételén keresztül vizsgáltuk, majd a compliance kutatási területeit és az alkalmazott módszertant elemeztük, ezt követően a compliance tudományos térben való elhelyezésének lehetőségét kerestük a közigazgatás-tudománnyal és a jogtudománnyal fennálló viszonyának alapulvételével.
A compliance alaki szempontból hiába felel meg a tudományossá válás feltételeinek, annak vizsgálata tartalmilag is elengedhetetlen. Ez vezethet ugyanis ahhoz, hogy a megismerés,
- 109/110 -
meghatározás és rendszerezés révén kikristályosodjanak a compliance saját tudományos tételei. A tartalmi megítéléshez magának a compliance-nek az immanens és saját kontextusában való megértése szükséges, aminek előfeltétele, hogy elegendő szakirodalom, illetve tudományos műhely álljon rendelkezésre.
Felhasznált irodalom
Abrahams, Temitayo O. - Ewuga, Sarah K. - Uwaoma, Prisca U. - Hassan, Azeez O. - Dawodu, Samuel O. (2024): Mastering Compliance: A Comprehensive Review of Regulatory Frameworks in Accounting and Cybersecurity. Computer Science & IT Research Journal, 5(1), 120-140. Online: https://doi.org/10.51594/csitrj.v5i1.709
Ambrus István - Farkas Ádám (2019): A compliance alapkérdései - az etikus vállalati működés elmélete és gyakorlata. Budapest: Wolters Kluwer. Online: https://doi.org/10.55413/9789632959344
Armour, John - Gordon, Jeffrey N. - Min, Geeyoung (2020): Taking Compliance Seriously. Yale Journal on Regulation, 37(1). Online: https://scholarship.law.columbia.edu/cgi/viewcontent.cgi?params=/context/faculty_scholarship/article/3847/&path_info=Gordon_Taking_Compliance_Seriously.pdf
Barry, Vincent (1979): Moral Issues in Business. Belmont, California: Wadsworth Publishing Company.
Beauchamp, Tom - Bowie, Norman szerk. (1979): Ethical Theory and Business. Saddle River, New Jersey: Prentice-Hall.
Behringer, Stephan - Becher, Anja (2016): Compliance für KMU: Praxisleitfaden für den Mittelstand. Berlin: Erich Schmidt Verlag. Online: https://doi.org/10.37307/b.978-3-503-16759-3
Benedek Petra (2019): Compliance menedzsment a szolgáltatási szektorban. Budapest: Budapesti Műszaki és Gazdaságtudományi Egyetem.
Benedek Petra - Bognár Ferenc (2024): Compliance Risk Assessment. Results of a Comprehensive Literature Review. ActaPolytechnicaHungarica, 21(6), 243-262. https://doi.org/10.12700/aph.21.6.2024.6.13
Bognár Ferenc - Benedek Petra (2021): Case Study on a Potential Application of Failure Mode and Effects Analysis in Assessing Compliance Risks. Risks, 9(9). Online: https://doi.org/10.3390/risks9090164
Bottyán Béla (2023): Compliance a közszférában - első tapasztalatok. Pro Publico Bono - Magyar Közigazgatás, 11(1), 20-37. Online: https://doi.org/10.32575/ppb.2023.1.2
Bowie, Norman E. (1986): Business Ethics. In DeMarco, Joseph P. - Fox, Richard M. (szerk.): New Directions in Ethics. New York: Routledge and Kegan Paul.
De George, Richard T. (1982): Business Ethics. [h. n.]: MacMillan.
De George, Richard T. (2015): A History of Business Ethics. Santa Clara Markkula Center, 2015. november 17. Online: https://www.scu.edu/ethics/focus-areas/business-ethics/resources/a-history-of-business-ethics/
- 110/111 -
Donaldson, Thomas - Werhane, Patricia (1979): Ethical Issues in Business. A Philosophical Approach. Saddle River, New Jersey: Prentice-Hall.
Ferrell, O.C. - Fraedrich, John - Ferrell, Linda (2011): Business Ethics. Ethical Decision Making and Cases. Mason, Ohio: South-Western Cengage Learning.
Geissler, C. (2004): Compliance Management. Harvard Business Manager, (2), 8.
Hollán Miklós (2013): A korrupció megelőzésének eszközrendszere. Online: https://kti.uni-nke.hu/document/vtkk-uni-nke-hu/hollan-miklos-a-korrupcio-megelozese.original.pdf
Jakab András - Menyhárd Attila (2015): A magyar jogtudomány helyzete és kilátásai. In Jakab András - Menyhárd Attila szerk.: A jog tudománya. Tudománytörténeti és -elméleti írások, gyakorlati tanácsokkal. Budapest: HVG-ORAC, 25-47.
Kaiser Tamás (2016): Az államkutatások helye a társadalomtudományok rendszerében. Államtudományi Műhelytanulmányok, 2016/1. Budapest: Nemzeti Közszolgálati Egyetem. Online: https://www.uni-nke.hu/document/uni-nke-hu/2016-1-az-allam-kutatasok-helye-a-tarsadalomtudomanyok-rendszereben.original.pdf
Kocziszky György - Kardkovács Kolos (2020): A compliance szerepe a közösségi értékek és érdekek védelmében. Elmélet és gyakorlat. Budapest: Akadémiai. Online: https://doi.org/10.1556/9789634545972
Kuhn, Thomas S. (1984): A tudományos forradalmak szerkezete. Budapest: Gondolat.
Lin, Tom C. W. (2016): Compliance, Technology, and Modern Finance. Brooklyn Journal of Corporate, Financial & Commercial Law, 11(1). Online: https://brooklynworks.brooklaw.edu/bjcfcl/vol11/iss1/6
Lőrincz Lajos (2010): A közigazgatás alapintézményei. Budapest: HVG-ORAC.
Madarász Tibor (1992): A magyar államigazgatási jog alapjai. Budapest: Tankönyvkiadó.
Martin, Claire (2019): Integrity Pacts and Corporate Compliance Programmes: Contrary or Complementary? Emerging Evidence from a Pilot Project in the EU. European Procurement & Public Private Partnership Law Review, 14(1), 16-29. Online: https://doi.org/10.21552/epppl/2019/1/5
Martinez, Veronica Root (2020): Complex Compliance Investigations. Columbia Law Review, 120(2), 249-308.
Miller, Geoffrey P. (2014): The Law of Governance, Risk Management, and Compliance. [h. n.]: Wolters Kluwer Law & Business.
Ozdemir, Bogie (2021): Evolution of Risk Management from Risk Compliance to Strategic Risk Management Part II: The Changing Paradigm for the Risk Executive and Boards of the Canadian Banking and Insurance Sectors. Journal of Risk Management in Financial Institutions, 14(3), 268-286. Online: https://doi.org/10.69554/WHGO5594
Pénzügyminisztérium (2021): Kézikönyv a köztulajdonban álló gazdasági társaságok részére a belső kontrollrendszer kialakításához és működtetéséhez. Online: https://allamhaztartas.kormany.hu/download/8/f9/b2000/Gtbkr_kézikönyv_2021.pdf
- 111/112 -
Tamás András (2012): A közigazgatás-tudomány helye és szerepe a tudományokon belül. Pro Publico Bono - Magyar Közigazgatás, 1(2), 28-34.
Tasi Miklós (2011): Vállalatirányítási rendszerek. [h. n.]: Edutus Főiskola.
Velasquez, Manuel G. (1982): Business Ethics. Concepts and Cases. Saddle River, New Jersey: Prentice-Hall.
Vértesy László (2014): Közigazgatás, ellenőrzés, gazdálkodás. Nemzeti Közszolgálati Egyetem. Online: https://kti.uni-nke.hu/document/vtkk-uni-nke-hu/vertesy-laszlo-kozigazgatas-ellenorzes-gazdalkodas.original.pdf
Vértesy László (2018): Közigazgatási jogi normatan. In Temesi István (szerk.): Közigazgatási jog. Budapest: Dialóg Campus, 115-140.
Vértesy László (2024): A fenntarthatóság és a jog kutatásának módszertani lehetőségei. Közigazgatási Eljárási Jogi Közlemények, (1), 56-74.
Vinkler Péter (2008): Tudománymetriai kutatások Magyarországon. Magyar Tudomány, 169(11), 1372-1380.
Zsolnai László (1997): Versenyképesség és etika. A versenyképesség etikája alprojekt zárótanulmánya. A tanulmánysorozat 2. kötete. Budapest: Budapesti Közgazdaságtudományi Egyetem Vállalatgazdaságtan Tanszék.
Dr. Bottyán Béla LL.M jelenleg a Nemzeti Közszolgálati Egyetem Közigazgatás-tudományi Doktori Iskolájának hallgatója. A szerző a Nemzeti Közszolgálati Egyetem Közigazgatás-tudományi Karán 2012-ben igazgatásszervező (BA), 2015-ben okleveles közigazgatási szakértő (MA), majd 2016-ban a Pázmány Péter Katolikus Egyetem Jog-és Államtudományi Karán okleveles jogász (MA) végzettséget szerzett. Adatbiztonsági és adatvédelmi szakjogászként az Eötvös Loránd Tudományegyetemen 2018-ban, vállalati megfelelési (compliance) szakjogászként a Pázmány Péter Katolikus Egyetemen 2021-ben, okleveles közgazdászként MBA szakon a Budapesti Műszaki és Gazdaságtudományi Egyetemen 2025-ben végzett, jogi szakvizsgával 2020 óta rendelkezik. ■
JEGYZETEK
[1] Kuhn 1984.
[2] Tamás 2012.
[3] A későbbiekben részletesen ismertetett kritériumrendszer alkalmazása egy kutatási terület tudományossá válásának megítélését segíti elő.
[4] Behringer-Becher 2016.
[5] Geissler 2004: 8.
[6] Miller 2014.
[7] Kocziszky-Kardkovács 2020.
[8] A vezetés- és szervezéstudományi megközelítésről lásd bővebben Benedek 2019.
[9] A compliance-programokkal kapcsolatban lásd bővebben Martinez 2020.
[10] Ambrus István és Farkas Ádám az A compliance alapkérdései - az etikus vállalati működés elmélete és gyakorlata című könyvükben megfogalmazták azt a kategorikus állításukat, miszerint a compliance-nek nincs önálló dogmatikája. Ambrus-Farkas 2019.
[11] Vinkler 2008.
[12] A European Compliance and Ethics Conference az EQS Group AG szervezésében valósul meg évente, míg az Annual Compliance & Ethics Institute rendezvény megrendezéséért minden évben a Society of Corporate Compliance and Ethics felel.
[13] A 2023-ban megrendezett European Compliance and Ethics Conference megnevezésű konferencián előadott többek között az Ansbach-i Egyetem professzora, Prof. Dr. Stefanie Fehr, aki a compliance, adatvédelem és vállalati ellenőrzés szakterületekre szakosodott.
[14] Például nemzetközileg is elismert Prof. Dr. Sharon Oded 2012-ben védte meg Corporate Proactive Compliance című disszertációját. A könyvek közül érdemes lehet kiemelni az Amszterdami Egyetem oktatójának, Benjamin van Rooij-nak, valamint a Floridai Egyetem oktatójának, D. Daniel Sokolnak a The Cambridge Handbook of Compliance című könyvét, amely a Cambridge-i Egyetem kiadásában jelent meg 2021-ben.
[15] Az Amerikai Értékpapír- és Tőzsdefelügyelet hivatalos honlapja: https://www.sec.gov/Archives/edgar/data/1314357/000119312508061938/dex142.htm
[16] De George 2015.
[17] A vállalati társadalmi felelősségvállalás azt jelenti, hogy a vállalatok felelősséget vállalnak viselkedésükért és annak a társadalomra gyakorolt hatásáért. Vállalatonként eltérő, hogy mit értenek ez alatt, de alapvetően a következőket tekintjük idetartozónak: foglalkoztatási feltételek és munkaügyi normák, az egyesülés szabadsága, a munkahelyi jóllét, a megkülönböztetésmentesség és a nemek közötti egyensúly, az érdekeltek elkötelezettsége, az emberi jogok, a környezeti károk megelőzése, beleértve a kibocsátás és a szennyezés csökkentését, valamint a vesztegetés és a korrupció megszüntetése. Lásd bővebben: https://eur-lex.europa.eu/legal-content/HU/TXT/?uri=LEGISSUM:corporate_social_responsibility
[18] A kezdetek, vagyis az 1970-es és 1980-as évek üzleti etikával kapcsolatos munkásságai közül a következő műveket érdemes szükségképpen megemlíteni: Beauchamp-Bowie 1979; Donaldson-Werhane 1979; Barry 1979; De George 1982; Velasquez 1982.
[19] Bowie 1986.
[20] A kockázatmenedzsment fejlődéséről lásd bővebben Ozdemir 2021.
[21] Tasi 2011.
[22] A visszaélések magas száma miatt az Egyesült Államokban az 1980-as évek közepén megalakult a Defense Industry Initiative abból a célból, hogy különböző iparágakban népszerűsítse az üzleti etikát, illetve annak gyakorlati megoldásait. Lásd bővebben Ferrell-Fraedrich-Ferrell 2011: 25.
[23] Zsolnai 1997.
[24] Lásd bővebben Bottyán 2023.
[25] Különösen a pénzügyi szektor viszonyainak elmúlt időszakra jellemző főbb változásairól lásd Lin 2016.
[26] Az integritás szó a latin in-tangere kifejezésből ered, többes jelentése van: érintetlen, sérthetetlen, feddhetetlen, értékvezérelt. Magát az "integritás" kifejezést a társadalomtudományok használják, így etimológiai, szociológiai, filozófiai és jogi jelentése is van. Jogi-közigazgatási értelemben az integritás egy értékfogalom, amely elsődlegesen teljesítmények értékelésére szolgál, és mind személyi, mind pedig szervezeti szinten értelmezhető. Lásd bővebben: https://birosag.hu/integritas
[27] A jogi személyek által (az etikai normák betartatása céljából) gyakorta alkalmazott intézmények: képzések szervezése és tartása, küldetésnyilatkozat, jövőkép, stratégia, értékek megalkotása és közzététele, etikai kódex létrehozása és népszerűsítése, etikai normák betartásának vizsgálati eljárása, etikai bizottság felállítása, etikai ügyekkel foglalkozó személy foglalkoztatása, etikai "panaszkezelési" vonal (whistleblowing) kiépítése és fenntartása.
[28] A költségvetési szervek belső kontrollrendszeréről lásd bővebben Vértesy 2014: 8.
[29] Vértesy 2024.
[30] Abrahams et al. 2024.
[31] Kaiser 2016.
[32] Jogi szempontból az adott jogi személy szabályszerű működésének biztosítása a cél, aminek eszköze többek között a megfelelően fogalmazott előírások betartása, betartatása, illetve a jóváhagyott kontrollok végrehajtása, míg gazdasági és szervezési oldalról például alacsonyabb kockázati szint, illetve a lehető legkevesebb, legkevésbé szigorú jogi előírás alkalmazása mellett a minél hatékonyabb működés elérése.
[33] Mindazonáltal a compliance - amennyiben arra bármilyen mértékben is diszciplínaként tekintünk - a Magyar Tudományos Akadémia tudományági nómenklatúrája alapján kétségtelenül a IX. osztályba, a Gazdaság- és Jogtudományok tudományterületébe lenne sorolandó. Ezzel kapcsolatban itt kell megjegyezni, hogy a compliance tudományágként jelenleg nem szerepel a nómenklatúrában, az abba való nyilvántartásba vételének lehetősége érdemben nem merült fel, következésképpen az Akadémia e szakterülettel foglalkozó testületet, például tudományos bizottságot sem állított fel.
[34] Kaiser 2019.
[35] Lásd: https://antk.uni-nke.hu/kutatas-tudomanyos-elet/jo-allam-kutatasok/bemutatas
[36] Pénzügyminisztérium 2021.
[37] Hollán 2013.
[38] Lőrincz 2010: 211.
[39] Lőrincz 2010: 211.
[40] Madarász 1992: 265.
[41] Jakab-Menyhárd 2015.
[42] A compliance érvényesülésével és a compliance-programok hatékonyságával kapcsolatban lásd bővebben Armour-Gordon-Min 2020.
[43] Vértesy 2018.
[44] Bognár-Benedek 2021 és Benedek-Bognár 2024.
[45] A compliance-programok mellett érdemes kiemelni egyéb megoldásokat, amelyek kiegészíthetik a compliance-programokat, esetlegesen tovább erősítve ezzel az integritást. Lásd bővebben Martin 2019: 16-29.
Lábjegyzetek:
[1] A szerző doktorandusz, Nemzeti Közszolgálati Egyetem Közigazgatástudományi Doktori Iskola, bottyan.bela@stud.uni-nke.hu