

Vértesy László[1]: A pénzügyi fogyasztóvédelem aktuális kérdései, kihívások a 2020-as években (Publico, 2023/4., 17-43. o.)
https://doi.org/10.32575/ppb.2023.4.2
Absztrakt
Az elmúlt évtizedek során a pénzügyi fogyasztóvédelem számottevő fejlődésen ment keresztül, a 2020-as évek főbb kérdései két nagyobb csoportra oszthatók. Az egyik a hatósági, felügyeleti jogalkalmazás erősítése: a nemzeti és nemzetközi fokozott jogérvényesítés, a visszaesőkre való összpontosítás, a tisztességes hitelezés, a díjpolitikák és -gyakorlatok széles körű vizsgálata, fogyasztói panaszok, jogviták figyelemmel kísérése és fokozott koordináció a szabályozó hatóságok között. A másik pedig a technológiai fejlődéssel való lépéstartáshoz kapcsolódik, úgymint a fintech vállalatok fejlődése, a neobanking, a kriptovaluták, a fenntarthatóságot hangsúlyozó ESG, öko, zéró és a zöld technológiát finanszírozó termékek elterjedése, valamint a kiberbiztonság és az elektronikus adatvédelem. Az USA jó gyakorlatokkal szolgál a pénzügyi fogyasztóvédelem terén, erősítve a hatóságok szakértelmét a gyorsan változó pénzügyi környezetben. A Magyar Nemzeti Bank is aktívan részt vesz a pénzügyi fogyasztóvédelem és a pénzügyi stabilitás előmozdításában.
Kulcsszavak: fintech, fogyasztóvédelem, pénzügyi ágazatok, tisztességes bankolás
Abstract - Current Issues and Challenges of Financial Consumer Protection in the 2020s
Over the past decades, financial consumer protection has evolved considerably; the main issues for financial consumer protection in the 2020s can be divided into two broad areas. The first is the enforcement strengthening of the authorities: enhanced national and international enforcement, a focus on repeat offenders, extensive scrutiny of fair lending, charging policies, and practices, continued close monitoring of consumer complaints and disputes, and enhanced coordination between regulators. The second relates to keeping pace with information technological developments, such as the development of fintech companies, neobanking, cryptocurrencies, and the proliferation of ESG, eco, zero, and green technology finance products with an emphasis on sustainability, cybersecurity, and ePrivacy. The USA
- 17/18 -
has good practices in financial consumer protection to strengthen authorities' expertise in a rapidly changing financial environment. The Central Bank of Hungary is also actively promoting financial consumer protection and stability.
Keywords: consumer protection, fair banking, financial industries, fintech
Bevezetés
A pénzügyi fogyasztóvédelem az 1990-es évektől kezdve, de a 2000-es években, különösen a 2008-as pénzügyi válságot követően jelentős területté fejlődött. A pénzügyi fogyasztóvédelmi rendszer (PFR) fontosabb témakörei közé tartozik az alapfogalmak meghatározása, a szabályozás, az intézményi keretek, a speciális, fokozott védelmet igénylő csoportok, a piaci és versenykérdések. A fogyasztóvédelmi politikában az állami beavatkozás lehet elfogadott, kívánatos vagy éppen elutasított. A nemzeti szintű szabályozások egyre több nemzetközi, globális elemmel bővülnek, különösen, hogy a rendszerkockázatok az egyik országból a másikba is átterjedhetnek, és befolyásolhatják az új trendek a fogyasztókat is. Ezekkel összefüggésben érdemes megfigyelni, hogy a 2020-as évek milyen aktuális kérdések és kihívások elé állítják az államot, a pénzügyi szolgáltatókat és fintech vállalkozásokat, valamint nem utolsósorban a fogyasztókat. Így jelenik meg és egyre elterjedtebb a BaaS- (banking as a service) szemlélet, illetve a halasztott fizetések lehetősége (BNPL: buy now pay later).
Az ezekre adott válaszokat két fő kategóriába lehet sorolni. Az egyik területen erősítették a hatósági, felügyeleti és jogalkalmazási intézkedéseket, ideértve a nemzeti és nemzetközi jogérvényesítés erősítését, a visszaesőkre való fókuszálást, a tisztességes hitelezés, díjpolitikák és -gyakorlatok széles körű vizsgálatát, valamint a fogyasztói panaszok és jogviták figyelemmel kísérését, mindezek mellett növelve a szabályozó hatóságok közötti együttműködést. A másik kulcsfontosságú terület a technológiai fejlődéssel való lépést tartás, magában foglalva a fintech vállalatok fejlődését, a neobanking térnyerését, a kriptovaluták és az ESG- (environmental, social, governance) elveket követő, fenntarthatóságot hangsúlyozó termékek elterjedését. Emellett kiemelendő a zöld technológiát finanszírozó termékek, valamint a kiberbiztonság és az elektronikus adatvédelem fontossága.
A nemzetközi kitekintés alapján látható, hogy az Amerikai Egyesült Államok gazdasága és pénzügyi rendszere is számos alkalommal mutatja sérülékenységét, az elmúlt évek során azonban számos jó gyakorlatot vezettek be. Az országban szövetségi szinten működik egy külön Consumer Financial Protection Bureau szervezet, amely a pénzügyi fogyasztóvédelem terén tevékenykedik. Az Office of the Comptroller of the Currency (OCC) megfigyelése alapján észrevehető, hogy a pénzügyi szolgáltatások nyújtásában részt vevő vállalkozások körének kiterjedése folyamatosan nő, mivel a technológiai vállalatok egyre inkább partnerségeket kötnek pénzügyi intézményekkel, és BaaS-tevékenységet folytatnak. Ennek eredményeként 2023 áprilisában létrehozták az OCC-n belül az Office of Financial Technology szervezeti egységet, amelynek fő célja az ügynökség szakértelmének
- 18/19 -
megerősítése és alkalmazkodóképességének javítása a dinamikusan változó pénzügyi környezethez.
A Magyar Nemzeti Bank politikája, számos intézkedése, vizsgálata és publikációs tevékenysége is a pénzügyi fogyasztóvédelem és a pénzügyi szektor stabilitásának előmozdítására összpontosít. Ennek érdekében az intézmény célja, hogy megfeleljen a gyorsan változó pénzügyi környezet kihívásainak és védelmet biztosítson a fogyasztók számára.
A pénzügyi fogyasztóvédelem modelljei, karakterisztikája
A fogyasztói társadalom megjelenése a gazdaság egyre több területét érinti, így a fogyasztóvédelem egyre hangsúlyosabb a pénzügyi ágazatokban is (bank, biztosítás, tőzsde, befektetések, pénztárak stb.). A pénzügyi fogyasztóvédelem célja az, hogy egyensúlyi helyzetet teremtsen a fogyasztó és a pénzügyi szolgáltató között annak érdekében, hogy a fogyasztó jogai a legteljesebben érvényesüljenek (1. ábra).
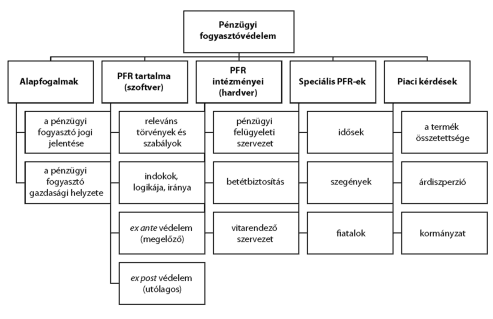
1. ábra: A pénzügyi fogyasztóvédelmi rendszer (PFR) főbb elemei
Forrás: a szerző szerkesztése Chen 2018: 25. alapján
A PFR fontosabb témakörei közé tartozik:
- az alapfogalmak meghatározása (elsősorban a fogyasztó gazdasági helyzete és ismeretei);
- a szoftverként aposztrofált releváns törvények és jogszabályok, a szabályozás indokai, logikája, iránya (megelőző vagy utólagos védelem);
- 19/20 -
- ennek közjogi intézményi kerete, a hardver (pénzügyi felügyeleti szervezet, betétbiztosítás, vitarendező szervezet);
- a speciális, fokozott védelmet igénylő csoportok (idősek, szegények, fiatalok);
- a piaci kérdések, azaz a termékek összetettsége, az árdiszperzió vagy a kormányzati beavatkozás, ösztönzők szerepe.
Az ezzel kapcsolatos fogyasztóvédelmi politika két szélsőséges nézőpontból vizsgálható, így az állami beavatkozás lehet megengedett, megkívánt vagy éppen elfogadhatatlan (2. ábra).
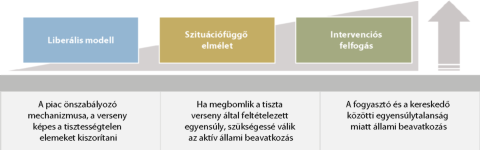
2. ábra: A pénzügyi fogyasztóvédelmi politika főbb modelljei
Forrás: Vértesy 2020: 361.
Az intervenciós felfogás a fogyasztónak a kereskedőkhöz képest alárendelt helyzetéből indul ki, akit ebből következően akár állami eszközökkel is meg kell védeni a piaci színtéren előforduló visszaélésekkel szemben. Tehát a fogyasztó és a vállalkozás között fennállt, de időközben megbomlott egyensúlyi helyzet a jogi szabályozás által helyreállítható, és az állami szerepvállalás ebben a vonatkozásban szükségszerű. A liberális modellben a piac önszabályozó mechanizmusa kap szerepet. A verseny képes a tisztességtelen elemeket kiszorítani; az autonóm fogyasztó rendelkezik a szükséges információk megszerzésére, azok mérlegelésére és a fogyasztói döntések befolyástól mentes meghozatalára vonatkozó képességgel, így az állam szerepe csupán a tisztességes verseny garantálására korlátozódhat, minden további beavatkozás hátrányos a versenyszabadság szempontjából. E két véglet között jelent meg a német jogterületen a szituációfüggő elmélet, amely megpróbál szintézist teremteni. Ideális esetben ugyanis a fogyasztó képes autonóm módon döntést hozni, ekkor az állami szerepvállalás csak a verseny szabadságára és a fogyasztói autonómia preferálására irányulhat. Abban az esetben viszont, hogyha megbomlik a tiszta verseny által feltételezett egyensúly, szükségessé válik az aktív állami beavatkozás, ezáltal
- 20/21 -
a fogyasztóvédelem realizálása nem csupán megengedett, hanem kívánatos.[1] Az erőteljes pénzügyi fogyasztóvédelem sok szempontból indokolt:[2]
- sok olyan szolgáltatás létezik, amely az átlagfogyasztó számára nehezen érthető feltételektől függ, vagy ilyen következményekkel jár;
- egy pénzügyi szolgáltatóval való szerződéskötés gyakran hosszú távú elköteleződéshez vezet (pusztán abból is fakadóan, hogy nem nagy a magyar fogyasztók szolgáltatót váltó hajlandósága);
- a fogyasztó adott esetben (például hitelfelvételnél) kiszolgáltatott lehet (abban az értelemben, hogy nem nagyon van jó helyettesítési lehetősége, mindenképpen szüksége van a pénzkölcsönre);
- jellemzőek a hosszú, nehezen érthető s lényegében nem módosítható ÁSZF-ek.
Annak ellenére, hogy a tömegtermelés és a szociális alapjogok a 19. században megjelentek, a fogyasztó és a fogyasztóvédelem a 20. század terméke. A fejlődés két szálon fut: az Amerikai Egyesült Államokban és Nyugat-Európában.[3] A pénzügyi fogyasztóvédelmi politikák hatása a bankok nyereségességére egyszerre függ az ország általános fejlettségi szintjétől, intézményi minőségétől és a pénzügyi szabadságtól.[4]
Az USA-ban consumerism kifejezéssel illették ezt a társadalmi mozgalmat az 1930-as években, amikor az első fogyasztóegylet (Consumer Union) létrejött.[5] 1962-ben Kennedy elnök beszédében meghirdette a fogyasztók alapjogait, amelyek azóta is fogyasztói Bill of Rights-ként ismertek: i) jog a biztonságra (the right to safety); ii) jog az információra (the right to be informed); iii) jog a választásra (the right to choose); és iv) jog a meghallgattatásra (the right to be heard). Később, 1985-ben az ENSZ ezt további néggyel bővítette: v) jog az alapvető szükségletek kielégítéséhez (the right to satisfaction of basic needs); vi) jog a jogorvoslathoz (the right to redress); vii) jog a fogyasztói oktatáshoz (the right to consumer education); és viii) jog az egészséges környezethez (the right to a healthy environment).[6] Ebből az időszakból érdemes kiemelni a következő amerikai törvényeket: Truth in Lending Act (1968), Fair Credit Billing Act (1974) és a Gramm-Leach-Bliley Act (1999), amely utóbbi a pénzügyi szolgáltatások modernizációs törvényeként (Financial Services Modernization Act) is ismert.
Az 1940-es években Nyugat-Európában is megjelentek fogyasztói jogok érvényesítésére irányuló törekvések, így 1947-ben Dániában megalakult a Fogyasztói Tanács. Bár volt korábbi joggyakorlat, az Európai Gazdasági Közösség fogyasztóvédelmi jogalkotási folyamata 1975-ben kezdődött a fogyasztói alapjogok kialakításával, ami a Fogyasztói Jogok Közös Piaci Magna Chartájában nyert elismerést: i) az egészség és biztonság védelme;
- 21/22 -
ii) a fogyasztó gazdasági érdekeinek védelme; iii) a kárigény érvényesítéséhez való jog; iv) az információhoz és oktatáshoz való jog; és végül v) a fogyasztók képviselethez való joga.
Az Európai Unióban lényegében az 1992-ben elfogadott maastrichti szerződés 129a) cikke tűzte ki célul a magas szintű fogyasztóvédelem elérését. Később ezt az 1997-es amszterdami szerződés módosította, amely beemelte a fogyasztói jogokat a szerződésbe, másfelől előírja, hogy a fogyasztóvédelmi követelményeket az egyéb közösségi politikák, tevékenységek meghatározásakor, végrehajtásakor is figyelembe kell venni. Az Európai Unió Alapjogi Chartájának 38. cikke röviden arról rendelkezik, hogy az Unió politikáiban biztosítani kell a fogyasztók védelmének magas szintjét. E rövid szövegekből és az uniós szabályozásból azonban (legalább) egy trend világosan kirajzolódik: a szabályozás kezdetben a minimumharmonizáció elvére épült, majd fokozatosan a maximumharmonizáció irányába mozdult el, ugyanis a minimumharmonizáció többnyire nem volt alkalmas arra, hogy az egyes tagállamok jogrendszereit egymáshoz közelítse.[7] A jogalkotó lépései a teljes harmonizáció irányába mutatnak, a fogyasztói jogokról szóló 2011/83 irányelvben[8] a fogyasztóvédelmi magánjog szabályozását új alapokra kívánja helyezni, azonban ez - sajnálatosan - nem alkalmazandó azon szerződésekre, amelyek tárgya pénzügyi szolgáltatás.[9] Az uniós kiadványok között olyannal is találkozhatunk, amely szerint a fogyasztók védelme Európa szívügye.[10] A pénzügyi fogyasztóvédelem tárgykörébe tartozó közösségi szabályozás legfőbb elemei közé tartozik: i) a reklámokra, hirdetésekre, ii) a tájékoztatásra, iii) a szerződések megkötésére, tartalmára, formájára és iv) a panaszkezelésre, jogérvényesítésre vonatkozó szabályok.
A terület jellemzően nemzeti hatáskörben szabályozott, azonban egyre több nemzetközi elem is megjelenik, mivel a globalizáció és a liberalizáció által nyújtott pénzügyi szolgáltatások miatt, egy pénzügyi intézmény által okozott rendszerkockázat az egyik országból átterjedhet a másikba és befolyásolhatja azok fogyasztóit is.[11] Az Európai Unió tagállamaiban alapvetően három eltérő szabályozási minta alakult ki a fogyasztóvédelem területén:[12]
- szétszórt szabályozás (például Németország, Egyesült Királyság, Magyarország), ahol az egyes irányelveket külön-külön jogszabályokban veszik át a hazai jogba;
- önálló fogyasztóvédelmi kódexben történik a teljes fogyasztóvédelmi joganyag feldolgozása (például az osztrák 1979. évi Konsumentenschutzgesetz, a francia 1993. évi Code de la consommation), és az újabb jogharmonizációs kötelezettségek szerint módosítják a törvénykönyvet;
- a magánjogi törvénykönyvbe építik be a fogyasztóvédelmi jogot (például Hollandia).
- 22/23 -
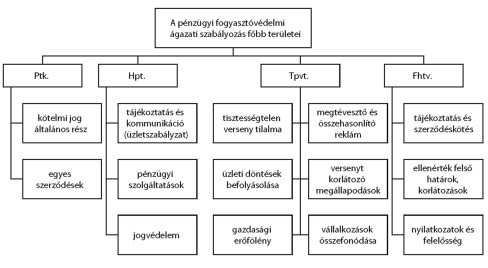
3. ábra: A magyar pénzügyi fogyasztóvédelem szabályozási rendszere
Forrás: Vértesy 2020: 361-365.
(Megjegyzés: Ptk.: 2013. évi V. törvény a Polgári Törvénykönyvről, Hpt.: 2013. évi CCXXXVII. törvény a hitelintézetekről és a pénzügyi vállalkozásokról, Tpvt.: 1996. évi LVII. törvény a tisztességtelen piaci magatartás és a versenykorlátozás tilalmáról, Fhtv.: 2009. évi CLXII. törvény a fogyasztónak nyújtott hitelről.)
A fogyasztói modell körülírja a racionális döntést hozó fogyasztót, a fontos és védelmet igénylő fogyasztói magatartás elemeit, és tipizálja a fogyasztót és a speciális fogyasztói csoportok döntésének jellemzőit, amely például figyelembe veszi a reklámeszközök különbözőségét és a reklámüzenet értelmezésében a reklám összhatásának jelentőségét. Az átlagfogyasztó általános tájékozottságú, körültekintően, gondosan mérlegelő fogyasztó, akire jellemző az észszerű mértékű információkeresés (az áru, szolgáltatás jellegéhez igazodó mértékű). Nem elvárható egy átlagfogyasztótól, hogy a részletekben csöpögtetett információkat összerakja, ellenőrizze a reklámokban szereplő információ helytállóságát, nyomozzon a valós tények után, vagy a reklámok szavahihetőségét kétségbe vonja. A kiszolgáltatott, speciális fogyasztói csoportok számára emelt szintű védelem indokolt az életkorra (gyerekek, idősek), a hiszékenységre (betegségben szenvedők, digitális informáltság, IT-ismeretek), a szellemi vagy fizikai fogyatkozásra tekintettel.
A hazai pénzügyi fogyasztóvédelmi szabályozásban a Hpt. értelemében fogyasztó csak olyan természetes személy lehet, aki az önálló foglalkozásán és gazdasági tevékenységén kívül eső célok érdekében jár el.[13] (Így a pénzügyi termékek esetében nem minősül annak az egyéni vállalkozó, egyéni cég, gazdasági társaság, jogi személy, jogi személyiség nélküli
- 23/24 -
szervezet, társasház sem.[14]) Viszont azt is hozzá kell tenni ehhez a szigorú korlátozáshoz, hogy a törvény XIII. fejezetének címe az ügyfelek védelme - tehát nem csak a fogyasztóké -, így valamennyi körre vonatkoznak a kereskedelmi kommunikációs, a tájékoztatási, az üzletszabályzati, az egyenlő esélyű hozzáférési, a bankszünnapi, a panaszkezelési, az illetőségvizsgálati, az adatszolgáltatási és átvilágítási szabályok.
A 2020-as évek kihívásai
A 2020-as évek pénzügyi fogyasztóvédelmi főbb kérdései két nagyobb csoportra oszthatók. Az egyik a hatósági, felügyeleti, felügyelési jogalkalmazás erősítése (fokozott jogérvényesítés; a visszaesőkre való összpontosítás; a tisztességes hitelezés mint prioritás; a díjpolitikák és -gyakorlatok széles körű vizsgálata; fogyasztói panaszok, jogviták további szoros figyelemmel kísérése; fokozott koordináció a szabályozó hatóságok között); a másik pedig a technológiai fejlődéssel való lépéstartáshoz kapcsolódik, lásd a pénzügyi ágazatok, a BaaS-szolgáltatók[15] és a fintech vállalatok közötti partnerség; feltörekvő technológiák; adatvédelem (ePrivacy).
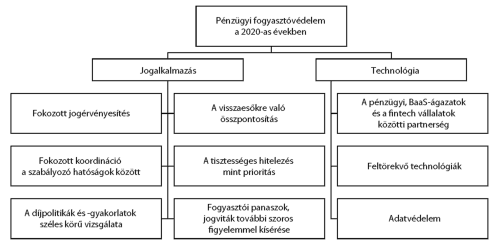
4. ábra: A pénzügyi fogyasztóvédelem főbb témakörei a 2020-as években
Forrás: a szerző szerkesztése részben felhasználva Moran 2022 írását
- 24/25 -
A KPMG Ten Key Regulatory Challenges of 2023 című kiadványa a következő tíz kulcsfontosságú szabályozási kihívást azonosítja, amelyek sok esetben közvetlenül vagy közvetve is összefüggésben állnak a pénzügyi fogyasztóvédelemmel:[16]
- vizsgálat és eltérés: fokozott felügyelet és fejlesztés, szabályozási demokratizálódás, szabályozási eltérések, a három védelmi vonal;
- klíma és fenntarthatóság: társadalmi és politikai viták, kockázatkezelés és irányítás, szcenárió-/stressztesztelemzés, befektetési/stratégiai piacok;
- átláthatóság és jelentéstétel: jelentések, piaci szerkezet, védelmek és kezelőszervek;
- adatok és kiberbiztonság: kiberkockázat-kezelés és irányítás: adatgyűjtés és -használat, adatvédelem;
- technológia és rugalmasság: modern technológiai kockázatkezelés, technológiai rugalmasság, működési rugalmasság;
- hitel és tőke: tőkeeltolódások, a hitelkockázat méretezése és koncentrációja, hatékony megfelelés;
- méltányosság és befogadás: kibővített méltányosság, hatás és igazságosság, humán tőke és DEI (diversity equity and inclusion);
- csalás és pénzügyi bűnözés: szabályozási fókusz, kölcsönhatás a fogyasztóvédelemmel, fejlődő kockázatok;
- kifizetések és kriptográfia: szabályozó hatóság és védőkorlátok, azonnali fizetések és ellenőrzések, viták, panaszok és követelések;
- kockázat és irányítás: az igazgatótanács és a testületek fontossága, kockázatkezelés, küldetéskritika, a visszaélések enyhítése.
Fokozott jogérvényesítés
A fokozott jogérvényesítés körében alkalmazott intézkedések célja, hogy megvédjék a fogyasztókat a jogellenes megkülönböztetéstől és biztosítsák, hogy mindenki egyenlő elbánásban részesüljön. A felügyelet, felvigyázás kiterjesztése nemcsak a hagyományos bankokra, pénzügyi szolgáltatókra terjed ki, hanem a fogyasztókat veszélyeztető nem banki vállalatokra, például a fintech vállalkozásokra is.
A szabályozó hatóságok kiterjesztik a tisztességgel kapcsolatos elvárásaikat, hogy azok ne csak a tisztességes hitelezési törvényekre és hiteltermékekre vonatkozzanak, hanem valamennyi fogyasztói és befektetői termékre és szolgáltatásra, a termék teljes életciklusa során. Fontos megjegyezni, hogy a tisztességtelen eredményeknek nem feltétlenül kell szándékosnak lenniük ahhoz, hogy kárt okozzanak a fogyasztóknak vagy befektetőknek.
Az uniós tagállamok hatóságainak fogyasztóvédelmi hatáskörei jelentősen bővültek az utóbbi években, és az látható, hogy további növekedés várható ezen a területen. Ebben a folyamatban kiemelt szerepet játszik az uniós és állami szabályozó hatóságok közötti
- 25/26 -
koordináció és együttműködés. Ezen túlmenően, nemzetközi szinten is példát mutat az Egyesült Államok, ahol külön Consumer Financial Protection Bureau szervezet működik.[17] Ez az intézmény az USA-ban is hasonló célokat szolgál, mint az uniós fogyasztóvédelmi intézkedések, és az ilyen szervezetek fontos szerepet játszanak - mint akár követendő best practice - a fogyasztók jogainak védelmében és a pénzügyi rendszer ellenőrzésében világszerte.
A fokozott jogérvényesítés további dimenziója, hogy a pénzügyi és bankfúziók mérlegelésekor az egyik kulcsfontosságú szempont a túlzott koncentráció elkerülése, amely monopóliumok (vagy esetleg monopszónia) kockázatát hordozza magában. A 2000-es évektől ugyanis a pénzügyi rendszeren belül megnövekedett az összetettség veszélye, így cél, hogy elkerüljük a túlzott összefonódott (too big or interconnected to fail - a fizetésképtelenséghez túl nagy vagy másokkal túlzottan összefonódott) helyzeteket, amelyek a rendszer egészét veszélyeztethetik. Ezek együttesen növelik a pénzügyi piacok átláthatóságát, a jogbiztonságot és a fogyasztóvédelmet.
A piackoncentráltság a magyar pénzügyi szektort, a bankokat, a biztosítókat és a nyugdíjpénztárakat is jellemzi. Az online személyi hitelnyújtás térnyerését néhány bank hajtja leginkább, bár részesedésük a többi hitelnyújtó felzárkózásával fokozatosan csökken. 2020-ban még az online nyújtott személyi hitelek szinte egésze három intézményhez volt köthető (5. ábra).
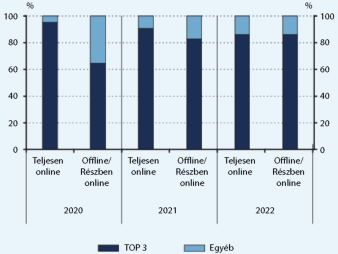
5. ábra: A három legnagyobb piaci szereplő részesedése a személyi hitel piacon az értékesítés módja szerint
Forrás: Magyar Nemzeti Bank 2022: 53.
- 26/27 -
Az utóbbi években egyik főbb nem életági termékcsoport esetében sem figyelhető meg lényeges változás a koncentráció tekintetében a HHI (Herfindahl-Hirschman-index), illetve az öt legnagyobb piaci szereplő súlya alapján meghatározott mutató szerint. A koncentráció szintje az egészség- és önsegélyező pénztári szektorban tovább növekedett. A növekedés egy intézményt érintő végelszámolásra, valamint egy intézmény beolvadására vezethető vissza. A tagdíjbefizetések koncentrációja alapján az egészség- és önsegélyező pénztári szektorban a tagdíjbefizetések 85,8%-a és a munkáltatói befizetések 81,4%-a a befizetések alapján számított öt legnagyobb intézményhez kapcsolódó befizetésekből származik (6. ábra).[18]
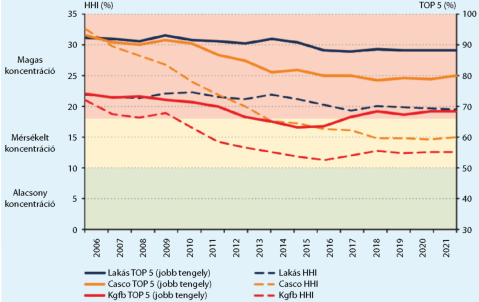
6. ábra: Az öt legnagyobb biztosító (TOP 5) részesedése és a teljes szektor Herfindahl-Hirschman-indexe (HHI) a nem életági bruttó díjbevétel alapján, főbb ágazatonként
Forrás: Magyar Nemzeti Bank 2022: 32.
A fokozott jogérvényesítés egyik fontos kiegészítője az oktatás, a pénzügyi műveltség erősítése a lakosság körében. A lakossági ügyfelek megtakarítására vonatkozó pénzügyi edukációs figyelemfelhívásról szóló 209/2023. (V. 31.) Korm. rendelet szerint a pénzügyi tudatosság fejlesztése érdekében a magyarországi székhelyű hitelintézet
- 27/28 -
2023. október 1. és 2023. december 31. napja között egy alkalommal figyelemfelhívó értesítést küld a hitelintézetnél bankszámlaszerződéssel rendelkező természetes személyek számára. A figyelemfelhívó értesítésben a hitelintézet számítással, áttekinthető táblázatos formában bemutatja, hogy a referencia-időszakban mekkora hozamot érhetett volna el, aki 100 ezer forintért, 500 ezer forintért és 1 millió forintért a magyar állam által kibocsátott, magánszemélyek által is megvásárolható állampapírt vásárolt vagy jegyzett és folyamatosan tartott volna. A hitelintézet a figyelemfelhívás során az összegek esetében számítással bemutatja azt is, hogy az MNB által közzétett, a háztartások által elhelyezett forintbetétek átlagos évesített kamatlábával az ügyfél mekkora kamatot érhetett volna el. Felhatalmazást kap az általános politikai koordinációért felelős miniszter, hogy a figyelemfelhívó értesítés formáját és tartalmát rendeletben határozza meg: 23/2023. (VIII. 30.) MK rendelet a lakossági ügyfelek megtakarítására vonatkozó pénzügyi edukációs figyelemfelhívásról szóló 209/2023. (V. 31.) Korm. rendelet végrehajtásáról (lásd 1. táblázat).
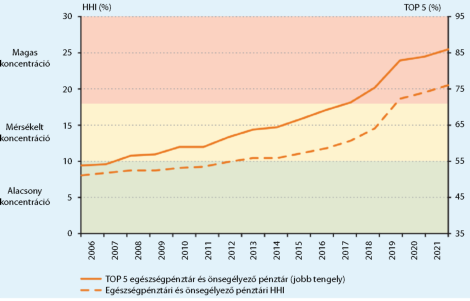
7. ábra: Az egészség- és önsegélyező pénztári koncentráció alakulása
Forrás: Magyar Nemzeti Bank 2022: 59.
- 28/29 -
1. táblázat: A lakosság számára készült megtakarítási összehasonlító táblázat
| Megtakarítási fajták | Állampapír azonosító adatai | Éves hozam (%) | Éves kamatbevétel különböző megtakarítási összegek mellett (Ft) | |||
| 100 000 Ft | 500 000 Ft | 1 000 000 Ft | ||||
| Banki folyószámla | - | 0,29 | 290 | 1 450 | 2 900 | |
| Lakossági Állampapír | Kincstári Takarékjegy (kizárólag postán forgalmazott) | KTJ 2022/I. | 7,00 | 7 000 | 35 000 | 70 000 |
| Diszkont Kincstárjegy (12 hónapos) | D230628 | 13,39 | 13 390 | 66 950 | 133 900 | |
| Bónusz Magyar Állampapír | 2025/N | 14,88 | 14 877 | 74 384 | 148 768 | |
Forrás: 3/2023. (VIII. 30.) MK rendelet
A visszaesőkre való összpontosítás
Az elmúlt években a jogi szabályozás és a felügyelet egyre jobban összpontosít a visszaesőkre, különösen a pénzügyi nagyvállalatokra, holdingokra, konglomerátumokra, akikre szigorúbb intézkedések vonatkozhatnak. A pénzügyi fogalomhasználatban (CRR és CRD)[19] rendszerszinten jelentős intézmény az EU-szintű hitelintézeti anyavállalat, EU-szintű pénzügyi holdingtársaság-anyavállalat, EU-szintű vegyes pénzügyi holdingtársaság-anyavállalat és azok a pénzügyi intézmények, amelyek fizetésképtelenné válása vagy szabálytalan működése rendszerkockázatot eredményez. Az egyéb rendszerszinten jelentős hitelintézet (other systemically important institution, O-SII) olyan rendszerszinten jelentős hitelintézet, amelynek felszámolása vagy nem prudens működése több EGT-állam (az Európai Unió tagállamai, továbbá Izland, Liechtenstein, Norvégia) tekintetében vagy EGT-állami szinten rendszerkockázathoz vezethet. A makroprudenciális feladatkörében eljáró MNB az MNB tv. 35. § (1) bekezdése szerint meghatározza a magyarországi, globálisan és egyéb rendszerszinten jelentős hitelintézetek körét.[20] A globálisan rendszerszinten jelentős hitelintézet (global systemically important institution, G-SII) olyan rendszerszinten jelentős hitelintézet, amelynek fizetésképtelenné válása vagy nem prudens működése globális szintű rendszerkockázathoz vezethet, és amelynek nincs EU-szintű hitelintézeti anyavállalata, EU-szintű pénzügyi holdingtársaság-anyavállalat, EU-szintű vegyes pénzügyi holdingtársaság-anyavállalat.[21]
- 29/30 -
Az egyre növekvő hangsúly a hagyományos pénzbüntetések, bírságok - illetve enyhébb esetben felszólítások, figyelmeztetések, súlyosabb esetben a tevékenység korlátozása - helyett inkább strukturális jellegű eszközök és szankciók (structured sanctions, fines) felé terelődik. Így például a bírságot úgy alakítják ki, hogy a tiltott ügyletek pénzügyi terjedelmével arányosan a társaságot terheli a felelősség.[22] A bankokkal szembeni új típusú szankciók és strukturális intézkedések kidolgozása jellemzően a pénzügyi rendszer stabilitásának és integritásának erősítésére irányuló szabályozási törekvésekből fakad. Ezek az intézkedések különféle problémák megoldására szolgálnak, beleértve a pénzügyi visszaéléseket, a kockázatkezelést és a fogyasztóvédelmet. Néhány példa az ilyen intézkedésekre: megnövelt tőke vagy likviditási követelmények, stressztesztek, szanálási tervek, elkerítési intézkedések (ring-fencing), a pénzmosás (AML) és terrorizmusfinanszírozás elleni (CTF-) intézkedések, kockázatos tevékenységekre vonatkozó korlátozások, megerősített felügyelet, kiberbiztonsági követelmények, elmarasztaló határozatok minél szélesebb körben való közzététele. Ezek az újabb típusú intézkedések és szankciók a hazai pénzügyi rendszerben is szükségesek, mivel a 2021-ben kiszabott fogyasztóvédelmi bírság 155 millió forint volt, amely közel 60%-kal haladta meg az előző év bírságösszegeit.
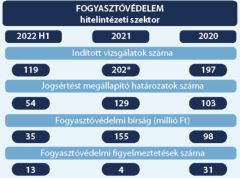
8. ábra: Fogyasztóvédelmi tevékenység adatai a hitelintézeti szektorban
Forrás: Magyar Nemzeti Bank 2022c: 36.
A visszaesők másik köre az informatikai oldalról jelentkezik, itt a kibertámadások, kibertámadók jelentik a komoly fenyegetéseket, tevékenységük valamennyi pénzügyi szektorra kiterjed. Az elkövetők támadásaikat a lakosság, a vállalatok, de maguk a pénzügyi intézmények ellen is irányíthatják. A kiberbiztonsági intézkedések kiemelt fontosságúak ahhoz, hogy megelőzzék és kezeljék az ilyen típusú fenyegetéseket.[23]
- 30/31 -
A tisztességes hitelezés, díjpolitika továbbra is kiemelt prioritás
Az évtizedben továbbra is elsődleges prioritásként kezelik a pénzügyi szektorban a tisztességes hitelezést, a becsületes kölcsönnyújtást. Fontos, hogy a kiszolgáltatott fogyasztói csoportok sokféleségét figyelembe véve alakítsák ki a szabályozó hatóságok és a pénzügyi szolgáltatók az intézkedéseiket, üzletpolitikájukat, tekintettel kultúrájukra, földrajzi elhelyezkedésükre (vidék, város; külföld, belföld), életszakaszukra (fiatalok, pályakezdők, idősek) és pénzügyi ismereteikre vagy más helyzetükre (például korlátozott internet-hozzáférés, alacsonyabb pénzügyi képességek, írástudás vagy számolási készség hiánya, nyelvi akadályok), amelyek befolyásolhatják a pénzügyi döntéseiket.
Az üzleti és döntéshozatali folyamatok hatékonyságának növelése érdekében egyre elterjedtebbek a különféle modellek, algoritmusok vagy a mesterséges intelligencia alkalmazása. Ezek tesztelése és nyomon követése a lehetséges eltérő, hátrányos bánásmód, hozzáférési korlátozások vagy diszkriminatív következmények miatt különösen hangsúlyos. Az algoritmikus torzítások a különféle demográfiai csoportokra gyakorolt hatásai, a nagyobb volumen miatt egyre fenyegetőbbek, lásd a különféle termékek, díjak, bevételi források, költségek és műveletek (például a betétek, hitelek befagyasztása) hatásának elemzése és dokumentálása esetében.
A világjárványok, különösen a Covid-19 és a 2008-as pénzügyi,[24] de a jelenlegi gazdasági, inflációs válság is nagyban megnehezítette, megnehezíti sok fogyasztó helyzetét (például a hitelfelvevő halála, kereseti lehetőségének elveszítése). Ezért fokozott erőfeszítéseket kell tenni annak érdekében, hogy ezeket a nehéz helyzetben lévő fogyasztókat továbbra is segítse és támogassa a kormányzat, illetve a pénzügyi szolgáltatók.
Nemzetközi szinten a faji egyenlőség is egyre kiemeltebb figyelmet kap, például az Amerikai Egyesült Államokban a hispán- és latin-amerikaiak, afroamerikaiak esetében,[25] az Európai Unión belül pedig az utóbbi időben megjelent jelentős mértékű irreguláris migráció,[26] illetve az ukrajnai menekültek miatt.[27]
- 31/32 -
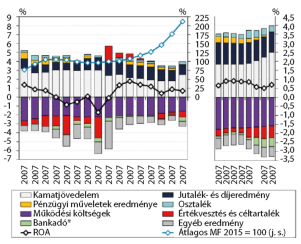
9. ábra: A hitelintézeti szektor 12 havi eszközarányos eredménytételeinek alakulása
Forrás: Magyar Nemzeti Bank 2023: 53.
A tisztességes szerződési kapcsolatok érdekében a fogyasztóvédelmi intézkedések részeként az elmúlt időszakban széles körű vizsgálatok történtek a díjpolitikák és -gyakorlatok tekintetében. E vizsgálatok során különös figyelmet fordítottak a folyószámlahitel, hitelkártya, kényelmi és váltási díjak és visszatérítések elemzésére. Azoknak az úgynevezett ócska díjaknak (junk fees) is utánajártak, amelyek tisztességtelen vagy megtévesztő díjakat jelentenek, és amelyeket olyan árukért és szolgáltatásokért számítanak fel, amelyeknek kevés vagy semmilyen hozzáadott értéke sincs a fogyasztók, ügyfelek számára. Kiemelt figyelmet szenteltek a meglepetésszerű folyószámlahitel-használati díjaknak és a betétdíjaknak, amelyeket a fedezetlen csekket befizető fogyasztóknak számítanak fel, és amelyek gyakran váratlan költségeket jelentenek. A javasolt szabályalkotás részeként olyan intézkedések tervezése is folyik, amelyek szabályozzák a hitelkártyák késedelmi díjait és a késedelmes fizetésekkel kapcsolatos kérdéseket. Emellett a kártyakibocsátók bevételeire és kiadásaira vonatkozó információk nyilvánosabbá tétele is szerepel az intézkedések között, hogy növeljék az átláthatóságot és a fogyasztók tudatosságát ezen a területen. Az MNB pénzügyi stabilitási jelentésében megfigyelhető, hogy az eredménytételek között egyre jelentősebb szerepet játszanak a jutalék- és díjtételek.
A fogyasztói panaszok, jogviták további szoros figyelemmel kísérése
A piaci tökéletlenségek miatt továbbra is meghatározó a pénzügyi fogyasztóvédelem jogállami, jogvédelmi, jogorvoslati oldala, azaz a panaszok és a jogviták kezelése, feloldása. Ez egyfelől lehetőséget biztosít a fogyasztóknak arra, hogy problémáikat, aggályaikat vagy sérelmeiket hivatalosan és hatékonyan juttassák a pénzügyi szolgáltató tudomására;
- 32/33 -
másfelől a panaszkezelési rendszerek hozzájárulnak a pénzügyi intézmények felelősségre vonhatóságához és az átláthatóbb üzleti gyakorlatok elősegítéséhez. A panaszok kezelése és az elterjedőben lévő mediációs, békéltető fórumok olyan mechanizmusokon és jogszabályokon alapulnak, amelyeknek célja a fogyasztói elégedettség növelése és a vitás ügyek gyors, szakszerű, igazságos és méltányos rendezése.
A FIN-NET (Financial Dispute Resolution Network) hálózatot 2001-ben alapították,[28] és az Európai Gazdasági Térségben a fogyasztók és a pénzügyi szolgáltatók között kialakult, határon átnyúló pénzügyi fogyasztói jogviták alternatív vitarendezési fóruma.[29] Jelenleg 61, alternatív vitarendezéssel, békéltetéssel, döntőbíráskodással vagy mediációval foglalkozó szervezetet tömörít 30 országban.[30] Az elérhető legfrissebb kiadványa szerint, 2019-ben 3759 határon átnyúló ügyet kezeltek, az év során összesen 441 600 ügyből.[31] Ez jelentős növekedés a korábbi évekhez képest (csak 2015-ben volt ennél magasabb). Az ágazatok szerinti bontásban 1977 banki szolgáltatásokra, 909 biztosításra és 711 befektetésre vonatkozó panasz érkezett, míg 360 az "egyéb" kategóriába tartozik, beleértve a két vagy több ágazatot érintő panaszokat is.
2. táblázat: A FlN-NET-tagok által kezelt határokon átnyúló ügyek
| Év | Összes határon átnyúló ügy | Szektorok szerint | |||
| Bank | Biztosítás | Befektetés | Egyéb | ||
| 2019 | 3759 | 1977 | 909 | 711 | 360 |
| 2018 | 2649 | 1384 | 343 | 458 | 465 |
| 2017 | n. a. | n. a. | n. a. | n. a. | n. a. |
| 2016 | 25717 | 1202 | 592 | 514 | 160 |
| 2015 | 4 195 | 1 300 | 699 | 559 | 1 612 |
| 2014 | 3 514 | 1 276 | 675 | 438 | 1 125 |
| 2013 | 2 931 | 1 216 | 1 263 | 379 | 68 |
| 2012 | 2 727 | 1 325 | 919 | 318 | 165 |
| 2011 | 1 854 | 992 | 518 | 315 | 29 |
| 2010 | 1 794 | 1 123 | 348 | 302 | 21 |
| 2009 | 1 542 | 884 | 244 | 410 | 4 |
Forrás: FIN-NET 2019
- 33/34 -
A Magyar Nemzeti Bank és az annak keretében működő Pénzügyi Békéltető Testület (PBT) adatai szerint az elmúlt években a hitelintézeti szektorhoz 2022-ben 389 ezer panasz érkezett. A panaszok számának csökkenése ellenére az MNB-hez közvetlenül érkezett fogyasztói kérelmek száma alig változott, 2380 e-mail, 5284 telefonos bejelentés és 349 személyes megkeresés volt tavaly. Ezzel kapcsolatban ismét érdemes visszautalni arra, hogy ezek szerint a hagyományos bírságok összegének (60%-os) emelkedése önmagában nem eredményez visszatartó erőt. 2022-ben 197 panasz miatt indított vizsgálatot az MNB.[32] A hitelintézetekhez érkezett panaszok témái alapján a szolgáltatás minőségére és az elektronikus szolgáltatásokra vonatkozó panaszok növekedtek a legnagyobb mértékben, ugyanakkor a legtöbb panasz továbbra is az elszámolási jogvitákra és a pénzügyi visszaélésekre vonatkozott, illetve növekedett a betétikártya-, illetve a fizetésiszámla-visszaélésekkel kapcsolatos kifogások száma.
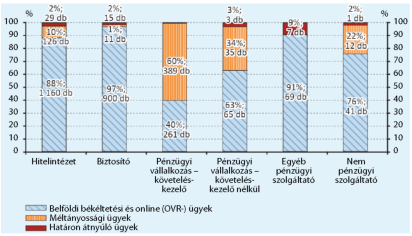
10. ábra: A Pénzügyi Békéltető Testülethez érkezett ügyek száma és megoszlása a szolgáltatók szerint
Forrás: Magyar Nemzeti Bank 2023a: 35-38.
A PBT-hez érkező ügyek alapvetően két nagy csoportra oszthatók: az egyik az MNB törvény hatálya alá tartozó általános ügyek (ezen belül belföldi békéltetési ügyek, méltányossági ügyek, határon átnyúló békéltetési ügyek és online pénzügyi jogviták), illetve az elszámolási törvények[33] hatálya alá tartozó elszámolással és forintosítással kapcsolatos
- 34/35 -
ügyek. 2022-ben 3125 új kérelem érkezett, így a januári 570-nel összesen 3695 ügy kezelésére került sor.[34]
A bankok és a fintech vállalatok közötti partnerség és a BaaS-ágazat további fejleményei
A bankok és fintech cégek közötti partnerségek száma és összetettsége valószínűleg tovább fog növekedni a következő években. E partnerségek lehetővé teszik a hagyományos bankoknak és a fintech vállalkozásoknak, hogy kihasználják egymás erősségeit és innovatív pénzügyi termékeket és szolgáltatásokat kínáljanak a fogyasztóknak.
A BaaS terjedése és a banki szolgáltatásokhoz kapcsolódó kiegészítő szolgáltatások növekedése és a neobank, neobanking[35] eredményeként a pénzügyi tevékenységek dezintegrációja is tovább folytatódhat. Ez megnehezítheti az ügyfelek, a bankszektor, de különösen a szabályozó hatóságok számára, hogy megkülönböztessék és meghatározzák (például az engedélyezés, felügyelet szempontjából), hol végződik a hagyományos banki szolgáltatás, és hol kezdődik a fintech által nyújtott - jelenleg nem vagy csak részben szabályozott - megoldás.
Az Egyesült Államokban a Pénzügyi Ellenőrzési Hivatal (Office of the Comptroller of the Currency, OCC) megfigyelte, hogy a pénzügyi szolgáltatást nyújtó vállalkozás fogalma egyre szélesedik, mivel a technológiai vállalatok pénzügyi intézményekkel lépnek partnerségre BaaS-tevékenységet folytatva. Ennek érdekében 2023 áprilisában hozták létre az OCC-n belül a Pénzügyi Technológiai Hivatal (Office of Financial Technology, OFT) szervezeti egységet,[36] amelynek elsősorban az a célja, hogy megerősítse az ügynökség szakértelmét és alkalmazkodóképességét a gyorsan változó pénzügyi környezethez. Az intézkedéssel az USA igyekszik lépést tartani a pénzügyi technológia gyors fejlődésével és biztosítani a hatékony szabályozást és felügyeletet a fintech szektorban és az OCC által felügyelt intézmények tekintetében. Az OFT 2023 júniusában már iránymutatást is kiadott, amelyekben ajánlásokat is megfogalmazott:[37]
- az amerikai pénzügyi szabályozó hatóságok (Federal Reserve Board, FRB és a Federal Deposit Insurance Corporation, FDIC) egységesítik a harmadik fél kockázatára (third-party risk) vonatkozó iránymutatást;
- 35/36 -
- az iránymutatás szándékosan széles körű, hogy különböző forgatókönyveket, szcenáriókat lehessen figyelembe venni;
- a pénzügyi intézményeknek óvatosan kell eljárniuk és gyakorolniuk alkuerejüket a BaaS-kapcsolatokról szóló tárgyalások során;
- a BaaS-kapcsolatokban a pénzügyi intézmények továbbra is felelősek a végfelhasználók védelméért;
- a pénzügyi intézményeknek kellő körültekintéssel kell vizsgálniuk a harmadik felek pénzügyeit és üzleti modelljeit;
- a kisebb pénzintézetek a BaaS keretében együttműködhetnek a megfelelés (compliance) terén, de ugyanannyi munkát kell végezniük;
- a pénzügyi intézményeknek a BaaS-kapcsolatok közvetett szereplőivel (indirect players) kapcsolatos kockázatokkal is tisztában kell lenniük.
Fókuszban a feltörekvő technológiák
Az információs és kommunikációs technológiák fejlődésével a kiberbiztonság egyre hangsúlyosabb. Ez magában foglal minden olyan tevékenységet, amely a kiberfenyegetésekkel[38] érintett hálózati és információs rendszereknek, az ilyen rendszerek felhasználóinak és más személyeknek a védelméhez szükséges. Ugyanis a hiperkonnektívvá vált világban a kiberbűnözők komoly fenyegetést jelentenek az Európai Unió belső biztonságára és polgárainak online biztonságára. Az Európai Unió Kiberbiztonsági Ügynökségét (European Union Agency for Cybersecurity, ENISA) 2004-ben hozták létre, célja az Európa-szerte egységesen magas szintű kiberbiztonság megvalósítása.[39] Az ENISA éves kiadványa a Fenyegetettségi térkép (ENISA Threat Landscape, ETL), amely bemutatja az adott tárgyévre vonatkozó kiberbiztonsági környezetet: azonosítja az elsődleges fenyegetéseket, a fenyegetésekkel kapcsolatban megfigyelt főbb trendeket, támadókat és támadási technikákat.[40] A Magyar Nemzeti Bank kiadványa, A magyar pénzügyi szektor kiberfenyegetettségi térképe szerint 2022-ben az első helyen szereplő hiba és üzemzavar kategória után a második helyen a rosszindulatú tevékenység és visszaélés kategória áll, amely a bejelentett incidensek közel 25%-át teszi ki. A bejelentett rosszindulatú tevékenységek jelentős része nem célzottan az intézmények ellen irányult, hanem az ügyfelek ellen, esetleg általánosnak mondható (nem célzott) rosszindulatú tevékenység volt. Az összesítésből kirajzolódik, hogy a rosszindulatú támadásokról elsősorban bankok és biztosítók számoltak be, ezen intézménytípusokat részesítik előnyben a támadók, hiszen a támadások itt eredményezhetnek a legnagyobb valószínűséggel közvetlen anyagi hasznot.
- 36/37 -
3. táblázat: Az Európai Uniós Kiberbiztonsági Ügynökség listája a legfőbb fenyegetésekről
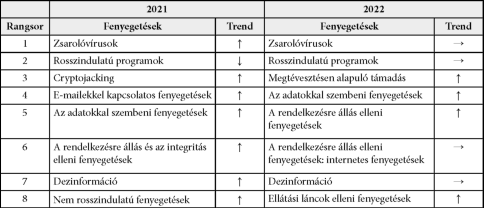
Forrás: ENISA 2022: 4. és Magyar Nemzeti Bank 2022:13-14.
4. táblázat: A hazai gyökérokok megoszlása intézménytípus és bejelentési hónap alapján
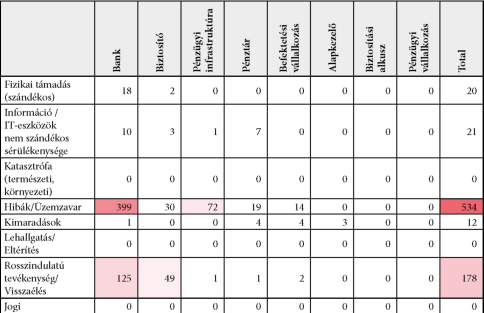
Forrás: Magyar Nemzeti Bank 2022a: 32.
A technológiai trendek közé tartoznak a BNPL (buy now, pay later) termékek is. Az ezekkel kapcsolatos intézkedések egyre inkább előtérbe kerülnek, és a kockázatok és károk
- 37/38 -
elemzése is kiemelt figyelmet kap. Egyre több BNPL-szolgáltató követeli meg a fogyasztóktól az automatikus fizetés használatát minden tranzakció esetében, ami számos kihívás elé állítja a fogyasztókat, emellett aggodalomra is ad okot az adatgyűjtés mértéke tekintetében, valamint számos esetben egyoldalúan (túlzottan) meghosszabbítják az ezekhez kapcsolódó hitelfelvételeket, -feltételeket. A hitelkártya-ágazat is reagál a BNPL-trendekre, beépítve ezeket a funkciókat az ajánlataiba, hogy versenyképesek maradjanak és megfeleljenek a fogyasztói igényeknek.
A fizetési rendszereket üzemeltető nagy technológiai vállalatok üzleti gyakorlata is vizsgálat alatt áll. Fontos kérdések merülnek fel az adatgyűjtés és -felhasználás, illetve a magánszemélyek vagy vállalkozások platformjaikról való eltávolítására vonatkozó politikák, valamint a fogyasztóvédelmi intézkedések, például a viták és hibák kezelése terén.
A kriptovalutákkal kapcsolatos fogyasztói panaszok is kiemelt figyelmet kapnak. Ezek közé tartoznak a virtuális valuta használatával kapcsolatos problémák, valamint a virtuális valuta tárolására, vételére, eladására, elküldésére és fogadására szolgáló platformokkal kapcsolatos lopások, számlafeltörések és más csalások, átverések vagy tranzakciós problémák.
Főleg a befektetési szektorban terjedtek el az utóbbi időben fenntarthatóságot hangsúlyozó ESG (az environmental - környezeti, social - társadalmi és governance - irányítási, angol szavak rövidítése), az öko-, a zéró és a zöld (green) technológiát finanszírozó termékek. A green és zöld jelzők olyan tevékenységekre és termékekre utalnak, amelyeket a fenntarthatóság és a környezetvédelem elvei irányítanak. Céljuk, hogy csökkentsék a káros környezeti hatásokat és fenntarthatóbb életmódot és gazdasági rendszert teremtsenek. Azonban, ahogy egyre több vállalat és szervezet használja ezeket, úgy nő az igény az őszinteség és a hitelesség iránt is. Az emberek elvárják, hogy a zöld jelzőket csak akkor használják, ha azok valóban tükrözik a fenntartható és környezetbarát gyakorlatokat. A kifejezések köre egyre bővül: túlzöldítés, álzöldítés, zöldesítés, zöldbuzgóság, megzöldítés, zöldhamisítás, bezöldítés. Ezeknek a termékeknek minősítési háttere nem megfelelően szabályozott és átlátható, így alkalmas a fogyasztók megtévesztésére. A zöld értékpapírpiac 2022-ben, 2%-os részesedéssel, 2,5 trillió dollárt tett ki.[41] Ugyanis, mint minden divat, trend óhatatlanul megteremti az ügyeskedés, visszaélés lehetőségét is; a zöldre festés vagy zöldre mosás (greenwashing) a zöldre utal mint a természet- és környezetvédelem, de akár a pénzmosás szimbólumára, utóbbinál a tisztára mosás értelmében.[42] Tehát a fogyasztók felé történő megtévesztő vállalati kereskedelmi kommunikáció, esetleg ténylegesen is valótlan környezetvédelmi állítások közlése. A környezetszennyező vagy társadalmilag ártalmas cégek arra irányuló kísérlete, hogy úgy őrizzék meg vagy terjesszék ki piacaikat, hogy környezetbarátnak vagy a szegénység elleni küzdelem bajnokainak tettetik magukat. A fogyasztók vagy a döntéshozók agymosására irányuló kísérlet, amely azt kívánja elhitetni, hogy
- 38/39 -
a szennyező óriásvállalatok a fenntartható fejlődés meghatározó tényezői. Így lehetséges az, hogy akár olaj- és gázkitermelő ipari cégek is tudnak ESG-kötvényeket kibocsátani.
Összegzés, zárógondolatok
A 2020-as években a pénzügyi fogyasztóvédelem klasszikus területei mellett egyre hangsúlyosabb terület az információs és kommunikációs technológia elterjedése és az ezzel jelentkező kihívások kezelése.
A "hagyományos" jogalkalmazói feladatok közé tartozik a szabályozói, hatósági, felügyeleti, felügyelési jogalkalmazás erősítése, a hatáskörök bővülése; így a fokozott jogérvényesítés keretében az egyenlő bánásmód, az eltérő kultúrán, társadalmi helyzeten, nemzetiségen alapuló diszkrimináció visszaszorítása, a pénzügyi és bankfúziók, a piackoncentráltság versenytorzító és "too big or interconnected to fail" hatásainak csökkentése, valamint az oktatás, a pénzügyi műveltség erősítése a lakosság körében. Nemzeti szinten is előnyös az érintett szabályozó hatóságok közötti fokozott koordináció, valamint nemzetközi szinten is együttműködnek a felügyeleti szervek. A jogi szabályozás és a felügyelet is jobban összpontosít a visszaesőkre, különösen a pénzügyi nagyvállalatokra, holdingokra, konglomerátumokra, amelyekre szigorúbb intézkedések vonatkozhatnak, illetve a kibertámadókra. Velük szemben inkább már a strukturális jellegű eszközök és szankciók a hatásosabbak, mint a pénzbüntetések, bírósági felszólítások vagy a tevékenységük korlátozása. Annak ellenére, hogy több évszázados, évezredes múltat tudhat magáénak, még mindig elsődleges prioritásként kezelik a pénzügyi szektorban a tisztességes hitelezést, a becsületes kölcsönnyújtást. A kiszolgáltatott fogyasztói csoportok sokféleségére figyelemmel kell kialakítani a szabályozó hatóságoknak és a pénzügyi szolgáltatóknak az intézkedéseiket, üzletpolitikájukat, tekintettel kultúrájukra, földrajzi elhelyezkedésükre, életszakaszukra és pénzügyi ismereteikre vagy más helyzetükre. Az algoritmikus és mesterséges intelligenciával támogatott döntéshozatal sem lehet diszkriminatív. Ezt egészíti ki a díjpolitikák és -gyakorlatok áttekintése is az úgynevezett ócska díjak (junk fees) visszaszorítása érdekében. A panaszok kezelése és az egyre elterjedtebb mediációs, békéltető fórumok olyan mechanizmusokon és jogszabályokon alapulnak, amelyeknek célja a fogyasztói elégedettség növelése és a vitás ügyek gyors, szakszerű, igazságos és méltányos rendezése.
A technológia felől a BaaS terjedése és a banki szolgáltatásokhoz kapcsolódó, kiegészítő szolgáltatások növekedése és a neobank, neobanking eredményeként a pénzügyi tevékenységek dezintegrációja is tovább folytatódik. Ez megnehezítheti az ügyfelek, a bankszektor, de különösen a szabályozó hatóságok számára, hogy megkülönböztessék és meghatározzák, hol végződik a hagyományos banki szolgáltatás, és hol kezdődik a fintech által nyújtott - jelenleg nem, vagy csak részben szabályozott - megoldás. A hiperkonnektívvá vált világban a kiberbűnözők komoly fenyegetést jelentenek az Európai Unió belső biztonságára és polgárainak online biztonságára, az Európai Uniós Kiberbiztonsági Ügynökség (ENISA) 2004 óta működik, amely részben a pénzügyi szektor számára is hasznos
- 39/40 -
elemzéseket készít (fenyegetettségi térkép) és ajánlásokat fogalmaz meg ezzel és az adatvédelemmel kapcsolatban. A BNPL-termékekkel és azok feltételeivel kapcsolatos intézkedések egyre inkább előtérbe kerülnek, és a kockázatok és károk elemzése is kiemelt figyelmet kap. Hasonló nehézséget jelent a kriptovaluták elterjedése és az azokkal kapcsolatos fogyasztói panaszok megítélése. Főleg a befektetési szektorban terjedtek el az utóbbi időben fenntarthatóságot hangsúlyozó ESG, az öko-, a zéró és a zöld technológiát finanszírozó termékek. Mivel ezek minősítési háttere nem megfelelően szabályozott és átlátható, így alkalmas a fogyasztók megtévesztésére, és a zöldítés (greening) helyett valójában csak zöldre festés vagy zöldre mosás (greenwashing) történik.
A nemzetközi kitekintés azt mutatja, hogy bár az Amerikai Egyesül Államok gazdasága és pénzügyi rendszere is sokszor mutatta sérülékenységét, több jó gyakorlatot is indított az elmúlt években, az országban, szövetségi szinten külön Consumer Financial Protection Bureau szervezet működik. Az Office of the Comptroller of the Currency megfigyelte, hogy a pénzügyi szolgáltatást nyújtó vállalkozás fogalma egyre szélesedik, mivel a technológiai vállalatok pénzügyi intézményekkel lépnek partnerségre BaaS-tevékenységet folytatva. Ennek érdekében 2023 áprilisában hozták létre az OCC-n belül az Office of Financial Technology szervezeti egységet, amelynek elsősorban az a célja, hogy megerősítse az ügynökség szakértelmét és alkalmazkodóképességét a gyorsan változó pénzügyi környezethez.
A Magyar Nemzeti Bank politikája, számos intézkedése és vizsgálata, valamint publikációs tevékenysége is a pénzügyi fogyasztóvédelmet és a pénzügyi szektor stabilitását célozza, hogy megfeleljen a gyorsan változó pénzügyi környezet kihívásainak és védelmet nyújtson a fogyasztók számára.
Felhasznált irodalom
Benacchio, Giannantonio (2003): Az Európai Közösség magánjoga. Polgári jog - kereskedelmi jog. Ford. Földi András - Csizmazia Norbert. Budapest: Osiris.
Bencsik András (2017): A fogyasztóvédelem gazdaságelméleti alapjairól. Polgári Szemle, 13(4-6), 276-290. Online: https://doi.org/10.24307/psz.2017.1220
Calliess, Christian - Baumgarten, Ansgar (2020): Cybersecurity in the EU. The Example of the Financial Sector: A Legal Perspective. German Law Journal, 21(6), 1149-1179. Online: https://doi.org/10.1017/glj.2020.67
Chen, Tsai-Jyh szerk. (2018): An International Comparison of Financial Consumer Protection. Singapore: Springer Nature.
ENISA (2022): Threat Landscape 2022. Online: https://doi.org/10.2824/764318
Európai Bizottság Kommunikációs Főigazgatóság (2007): Fogyasztói jogok. Hogyan védi az Európai Unió az Ön érdekeit? Luxembourg: Az Európai Közösségek Hivatalos Kiadványainak Hivatala.
Fazekas Judit (1994): A fogyasztói jogvédelem nemzetközi tapasztalatai. Európa Fórum, 4(1-4), 105-122.
- 40/41 -
FIN-NET (2019): FIN-NET Activity Report 2019. Online: https://finance.ec.europa.eu/document/download/727f6940-9cd3-44f3-93fa-652a95824e0d_en?filename=2019-activity-report_en_0.pdf
Garai István - Ritter Tamásné (1998): Fogyasztóvédelem az Európai Unió tagállamaiban. Collega, 7(2) 23-34.
Jensen, Eric et al. (2021): Measuring Racial and Ethnic Diversity for the 2020 Census. United States Census Bureau. Online: www.census.gov/newsroom/blogs/random-samplings/2021/08/measuring-racial-ethnic-diversity-2020-census.html
KPMG (2023): Ten Key Regulatory Challenges of 2023: Mid-year Look Forward. Online: https://assets.kpmg.com/content/dam/kpmg/se/pdf/komm/2023/kpmg_midyear2023-ten-key-regulatory-challenges.pdf
Krüger, P. S. - Brauchle, J. P. (2021): The European Union, Cybersecurity, and the Financial sector: A Primer. Carnegie Endowment for International Peace. Online: https://carnegieendowment.org/2021/03/16/european-union-cybersecurity-and-financial-sector-primer-pub-84055
Lee, Jae M. - Lee, Jonghee - Kim, Kyoung T. (2020): Consumer Financial Well-Being: Knowledge is Not Enough. Journal of Family and Economic Issues, 41(2), 218-228.
Levitin, Adam J. (2012): The Consumer Financial Protection Bureau: An Introduction. Review of Banking & Financial Law, 32, 321-369. Online: https://doi.org/10.2139/ssrn.2199678
Magyar Nemzeti Bank (2022a): A magyar pénzügyi szektor kiberfenyegetettségi térképe 2022.
Magyar Nemzeti Bank (2022b): Biztosítási, pénztári, tőkepiaci kockázati és fogyasztóvédelmi jelentés, 2022. Online: www.mnb.hu/letoltes/kocka-zati-jelente-s-2022-hun-0825.pdf
Magyar Nemzeti Bank (2022c): Makroprudenciális jelentés 2022. www.mnb.hu/kiadvanyok/jelentesek/makroprudencialis-jelentes/makroprudencialis-jelentes-2022
Magyar Nemzeti Bank (2023a): Jelentés a Pénzügyi Békéltető Testület éves tevékenységéről 2022. Online: www.mnb.hu/bekeltetes/bemutatkozas/eves-jelenteseink/jelentes-a-penzugyi-bekelteto-testulet-eves-tevekenysegerol-2022
Magyar Nemzeti Bank (2023b): Pénzügyi stabilitási jelentés 2023. Online: www.mnb.hu/kiadvanyok/jelentesek/penzugyi-stabilitasi-jelentes/penzugyi-stabilitasi-jelentes-2023-majus
Miskolczi Bodnár Péter - Sándor István (2009): A magyar fogyasztóvédelmi jog szabályozása. Budapest: Protestáns Jogi Oktatásért Alapítvány. Moran, Eamonn (2022): Consumer Financial Services: Top 10 Compliance Priorities in 2023. Norton Rose Fulbright. Online: https://bit.ly/49NFtpR
Nagy Zoltán (2010): A gazdasági válság hatása a pénzügyi intézmények és szolgáltatások szabályozására. Publicationes Universitatis Miskolcinensis Sectio Juridica et Politica, 28, 229-243.
Nagy Zoltán (2015): A pénzügyi fogyasztóvédelem a változások tükrében. In Decem anni in Europaea Unione IV. Miskolc: Miskolci Egyetemi Kiadó, 131-140.
- 41/42 -
Nagy Zoltán (2022): A pénzügyi fogyasztóvédelem alapjai. In Kálmán János (szerk.): A pénzügyi jog alapintézményei. Budapest: ORAC, 605-622.
Office of Financial Technology (2023): How the OCC's Office of Financial Technology Impacts Bank-Fintech Relationships. Online: www.unit21.ai/blog/occ-office-of-financial-technology
Office of the Comptroller of the Currency (2023): OCC Establishes Office of Financial Technology. Online: www.occ.gov/news-issuances/news-releases/2023/nr-occ-2023-31.html
Pasiouras, Fotios et al. (2018): Bank Profit Efficiency and Financial Consumer Protection Policies. SSRN Publications. Online: https://doi.org/10.2139/ssrn.3116258
Timofeev, Ivan Nikolayevich (2020): Sanctions for Sanctions Violation: U.S. Department of Treasury Enforcement Actions against Financial Sector. Polis. Political Studies, (6), 73-90. Online: https://doi.org/10.17976/jpps/2020.06.06
Tóth Tihamér (2018): Fogyasztóvédelmi közjog. Egyetemi jegyzet és szöveggyűjtemény. [h. n.]: [k. n.]. Online: https://jak.ppke.hu/uploads/articles/12239/file/Fogyik%C3%B6zjogjegyzet%20-%20T%C3%B3th%20Tiham%C3%A9r.pdf
United Nations (1985): United Nations Guidelines for Consumer Protection. Online: https://documents-dds-ny.un.org/doc/RESOLUTION/GEN/NR0/462/25/PDF/NR046225.pdf?OpenElement
Vékás Lajos (2000): Fogyasztóvédelmi magánjog és az új Polgári Törvénykönyv. In Bérczi Imre Jubileumi Emlékkönyv. Acta Universitatis Szegediensis: Acta Juridica et Politica, 58, 553-562.
Veres Zoltán (2016): Európai dimenziók: A fogyasztóvédelmi szabályozás a közösségi jogban, különös tekintettel a pénzügyi szektorra. Jogelméleti Szemle, 17(4), 129-153.
Vértesy László (2020): Jog és pénzügyek a bankszektorban. Budapest: Akadémiai. Online: https://doi.org/10.1556/9789634544814
Zhang, S. et al. (2021): Fostering Green Development with Green Finance: An Empirical Study on the Environmental Effect of Green Credit Policy. China. Journal of Environmental Management, 296, 113-159. Online: https://doi.org/10.1016/jjenvman.2021.113159
Zoltán Ödön (2001): A fogyasztóvédelemről és gyakorlatáról. Magyar Jog, 48(11), 659-665.
Jogi források
1997. évi CLV. törvény a fogyasztóvédelemről
2014. évi LXXVII. törvény az egyes fogyasztói kölcsönszerződések devizanemének módosulásával és a kamatszabályokkal kapcsolatos kérdések rendezéséről
2014. évi LXXVIII. törvény a fogyasztónak nyújtott hitelről szóló 2009. évi CLXII. törvény és egyes kapcsolódó törvények módosításáról
2014. évi XL. törvény a Kúriának a pénzügyi intézmények fogyasztói kölcsönszerződéseire vonatkozó jogegységi határozatával kapcsolatos egyes kérdések rendezéséről szóló 2014. évi XXXVIII. törvényben rögzített elszámolás szabályairól és egyes egyéb rendelkezésekről
- 42/43 -
2015. évi LII. törvény a banki elszámolás során tapasztalt visszaélések elleni fellépéshez szükséges törvények módosításáról
23/2023. (VIII. 30.) MK rendelet a lakossági ügyfelek megtakarítására vonatkozó pénzügyi edukációs figyelemfelhívásról szóló 209/2023. (V. 31.) Korm. rendelet végrehajtásáról
Az Európai Parlament és a Tanács 575/2013/EU rendelete a hitelintézetekre és befektetési vállalkozásokra vonatkozó prudenciális követelményekről és a 648/2012/EU rendelet módosításáról (CRR)
Az Európai Parlament és a Tanács 2019/881 rendelete az ENISA-ról (az Európai Uniós Kiberbiztonsági Ügynökségről) és az információs és kommunikációs technológiák kiberbiztonsági tanúsításáról, valamint az 526/2013/EU rendelet hatályon kívül helyezéséről (kiberbiztonsági jogszabály)
Az Európai Parlament és a Tanács 2011/83/EU irányelve a fogyasztók jogairól, a 93/13/EGK tanácsi irányelv és az 1999/44/EK európai parlamenti és tanácsi irányelv módosításáról, valamint a 85/577/EGK tanácsi irányelv és a 97/7/EK európai parlamenti és tanácsi irányelv hatályon kívül helyezéséről
Az Európai Parlament és a Tanács 2013/11/EU irányelve a fogyasztói jogviták alternatív rendezéséről, valamint a 2006/2004/EK rendelet és a 2009/22/EK irányelv módosításáról (fogyasztói alternatív vitarendezési irányelv)
Az Európai Parlament és a Tanács 2013/36/EU irányelve a hitelintézetek tevékenységéhez való hozzáférésről és a hitelintézetek és befektetési vállalkozások prudenciális felügyeletéről, a 2002/87/EK irányelv módosításáról, a 2006/48/EK és a 2006/49/EK irányelv hatályon kívül helyezéséről (CRD IV)
Dr. Vértesy László jogász, közgazdász, habilitált egyetemi docens a Nemzeti Közszolgálati Egyetemen, továbbá a Közgazdaságtani és Természeti Erőforrások Tanszék vezetője a Magyar Agrár- és Élettudományi Egyetemen. Mind állam- és jogtudományokból, mind gazdaság- és szervezéstudományokból PhD-fokozattal rendelkezik. Kutatási területe elsősorban a jog és pénzügyek (law and finance), a pénzügyi ágazatok (financial industries), a makropénzügyek, illetve a közigazgatási jog. ■
JEGYZETEK
[1] Bencsik 2017: 276-290.
[2] Tóth 2018: 92.
[3] Miskolczi Bodnár - Sándor 2009: 10.
[4] Pasiouras et al. 2018.
[5] Benacchio 2003: 199.
[6] UN 1985.
[7] Veres 2016: 129-153.
[8] 2011/83/EU irányelv 3. cikk d) pont.
[9] Nagy 2015: 131-140.
[10] Európai Bizottság Kommunikációs Főigazgatóság 2007 egyik fejezetcíme.
[11] Chen 2018.
[12] Zoltán 2001: 659-665; Garai-Ritter 1998; Vékás 2000: 554; Fazekas 1994: 105-122.
[13] Nagy 2022.
[14] A fogyasztóvédelemről szóló 1997. évi CLV. törvény szerint a fogyasztó: az önálló foglalkozásán és gazdasági tevékenységén kívül eső célok érdekében eljáró természetes személy, aki árut vesz, rendel, kap, használ, igénybe vesz vagy az áruval kapcsolatos kereskedelmi kommunikáció, ajánlat címzettje. A békéltető testületre vonatkozó szabályok alkalmazásában fogyasztónak minősül a civil szervezet, egyházi jogi személy, társasház, lakásszövetkezet, mikro-, kis- és középvállalkozás is.
[15] A kifejezés jelentése más tudományterületen: BaaS - Backup or Backend-as-a-Service.
[16] KPMG 2023.
[17] Lee-Lee-Kim 2020: 218-228. és Levitin 2012: 321-369.
[18] Magyar Nemzeti Bank 2022: 32 és 59.
[19] CRR: Capital Requirements Regulation: 575/2013/EU rendelet; CRD: Capital Requirements Directive: 2013/36/EU irányelv.
[20] Lásd OTP Bank Nyrt., UniCredit Bank Hungary Zrt., Kereskedelmi és Hitelbank Zrt., Magyar Takarékszövetkezeti Bank Zrt., Raiffeisen Bank Zrt., Erste Bank Hungary Zrt., CIB Bank Zrt., MKB Bank Zrt.
[21] A Financial Stability Board (FSB) és a Bázeli Bankfelügyeleti Bizottság listáján 2023-ban 29 bank szerepelt, köztük olyanok, mint a JP Morgan Chase, Citigroup, Deutsche Bank, HSBC, Bank of America, Bank of China, Barclays, BNP Paribas, Goldman Sachs, Wells Fargo, China Construction Bank, Credit Suisse, ING Bank, Mizuho FG, Santander, UBS, Unicredit Group.
[22] Timofeev 2020: 73-90.
[23] Calliess-Baumgarten 2020: 1149-1179.
[24] Nagy 2010.
[25] A 2020-as népszámlálás előfordulási rangsorai azt mutatják, hogy a lakosság hány százaléka tartozik az első, második vagy harmadik legnagyobb faji vagy etnikai csoportba 2020-ban. A legelterjedtebb faji vagy etnikai csoport az Egyesült Államokban a fehér népesség volt, 57,8%-kal (ez csökkent a 2010-es 63,7%-ról). A spanyol vagy latin népesség volt a második legnagyobb faji vagy etnikai csoport, amely a teljes népesség 18,7%-át tette ki. A fekete vagy afroamerikai népesség volt a harmadik legnagyobb csoport 12,1%-kal. Jensen 2021.
[26] Az Európai Unió adatai alapján 2015 óta mintegy 2,5 millió irreguláris bevándorló érkezett a középső, a keleti és nyugati útvonalon. Lásd: www.consilium.europa.eu/en/infographics/migration-flows-to-europe
[27] 2023 januárjában 4 millió ukrán menekült részesült ideiglenes védelemben az Európai Unióban (ez az EU lakosságának mintegy 1%-a). Lásd: www.consilium.europa.eu/en/policies/eu-migration-policy
[28] Jelenleg hatályos szabályozás az Európai Parlament és a Tanács 2013/11/EU irányelve a fogyasztói jogviták alternatív rendezéséről, valamint a 2006/2004/EK rendelet és a 2009/22/EK irányelv módosításáról (fogyasztói alternatív vitarendezési irányelv).
[29] A brexit eredményeként 2021. január 1. óta a fórum nem rendezhet Egyesült Királyságban lakó fogyasztókat vagy az Egyesült Királyságban honos pénzügyi szolgáltatót érintő jogvitákat.
[31] FIN-NET 2019.
[32] Magyar Nemzeti Bank 2022c: 35.
[33] 2014. évi XXXVIII. törvény; 2014. évi XL. törvény; 2014. évi LXXVII. törvény; 2014. évi LXXVIII. törvény; 2015. évi LII. törvény.
[34] Magyar Nemzeti Bank 2023a.
[35] A neobank pénzintézettípusnak nincs fizikai fiókja, hanem teljes egészében online működik. Kizárólag az információs technológiára (IT) támaszkodik a működési költségek minimalizálása és a jobb árérték arány érdekében, miközben felhasználóbarátabb szolgáltatásokat kínál ügyfeleinek. Ilyen a Chime, a Current, az Aspiration és a Varo az Egyesült Államokban, valamint a Monzo, a Revolut, a Starling Bank és a Monese a világ más részein. Minden neobank digitális bank, de nem minden digitális banki szolgáltatás neobank.
[36] Office of the Comptroller of the Currency 2023.
[37] Office of Financial Technology 2023.
[38] Kiberfenyegetés: bármely olyan potenciális körülmény, esemény vagy cselekmény, amely károsíthatja vagy megzavarhatja a hálózati és információs rendszereket, az ilyen rendszerek felhasználóit és más személyeket, vagy azokra egyéb kedvezőtlen hatást gyakorolhat.
[39] Az Európai Parlament és a Tanács 2019/881 rendelete (kiberbiztonsági jogszabály).
[40] Krüger-Brauchle 2021.
[41] Zhang et al. 2021.
Lábjegyzetek:
[1] A szerző habilitált egyetemi docens, Nemzeti Közszolgálati Egyetem, vertesy.laszlo@uni-nke.hu; tanszékvezető, Magyar Agrár- és Élettudományi Egyetem, vertesy.laszlo@uni-mate.hu.