

Novoszáth Péter: A PSP Investments, a kanadai állami nyugdíjalap legfőbb erényei[1] (Publico, 2015/2., 83-93. o.)
Absztrakt
E cikkben arra kívántam választ keresni, hogy miképpen lehet a közszolgálatban dolgozók, a hadsereg és a rendőrség állományában lévők időskori jövedelembiztonságát a jelenleginél jobban garantálni, és nyugdíjjárulékainak a vagyonkezelését valóban értéknövelő módon végezni. Ennek során bemutatom a 2013-ban a Budapest Airport hasznosítási jogait is megvásároló kanadai állami nyugdíjalap, a Public Sector Pension Investment Board (PSP Investments) működésének, irányításának legfőbb jellemzőit.
1. Bevezetés
E cikk megírását elsősorban az motiválta, hogy miközben a 2014. október l-jén az idősek világnapja alkalmából megrendezésre került jótékonysági gálaest csodálatos műsorát néztem, Michel Moore amerikai Oscar-díjas dokumentumfilmes Sicko című filmjének örökbecsű gondolatai jutottak eszembe: hogyha más országban jó ötleteket látunk, átvesszük, ha mások jobban bánnak elesettjeikkel, betegeikkel, szegényeikkel, időseikkel, akkor nekünk mi a gondunk?[2] Hogyan lehetne másként alakítani a közalkalmazottaknál, katonaságnál, rendőrségnél hosszú éveket, évtizedeket becsülettel és tisztességgel leszolgálók helyzetét úgy, hogy az öregség a többség számára ne a szegénységet jelentse automatikusan, mint manapság. E cikk megírását másodsorban pedig az a rövid közlemény motiválta, amelyben a Reuters hírügynökség 2013 májusában arról számolt be, hogy a német építőipari óriásvállalat, a Hochtief 1,1 milliárd euróért értékesítette repülőtéri üzletágát, beleértve a Budapest Airport Rt.-ben lévő 100%-os üzletrészét a kanadai Public sector Pension Investment Board (röviden PSP Investments) részére, adósságállományának csökkentése és infrastruktúra üzletágba való más befektetéseinek finanszírozása érdekében.[3] vajon miért érte meg egy kanadai állami nyugdíjalapnak az, ami a magyar kormánynak és illetékes hatóságoknak, a magyar tár-
- 83/84 -
sadalombiztosításnak nem, a nyugdíj-megtakarítások egy részét a budapesti repülőtér fejlesztésébe, működésébe fektetni. Mindezek hatására végképpen kíváncsi lettem arra, hogyan is működik ez a teljes egészében állami tulajdonban lévő kanadai nyugdíjalap, mit csinál másképpen, mint mi, és egyáltalán honnan is volt pénze erre a tranzakcióra. E cikk megírását harmadsorban az motiválta, hogy legutoljára 2011. május 23-án készült előterjesztés egy hosszú távú nyugdíjkoncepció megalkotásáról, a Nemzeti Nyugdíj-politikai Koncepcióról, amely a mai napig nem került érdemben megvitatásra és elfogadásra.[4] E cikk megírását negyedsorban az motiválta, hogy a KSH Népességtudományi Kutatóintézete által kiadott Demográfiai Portré 2015 című kötetből kiderül, folytatódik a népességfogyás tekintetében az a tendencia, amely a nyolcvanas évek óta tart Magyarországon, és amelynek következtében kétmillióval lehetünk kevesebben 2060-ra, és emiatt elkerülhetetlennek tűnik előbb-utóbb a nyugdíjkorhatár emelése.[5] A 2007-ben kitört pénzügyi és gazdasági válság jelentős negatív hatással volt a társadalombiztosítási rendszerek működésére, pénzügyi eredményességére, hosszú távú fenntarthatóságára a felosztó-kirovó és a tőkefedezeti elven működő rendszerekre egyaránt.[6] Olyannyira, hogy mára már a világon elismert pénzügyi szakértők és újságírók is azt kérdezik, hogyha a nyugdíj-takarékosság után nem lehet pozitív hozamra számítani, akkor ugyan mi értelme is van az egésznek?[7] Üdítő kivételnek számít ezen a téren PSP Investments teljesítményének alakulása, ennek következtében e cikk megírását végül, de semmiképpen sem utolsósorban, a PSP Investments tapasztalatait is felhasználva egy a korábbinál és a jelenleginél is válságellenállóbb és hosszú távon stabilabban és dinamikusan, fenntarthatóan fejlődő magyar társadalombiztosítási rendszer kialakításának lehetősége is indokolta.
2. A kanadai közszolgáltatásokban dolgozók, a hadsereg, a lovas csendőrség és a tartalékosok nyugdíjalapjainak kezelője
Kanada tíz legnagyobb állami nyugdíjalapja jelentős mértékben járul hozzá az ország gazdasági fejlődésének előmozdításához. A tíz legnagyobb állami nyugdíjalap mára Kanada pénzügyi rendszerének és gazdasága egésze fejlődésének sarokkövévé vált. Az elmúlt 10-15 évben ezek a kanadai állami nyugdíjalapok valóban világszínvonalúvá váltak, és jelentős hír-
- 84/85 -
nevet szereztek maguknak. Ez a hírnév olyan befektetési lehetőségek kapuit nyitotta meg a világban számukra, amelyek egyaránt előnyösek a nyugdíjban részesülők és az egész kanadai közösség számára is.[8] Kanada tíz legnagyobb állami nyugdíjalapja a kezelésükbe tartozó vagyoni eszközök alapján rangsorolva az alábbiak:
1. The canada Pension Plan Investment Board (CPPIB)
2. The caisse de dépôt et placement du Québec (Caisse)
3. The Ontario Teachers' Pension Plan Board (OTPP)
4. The British Columbia Investment Management Corporation (bcIMC)
5. The Public Sector Pension Investment Board (PSP Investments)
6. The Ontario Municipal Employees Retirement System (OMERS)
7. The Healthcare of Ontario Pension Plan (HOOPP)
8. The Alberta Investment Management Corp. (AIMCo)
9. The Ontario Pension Board (OPB)
10. The OPSEU Pension Trust (OPTrust)
Néhány tény a tíz legnagyobb kanadai állami nyugdíjalap teljesítményéről:
- A tíz legnagyobb nyugdíjpénztár egyre fontosabb szerepet tölt be Kanadában az egyre növekvő demográfiai és közgazdasági kihívások teljesítésében.
- A nyugdíjpénztárak által létrehozott kiválósági központok Kanadában jelentősen hozzájárulnak, hogy a menedzserek minőségi és nagyszabású befektetéseket legyenek képesek létrehozni.
- A tíz legnagyobb nyugdíjpénztár kezeli a kanadai nyugdíjvagyon megközelítőleg 35%-át.
- Nettó vagyonuk több mint 100%-kal nőtt az előző 8 évben.
- Mintegy 400 milliárd dollárt fektettek be Kanadában, ebből 100 milliárd dollárt az ingatlan-, az infrastruktúra- és a magánszektorokban.
- Működésük jelentősen segíti a jó vállalatirányítási gyakorlatok terjedését Kanadában, amivel végső soron javult a befektetések hatékonysága és eredményessége a tőkepiacokon.
- A legnagyobb nyugdíjalapok közül négy a 20 legnagyobb globális kereskedelmi ingatlanbefektető közé tartozik.
- A legnagyobb nyugdíjalapok közül négy a 20 legnagyobb globális infrastruktúra-befektető közé tartozik.
- A tíz legnagyobb nyugdíjalap közvetlenül 5000 szakembert foglalkoztat a kanadai pénzügyi szektorban, és további 5000 alkalmazottat különféle ingatlanbefektető leányvállalatainál.
A PSP Investmentset mint kanadai koronatársaságot, a kanadai parlament egy külön erre vonatkozó törvény (the Public Sector Pension Investment Board Act) alapján hozta létre 1999-ben.[9]
- 85/86 -
1. ábra A PSP Investments által kezelt egyes nyugdíjalapok nettó eszközértéke millió US dollárban, 2014. március 31-i állapot szerint[10]
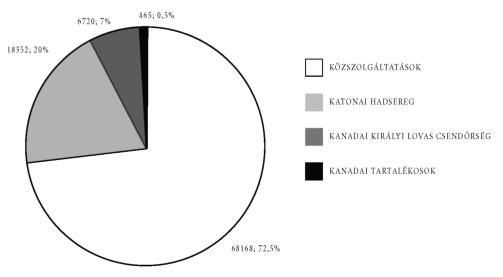
A társaság székhelye Ontario tartományban, Kanada fővárosában, Ottawában található, míg a legfőbb üzleti irodája Quebec tartományban, Montrealban. Elsődleges feladata a kanadai közszolgáltatásban dolgozók, a kanadai hadsereg és a Kanadai Királyi Lovas csendőrség (Royal canadian Mounted Police) munkaadói és munkavállalói járulékainak a kezelése 2000. április 1-től. Ugyancsak a PSP Investments felelős 2007. március 1-től, a Kanadai hadsereg Tartalékosai Nyugdíj Alapjának (Reserve Force Pension Fund) kezeléséért is. A PSP Investments egymástól elkülönítetten, de azonos szabályok és sztenderdek szerint kezeli mind a négy szövetségi szerv nyugdíjalapját. Ugyanazok a befektetési irányelvek, szabványok és eljárások vonatkoznak minden egyes nyugdíjalapra, ideértve a hosszú távú befektetési stratégia meghatározását és a hosszú távú várható nettó pozitív pénzáramlások megvalósítását is.
3. Az igazgatóság tagjai
Kanadában a mindenkori kormányok irányítják a közszolgáltatásban dolgozók nyugdíjtervében foglalt aktuális célok megvalósítását. A Kincstári Igazgatóság (Treasury Board) elnöke felelős a közszolgáltatásban dolgozók nyugdíjtervének teljesítéséért, a nemzeti védelmi miniszter a kanadai haderő és a tartalékosok nyugdíjtervéért, míg a közbiztonsági és katasztrófavédelmi miniszter a Kanadai Királyi Lovas csendőrség nyugdíjtervének maradék-
- 86/87 -
talan teljesítéséért. Az erre vonatkozó törvény szerint a PSP Investments a kizárólagos befektetési menedzsere a különféle nyugdíjtervek megvalósítására szolgáló összegeknek. Az érvényes szabályok előírják ugyanakkor, hogy a kanadai kormány bármikor lehívhatja a PSP Investments nettó vagyonából az egyes nyugdíjtervekben szereplő ellátások és finanszírozási támogatások kifizetésére szükséges összegeket, valamint csökkentheti a nyugdíjtervekben nem engedélyezett többletet a nyugdíjalapok esetében. összhangban a törvényben előírtakkal, az elnököt is beleértve 11 tagú igazgatóság felügyeli a PSP Investments feladatainak és tevékenységeinek végrehajtását. A Kincstári Igazgatóság elnökének ajánlása alapján az igazgatóság tagjai nevezik ki a testületet kormányzó elnököt, megfelelő működés esetén is legfeljebb négy év időtartamra. A jelölteket a törvény alapján a Kincstári Igazgatóság által létrehozott külső jelölőbizottság választja ki a megfelelően képzett kanadai lakosok listájáról. A külső jelölőbizottság az igazgatóságtól, a kincstár elnökétől és a kincstár titkárságától is függetlenül működik.
4. Átláthatóság
A PSP Investmentset mint koronatársaságot, egyedülálló átláthatósági és kormányzási rendszer szerint kell működtetni. A törvény úgy rendelkezik, hogy a PSP Investmentset a kanadai kormány meghosszabbított karjaként kell működtetni, és egyaránt beszámolási kötelezettséggel tartozik a kanadai kormánynak, illetve az egyes nyugdíjalapok befizetői felé is. Az igazgatótanács felelős a munkatársak és vezetők kiválasztásáért és kinevezéséért, az elnök és az ügyvezetők teljesítményértékeléséért és az ahhoz kapcsolódó kompenzációs rendszer működtetéséért. A munkatársak és vezetők, az ügyvezetők és az elnök pedig rendszeresen beszámolni kötelesek a számukra kitűzött feladatok és célok teljesüléséről. A PSP Investments negyedévente köteles különféle pénzügyi eredménykimutatások és beszámolók révén összegezni mindenkori működésének eredményességét a területért felelős miniszternek. Ezeket a dokumentumokat elérhetővé kell tenni a nyugdíjalapok összes támogatója, befizetője és a kanadai parlament mindegyik háza, valamint a Kincstári Igazgatóság elnöke számára is, aki kijelölt felelős a nyugdíjalapot létrehozó törvényben foglaltak teljesüléséért.
5. Nyilvános konzultációk
A PSP Investments a létrehozására vonatkozó törvény előírásai szerint köteles megválaszolni a működésére és a társaság irányítására vonatkozó nyilvános konzultációs kéréseket.
A 2014-es fiskális évben a PSP Investments 25 belföldről és külföldről származó, a társaság irányítására vonatkozó nyilvános konzultációs kérelemre válaszolt. Néhány jellemző példa a nyilvános konzultációkra:
Az egyik előterjesztés valójában egy javaslat volt a Kanadai Értékpapír Felügyelet felé a beszámolási kötelezettség korábbi időpontra történő előrehozásával kapcsolatosan.
Egy másik előterjesztés a Kanadai Értékpapír Felügyelettől és a Kanadai Pénzügyi Felügyelettől kérte a nyugdíjalapok részvényesi jogainak megváltoztatását.
- 87/88 -
6. A nyugdíjalap főbb teljesítménymutatóinak az alakulása
A PSP Investments átlagos éves nettó megtérülése az elmúlt tíz évben 7%, avagy az infláció fölött 5,2% volt, amely értékek jelentősen meghaladták e két mutató esetében előzetesen kitűzött 6,1%-os, illetve az infláció fölötti 4,3%-os célértékeket (benchmark). összehasonlításul a magyar magánnyugdíjpénztárak 10 éves működése alatt a többség nem ért el reálértékben infláció fölötti hozamot, avagy amelyik elért, annak értéke nem érte el az infláció fölötti 2%-ot.
A PSP Investments 16,3%-os éves megtérülést ért az általa kezelt eszközállomány után, a befektetései után 12,6 milliárd US dollár jövedelme volt, miközben az összes befizetett járulékból 5 milliárd jövedelme keletkezett, és a nettó eszközállománya 93,7 milliárd US dollárra nőtt 2014-ben. Ezek a számok jól mutatják, hogy a PSP Investments ma az összes járulékbefizetés két és félszeresét is meghaladó összeggel növeli évente a nyugdíjalapok forráslehetőségeit. Joggal merül fel akár a laikus olvasókban is, hogyan lehetséges ez, hiszen a PSP Investments egy teljes egészében állami tulajdonban lévő vagyonkezelő. Ezzel szemben a Világbank szakértői szerint - mint az köztudomású - az állami vagyonkezelési alapok mindig rosszul irányítottak és pazarlóan működnek.[11]
Érdekes módon a kanadai PSP Investments és a magyar vagy szlovák magánnyugdíjpénztárak példája ezzel szemben éppen azt támasztotta alá, hogy a magánnyugdíjalapok rosszul irányítottak, és azok működnek pazarlóan, míg a kanadai állami vagyonkezelő ezzel szemben eredményes. A magyar és szlovák magánnyugdíjalapok ugyanis több mint másfél évtizedes működésük alatt sem voltak képesek arra, hogy legalább minimálisan hozzátegyenek a járulékbefizetők forrásaihoz, nemhogy érdemben.[12]
1. táblázat A PSP Investments tízéves pénzügyi teljesítményét összegző táblázat[13]
| 2005 | 2010 | 2012 | 2013 | 2014 | |
| Nettó eszközállomány | 5 129 | 12 493 | 6 473 | 11 645 | 17 574 |
| változása (millió US dollár) | |||||
| Nettó befektetések (millió US dollár) | 19 368 | 46 277 | 64 525 | 76 185 | 93 730 |
| Teljesítmény (%) | |||||
| Éves megtérülés | 7,9 | 21,5 | 3 | 10,7 | 16,3 |
| Benchmark | 7,2 | 19,8 | 1,6 | 8,6 | 13,9 |
- 88/89 -
A kötelező magánkasszák mögött álló pénzügyi lobbitól ugyanakkor mást sem hallhattunk, mint azt, hogy több évtizedes működésük alatt majd sikerülni fog kiküszöbölni a rendszer működésében lévő kisebb-nagyobb problémákat. Ezzel szemben a PSP Investments kínos magyarázkodások helyett egy olyan teljesítménymérő és -értékelő rendszert vezetett be, amely olyan intézményhez illő, amely "jó gazda" módjára felelősen gazdálkodik a rábízott vagyonnal. A PSP Investments teljesítménymérő és -értékelő rendszere külön-külön értékeli az egyes befektetési megbízások, valamint összességében is értékeli különféle szabványok és eljárások révén a különféle üzletágak (kötvények, ingatlanok, infrastruktúra, megújuló energiaforrások) befektetési stratégiáját. A PSP Investments teljesítményértékelő rendszere ennek megfelelően meglehetősen széles bázison nyugszik. A diszkontált hozam módszer szerint kerülnek kiszámításra a közszférában eszközölt befektetések, illetve a teljes portfólióra vonatkozó teljesítménymutatók, míg a belső megtérülési ráta módszertana szerint kerültek kialakításra a teljesítménymutatók az ingatlanbefektetések, a magánrészesedés-vásárlások, az infrastruktúra-befektetések és a megújuló energiaforrásokba történő befektetések esetében.
2. táblázat A PSP Investments által alkalmazott benchmarkok eszközkategóriánként[14]
| Eszköz kategóriák | Benchmark |
| Kanadai részesedések | S&P/TSX kompozit index |
| Külföldi részesedések USA large cap részesedések EAFE* large cap részesedések Small cap részesedések Feltörekvő piaci részesedések | S&P 500 Index MSCI EAFE Index S&P 600 Index MSCI EMF Index |
| Magán részesedések | Private Equity Fund Universe és a magán részesedések tőkeköltsége** |
| Készpénz és készpénz-helyettesítők | DEX 91 Day T-Bill Index |
| Fix jövedelem | JP Morgan Government Bond Index Global and DEX Universe Bond Index |
| Inflációhoz kötött kötvények | Four Country ILB Index** |
| Ingatlanok | Ingatlanok tőkeköltsége** |
| Infrastruktúra | Inflációval kiigazított infrastuktúra kockázati prémium és az infrastruktúra tőkeköltsége** |
| Megújuló energia-erőforrások | A megújúló energia-erőforrások tőkeköltsége** |
* EAFE - EUROPE, AUSTRALASIA AND FAR EAST, **TESTRE SZABOTT BENCHMARK
- 89/90 -
Végeredményben a különféle testre szabott benchmarkok alkalmazása biztosítja a PSP Investments esetében a folyamatos értékteremtést. Az a kényszer, hogy a menedzserektől megkövetelik a minimálisan előírt benchmarkszintek teljesítését, és kizárólag csak a benchmarkszint fölötti teljesítést premizálják. A PSP Investments 2014-ben 16,3%-os megtérülést ért el az összes eszközállományán. Mindez 2,4%-kal haladta meg az előre célul kitűzött benchmarkértéket, ami 1,8 milliárd dollár többletet hozott, vagyis egy költségvetési évben a társaság ennyi új értéket teremtett. Az elmúlt 4 évben a vagyonkezelő 11%-os megtérülést teljesített átlagosan 1 évre vetítve, amely 1,9%-kal volt magasabb az előre meghatározott benchmarkértéknél (9,1%), és összesen 4,9 milliárd dollár értéktöbbletet hozott a társaságnak.
4 év alatt mindössze egy befektetési kategória esetében nem sikerült meghaladni a célul előírt benchmarkértéket és értéket teremteni, ezek az infrastruktúra-befektetések voltak. Ezért a társaság vezetősége úgy döntött, hogy olyan infrastruktúra-befektetésekkel bővíti a portfólióját, amelyek alacsony kockázatok mellett jelentős hozamot hozhatnak ezen a területen is. Az infrastruktúra-befektetéseiket 1,7 milliárd dollárral növelték meg a 2014-es évben, elsősorban Európában végrehajtott tranzakciók révén. Ezek közül az egyik legnagyobb befektetésük a Hochtief repülőtéri üzletágának megvásárlása volt, amely révén 6 európai és ausztrál repülőtér (köztük a Budapest Airport Rt.) hasznosítási jogosítványait vásárolták meg. Emellett ebben a szektorban új stratégiai partnerük révén jelentős összegeket fektettek be törökországi szélerőművekbe, valamint mintegy 400 millió dollárt új partnerek révén Indiában és Észak-Amerikában.
Az infrastruktúra-befektetéseik fő jellemzője ebben az időszakban a portfólió befektetések térben és ágazatokban való jelentős diverzifikációja volt. Új stratégiájuk első eredményei már megmutatkoztak a 2014-es költségvetési év végén, miután 4,8%-kal sikerült meghaladniuk a benchmark célértéket. A nyugdíjalap kezelése professzionális üzleti elvárások és világos teljesítményértékelő rendszer alapján néhány menedzsmentkorlátozás mellett működik. Ez a háttér biztosítja azt a mozgásteret, hogy a szakemberek által a tagjaik számára legmegfelelőbbnek ítélt befektetéseket valósíthassanak meg, és kellő rugalmassággal tudjanak működni a világ minden tájáról tehetséges szakembereket vonzva. Alapvető jellemzőjük, hogy tagjaik és támogatóik számára a legjobb hosszú távú megtérüléssel és alacsony kockázattal járó befektetéseket hajtanak végre.
A fejlett társaságkormányzási struktúra is nagymértékben járul hozzá a PSP Investments eredményeihez. Ennek köszönhető, hogy a nyugdíjalapok nemzetközi szinten is a legszélesebb körben képesek a legjobb befektetések kiválasztására. Mivel a tíz legnagyobb kanadai nyugdíjalap mérete és befolyása ma már meghatározó a kanadai befektetési piacokon, ennek következtében az általuk folytatott társaságkormányzási modell is ösztönzi a jó vállalatirányítási gyakorlatok elterjedését a kanadai tőkepiacokon.
Megfelelő nagyméretű tagsági bázissal rendelkezik, akik rendszeresen és automatikusan fizetik a hozzájárulásukat az alapokhoz. Ez a méret lehetővé teszi számára, hogy különféle kategóriákba sorolt befektetésekben vegyen részt, beleértve a leginkább tőkeintenzív infrastruktúra-beruházásokat is. Mindez azt is lehetővé teszi számukra, hogy a beruházásokat belsőleg bonyolítsák le, jelentősen csökkentve azok megvalósításának költségeit, illetve jelentősen erősítik a tárgyalási pozíciójukat a külső kivitelezők által lebonyolított beruházások menedzsmentdíját illetően.
- 90/91 -
3. táblázat A PSP Investments portfolióját és az alkalmazott benchmarkok megtérülését bemutató összegző táblázat[15]
| Eszköz- kategóriák | 2014-es költségvetési év | 4 éves | ||||
| Tisztességes érték (millió US $) | Tisztességes érték (%) | Portfólió- megtérülés | Bench- mark- megtérülés | Portfólió- megtérülés | Bench- mark- megtérülés | |
| Kanadai részesedések | 16 731 | 17,8 | 16,1 | 16,0 | 7,4 | 7,3 |
| Külföldi részesedések | ||||||
| • USA large cap részesedések | 9 097 | 9,7 | 29,5 | 32,4 | 17,3 | 17,3 |
| • EAFE* large cap részesedések | 9 000 | 9,6 | 28,3 | 27,7 | 10,7 | 10,3 |
| • Small cap részesedések | 6 535 | 7,0 | 38,7 | 38,9 | 20,8 | 20,5 |
| • Feltörekvő piaci részesedések | 8 116 | 8,7 | 6,1 | 7,1 | 4,7 | 4,2 |
| Magán részesedések | 8 425 | 9,0 | 24,0 | 14,7 | 16,9 | 13,7 |
| Készpénz és készpénz- helyettesítők | 1 756 | 1,9 | 1,4 | 1,0 | 1,3 | 0,9 |
| Fix jövedelem 11 578 12,3 4,0 4,0 5,5 5,2 | ||||||
| Inflációhoz kötött kötvények | 5 036 | 5,4 | 6,9 | 6,9 | 8,4 | 8,4 |
| Ingatlanok 10 650 11,4 12,2 5,2 12,6 5,9 | ||||||
| Infrastruktúra 6 011 6,4 9,4 4,6 6,0 7,0 | ||||||
| Megújuló energia- erőforrások | 795 | 0,8 | 20,0 | 5,5 | 15,5 | 5,1 |
| Mindösszesen 93 730 100,0 16,3 13,9 11,0 9,1 | ||||||
- 91/92 -
Az előre kiszámítható hozzájárulások és kifizetések következtében a PSP Investments kiszámítható, stabil cash flow-val rendelkezik. A stabil előre tervezhetőség lehetővé teszi számukra, hogy kevésbé likvid, magasabb hozamot hozó beruházásokba fektessenek be, és kerüljék az olyan különlegesen alacsony likviditású és alacsony hozamot hozó befektetéseket, amelyek magas kockázatúak, és váratlan cash-flow követelményeket támaszthatnak. Az úgynevezett felosztó-kirovó rendszert tehát úgy fejlesztették tovább, hogy az egyre nagyobb fedezetet tegyen lehetővé a mindenkor esedékes nyugdíjkifizetések számára. Ezáltal a járulékbefizetések rátájának növelése nélkül évről évre növelhető a nyugdíjalap vagyona, és egyúttal növelhetők a mindenkori nyugdíjkifizetések is.
A PSP Investments mint munkáltató az alkalmazottai számára erős értékpozíciót jelent. világszerte elismert márkának számítanak a globális befektetői közösségen belül, vezető befektetési alapkezelőkként versenyképes béreket és kiegészítő juttatásokat fizetnek az alkalmazottaiknak. Ugyanakkor küldetésük és megbízatásuk messze túlmutat az egyszerű profitgeneráláson. Az alkalmazottaik büszkék arra, hogy mindennapi munkájukkal nyugdíjasok millióinak időskori jövedelembiztonságát segíthetik megteremteni. A kanadai állami nyugdíjalap kiváló karrierlehetőségekkel képes a kiemelkedő tehetségeket magához vonzani, hogy végre tudja hajtani küldetését.
7. Összegzés
Tudománytalan és elkeserítő, de semmiképpen sem tanulságok nélküli azon eltűnődni, hogy mi lett volna, ha Magyarország akkori döntéshozói 1997-ben nem dőlnek be a különösen a világbank által szorgalmazott neoliberális doktrínáknak, és a magánnyugdíj-pénztári rendszer helyett a PSP Investmentshez hasonló, foglalkoztatói alapon szervezett, professzionális állami vagyonkezelő társaságokat hoznak létre, szigorú teljesítménymérő és -értékelő rendszer bevezetése mellett a nyugdíjalapok eszközállományának folyamatos gyarapításához. Azért is érdemes lenne ezen elgondolkodni, mivel ez ma is egy lehetséges alternatíva[16] egy hosszú távon jól működő nyugdíjrendszer megvalósításához, az egyre idősödő magyar társadalom növekvő értékű nyugdíjának biztosításához. Már csak azért is érdemes lenne ezt a lehetőséget megfontolni, mivel a közszolgálati életpálya akkor lehet valóban sikeres és eredményes, ha nem zárul le a nyugdíjkorhatár elérésével. Ma kimagasló a sportlétesítmények építésére, felújítására fordított közpénz értéke, miközben a PSP Investments tapasztalatai azt mutatják, hogy jelentősen több tulajdonosi értéket lehetne létrehozni, ha ezeket a befektetéseket részben vagy egészében inkább a társadalombiztosítási rendszer fejlesztésére fordítanánk. Ehhez azonban mindenekelőtt hosszú távon kiszámítható nyugdíjpolitikára, és annak megvalósítására alkalmas, a jelenleginél sokkal több tulajdonosi érték előállítására képes állami intézményekre lenne szükség.
- 92/93 -
Másrészt nemcsak a társadalombiztosítás, hanem az állami tulajdonú társaságok teljesítményértékelésénél és az állami vagyonnal, valamint az állami jövedelemmel történő gazdálkodás esetében is célszerű lenne az értékteremtés mérhetőségének megteremtése, az eredmények folyamatos nyomon követése és ellenőrzése, valamint a vezetők prémium-kifizetéseivel való összekapcsolása a kanadai társadalombiztosítás esetében alkalmazotthoz hasonló módon. Az állam szerepvállalásának a növekedésével, a bankok, közszolgáltatók államosításával, az állami vagyon gyarapodásával egyre nagyobb kihívást jelent azok legoptimálisabb működtetése, ennek a vagyonnak a folyamatos, dinamikus, mérhető további gyarapítása. Ma már nem elégséges a "value for money" elvének érvényesítése a közszférában.[17] Az elmúlt évtizedekben ismertté vált ennek az elvnek számos hiányossága, ezért ma már elengedhetetlen a közszféra összes területét együttesen figyelembe vevő, a rendelkezésre álló források legjobb allokációját megvalósító módszerek alkalmazása.[18] Ma még azonban nem létezik a magyar közigazgatásban olyan teljesítménymérő és ellenőrző rendszer, amely bemutatná a döntéshozóknak és az adófizetőknek, hogy az egyes kiadásokhoz milyen mértékű értékteremtés kapcsolódik, és érdemben összevethetővé tenné a lehetséges alternatívákat.[19] Pedig az adott helyzetben hosszú távon lehetséges legnagyobb tulajdonosi érték elérését kellene biztosítani, és az Állami Számvevőszék ellenőrzéseinek is ezt kellene elősegítenie. Egy ilyen teljesítménymérő és -értékelő rendszert épített fel a PSP Investments Kanadában, ehhez hasonló módon kellene felépíteni nálunk is a közszférában a teljesítménymérő és -értékelő rendszereket, hogy mindez megvalósulhasson. ■
JEGYZETEK
[1] Köszönettel tartozom Dr. Berke Gyulának e cikk előző változatához tett értékes megjegyzéseiért.
[2] Michael Moore: Sicko. http://www.michaelmoore.com/movies (a letöltés ideje: 2015. 01. 24.)
[3] Ludwig Burger: Hochtief sells airport unit to Canada's PSP Investments for $1.4 billion. Reuters, 2013. 05. 07. http://www.reuters.com/article/2013/05/07/ushochtief-airports-idUsBRe94604J20130507 (a letöltés ideje: 2014. 12. 15.)
[4] Nemzeti erőforrás miniszter: Előterjesztés a Kormány részére a korhatár előtti öregségi nyugdíjak megszüntetéséről és a jövedelempótló juttatásról, valamint a Nemzeti Nyugdíjpolitikai Koncepcióról, 858/KIM/2011. Budapest, 2011. május.
[5] Földházi Erzsébet: A népesség szerkezete és jövője, In: Monostori Judit - őri Péter - Spéder Zsolt (szerk.): Demográfiai Portré 2015. Jelentés a magyar népesség helyzetéről, KSH Népességtudományi Intézet, Budapest, 2015, 240, 213-226.
[6] Lásd erről bővebben többek között Asghar, z.: Fiscal and Pension Sustainability: Present and Future Issues in EU Countries, European Centre for Social Welfare Policy and Research. Policy Brief February, Vienna, 2010; Natali, D. - Stamati, F.: Reforming pensions in Europe: a comparative country analysis, European Trade Union Institute. Working Paper, Brussels, 2013; vagy az OECD Pensions Outlook 2012. OECD 2012 kiadványokat.
[7] Chris Flood: Saving for retirement is 'a losing game'. Financial Times, June 23, 2013, http://www.ft.com/intl/cms/s/0/c58a8860-d99a-11e2-98fa-00144feab7de.html (a letöltés ideje: 2013. 07. 06)
[8] The Boston Consulting Group (BCG): Canada's top ten pension funds help drive national prosperity, 5. http://www.investpsp.ca/pdf/PR-top-10-study-summary-2013-en.pdf (a letöltés ideje: 2014. 12. 15)
[9] Wikipedia the free encyclopedia: Public Sector Pension Investment Board, http://en.wikipedia.org/wiki/Public_Sector_Pension_Investment_Board (a letöltés ideje: 2014. 12. 15.)
[10] Pension plan accunts overview, investpsp.ca (a letöltés ideje: 2015. 01. 24.)
[11] Peter R. Orszag - Joseph E. Stiglitz: Rethinking Pension Reform: Ten Myth About Social Security Systems, Presented at the World Bank Conference "New Ideas About Old Age Security", September 14-15, 1999, 46.
[12] Novoszáth Péter: A társadalombiztosítás pénzügyei, Nemzeti Közszolgálati és Tankönyvkiadó, Budapest, 2014, 244, 126-127.
[13] PSP Investments 2014 Annual Report. Public Sector Pension Investment Board, 72., investpsp.ca (a letöltés ideje: 2014. 12. 15.)
[14] Uo. 18.
[15] PSP Investments 2014 Annual Report. Public Sector Pension Investment Board, 21, investpsp.ca (a letöltés ideje: 2014. 12. 15.)
[16] Lásd erről bővebben például Prugberger Tamás és Barta Judit A foglalkoztatói nyugdíj megszervezésének és finanszírozásának útjai az Európai Gazdasági Térség államaiban és Magyarországon című írását (553-566), a Lentner Csaba által szerkesztett Adózási pénzügytan és államháztartási gazdálkodás. Közpénzügyek és államháztartástan II. (NKE Szolgáltató Kft., Budapest, 2015, 857) kötetben.
[17] A "value for money" módszer egyáltalán nem ad megoldást a stadion- versus kórházépítés, fejlesztés típusú döntési dilemmára, mivel mindkettőt egyaránt ugyanolyan értékesnek tartja. Az adófizetők pénzének legoptimálisabb felhasználása ugyanakkor megköveteli, hogy olyan módszereket dolgozzon ki és alkalmazzon a "Jó Állam", amelyek egyértelmű választ adnak az ilyen típusú értékválasztási döntésekre.
[18] Lásd bővebben: Alfred Rappaport: A tulajdonosi érték. Útmutató vállalatvezetőknek és befektetőknek, Alinea Kiadó, Budapest, 2002, 225.
[19] Lásd részletesebben: Novoszáth Péter: A közszolgálati menedzsment legújabb irányzata: a közösségi értékteremtés. Gazdasági élet és társadalom 3. (I-II.), 2011, 341-357.