

Nagy Zoltán[1] - Molnár Dalma Laura[2]: Zöld pénzügyek a magyar bankrendszerben (MJSZ, 2026/1., 22-38. o.)
https://doi.org/10.32980/MJSz.2026.1.22
Jelen tanulmány célja annak feltárása a bankok miért is tekinthetők a zöld átállás kulcsszereplőinek, továbbá egy átfogó képet kíván adni a hazai bankszektor zöld átálláshoz kapcsolódó jelenlegi gyakorlatáról, és rendszerezze azokat a megoldásokat, amelyekkel a hitelintézetek a fenntarthatóbb jövő megvalósítását támogatják. Ennek keretében bemutatja a legjellemzőbb banki eszközöket és intézkedéseket, valamint rámutat a működésben megjelenő főbb kihívásokra és fejlesztési irányokra, különös tekintettel a termékekre, a finanszírozási döntésekre és a klímakockázatok kezelésére.
Kulcsszavak: ESG, hitelintézet, környezeti kockázat, fenntarthatóság
Green finance in the Hungarian banking sector
The purpose of this study is to examine why banks may be regarded as key actors in the green transition. It further aims to provide a comprehensive overview of the current practices of the domestic banking sector in relation to the green transition, and to systematise those solutions through which credit institutions support the achievement of a more sustainable future. To that end, it sets out the most prevalent banking instruments and measures, and identifies the principal operational challenges and potential areas for further development, with particular emphasis on products, financing decisions, and the identification, assessment and management of climate-related risks.
Keywords: ESG, credit institution, environmental risk, sustainability
1. Bevezetés
A globális klímaváltozás az elmúlt évtizedekben az emberiség egyik legmeghatározóbb és legsúlyosabb kihívásává vált, amely nem csupán környezeti és társadalmi, hanem gazdasági és pénzügyi szempontból is érezteti hatását. Ebből kifolyólag, az első nagy lépést a világ vezetői 2015-ben tették meg a Párizsi Megállapodás elfogadásával, amelynek célja a globális átlaghőmérséklet emelkedésének az iparosodás előtti szinthez képest 2 Celsius fok alatti tartása, valamint azon erőfeszítések folytatása, amelyek a hőmérséklet-emelkedés 1,5 Celsius fokra való korlátozása érdekében jelentősen csökkentené az éghajlatváltozás
- 22/23 -
kockázatait és hatásait.[1] A megállapodás világos keretet és közös célt biztosít a részes államok számára a klímaváltozás mérséklésében, ugyanakkor a tudományos adatok rávilágítanak arra is, hogy az idő előrehaladtával egyre szűkül az esély a célkitűzések teljesítésére. Az ENSZ Meteorológiai Világszervezete (WMO) által összegyűjtött adatok[2] szerint a 2024-es év volt a valaha mért legmelegebb év, ugyanis a hőmérséklet átlépte a kritikus 1,5 Celsius fokos küszöbértéket a növekvő szén-dioxid-kibocsátás miatt. Bár a Párizsi Megállapodás hosszú távú hőmérsékleti célja még nem vált teljesíthetetlenné, azonban aggasztóan komoly veszélybe került, amely sürgető beavatkozásokat indokol. A klímaváltozás következményei a pénzügyi rendszer egészére nézve is komoly kockázatokat hordoznak, amelyre vezető döntéshozók már korábban felhívták a figyelmet.[3]
A gyakorlatban az EKB első, gazdaság egészére kiterjedő klímastressztesztje kimutatta, hogy a zöld átállás rövid távú költségeket okoz, azonban hosszú távon a fizikai kockázatok - a természeti katasztrófák, aszályok, árvizek, erdőtüzek - csökkenése miatt kedvezőbb hatással járnak. Ezzel párhuzamosan az átállási kockázatok - a fosszilis energiahordozókra épülő iparágak leértékelése, szabályozási szigorítások - is egyre erőteljesebbé válnak.[4] Az első stresszteszt arra a következtetésre jutott, hogy a leginkább veszélyeztetett vállalatokra és bankokra gyakorolt hatás súlyos lehet, és potenciális következményekkel járhat a pénzügyi stabilitásra nézve. Számos más joghatóságban végzett értékelések hasonló következtetésekre jutottak, amelyek fényében a zöld átállás szükségességét már nem kérdőjelezik meg, és egyre nagyobb az érdeklődés az iránt, hogyan valósíthatjuk meg a nettó nulla kibocsátású gazdaságra való átállást, és milyen hatással lesznek a különböző átmeneti útvonalak a pénzügyi rendszerre.[5]
2. A bankok, mint kulcsszereplők a zöld finanszírozásban
A pénzügyi intézmények fenntarthatósági szerepe történetileg is jól körülhatárolható, mivel a bankok már a múltban is kulcsszereplői voltak a társadalmi és gazdasági felelősségvállalásnak, még ha ezt akkor nem is "ESG"-nek nevezték. Az ESG az
- 23/24 -
Environmental (környezeti), Social (társadalmi) és Governance (irányítási) angol szavak kezdőbetűiből képzett mozaikszó, amelyben megnyilvánul az a szemléletmód, miszerint döntéseik során a vállalkozások is figyelembe veszik a fenntarthatósági szempontokat, célkitűzéseket. Az ESG egy olyan értékelési keretet jelent, amelynek célja, hogy a pénz- és tőkepiaci szereplők a fenntarthatósági szempontok mentén átlátható és összehasonlítható módon megítélhessék a gazdálkodó szervezetek tevékenységét.[6]
Nemzetközi viszonylatban már a XVI. századi olasz bankok körében is találunk olyan intézményeket, amelyek működésében hangsúlyosan megjelentek a fenntarthatósági szempontok, a felelős hitelezés és az értéktöbblet-teremtés.[7] Hazánkban elsősorban a szövetkezeti hitelintézetek és takarékpénztárak testesítették meg ezt a hagyományt. Ezek az intézmények tipikusan saját hitelrendszerük megszerzésével a szegényebb lakosság igényeit is figyelembe vevő működést alakítottak ki. A szövetkezetek - a takarékpénztárakra is jellemző -társadalmi-morális célok érvényesítése mellett, a tagok sajátos igényeihez igazodó pénzügyi lehetőségeket kínáltak, amelyeket a bankok nem tudtak biztosítani, ilyen például a mezőgazdasági vállalkozások működési sajátosságaihoz jobban illeszkedő személyi hitel konstrukció nyújtása.[8] Működésükben további fontos elem volt a piackiegyensúlyozó funkció, vagyis aktívan szerepet vállaltak olyan térségekben, illetve olyan társadalmi célok (szociális, kulturális, közösségi projektek) mentén, ahol más befektetők a beruházások alacsony jövedelmezősége miatt nem jelentek meg.[9] Ez a logika közvetlenül átültethető a zöld pénzügyekre is, mivel sok környezetileg és társadalmilag hasznos projekt (pl. energiahatékonyság javítása, helyi élelmiszer termelés) kezdetben nem feltétlenül illeszkedik a klasszikus, rövid távú hozamelvárásokat követő befektetői logikába. A környezetközpontú ipari működés előfeltétele a motiváció, a környezettudatos ügyfelek kiszolgálása, megnyerése, e célból a társadalom köreiben a tudatosságnak egy bizonyos szintet szükséges elérnie, hogy a környezet védelem megfelelő prioritást élvezzen.[10] A bankok -különösen ha szövetkezeti hagyományokra építenek - képesek zöld pénzügyi termékeik révén a finanszírozási űr betöltésére, és ezzel konkrét, társadalmi hozadékot teremteni.
A 19-20. század folyamán a szövetkezeteknél is fokozatosan elhalványultak a társadalmi-morális célok, előtérbe került az üzleti nyereséget maximalizáló
- 24/25 -
működés.[11] Ma már a modern pénzügyi rendszerben rájöttek, hogy a fenntartható, etikus működés nem választható el az üzleti fenntarthatóságtól, vagyis egyszerre kell fennmaradnia a profitorientált, prudens működésnek és a zöld szempontoknak. Az egyre szigorodó környezetpolitika ma már önállóan is iparágformáló tényezőnek tekinthető, akár a gépjárművekre vonatkozó emissziós követelményeket, akár a műanyagtermékek korlátozását, illetve tiltását vesszük alapul. A környezeti szabályoknak történő megfelelés vagy meg nem felelés a vállalatok jövedelmezőségét érdemben befolyásolja, így a környezeti szempontok figyelembevétele a gazdasági és pénzügyi elemzésekben egyre kevésbé kerülhető meg.[12]
A zöld banki tevékenység számos kulcsfontosságú tekintetben különbözik a hagyományos banki tevékenységtől. Míg a hagyományos bankok elsősorban a jövedelmezőségre és a kockázatkezelésre összpontosítanak, a zöld bankok a környezetvédelmi szempontokat is beépítik pénzügyi döntéseikbe. A hagyományos bankok gyakran fektetnek be magas szénlábnyomú iparágakba, a rövid távú hasznot helyezve előtérbe. Ezzel szemben a zöld bankok aktívan finanszíroznak megújuló energiaprojekteket, energiahatékony lakhatást és fenntartható infrastruktúrát, portfólióikat a hosszú távú környezetvédelmi célokkal összehangolva.[13] Ez a megkülönböztetés rávilágít a zöld banki tevékenység átalakító potenciáljára az éghajlati kihívások kezelésében. A bankok jellemzően három fő okból köteleződnek el a fenntarthatóság mellett: jó hírnév, a beruházói kereslet és a kockázatcsökkenés.[14] A fenntarthatóság előtérbe helyezésével a zöld bankok nemcsak a környezeti kockázatokat mérséklik, hanem tőkeallokációs funkciót is betöltenek, vagyis a gazdasági ellenálló képességet is fokozzák az alacsony szén-dioxid-kibocsátású iparágak növekedésének elősegítésével. A hitelintézetek hitelezési és befektetési tevékenységük által meghatározzák a reálgazdaság működését, mivel a vállalatok számára alapvető finanszírozási csatornát biztosítanak, amelyen keresztül érdemben alakítják a gazdasági növekedés feltételeit. Mivel hitel- és betét termékeik, fizetési infrastruktúrájuk, befektetési és vagyonkezelési szolgáltatásaik révén szinte minden gazdasági szereplővel kapcsolatban állnak, így ők dönthetik el a kockázatértékelési és hitelbírálati gyakorlatukon keresztül, hogy mely projektek jutnak forráshoz, milyen feltételekkel.[15] Ezáltal a vállalatfinanszírozásban megjelentek a zöld kötvények, amelyekkel kifejezetten olyan beruházások finanszírozása történik, amelyeknek van környezet- vagy klímavédelmi előnye. Ez egy új mérföldkövet jelent, mivel a befektetők elvárják a vállalatoktól, hogy hosszútávú stratégiáikat az ESG alapelvek beillesztésével egészítsék ki és minél több fenntarthatósági információt tegyenek közzé.[16] Amennyiben a bankok
- 25/26 -
figyelmen kívül hagyják a környezeti szempontokat és indirekt módon olyan vállalatok működését támogatják, amelyek jelentős környezeti károkat okoznak, akkor ezzel erősítik a klímaváltozás káros folyamatait. E funkció révén a banki döntések túlmutatnak a szűken értelmezett üzleti racionalitáson.
A banki zöldülést belső és külső hajtóerők, tendenciák formálják. A belső hajtóerők közé tartoznak a vezetők, tulajdonosok és munkavállalók környezettudatosságaik, attitűdjeik és egyéni céljaik, nézeteik, amelyek érdemben befolyásolhatják, amelyek érdemben befolyásolhatják az intézmény stratégiai irányultságát. Emellett a gazdasági megfontolások és a banki imázsépítés szintén a fenntarthatóság felé terelhetik a bankokat, hiszen a zöld banki termékek és szolgáltatások új piaci szegmensek megnyitását, piaci részesedésük bővítését, valamint a felelősségi kockázatok mérséklését tehetik lehetővé. A külső hajtóerők körében az állami szereplők, a szabályozók, az ügyfelek, a versenytársak és a társadalom oldaláról érkező elvárások, normák, illetve jogi és piaci nyomások játszanak meghatározó szerepet abban, hogy a bankok milyen mértékben és ütemben integrálják a fenntarthatósági szempontokat működésükbe.[17]
A zöld banki tevékenység ígéretes jövője ellenére jelentős kihívásokkal szembesül. Az egyik fő akadály a "greenwashing"[18] elterjedtsége, ahol a szervezetek félreértelmezik környezetvédelmi kötelezettségvállalásaikat a befektetők vonzása érdekében. Ez a gyakorlat aláássa a zöld banki tevékenység hitelességét és rontja a fogyasztói bizalmat.[19] A probléma megoldása érdekében a szabályozó hatóságoknak szigorúbb átláthatósági szabványokat kellett érvényesíteniük, és fokozniuk a pénzügyi intézmények elszámoltathatóságát a fenntarthatósági jelentésekben. Ennek okán az Európai Parlament és Tanács 2022/2464 irányelvének[20] (CSRD) 1. cikk (4) bekezdésével kibővíti a közérdeklődésre számot tartó vállalatokra - köztük a hitelintézetekre is - a fenntarthatósági jelentéstételi kötelezettséget. A CSRD azt is megszabja, hogy a fenntarthatósági információknak az éves beszámoló kötelező részét kell képzenie. A jelentéseknek a társadalmi és környezeti kockázatokat szükséges tartalmaznia, valamint többek között azt, hogy a hitelintézetek működése milyen hatást gyakorol környezetre és a társadalomra. A CSRD külön szakaszként határozza meg az Európai Fenntarthatósági Jelentéstételi Standardokat (ESRS), vagyis a fenntarthatósági információk tartalmi követelményeit, hogy azok hogyan is kerülhetnek bele az intézmények jelentésébe. A magyar jogban a bankok számára a legfontosabb környezetvédelmi szempontú rendelkezéseket a 2024. január 1.
- 26/27 -
napjától hatályba lépett 2023. évi CVIII. törvény (ESGtv.)[21] fekteti le. A jogszabály célja, hogy a hazai vállalkozások fenntarthatósági szempontból objektíven vizsgálhatóvá váljanak, és így a pénzügyi intézmények is teljesebb képet kapjanak ügyfeleik környezeti és társadalmi teljesítményéről. Az ESGtv. szintén előírja minden közérdeklődésre számot tartó vállalat számára az ESG-beszámolási kötelezettséget, amely nyilvános, tartalma korlátozás nélkül megismerhető és bárki által megtekinthető.
A bankok számára egy másik kihívást jelent a zöld projektekkel kapcsolatos pénzügyi kockázat megítélése. Bár ezek a kezdeményezések összhangban vannak a környezetvédelmi célokkal, bizonytalan jövedelmezőségük és hosszú megtérülési idejük elriaszthatja a hagyományos befektetőket. Ez rávilágít az innovatív pénzügyi eszközök, például a kevert finanszírozás szükségességére, annak érdekében, hogy csökkentsék a zöld befektetések kockázatát és szélesebb befektetői kört vonzanak.[22] A környezetileg fenntartható gazdaságra való átállás óriási beruházási igényt generál, amelyet közpénzből lényegében lehetetlen lenne finanszírozni.[23] A szükséges tőke mozgósítása érdekében a bankoknak meghatározó feladata van. A vállalatok finanszírozásán keresztül képesek a gazdasági szereplőket olyan beruházások felé terelni, amelyek elősegítik a zöld átmenetet.[24] Az ESG-jelentéstételi kötelezettségek teljesítése és az ezekhez kapcsolódó adatgyűjtés révén a bankok olyan információt termelnek, amely alapvető a befektetők, felügyeletek és más piaci szereplők számára a fenntarthatósági kockázatok és teljesítmény értékeléséhez.
A hitelintézeteknek további kiemelt feladatuk az ügyfelek - különösen a lakossági és vállalati ügyfélkör - fenntarthatósági szempontú edukációja és a zöld pénzügyi termékekkel kapcsolatos tudatosítás. Empirikus kutatások szerint a zöld pénzügyi megoldások iránti nyitottság sok esetben nem párosul megfelelő ismeretekkel, és a banki kommunikáció, tanácsadás, termékismertetés érdemben befolyásolja az ügyfelek döntéseit.[25] E tevékenység révén a bankok működése nem csupán piaci értelemben értelmezhető, hanem szélesebb értelemben közérdekű, társadalmi funkciót is betölt, hiszen ügyfélkapcsolati és edukációs gyakorlatuk a gazdaság dekarbonizációjának ütemére és a környezeti terhelés alakulására is visszahat.
- 27/28 -
Az Európai Parlament és Tanács 2021/1119 rendeletének[26] 2. cikk (1) bekezdése rögzíti a környezeti szempontú közös célt, amely szerint az Európai Unió gazdaságának 2050-re el kell érnie a nettó zéró üvegházhatásúgáz-kibocsátást. E távlati cél megvalósítása a pénzügyi rendszer számára is alkalmazkodási kényszert teremtett. A tagállamok mind uniós, mind nemzeti szinten megteszik az ehhez kapcsolódó szükséges intézkedéseket. Ezzel a felügyeleti hatóságok feladatává vált ellenőrizni a bankok környezeti kockázatokkal kapcsolatos eljárásait és intézkedéseik révén szükséges beavatkozniuk, amennyiben azok veszélyeztetnék egyes intézmények vagy a pénzügyi rendszer egészének stabilitását.
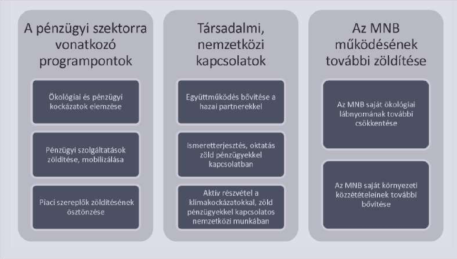
E törekvés erősítésében jelentős szerepe van a hazai jogi és felügyeleti környezetnek is, amely a Magyar Nemzeti Bank (MNB) egyik legerősebb eszköze a zöld fordulat támogatására és a fenntarthatósági átállás előmozdítására. Érdemes megemlítenünk az MNB által 2019-ben indított Zöld Programot[27], amelynek elsődleges célja a klímaváltozáshoz és más környezeti problémákhoz kapcsolódó pénzügyi kockázatok mérséklése, valamint a pénzügyi rendszer zöld átalakításának elősegítése. Az MNB Zöld Programjában a környezeti szempontoknak a pénzügyi közvetítésbe történő integrálását célozza, és ösztönző, illetve szabályozói eszközök - ajánlások - kombinációjával segíti a pénzügyi szektort a fenntarthatósági átállásban.
Az MNB, mint pénzügyi felügyeleti hatóság az egyik legfontosabb feladatának és felelősségének tekinti annak feltárását, hogy a klímaváltozás milyen kockázatokat jelent a pénzügyi intézményekre, illetve ezek ügyfeleire nézve. Ennek fényében a felügyeletnek és a pénzügyi szektornak is többféle forgatókönyvet szükséges elemeznie.
A fenntarthatósági intézkedéseit, kezdeményezéseit három pillér szerint csoportosíthatjuk:
Forrás: Az MNB Zöld programja, MNB hivatalos honlap, 2019. február 11., 7.oldal
- 28/29 -
Az MNB elvárja a bankoktól, hogy kockázatkezelési rendszereikbe építsék bele a környezeti tényezőket, elemezzék a leginkább kitett ágazatokat (pl.: mezőgazdaság a fizikai kockázatok, vagy energia az átmeneti kockázatok szempontjából), és alkalmazzanak előretekintő eszközöket (pl.: klímastresszteszteket).[28] Világossá tette, hogy ezek figyelmen kívül hagyása a felügyeleti vizsgálatok során akár többlet tőkekövetelményt vagy egyéb szankciót vonhat maga után.
Mindezek okán megállapítható, hogy a 2050-re kitűzött uniós klímasemlegességi cél elérése nem képzelhető el a bankrendszer aktív közreműködése nélkül. Hazai és nemzetközi szinten egyaránt megfigyelhető, hogy számos pénzügyi intézmény indult el a fenntartható működés útján. Saját ökológiai lábnyomuk csökkentése mellett olyan termékeket, szolgáltatásokat, finanszírozott beruházásokat is biztosítanak, amelyek révén egy fenntarthatóbb jövőt képesek építeni. A közös cél megvalósítása érdekében a hitelintézetek részéről mélyreható, strukturált alkalmazkodásra van szükség a kockázatkezelés, az üzleti modell és a felügyeleti elvárásokhoz való igazodás terén egyaránt. Magyarországon bankok tőkeellátóként és a gazdaság kulcsfontosságú közvetítőiként ideális helyzetben vannak ahhoz, hogy hozzájáruljanak mind a nemzeti, mind az uniós szintű fenntarthatósági célok eléréséhez.
3. A bankok gyakorlata a zöldebb jövőért
A gyakorlatban a kereskedelmi bankok világszerte - így Magyarországon is - aktívan reagálnak az ESG kockázatokra, egyre nagyobb hangsúlyt fektetve a zöld pénzügyi termékek bevezetésére és az ESG teljesítmény átláthatóságra. Mára az ESG-kockázat a nagybankok kockázati térképeinek visszatérő eleme, a fenntarthatósági jelentések pedig rendszeresen megjelennek honlapjukon, amely érzékelhetően hatnak a bankok piaci megítélésére.
Az EBA 2022 májusában kiadott konzultációs anyagában[29] abból indult ki, hogy a prudenciális szabályozásnak nem lehet célja, hogy a bankokat környezeti hatás alapján bizonyos eszközök vagy források felé terelje. Álláspontja szerint ez egyrészt gyengítené a prudenciális szabályrendszer hatékonyságába és megfelelőségébe vetett bizalmat, másrészt növelné a kockázatokat azáltal, hogy a gazdaságilag gyengébb szereplők is könnyebben jutnának finanszírozáshoz, és közben gátolná a jelenleg kevésbé zöld tevékenységekre való átállást. A környezeti kockázatok prudenciális keretrendszerének egyik automatikus módja lehetne, hogy a külső hitelminősítők a minősítési szempontjaik közé beépítsék a környezeti kockázatokat, amellyel a környezetbarátabb tevékenységet végző vállalat hitelminősítése is jobb lehetne, amellyel a sztenderd tőkekövetelmény-számításban alacsonyabb kockázati súlyt eredményezne.[30]
- 29/30 -
A fenntarthatósági gyakorlatok egységesítéséhez és a zöld banki stratégiák hatékony megvalósításához világszerte elengedhetetlen egy harmonizált globális keretrendszer. Az egységesítés érdekében az Európai Bankhatóság (EBA) 2026. január 11-től kötelezően alkalmazandó iránymutatásokat[31] tett közzé, amelyek szintén bizonyos követelményeket határoznak meg az ESG kockázatok azonosítására, mérésére, kezelésére és monitorozására vonatkozóan. Az EBA hangsúlyozza, hogy az elvárások alkalmazásának mélysége és összetettsége az intézmény méretétől, üzleti modelljétől és kockázati profiljától függ. Az iránymutatás előírja az évenkénti környezeti kockázati lényegességi értékelés elvégzését, amely keretében a hitelintézeteknek egyaránt vizsgálniuk kell az átállási (pl. politikai, jogi, technológiai kockázatok), mind a fizikai (pl. természeti károk, vízhiány) kockázati tényezőket. A hitelintézeteknek ezeket a tényezőket be kell építeniük kockázatvállalási hajlandóságuk meghatározásába, hitelbírálati és fedezetértékesítési folyamataikba, stressztesztjeikbe.[32] Emellett az intézményeknek összehangolt módszertanokat - ideértve a kitettség-, portfólió-, expozícióalapú-, valamint a szcenárióalapú megközelítéseket - kell alkalmazniuk, annak érdekében, hogy számszerűsíteni tudják a klímaváltozásból eredő potenciális veszteségeket.[33] A környezeti kockázatok figyelmen kívül hagyása nem csak a klímacélok elérését veszélyezteti, hanem saját pénzügyi stabilitásukat is alááshatja. A klíma- és környezeti kockázatok prudens kezelése tehát egyszerre fenntarthatósági és pénzügyi stabilitási követelmény.
Ezen szemléletformálásnak és piaci alkalmazkodásnak az MNB nemcsak ajánlásaival és Zöld programjával, hanem felügyeleti eszközeivel is érvényt szerez. Ezt jól szemlélteti a H-JÉ-I-B-284/2024. számú határozat[34], amelyben a jegybank többek között arra kötelezte a MagNet Bankot, hogy a lakossági hitelbírálati folyamatban alkalmazott, korábban felfüggesztett Impact Scorecard-folyamattal érintett ügyfelek esetében 2025. március 31-éig utólagosan végezze el, és megfelelően dokumentálja az éghajlatváltozással kapcsolatos és egyéb környezeti kockázatok átvilágítását. Az MNB határozatában kötelezte a bankot a jogszabálysértések miatt összesen 46.000.000 forint összegű felügyeleti bírság megfizetésére. Ez a döntés arra utal, hogy a felügyelet a klíma- és környezeti kockázatokat a prudenciális kockázatkezelés szerves részének tekinti, és azok elhanyagolását konkrét intézkedésekkel szankcionálja.
Az MNB nem csak az esetleges hiányosságok esetén azok korrekcióját várja el, hanem bátorítani, ösztönözni kívánja a zöld pénzügyi termékkel kapcsolatos
- 30/31 -
gyakorlatokat. Továbbá azt is vizsgálja, hogy a "normál" hitelek és pénzügyi döntések során mennyiben lehet beépíteni a környezeti szempontokat a pénzügyi intézményi döntésekbe, termékparaméterekbe.[35] Az MNB egy általa alapított Zöld Banki díjjal[36] kívánja honorálni a legkiválóbb környezeti teljesítmények elismerését, ezzel is ösztönzést kínálva a bankoknak környezeti szerepük erősítésére. Az MNB a Zöld Programjának keretében azt is vizsgálja, van-e tér arra, hogy a szabályozás további papírmentesítést tegyen elérhetővé.[37] Ezt alátámasztja az is, hogy a Magyar Nemzeti Bankról szóló törvény[38] 58. § (2) bekezdése előírja, hogy az elektronikus kapcsolattartásra kötelezett gazdálkodó szervezetek kérelmeiket, bejelentéseiket vagy egyéb beadványaikat ma már csak az MNB elektronikus ügyintézését biztosító információs rendszerén, az ún. ERA rendszeren keresztül nyújthatják be.
Az MNB 2025. november 20-án immár hetedik alkalommal rendezte meg Zöld pénzügyi konferenciáját[39] Budapesten, az MNB Budai Központjában működő Lámfalussy Sándor Konferenciaközpontban. Az idei esemény rendhagyó módon a Szabályozott Tevékenységek Felügyeleti Hatóságával és a Nemzeti Közszolgálati Egyetemmel közös szervezésben valósult meg.
A konferencia egyik panelbeszélgetésében az MBH Bank, a K&H Bank és a MagNet Bank képviselői ismertették az MNB zöld ajánlásainak gyakorlati alkalmazásával kapcsolatos tapasztalataikat. A három, méretét és tulajdonosi hátterét tekintve eltérő hitelintézet - az MBH Bank mint hazai nagybank, a K&H Bank mint nemzetközi bankcsoporthoz tartozó univerzális nagybank, valamint a MagNet Bank mint kisebb, értékalapú magyar bank - részvétele jól tükrözi a hazai bankszektor sokszínűségét. A felszólalók egybehangzóan hangsúlyozták, hogy az MNB zöld ajánlásai érdemi, szakmai kapaszkodót jelentenek a mindennapi működés és döntéshozatal során. Példának okáért az MBH Bank minden évben közzéteszi az MBH Csoport konszolidált fenntarthatósági jelentését, amelynek célja a Bank által elért környezeti, társadalmi és irányítási (ESG) vonatkozású fejlesztéseinek, eredményeinek és rövid vagy hosszú távú céljainak bemutatása. Megjegyzendő, hogy a vállalatcsoport több leányvállalata évekre visszatekintően rendelkezik önálló fenntarthatósági jelentéstételi gyakorlattal, melyet akkor önkéntes jelleggel tettek meg.[40]
A konferencia panel résztvevői egyaránt kiemelték elkötelezettségüket az uniós elvárásoknak való megfelelés és a zöld szempontok banki gyakorlatba történő beépítése iránt. Rámutattak ugyanakkor arra, hogy bár a vállalati ügyfélkör részéről érzékelhető igény mutatkozik zöld pénzügyi termékek iránt, ezek jellemzően nehezen
- 31/32 -
kézzelfoghatók a vállalkozások számára; sok esetben a banki tanácsadók feladata rámutatni arra, hogy például egy zöld hiteltermék hosszútávon kedvezőbb megoldást jelenthet. A bankok számára ezért a külső, ügyféloldali edukáció a zöld gyakorlat egyik meghatározó elemévé vált. A MagNet Bank képviselője rámutatott, hogy a hazai kkv-k körében ugyan megjelennek zöld törekvések, azonban ezek mögött ritkán áll átgondolt, írásban rögzített stratégia. Ennek fényében a bank szerint különösen fontos lenne, hogy mind a vállalatok, mind a hitelintézetek tudatosan átgondolják, mit tudnak tenni befelé (szervezeti működésükben) és kifelé (finanszírozási gyakorlatukban) a fenntarthatósági szempontok érvényesítése érdekében. A hatékony ESG irányítás érdekében az MBH Bank különleges hangsúlyt fektet az Igazgatóság és a felsővezetés fenntarthatósági témájú képzéseire is. A képzések célja, hogy a résztvevők mélyebb megértést szerezzenek aktuális környezeti, társadalmi tendenciákról és képesek legyenek integrálni ezeket a Bank hosszú távú stratégiájába.[41]
A panel résztvevői hangsúlyozták, hogy az Európai Bizottság által 2025. február 25-én bemutatott Omnibus jogalkotási csomag[42] amely többek között a közepes méretű vállalkozások fenntarthatósági jelentéstételi kötelezettségének enyhítését irányozza elő, azonban a hitelintézetekre vonatkozó prudenciális és kockázatkezelési szabályozás szintjén az elvárások ezzel párhuzamosan erősödnek. A tervezett módosítások a Bizottság indokolása szerint kifejezetten a taxonómia-alapú jelentéstétel egyszerűsítését és az adminisztratív terhek csökkentését célozzák -többek között anyagi jellegű küszöbértékek bevezetésével, az értékelendő tevékenységek körének szűkítésével, valamint az adatigényes közzétételi sablonok érdemi karcsúsításával.[43] A hitelintézeteknek tehát várhatóan még nagyobb hangsúllyal kell majd saját eszközeikkel pótolniuk azokat az információkat, amelyek korábban formális jelentéstételi csatornákon érkeztek volna. Ez a bankok felelősségét implicit módon növeli, hiszen a fenntarthatósági információk hiányosságai mellett is biztosítaniuk kell a portfóliók klímakockázati szempontú prudens kezelését.
A panelbeszélgetés rámutatott arra is, hogy bár a zöldhitelezés intézménye Magyarországon már jelen van, elterjedtsége továbbra is korlátozott. A zöld hiteltermékeket az "átlagos" magyar vállalatok szintjén lenne szükséges széles körben hozzáférhetővé és vonzóvá tenni; ezzel szemben a vállalkozások jelenleg jellemzően továbbra is az államilag támogatott konstrukciókat részesítik előnyben. Ennek következtében az állam minél szélesebb körben igyekszik támogatást nyújtani a lakosságnak, ha környezetkímélő termékeket vásárolnak, illetve olyan otthon felújítást vagy korszerűsítést végeznek, amely csökkenti a környezeti terhelést. Így például állami támogatás érhető el elektromos autó és elektromos kerékpár
- 32/33 -
vásárlásához, továbbá elérhetők az Otthon Melege Program és az Otthonfelújítási támogatás. E támogatások folyósítása jellemzően pénzügyi intézményeken keresztül történik, ezért a bankok legalább közvetítőként bekapcsolódnak a zöld finanszírozási megoldások megvalósításába.[44] A konferencián elhangzott hozzászólások alapján a hazai bankszektornak ebben a tekintetben önállóbb, proaktívabb szerepvállalásra lenne szüksége a fenntartható finanszírozás ösztönzésében.
Mindezeken kívül a magyar bankok zöld átmenet támogatásába vetett céljaikat jól tükrözi az OTP Bank gyakorlata is. Az OTP Csoport fontosnak tartja a klímaváltozással kapcsolatos célok elérését, elsősorban a zöld hitelezés növelésével, elektromos járművek finanszírozásával és a magas ÜHG-intenzitású iparágak finanszírozásának korlátozásával. Az OTP Csoport által 2022-ben és 2024-ben kibocsátott zöld kötvények bevételeit különböző európai országokban zöld épületek, megújuló energia és tiszta közlekedés finanszírozására használta fel. Ezen projektek által egy évre vonatkozóan 1 398 716 tonna üvegházhatású gázkibocsátást kerültek el.[45]
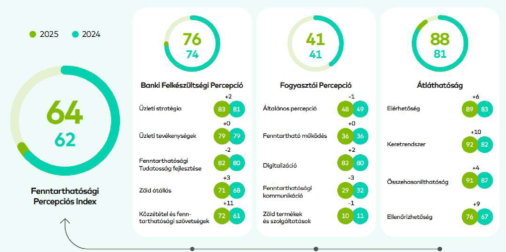
A Mastercard Fenntarthatósági Percepciós Index harmadik éve vizsgálja és követi nyomon a magyar bankszektor környezeti fenntarthatósági teljesítményének alakulását. A kezdeményezés célja továbbra is az, hogy erősítse azt a pozitív visszacsatolási folyamatot, amelyben a jól informált fogyasztók növekvő kereslete a fenntartható pénzügyi megoldások iránt ösztönzi a pénzintézeteket a környezetbarát működés és átállás felgyorsítására. 2025-ben Fenntarthatósági Percepciós Index 100-ból 64 pontot ért el, ami 2 pontos növekedést eredményezett az előző évhez képest.[46]
Ez az eredmény az alábbi összetevőkből áll össze:
Forrás: Mastercard: Fenntarthatósági Percepciós Index Magyarország 2025, Iránytű a Magyar Bankszektor Zöld Átállásához, Riport, 2025. szeptember, 10.o.
- 33/34 -
A Banki Felkészültségi Percepciós alindex[47] jól tükrözi, hogy a magyar bankok erősítik az ESG alapjait, különösen olyan területeken, mint az üzleti stratégia, a működési gyakorlatok, zöldtermék-kínálat és a szabályozásoknak való megfelelés. Ez a változás valószínűleg a CSRD új jelentéstételi szabványait is tükrözi, mivel - mint már korábban említettük - a jelentéstételre kötelezett bankoknak 2024. január 1-jét követően közzé kell tenniük, hogy működésük hogyan is igazodik a körforgásos gazdaság elveihez.[48] Az ESG törekvések terén azonban továbbra is kulcsfontosságú hiányosságok észlelhetők, például a szélesebb zöldtermék-kínálat és a fenntarthatósági kezdeményezések nyilvánosság felé történő kommunikálásának gyakorisága terén. A Fogyasztói Percepció alindex[49] stagnálást mutat, amelyből arra lehet következtetni, hogy a fogyasztók nincsenek tisztában a bankok fenntarthatósági erőfeszítéseivel, amely a bankok kezdeményezéseinek korlátozott láthatóságára vezethető vissza. Az Átláthatósági alindex[50] 7 pontos növekedéssel 88 pontot ért el, amely az ESG közzététel terén elért folyamatos fejlődést tükrözi. Ebből következtethető, hogy a bankok ma már egy struktúráltabb stratégiákat, cselekvési terveket és ESRS-hez is igazodó, következetes mérőszámokat tesz közzé a zöld pénzügyek terén.
A BME és az MNB által 2020 nyarán telefonos - országosan reprezentatív - lakossági felmérést végzett, amelyben kettőezer-ötszáz személyt kérdeztek meg környezettudatosságukról, a pénzügyi ismereteikről és a zöld pénzügyi termékek iránti érdeklődésükről. Az erre adott válasz alapján a kutatók empirikusan is megerősítették azt a hipotézist, hogy a hazai fogyasztók zöld pénzügyi megoldások felé tereléséhez csak érdemi kamattámogatás mellett van reális esély.[51] Az MNB az adósságfék szabályok zöld differenciálásáról hozott döntése nyomán 2025. január 1-jétől a zöld ingatlanvásárláshoz és a felújítási célú hitelek esetében kedvezőbb jövedelemarányos törlesztőrészlet mutató (JTM) és hitelfedezet mutató (HFM) limitek alkalmazása vált lehetővé. A Zöld Tőkekedvezmény Program feltételeinek megfelelő zöld fedezetekre és hitelcélokra - vagyis energetikailag hatékony lakás vásárlására, építésére, illetve energiahatékonyságot javító felújításra - felvett, legalább 10 évre kamatfixált forint jelzáloghitelek esetén HFM felső határa 90%-ra emelkedik, függetlenül attól, hogy az adós első lakást vásárol-e. Ezzel párhuzamosan
- 34/35 -
az ilyen hitelekre alkalmazható JTM limit egységesen 60%-ra nő, függetlenül az ügyfelek jövedelmétől.[52]
Összességében a hazai zöld pénzügyi gyakorlat fejlődő pályán halad, de számos tanulsággal szolgál. A magyar bankok már kézzelfogható eredményeket értek el: megjelentek zöld forrásbevonási formák és hiteltermékek, valamint erősödik az ESG-szempontú kockázatkezelés és jelentéstétel. A gyakorlat rámutat, hogy a bankok proaktív szerepvállalására és ügyféledukációjára is szükség van: a fenntarthatósági szempontok integrálása a mindennapi finanszírozásba nemcsak piaci, hanem társadalmi érdek is, melynek kapcsán a hitelintézetek felelőssége kiemelt. A bankok példái - mint az OTP Bank, MBH Bank, K&H Bank vagy a MagNet Bank zöld átállásért tett gyakorlatai - azt mutatják, hogy néhány szereplő már tudatos stratégiával igyekszik előmozdítani a klímacélokat. Fő tanulságként levonható, hogy a pénzügyi szektor zöld átállása megkezdődött, de annak mélyítése és szélesítése további erőfeszítéseket igényel a piaci szereplők részéről is.
4. Összegzés
A tanulmány alapján megállapítható, hogy a zöld pénzügyek térnyerése a magyar bankrendszerben már nem pusztán önkéntes vállalás, hanem egyre inkább a prudens működéshez kapcsolódó, szabályozói és piaci oldalról is kikényszerített alkalmazkodási folyamat. A klíma- és környezeti kockázatok a banki kockázatkezelésben önálló kockázati kategóriaként jelennek meg, miközben a fenntarthatósági információk közzététele - uniós (különösen CSRD/ESRS) és hazai (ESG-törvény) keretek között - a transzparencia és az összehasonlíthatóság irányába tereli a szektort.
A tanulmányból levonható egyik kulcskövetkeztetés a bankok szerepére vonatkozóan, hogy zöld pénzügyi termékeik és finanszírozási döntéseik révén közvetlenül támogatják a zöld átállást, és ezzel hozzájárul a környezeti kockázatok csökkentéséhez. A bankok képesek ösztönzőket teremteni a vállalati és lakossági döntések befolyásolására, valamint "szűrőként" működni azáltal, hogy a finanszírozási feltételekhez egyre gyakrabban ESG-információ és környezeti kockázati átvilágítás kapcsolódik. Ebből az következik, hogy a bankok nem pusztán alkalmazkodnak a szabályozáshoz, hanem ténylegesen alakítják is a gazdaság zöldülésének ütemét és minőségét.
A vizsgált hazai példák és tendenciák azt mutatják, hogy a bankok érdemben fejlesztik ESG-hez kapcsolódó intézményi megoldásaikat. Erősödik az ESG-jelentéstétel, megjelennek és bővülnek a zöld finanszírozási termékek (zöld hitelek, zöld kötvények), és fokozatosan beépülnek a klíma- és környezeti kockázati szempontok a hitelbírálati, portfólió- és stresszteszt-gyakorlatokba, amelyet a felügyeleti elvárások érdemben gyorsítanak. Ugyanakkor a zöld hitelezés széles körű elterjedtsége továbbra is korlátozott. Többek között azért, mert a vállalatok gyakran
- 35/36 -
az államilag támogatott konstrukciókat preferálják, illetve a bankok zöld teljesítményének érthetősége nem elég erős társadalmi szinten, amelyet a Fogyasztói Percepciós index stagnálása is jelez. A kkv-szektorban sokszor nincs írásban rögzített fenntarthatósági stratégia, ebből kifolyólag a megbízható adatok hiányoznak, ami a bankok számára kockázatértékelési és megfelelési nehézséget okoz. Ezek következményeképpen piaci oldalról a reputáció, az ügyféligények és a befektetői elvárások egyre nagyobb súllyal jelennek meg, de a fogyasztói és vállalati tudatosság még nem mindenhol tart lépést a banki felkészültséggel.
A szabályozói oldalról az EBA iránymutatásai, a CSRD és az azt hazai szinten átültető ESG-törvény egyértelműen abba az irányba tolja a rendszert, hogy a fenntarthatósági teljesítmény mérhető, összehasonlítható és ellenőrizhető legyen. Az MNB felügyeleti eszköztára kézzelfoghatóan gyorsítja a banki belső zöld átállást, ugyanis a környezeti kockázatok elhanyagolása érdemi felügyeleti következményekkel járhat. Továbbá érdemes megemlítenünk az Omnibus jogalkotási csomag által behozott könnyítést, amely nem a követelmények általános lazítását, hanem sokkal inkább a szabályozás arányosabbá tételét célozza. Ennek következményeképpen a bankoknak kell biztosítaniuk a finanszírozási döntésekhez szükséges ESG-információk rendelkezésre állását, a kockázatok beárazását és a taxonómia-megfelelés igazolását.
Összességében a tanulmány fő tanulsága, hogy a magyar bankszektor zöld átállása megkezdődött és intézményesül, ugyanakkor a fenntarthatósági szempontoknak nemcsak jelentéstételi kötelezettségként, hanem a mindennapi termékfejlesztésben, árazásban, hitel- és fedezetpolitikában, valamint az ügyféledukációban is következetesen érvényesülniük kell. A lakosság jelentős része nem érzékeli konkrétan, miben nyilvánul meg bankja fenntarthatósági teljesítménye. Ez arra utal, hogy a következő időszak egyik kulcskérdése a láthatóság és érthetőség növelése lesz, mind termékoldalon, mind kommunikációban. R.S. Gandhi az Indiai Központi Bank alelnökének szavaival élve "Fejlődő országként az a kihívás áll előttünk, hogy a zöld pénzügyeket általánossá tegyük annak érdekében, hogy a környezeti hatás, mint szempont beépüljön az üzleti alapon hozott hitelezési döntésekbe." Ebből következtetően a siker feltétele a zöld konstrukciók tömegesítésében, a kkv-k célzott támogatásában és edukációjában, valamint az egységes adat- és módszertani háttér erősítésében rejlik. A zöld teljesítmény közérthetőbb kommunikációja és a greenwashing kockázatának csökkenés is kulcsfontosságú a bizalmi és a piaci ösztönzők fenntartásához.
Irodalomjegyzék
- Abdulazeez Y. H. Saif-Alyousfi - Turki Rashed Alshammari: Environmental Sustainability and Climate Change: An Emerging Concern in Banking Sectors, In: Sustainbility 2025, 17, 1040. (Editor: Stefan Cristian Gherghina), Basel, Switzerland, 2025, 1-3.o. https://doi.org/10.3390/su17031040
- Andrea B. Coulson: How should banks govern the environment? Challenging the construction of action versus veto 2007, In.: Business Strategy and the
- 36/37 -
Environment, volume 18. issue 3., John Wiley & Sons, Ltd and ERP Environment., 2009, https://doi.org/10.1002/bse.584
- Baranyi Aranka - Zsigrai Hanna: A Z generáció véleménye a zöld pénzügyi megoldásokról egy primer kutatás tükrében., Acta Carolus Robertus, 13(2), Soproni Egyetem, Lámfalussy Sándor Közgazdaságtudományi Kar, Sopron, 2023, https://doi.org/10.33032/acr.4646
- Bácskai Tamás: A Magyar Nemzeti Bank története I., Az Osztrák Nemzeti Banktól a Magyar Nemzeti Banking (1816-1924), Közgazdasági és Jogi Könyvkiadó, Budapest, 1993.
- Bethlendi András, Póra András: Lakossági zöldpénzügyek: fókuszban a kereslet. Pénzügyi Szemle, 2021/3, 325. https://doi.org/10.35551/PSZ_2021_3_1
- Botos Katalin: Elvesz(t)ett illúziók. A magyar bankrendszer helyzete és távlatai, Közgazdasági és Jogi Könyvkiadó, Budapest, 1996.
- Deák Viktória - Tőrös-Barczel Nikolett - Holczinger Norbert - Szebelédi Ferenc: Sustainable Investments in the Insurance Sector. Financial and Economic Review, Vol. 21 Issue 4, 2022. https://doi.org/10.33893/FER.21.4.103
- Gyura Gábor: ESG és bankszabályozás: haladni kell a korral. Gazdaság és Pénzügy, 7. évf. 4.sz. 2020. https://doi.org/10.33926/GP.2020.4.1
- Hunyadi Attila: A különböző szövetkezeti típusok és a szövetkezeti értékrend kialakulása, In: Szövetkezetek Erdélyben és Európában. (szerk.: Somai József) Romániai Magyar Közgazdász Társaság, Kolozsvár, 2007.
- Leena Fatin - Andrew Whiley: Climate Bonds Initiative. In: World Scientific Encyclopedia of Climate Change: Case Studies of Climate Risk, Action, and Opportunity, Vol. 1, (Edited by: Jan W. Dash), World Scientific, Singapore, 2021. https://doi.org/10.1142/9789811213946_0008
- Nagy Gábor - Sárvári Balázs - Varga Bence: Zöld hitelezés Magyarországon: Tapasztalatok és történeti háttér, In: Halmai Péter (szerk.) Fenntarthatóság a közgazdaság-tudományban: Elméleti alapok, alkalmazások, Akadémiai Kiadó 2023.
- Nagy Zoltán-Sereg Péter: A pénzügyi közvetítőrendszer a környezetvédelem szolgáltatában, avagy a zöld pénzügyi megoldások, Pro Futuro, 12. évf. 2. sz. 2022. https://doi.org/10.26521/profuturo/2022/2/12400
- Pintér Éva - Deutsch Nikolett: A fenntartható fejlődés elvei és azok érvényre jutása a banki gyakorlatban II. rész, Vezetéstudomány, 43. évf. 1. sz. 2012.
- Resperger Richárd: A fenntarthatóság szempontjainak való megfelelés egy hazai bank fenntarthatósági jelentéseinek tükrében, In: XVII. Soproni Pénzügyi Napok: A mesterséges intelligencia szerepe a fenntartható gazdasági döntésekben konferenciakötet, (szerk.: Széles Zsuzanna - Szőke Tünde Mónika) Sopron, Soproni Egyetemi Kiadó, 2023.
- Seregdi László: Lehetőségek a bankok prudenciális szabályozásának gazdaságpolitikai célú eltérítésére In: Halmai Péter (szerk.) Fenntarthatóság a közgazdaságtudományban: Elméleti alapok, alkalmazások, Akadémiai Kiadó, Budapest, 2023.
- 37/38 -
- Tina Emambakhsh, Maximilian Fuchs - Simon Kördel, Charalampos Kouratzoglou - Chiara Lelli, Riccardo Pizzeghello - Carmelo Salleo, Martina Spaggiar: The Road to Paris: stress testing the transition towards a net-zero economy, Occasional Paper Series, ECB, No 328. 2023. https://doi.org/10.2139/ssrn.4564374
- Vértesy László: Jog és pénzügyek a bankszektorban. Akadémiai Kiadó, Budapest, 2019. https://doi.org/10.1556/9789634544814 ■
JEGYZETEK
[1] 2016. évi L. törvény az ENSZ Éghajlatváltozási Keretegyezményben Részes Feleinek 21. Konferenciáján elfogadott Párizsi Megállapodás kihirdetéséről
[3] 2015-ben Mark Carney, a Bank of England kormányzója, a holland jegybank által szervezett nemzetközi klímakonferencián a következőképpen fogalmazott: "Könnyen lehet, hogy amikorra a klímaváltozás világos és napi veszéllyé válik a pénzügyi stabilitásra nézve, már túl késő lesz, hogy stabilizáljuk a kétfokos hőmérséklet emelkedést." Frank Elderson, az EKB Igazgatóságának tagja és az EKB Felügyeleti Testületének alelnöke pedig a következőt hangsúlyozta: "Az EU klímaátállási pályájától való eltérés jelentős pénzügyi, jogi és reputációs kockázatokhoz vezethet a bankok számára. Ezért kulcsfontosságú, hogy a bankok azonosítsák, mérjék és - ami a legfontosabb - kezeljék az átmeneti kockázatokat, ahogyan azt bármely más jelentős kockázat esetében is teszik."
[4] Gyura Gábor: ESG és bankszabályozás: haladni kell a korral. Gazdaság és Pénzügy, 7. évf. 4.sz., 2020., 383-385.o.
[5] Tina Emambakhsh, Maximilian Fuchs - Simon Kördel, Charalampos Kouratzoglou - Chiara Lelli, Riccardo Pizzeghello - Carmelo Salleo, Martina Spaggiar: The Road to Paris: stress testing the transition towards a net-zero economy, Occasional Paper Series, ECB, No 328, 2023., 6.o.
[6] Resperger Richárd: A fenntarthatóság szempontjainak való megfelelés egy hazai bank fenntarthatósági jelentéseinek tükrében, In: XVII. Soproni Pénzügyi Napok: A mesterséges intelligencia szerepe a fenntartható gazdasági döntésekben konferenciakötet, (szerk.: Széles Zsuzanna - Szőke Tünde Mónika) Sopron, Soproni Egyetemi Kiadó, 2023., 10.o.
[7] Nagy Gábor - Sárvári Balázs - Varga Bence: Zöld hitelezés Magyarországon: Tapasztalatok és történeti háttér, In: Halmai Péter (szerk.) Fenntarthatóság a közgazdaság-tudományban Elméleti alapok, alkalmazások, Akadémiai Kiadó 2023.., 1-2.o.
[8] Hunyadi Attila: A különböző szövetkezeti típusok és a szövetkezeti értékrend kialakulása, In: Szövetkezetek Erdélyben és Európában. (szerk.: Somai József) Romániai Magyar Közgazdász Társaság, Kolozsvár, 2007., 112-114.o.
[9] Botos Katalin: Elvesz(t)ett illúziók. A magyar bankrendszer helyzete és távlatai, Közgazdasági és Jogi Könyvkiadó, Budapest, 1996., 170.o.
[10] Csák Csilla - Nagy Zoltán: A környezeti és pénzügyi fenntarthatóság, Miskolci Jogi Szemle 15. (2020) 1., 39.o.
[11] Bácskai Tamás: A Magyar Nemzeti Bank története I., Az Osztrák Nemzeti Banktól a Magyar Nemzeti Banking (1816-1924), Közgazdasági és Jogi Könyvkiadó, Budapest, 1993., 115.o.
[12] Gyura Gábor: i.m. 374.o.
[13] Abdulazeez Y. H. Saif-Alyousfi - Turki Rashed Alshammari: Environmental Sustainability and Climate Change: An Emerging Concern in Banking Sectors, In: Sustainbility 2025, 17, 1040. (Editor: Stefan Cristian Gherghina), Basel, Switzerland, 2025, 1-3.o.
[14] Vértesy László: Jog és pénzügyek a bankszektorban. Akadémiai Kiadó, Budapest, 2019, 87-94.o.
[15] Abdulazeez Y. H. Saif-Alyousfi - Turki Rashed Alshammari: i.m. 1-3.o.
[16] Resperger: i.m. 11.o.
[17] Pintér Éva - Deutsch Nikolett: A fenntartható fejlődés elvei és azok érvényre jutása a banki gyakorlatban II. rész, Vezetéstudomány, 43. évf. 1. szám 2012., 58.o.
[18] Amennyiben egy vállalkozás kihasználva a környezetbarát arculathoz tartozó vonzerőt, azt a látszatot kelti, hogy működésének középpontjában a környezettudatoság áll - noha ez nem minden tekintetben igaz, vagy igaz, de megtévesztő lehet a fogyasztó számára - "greenwashing" jelenségről beszélünk. A jelenség neve az adott termék "zöldre mosását", "zöldre festését" jelenti.
[19] Andrea B. Coulson: How should banks govern the environment? Challenging the construction of action versus veto 2007, In.: Business Strategy and the Environment, volume 18. issue 3., John Wiley & Sons, Ltd and ERP Environment., 2009, 149-161.o.
[20] Az Európai Parlament és a Tanács 2022. december 14-i 2022/2464 irányelve a 537/2014/EU rendeletnek, a 2004/109/EK irányelvnek, a 2006/43/EK irányelvnek és 2013/34/EU irányelvnek a fenntarthatósággal kapcsolatos vállalati beszámolás tekintetében történő módosításáról (HL L 322., 2022.12.26., 15.o.)
[21] 2023. évi CVIII. törvény a fenntartható finanszírozás és az egységes vállalati felelősségvállalás ösztönzését szolgáló környezettudatos, társadalmi és szociális szempontokat is figyelembe vevő, vállalati társadalmi felelősségvállalás szabályairól és azzal összefüggő egyéb törvények módosításáról (ESGtv.)
[22] Leena Fatin - Andrew Whiley: Climate Bonds Initiative. In: World Scientific Encyclopedia of Climate Change: Case Studies of Climate Risk, Action, and Opportunity, Vol. 1, (Edited by: Jan W. Dash), World Scientific, Singapore, 2021, 57-61.
[23] Deák Viktória - Tőrös-Barczel Nikolett - Holczinger Norbert - Szebelédi Ferenc: Sustainable Investments in the Insurance Sector. Financial and Economic Review, Vol. 21 Issue 4, 2022., 107.o.
[24] Resperger: i.m. 11.o.
[25] Baranyi Aranka - Zsigrai Hanna: A Z generáció véleménye a zöld pénzügyi megoldásokról egy primer kutatás tükrében., Acta Carolus Robertus, 13(2), Soproni Egyetem, Lámfalussy Sándor Közgazdaságtudományi Kar, Sopron, 2023, 162-164.
[26] Az Európai Parlament és Tanács 2021/1119 rendelete (2021. június 30.) a klímasemlegesség elérését célzó keret létrehozásáról és a 401/2009/EK rendelet, valamint az (EU) 2018/1999 rendelet módosításáról (európai klímarendelet) (HL L 243/1., 2011.07.09., 1.o.)
[27] Az MNB Zöld Programja 2019. február 11., Magyar Nemzeti Bank hivatalos honlapja, https://zoldpenzugyek.mnb.hu/felugyeleti-zold-program
[28] Lásd uo. 8. oldal
[29] European Banking Authority: The role of environmental risks in the prudential framework, Discussion paper ,EBA/DP/2022/02, Publications Office of the European Union, Luxembourg, 2022, 17.o., 32-33.o.
[30] Seregdi László: Lehetőségek a bankok prudenciális szabályozásának gazdaságpolitikai célú eltérítésére In: Halmai, Péter (szerk.) Fenntarthatóság a közgazdaságtudományban: Elméleti alapok, alkalmazások, Akadémiai Kiadó, Budapest, 2023. 397-424.o.
[31] European Banking Authority: Final report on Guidelines on the management of environmental, social and governance (ESG) risks 2025.01.08., (EBA/GL/2025/01, 23-26.o.)
[32] European Central Bank - Banking Supervision: Guide on climate-related and environmental risks -Supervisory expectations relating to risk management and disclosure, November 2020, 29-30. oldal https://www.bankingsupervision.europa.eu/framework/legal-framework/public-consultations/pdf/climate-related_risks/ssm.202005_draft_guide_on_climate-related_and_environmental_risks.en.pdf
[33] European Banking Authority: Final report - Guidelines on on loan origination and monitoring 2020.05.29., (EBA/GL/2020/06, 26. oldal)
[34] H-JÉ-I-B-284/2024. számú MNB határozat a MagNet Magyar Közösségi Bank Zártkörűen Működő Részvénytársasággal szemben felügyeleti intézkedések és bírság alkalmazásáról.
[35] Az MNB Zöld Programja, 8. oldal
[36] Az MNB Zöld Pénzügyek Díjjal ismeri el a témában élenjáró pénzügyi intézményeket. 2021-től a díjakat évente három kategóriában ítéli oda: Zöld Bank Díj, Zöld Biztosító és Pénztár Díj, Zöld Befektetési Alapkezelő Díj. https://zoldpenzugyek.mnb.hu/zold-penzugyi-intezmenyi-dijak
[37] Lásd.: MNB Zöld Program 9. oldal
[38] 2013. évi CXXXIX. törvény a Magyar Nemzeti Bankról
[39] A szerző** maga is részt vett a konferencián. Beszámoló az MNB Zöld Pénzügyek Konferenciáról 2025. november 20. https://zoldpenzugyek.mnb.hu/esemenyek/zold-penzugyi-konferencia-_-esg-exchange
[40] MBH Bank Nyrt: Éves jelentés a 2024. december 31-vel zárult évről, 2025. március 28., Budapest, 3.o.
[41] Lásd uo., 18. oldal
[42] Az Európai Bizottság által bemutatott jogalkotás csomag, amelynek célja, hogy csökkentse a vállalatokra nehezedő fenntarthatósági jelentéstételi terheket erősítve az Európai Unió versenyképességét. A csomag több, már elfogadott ESG szabályt érint, például a CSRD-t vagy az EU Taxonómiai rendeletét és szabályozásával 2028-ig kitolja a jelentéstételi kötelezettségét.
[43] European Parliament: Legislative Train, A new plan for Europe's sustainable prosperity and competitiveness, 2025.12. https://www.europarl.europa.eu/legislative-train/carriage/first-omnibus-package-on-sustainability/report?sid=9801
[44] Nagy Zoltán-Sereg Péter: A pénzügyi közvetítőrendszer a környezetvédelem szolgálatában, avagy a zöld pénzügyi megoldások, Pro Futuro, 12. évf. 2. sz. 2022., 135.o.
[45] Sustainalytics: Impact Report for Bonds and Loans OTP Group Sustainable Finance Framework July 15, 2025, Budapest, 1.o. https://www.otpgroup.info/static/sw/file/OTP_Green_Bond_Impact_Report_2023.pdf
[46] Mastercard: Fenntarthatósági Percepciós Index Magyarország 2025, Iránytű a Magyar Bankszektor Zöld Átállásához, Riport, 2025. szeptember, 10-40.o. https://www.mastercard.hu/hu-hu/mastercard-uzleti-megoldasok/bankok-es-penzugyi-szolgaltatok/sustainability-perception-index.html
[47] A Banki Felkészültségi Percepciós alindex pillére, amely a magyar kártyakibocsátó bankok aktuális környezeti fenntarthatósági teljesítményét értékeli önbevalláson alapuló adatok alapján.
[48] Az Európai Parlement és a Tanács 2022/2464 irányelve (2022. december 14.) a 537/2014/EU rendeletnek, a 2004/109/EK irányelvnek, a 2006/43/EK irányelvnek és 2013/34/EU irányelvnek a fenntarthatósággal kapcsolatos vállalati beszámolás tekintetében történő módosításáról (CSRD) (HL L 322., 2022.12.16., 15.o.)
[49] A Fogyasztói Percepciós alindex átfogó és megbízható képet ad a fogyasztók megítéléséről és véleményéről a magyar bankok környezeti fenntarthatósági tevékenységét illetően.
[50] Az Átláthatósági alindex felméri a kibocsátó bankok nyilvános környezeti fenntarthatósági jelentéseinek minőségét.
[51] Bethlendi András, Póra András: Lakossági zöldpénzügyek: fókuszban a kereslet. Pénzügyi Szemle, 2021/3, 325., 343-344.
Lábjegyzetek:
[1] A szerző egyetemi tanár, Miskolci Egyetem, Állam- és Jogtudományi Kar, Pénzügyi Jogi Intézeti Tanszék. Kutató professzor, Közép-európai Akadémia, Miskolci Egyetem.
[2] A szerző PhD-hallgató, Miskolci Egyetem Deák Ferenc Állam- és Jogtudományi Doktori Iskola.