

Nyikos Györgyi[1]: Pénzügyi eszközök - magyar tapasztalatok és tanulságok (Publico, 2017/3., 4-25. o.)
Absztrakt
A pénzügyi eszközök közpénzekből valósítanak meg megtérülő befektetéseket visszaforgó jelleggel, így alkalmazásuk nagyobb hatékonyságot és hosszabb távú fenntarthatóságot eredményez a közpénzek felhasználásában. Az európai döntéshozók megítélése szerint jelentős értéket hordoz magában a pénzügyi eszközök továbbfejlesztése, valamint a meglévőnél szélesebb szakpolitikai területeken való alkalmazása. Jelen tanulmány elemzi a pénzügyi eszközök alkalmazásával kapcsolatos magyar gyakorlatot, mind az empirikus bizonyítékok vizsgálatával, mind pedig azon kérdés megválaszolásával, hogy a pénzügyi eszközök hatékonyak és hasznosak-e vagy sem. A tanulmány két fő célja: egyrészről a jogszabályok és a tagállamok pénzügyi eszközök felhasználásával kapcsolatos eltérő megközelítésének elemzése, másrészről a pénzügyi eszközök végrehajtásához kapcsolódó jelenlegi és a korábbi gyakorlati tapasztalatok, problémák és azok megoldásainak vizsgálata.
Kulcsszavak: beruházás, kohéziós politika, kombinált hitel, pénzügyi eszköz
Abstract - Financial Instruments - Hungarian Experiences and Lessons Learned
Financial instruments invest public sources on a repayable basis with a revolving character, which allows for a much greater efficiency in the allocation of public capital and the long-term sustainability of public investment. European policymakers see considerable value in supporting the further development of FIs and for their use in both existing and new policy-related areas of activity. The paper analyses the Hungarian practice using financial instruments both looking at the empirical evidences and seeking for answers to the question, whether the financial instruments are effective, useful or not. This paper has two main aims: first, to review the legislation and the approach of the Member States on the utilization of financial instruments; second, to analyse experiences, current and previous practical problems and solutions linked to FIs.
Keywords: cohesion policy, combined-credit, financial instrument, investment
- 4/5 -
1. Bevezetés
A pénzügyi eszközök[1] definíció szerint azokat a várhatóan életképes beruházásokat támogatják, amelyek piaci forrásokból nem jutnak megfelelő finanszírozáshoz. Kiemelt érdeklődésre tartanak számot elsősorban a visszaforgó jellegük miatt, ugyanis visszatérítendő módon finanszíroznak befektetéseket. Ezen eszközök szerepe fokozatosan növekedett az elmúlt programozási időszakokban, köszönhetően azon képességüknek, hogy alkalmazásuk esetén köz- és magánforrások integrált felhasználásával hatékony és fenntartható finanszírozási konstrukciók alakíthatók ki. A pénzügyi eszközök alkalmazásának további terjedése, erősödése várható. A pénzügyi eszköz fenntarthatóbb megoldást biztosít a vissza nem térítendő támogatásoknál, jobb minőségű projektekkel, és költséghatékonyabb megoldásokkal. Mindazonáltal a pénzügyi eszközök sikere nagy mértékben függ attól, hogy rendelkezésre áll-e egy megfelelően működő költséghatékony intézményrendszer. A pénzügyi eszköz megfelelő működtetéséhez ugyanis mind a kohéziós források felhasználási rendszerére, mind az állami támogatások és közbeszerzési szabályok rendszerére, mind a pénzügyi és banki ismeretekre kiterjedő speciális tudásra és tapasztalatra szükség van.
Fentiek fényében a szerző célja annak vizsgálata, hogy az új szabályok és a pénzügyi eszközökkel kapcsolatos gyakorlati tapasztalatok alapján az eszköz alkalmas-e arra, hogy választ adjon a fejlesztési és beruházási igényekre, megfelelő finanszírozási megoldást kínál-e ezek megvalósításához, valamint a Kohéziós Politika keretében Magyarország által felhasználható uniós források hatékonyabb elköltésére, illetve milyen főbb kihívásokkal kell továbbra is szembenézniük a pénzügyi eszközök működtetőinek. A tanulmány elkészítésénél a releváns jogszabályoknak, útmutatóknak és szakirodalomnak az elemzése, illetve végrehajtási tapasztalatok és adatok szolgálnak alapul a megállapításoknak és következtetéseknek.
2. Pénzügyi eszközök EU-forrásokból
2.1. A pénzügyi eszközökről általában
Az EU pénzügyi eszközök végrehajthatók osztott menedzsmentben vagy az Európai Bizottság közvetlen vagy közvetett menedzsmentjével, illetve úgynevezett közös pénzügyi eszközök megtervezésére is sor került.
- 5/6 -
1. táblázat Pénzügyi eszközök 2014-2020 időszakban
(Forrás: a szerző szerkesztése)
| Az EB által közvetlenül menedzselt | Megosztott felelősség | |
| 1. Tematikus célkitűzés A kutatás, a technológiai fejlesztés és az innováció erősítése | Horizon 2020[2] | Pénzügyi eszközök az ESB-alapok[3] keretében |
| 2. Tematikus célkitűzés A kkv-k versenyképességének fejlesztése | COSME[4] | |
| 4. Tematikus célkitűzés Az alacsony szén-dioxid-kibocsátású gazdasági modellre való áttérés támogatása | Life Program | |
| 5. Tematikus célkitűzés Az éghajlatváltozáshoz való alkalmazkodás, a kockázatkezelés és megelőzés előmozdítása | ||
| 6. Tematikus célkitűzés A környezetvédelem és az erőforrás-felhasználás hatékonyságának előmozdítása | ||
| 7. Tematikus célkitűzés A fenntartható közlekedés előmozdítása és a hálózati infrastruktúrák javítása | Európai Hálózatfinanszírozási Eszköz (CEF)[5] | |
| 9. Tematikus célkitűzés A társadalmi befogadás előmozdítása, a szegénység és a diszkrimináció elleni küzdelem | Szociális változás és Innováció Kreatív Európa | |
| 10. Tematikus célkitűzés Befektetés az oktatásba, a képzésbe és az élet- hosszig tartó tanulásba | Erasmus Mindenkinek |
A pénzügyi eszköz hozzáadott értékének vizsgálatakor az egyik kritikus fontosságú kritérium, hogy mennyire képes a finanszírozás terén meglévő, a piaci elemzésben azonosított piaci kudarcot megszüntetni, azt kompenzálni. A közszektor által működtetett pénzügyi eszközök piacának mérete az a nagyságrendű forrás, amelyet az adott alap bármilyen megtérülési igény esetén ki tud helyezni, ám a piacnak csak azokban a szegmenseiben, ahol a magánszektor a piaci kudarc okán nem fektet be. Ez következésképpen, nagyban függ az alap által elvárt megtérüléstől, és az alkalmazott befektetési és árazási stratégiától. A piaci finanszírozási kudarc és szükséglet bizonyítékát és a pénzügyi eszköz optimális
- 6/7 -
méretét több információ alapján kell kialakítani, ehhez szükség van az ugyanazon vagy hasonló piacokon működtetett alapok tapasztalataira is.[6]
Hozzáadott érték csak úgy teremthető, ha a pénzügyi eszköznek a meglévő pénzügyi támogatásokkal való koherenciája biztosított. Ez akkor teljesül, ha a tervezett pénzügyi eszköz indokolható, és következetes módon illeszthető be a meglévő európai uniós és tagállami pénzügyi támogatások rendszerébe. Ez az eset áll fenn, amikor a pénzügyi eszközök létező, vissza nem térítendő támogatási eszközöket feleslegessé tesznek, vagy amikor a rendelkezésre álló eszközök önmagukban nem elegendőek a finanszírozási igények kielégítésére. Ezen túl, hozzáadott érték keletkezik akkor is, amikor a pénzügyi eszköz más eszközöket kiegészít ki nagy áttételi hatással, ráadásul a visszaáramló források pozitív hatást gyakorolnak a költségvetésre, esetleg a holtteher-hatást[7] sikerül megelőzni.
A 2014-2020-as programozási időszakban a kohéziós politikai pénzügyi eszközök speciális piaci szükségletek kielégítésére lettek kialakítva, összhangban a szabályozás tematikus céljaival. A kohéziós általános rendelet (továbbiakban: CPR[8]) szabályai lehetővé teszik mind az öt ESB alap forrásai vonatkozásában a pénzügyi eszközök alkalmazását, valamennyi tematikus célkitűzés területén.[9] A vonatkozó jogi szabályozás komplexebb lett, összhangban a jogalkotók azon igényével, hogy jobb szabályozási feltételeket teremtsenek, amely tekintettel van ezen eszköz specialitásaira. A CPR szabályait végrehajtási szabályok, illetve bizottsági útmutatók is kiegészítik. A legnagyobb különbség a 2007-2013-as és a 2014-2020-as időszak szabályozásában az, hogy míg a 2007-2013-as időszak szabályai röviden rendelkeztek a pénzügyi eszközökről, amit később több útmutató is segített értelmezni, ami jelentős mozgásteret adott a tagállamok számára jogbizonytalanság mellett; addig a 2014-2020-as programozási időszak szabályozása sokkal részletesebb és számos útmutatóval támogatott, amelyek azonban nincsenek összhangban a kialakult tagállami megoldásokkal.
A gazdaságilag életképes projektek finanszírozásával a pénzügyi eszközök hitel, garancia, kockázati tőke vagy más kockázatmegosztáson alapuló mechanizmussal biztosítanak forrásokat, amelyek támogatásokkal (kamattámogatás, technikai támogatás, díjtámogatás stb.) is kombinálhatók.
- 7/8 -
Megjegyzendő, hogy a hagyományos támogatási finanszírozástól a pénzügyi eszközök irányába való elmozdulás nem minden területen ajánlatos: a vissza nem térítendő támogatások még mindig szükségesek, például a különösen hátrányos helyzetű térségekben.
Elvárás a pénzügyi eszközökkel szemben, hogy azokkal "életképes" projektek finanszírozását segítsük elő. A projekteknek bevételt kell termelniük, legalább a támogatást részben vagy egészben (attól függően, hogy kombinált vagy önállóan visszatérítendő támogatásról beszélünk) vissza kell fizetni. Míg a vissza nem térítendő támogatásoknál az elsődleges szempont, annak vizsgálata, hogy a projektek mennyiben járulnak hozzá a fejlesztéspolitikai célkitűzésekhez, addig a pénzügyi eszközökkel kombinált termékeknél vizsgálni kell a projekt cash-flow-ját, várható megtérülését is. Ezzel új típusú kompetenciáknak kell megjelenniük az értékelésben.
A 2007-2013-as időszak pénzügyi eszközeinél a felállítás okait elemezve megállapítható, hogy a forrásokhoz való korlátozott hozzáférés jelentette a fő problémát, együtt a következőkkel:
- a megfelelő finanszírozás hiánya és kereskedelmi bankok nem hajlandók megfelelően hitelezni (HU, PL, SK és UK);
- kölcsönracionalizálás (IT);
- kölcsön költségei (CZ és PL);
- kockázatmegosztás a magánszektor finanszírozásának bátorítására (PL és UK), és
- közpénzek költség-hatékonyságának növelése (CZ, SK, IT, HU).
A három alapvető pénzügyi eszköz a 2007-2013-as időszak kohéziós politikai programjaiban a hitel, a kockázati tőke és a garancia volt és pénzügyi eszközöket zömében a vállalkozások támogatására használtak a tagállamok.
A 2014-2020-as időszakban a szabályozás erősebb keretet ad a pénzügyi eszközök alkalmazásának növekvő jelentőségének, ráadásul az Európai Beruházási Terv[10] kapcsán az Európai Bizottság erősen ösztönzi a pénzügyi eszközök használatát a hagyományos támogatások kiváltására a vállalkozások támogatására, energiahatékonysági, környezetvédelmi, IT, fenntartható közlekedés és K+F területeken.
- 8/9 -
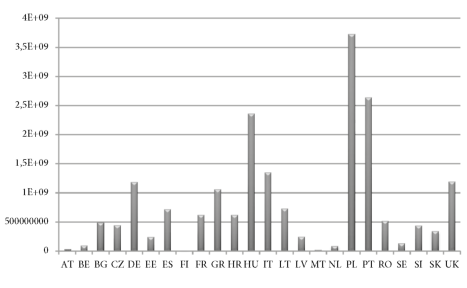
1. ábra Kohéziós pénzügyi eszközök 2014-2020-as időszakban (euróban)
(Forrás: a szerző szerkesztése, adatok Európai Bizottságtól, OP elfogadva EB által)
Minden pénzügyi eszköznek összhangban kell lennie az adott operatív program specifikus céljaival és prioritásaival (fókusz területével EMVA esetében), a jogosultsági feltételeivel, az elszámolhatósági szabályaival, a társfinanszírozási elemeivel, a monitoring és jelentéstételi követelményeivel.[11] Ugyancsak figyelemmel kell lenni az állami támogatási szabályokra és a közbeszerzési szabályokra. Ráadásul az Európai Bizottság számos útmutatót kiadott a pénzügyi eszközökhöz kapcsolódó témákban. Számos esetben ezek az útmutatók szigorúbbak/korlátozóbbak a szabályozásnál.[12]
2.2. Pénzügyi eszközök végrehajtása
A pénzügyi eszközök végrehajtása komplex és speciális szaktudást igényel: a szokásos intézményi struktúra lépcsőzetes szerkezetű, ahol az irányító hatóság kiválasztja a holdingalap-menedzsert, aki felelős a lehetséges pénzügyi közvetítők versenyeztetéssel való kiválasztásáért. A pénzügyi közvetítők juttatják el a forrásokat a végső felhasználókhoz.
- 9/10 -
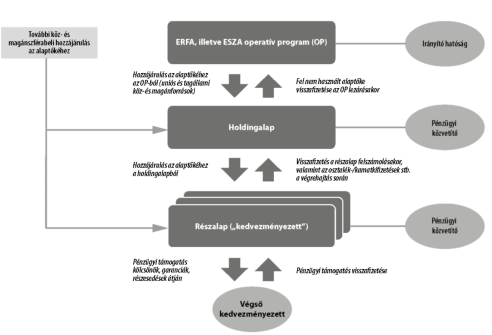
2. ábra Pénzügyi eszköz általános sémája a 2007-2013-as időszakban
(Forrás: Európai Számvevőszék)
Eltérő vélemények vannak a holdingalap (vagy alapok alapja) végrehajtási szerkezettel kapcsolatban: előnyt jelent a megnövelt rugalmasság, a portfolió megközelítéssel megosztott kockázat, a források megfelelő nagysága és az adminisztratív feladatok holdingalap kezelőjére delegálásának lehetősége. Mindazonáltal ez további szintet jelent a végrehajtásban megnövekedett költséggel és jelentéstételi kötelezettséggel. A pénzügyi közvetítők általában:
- bankok vagy pénzügyi szervezetek, magán- és köztulajdonban;
- kockázatitőke-szervezetek (köztük üzleti angyalok), magántulajdonban; és
- regionális vagy szektorális szervezetek, általában köztulajdonban.
A holdingalapok általában közszervezetek, és itt is világos dominanciával megfigyelhető a köztulajdon. A menedzsment és működési modell eltérő a különböző tagállamokban. Találhatóak holdingalapok számos pénzügyi alappal és alapkezelővel (például PL, UK), vagy azonos pénzügyi terméket nyújtó nemzeti pénzügyi közvetítői hálózatok (például HU).
- 10/11 -
2. táblázat Pénzügyi eszközök vállalkozásfejlesztés, városfejlesztés és energiahatékonyság/megújuló energia területen (2014 végén)
(Forrás: a szerző szerkesztése, adatok: EUB Summary Report 2015)
| Tagállam | Szektor | FI száma | Holding- alap | specifikus alapok holdingalappal | specifikus alapok holdingalap nélkül |
| BG | vállalkozások | 6 | 1 | 5 | 0 |
| városfejlesztés | 3 | 1 | 2 | 0 | |
| energiahatékonyság | 1 | 0 | 0 | 1 | |
| CZ | vállalkozások | 2 | 0 | 0 | 2 |
| városfejlesztés | 2 | 0 | 0 | 2 | |
| energiahatékonyság | 1 | 1 | 0 | 0 | |
| HU | vállalkozások | 170 | 1 | 168 | 1 |
| IT | vállalkozások | 114 | 14 | 16 | 84 |
| városfejlesztés | 5 | 2 | 3 | 0 | |
| energiahatékonyság | 9 | 4 | 4 | 1 | |
| PL | vállalkozások | 237 | 10 | 133 | 94 |
| városfejlesztés | 11 | 5 | 6 | 0 | |
| SK | vállalkozások | 6 | 1 | 5 | 0 |
| energiahatékonyság | 1 | 0 | 0 | 1 | |
| UK | vállalkozások | 55 | 7 | 22 | 26 |
| városfejlesztés | 9 | 3 | 5 | 1 | |
| energiahatékonyság | 10 | 0 | 0 | 10 |
Megvizsgálva az EU-menedzsmenti mintát a holdingalapok általában nemzeti pénzügyi szervezetek által menedzseltek (42%), nyílt felhívással választották ki őket (15%), vagy az EIF, illetve EIB az alapkezelő (43%).[13] A működő 73 holdingalap jelentős részét 2009-2010 között állították fel.
A magyar végrehajtási struktúra nem illeszkedett megfelelően az EU által kialakított sztenderd struktúrába. A félreértés legfőbb oka az lehet, hogy a végső kedvezményezettek magas száma (a bizottság terminológiájában: kedvezményezettek vagy alapkezelők) nem azt jelentette, hogy nagy számban került sor pénzügyi-eszköz nyújtásra a valóságban. Magyarország 11 különböző pénzügyi terméket dolgozott ki, amelynek a végrehajtása egy Irányító Hatósághoz tartozott, egy központi alapkezelővel és számos pénzügyi közvetítővel. A termékeket különböző pénzügyi közvetítőkön keresztül lehetett elérni, de lényegében ugyanaz a termék került a piacra sztenderdizált keretfelhívással és kölcsönszerződéssel.
- 11/12 -
A 2007-13-as programozási időszakban jelentős különbségek jellemezték a pénzügyi eszközökre fordított források mértékét és az alapok teljesítményét, és alapvetően a kis- és középvállalkozások támogatása állt tevékenységük középpontjában. Nyilvánvalóan számos jogi-intézményi jellegű kérdés - úgymint az alapok késői felállása (HU, CZ, SK, UK), a szabályozói háttér bizonytalanságai (SK, HU, IT, CZ, UK), az OP keretében támogatott hitelek és garancia kombinációja ugyanakkor a megfelelő szabályozás hiánya (PL HU, IT) és az irányítási és ellenőrzési rendszer auditálásából fakadó problémák (CZ) - kedvezőtlenül befolyásolták a források abszorpcióját.
A 2014-2020-as programozási időszakban végrehajtás szempontjából a szabályok öt pénzügyi eszköztípust írnak le (regionális, nemzeti, határon átnyúló, transznacionális és EU-szintű), amelyek kijelölt szervezet (az EIB-t és EIF-et magában foglaló EIB-csoport) vagy más nemzetközi pénzintézet, újonnan létrehozott szervezet, vagy az irányító hatóság által közvetlenül működtetett hitel és garancia, illetve EU-szintű eszközökhöz való hozzájárulással valósulhatnak meg.
A pénzügyi eszközök alkalmazásához figyelemmel kell lenni a szükséges adminisztratív kapacitásra és a készségek különböző összetételére. A pénzügyi eszközök működtetése magas fokú szakértelmet és jelentős erőforrásokat igényel, különösen a nagyobb méretű és összetettebb jellegű alapok esetében. Míg a felelősséghez való viszony és a felelősség mértéke különbözőségeket mutathat, elengedhetetlen a megfelelő erőforrások hozzárendelése a tevékenységekhez, különösen a befektetési időszakban (az értékarányosság teljesülését biztosítandó). Az EIB-csoport - mint lehetséges közreműködő - kétségtelenül rendelkezik a szükséges tudással és adminisztratív kapacitással, a tagállamok véleménye az EIF teljesítményéről azonban nem egyértelmű. Az irányító hatóságok kifogásolták az EIB holdingalapok számára fizetendő magas menedzsmentdíjakat, az EIB/EIF végrehajtási folyamatainak lassúságát, az általuk alkalmazott feltételek merevségét. Ez ahhoz vezetett, hogy néhány tagállam (például SK) - amelyek eredetileg az EIF-fel holdingalapot szerettek volna létrehozni - saját "nemzeti" bankjaik mellett döntöttek. Az előzetes elemzés eredményének figyelembevételével az irányító hatóság hozza meg a döntést, hogy melyik végrehajtási struktúrát tartja a legalkalmasabbnak a pénzügyi eszközök bonyolítása számára. Az a forgatókönyv, miszerint az irányító hatóság közvetlenül működteti a pénzügyi eszközt kizárólag abban az esetben alkalmazható, amikor a pénzügyi termék hitel vagy garancia. Ehhez az opcióhoz elengedhetetlen az irányító hatóságon belül a pénzügyi eszközök megvalósítására vonatkozó jelentős tapasztalatok és tudás megléte. Előnye, hogy önálló pénzügyi közvetítő létrehozása helyett, amely meglehetősen összetett és időigényes folyamatot feltételez, az irányító hatóság egyrészt gyorsan indíthatja a konstrukciót, másrészt elkerülhetővé teszi újabb monitoring és jelentéstételi szint közbeiktatását. Azonban, ezt a típusú kvázi pénzintézeti tevékenységet a hazai szabályozás tilthatja és nem lehetséges előleg folyósítása sem a pénzügyi eszköz javára. Továbbá, a menedzsmentdíjak nem érvényesíthetők, a vonatkozó költségeket az OP szakmai segítségnyújtási eszközei fedezik.
A pénzügyi közvetítőket, a CPR értelmében, nyílt, átlátható, arányos és hátrányos megkülönböztetéstől mentes eljárás alapján kell kiválasztani, az összeférhetetlenség elkerülésével. Ez megengedi a nyílt pályáztatás (ajánlat, érdeklődés tekintetében) alkalmazását formális
- 12/13 -
közbeszerzési eljárás lefolytatása nélkül. Ezt a gyakorlatot számos tagállam követte a 2007-13-as időszakban az Európai Bizottság jóváhagyásával.[14] Az Európai Bizottság azonban 2014-ben vitatni kezdte a közbeszerzés kötelező alkalmazásának elmaradását és az új bizottsági jogértelmezés szerint[15] az ESB-alapok hatálya alá eső pénzügyi eszközöket működtető szervezetek szolgáltatásai esetében alkalmazni kell a közbeszerzési szabályokat és elveket akár alapot vagy alapok alapját működtető szervezet akár pénzügyi közvetítő kiválasztásáról van szó. A gyakorlati megvalósításnál felmerül persze a kérdés, hogy pénzügyi szolgáltatásokat vagy társbefektetőket keresünk-e, ez ugyanis a pénzügyi eszközök struktúrájától függ. Az első esetben észszerű lehet a közbeszerzés alkalmazása, a második esetben azonban egyértelműen rossz megoldás. A pénzügyi közvetítők kiválasztására irányuló közbeszerzési eljárás számos vonatkozásban csökkenti a pénzügyi eszközök végrehajtásának hatékonyságát is. A pénzügyi eszközök paramétereinek és feltételeinek megváltoztatását a végrehajtás időszaka alatt (potenciálisan 15 évig) nem lehet kezelni a szolgáltatási szerződés rugalmatlan feltételei alapján, ez komoly végrehajtási nehézségeket okozhat a magánbefektetők és a végső kedvezményezettek számára. Ami a pénzügyi közvetítők kiválasztását illeti, a tagállamokban nagymértékű késés észlelhető, amely - véleményük szerint - az Európai Bizottság közbeszerzési eljárás lefolytatására irányuló követelményének is tulajdonítható. Továbbra is zavarodottságot okoz, hogy miként lehet megfelelően lefolytatni a közbeszerzést, tekintettel arra, hogy annak tárgya nem illeszthető be a közbeszerzési eljárás keretei közé (például kizárólagosan kvalitatív értékelési szempontok használata). Az általános vélemény arról tanúskodik, hogy a nyílt felhívás (amelyet az EIB/EIF is alkalmaz) sokkal hatékonyabb lenne a formális közbeszerzési eljárásnál.
2.3. Pénzügyi eszközök díjazása
A 2007-13-as programozási időszakban[16] a menedzsmentdíjak nem haladhatták meg az operatív programból a holdingalapnak juttatott tőke 2%-át. Nehézségeket okoz azonban a menedzsmentdíjak és -költségek meghatározása az eltérő struktúrák miatt, és a menedzsmentdíjak (és -költségek) széles körű különbségeket mutatnak, a pénzügyi eszköz jellegétől és a végrehajtásba bevont szervezetek számától függően. A különböző tagállamok/régiók változatos díjazási rendszereket alkalmaztak, amelyek jelentős eltéréseket mutattak: jellegükben (százalék, egységár, kiadások alátámasztása stb.), időzítésben (éves, ügyletalapú stb.), finanszírozásban (alap, holdingalap-kezelő, kedvezményezett stb.), csakúgy, mint elvárt hatásukban (például hozamkorlátok + veszteségcsökkentés). A menedzsmentdíjak és -költségek fedezetéül olykor az operatív programon kívül eső pénzeszközök szolgálnak
- 13/14 -
és az alapkezelők szolgáltatásainak ellentételezése nem csak a díjakon alapulhat.[17] Továbbá, a kockázatmegosztás értelmében a magán-hozzájárulásból eredő keresmény ösztönözheti a pénzügyi közvetítő teljesítményét külön díjazás nélkül. Minden javadalmazási rendszer előnyöket és hátrányokat is mutat, sok szempont köré épül (hatékonyság, állami támogatási szabályok stb.) így a pénzügyi eszközök esetében a megfelelő javadalmazási rendszer megtervezése nem könnyű feladat.
A JEREMIE megvalósítás érdekében Magyarország külső pénzügyi közvetítők széles körű hálózatát hívta életre. A forrás allokációból és a tranzakciókból való részesedésük sorrendjében a hiteleket három típusú pénzügyi közvetítő nyújtotta (hitelintézetek, pénzügyi vállalkozások és helyi vállalkozói központok). Elsősorban a bankok működtették a garancia- és viszontgarancia-konstrukciókat, amelyek mögött közszférába tartozó garanciaszervezetek (például Garantiqa) álltak. Kockázati tőketársaságként bejegyzett vállalkozások kaptak lehetőséget különböző tőkejuttatási termékek terítésére.
3. táblázat A pénzügyi közvetítők típusa és száma 2007-2013
(Forrás: Nyikos Györgyi: Financial Instruments for Better Public Spending - Implementing Mechanisms and Effects[18])
| A pénzügyi közvetítőkkel kötött megállapodások száma | A termékek típusa | ||||||||
| Pénzügyi közvetítők | 2011. dec. | 2012. dec. | 2013. dec. | 2014. dec. | 2015. dec. | hitel | kombi- nált mik- rohitel | garan- cia | kock. tőke |
| Kockázati tőke alapkezelők | 8 | 18 | 27 | 28 | 29 | - | - | - | X |
| Kereskedelmi bankok | 99 | 116 | 119 | 120 | 120 | X | - | X | - |
| Pénzügyi vállalkozások | 53 | 76 | 94 | 97 | 97 | X | X | - | - |
| Takarék- szövetkezetek | 76 | 111 | 134 | 134 | 134 | X | X | - | - |
| Mikrofinanszírozási szervezetek / vállal- kozói központok | 35 | 35 | 35 | 35 | 35 | X | X | - | - |
| Összesen | 271 | 356 | 409 | 414 | 415 | ||||
A hitelt nyújtó pénzügyi közvetítőket a források alacsony költsége (a refinanszírozási kamat 1,5% volt) és az ügyfelek által fizetett kamat (maximált mértéke 9%, a gyakorlatban a befektetési időszakban 6%-os kamatszint érvényesült) különbségéből eredő nyereség
- 14/15 -
mozgatta. A sémában a működési költségeket is a nyereség fedezte, ugyanis itt a menedzsmentdíjak nem képezték a program terhére elszámolható költségek körét. Az úgynevezett "partnerkorlátok" szolgáltak a rendelkezésre álló források elosztásához, amelyek meghatározása a korábbi teljesítmény figyelembevételével történt. Bár az allokációs korlátok a végrehajtási időszak során felfelé mozdultak el, jó kiindulási pontot jelentettek annak megbecsüléséhez, hogy az adott kedvezményezettől milyen tényleges teljesítmény várható és segítették a végrehajtási kockázatok csökkentését a teljes forrásmennyiség egyedi keretekre történő bontásával.
A 2014-2020-as időszakra a megváltozott kiválasztási és díjazási szabályok miatt változtatni kellett, és a közbeszerzés során a pénzügyi eszköz lebonyolítására benyújtott ajánlat kiválasztása során az egyik alkalmazandó feltételt a menedzsmentköltségek és -díjak mértéke képezi, amely az irányító hatóság számára nyújtandó szolgáltatás "árát" jelenti. Jóval részletesebb előírások és szigorúbb korlátok, valamint speciális módszertani feltételek vonatkoznak költségek és díjak meghatározására. A kohéziós és az állami támogatási konstrukciók két lehetőséget kínálnak fel a magánbefektetők érdekeivel való összhang megteremtésére:[19]
- Egyenrangúság elve (pari passu) - a saját pénzeszközeivel a konstrukcióhoz hozzájáruló magánbefektető és az EU-hozzájárulást nyújtó fél által viselt kockázat feltételei megegyeznek.
- Ösztönző jellegű (preferenciális) javadalmazás - az érdekek összehangolását célzó eszközökön keresztül, például a teljesítményalapú javadalmazással, a vezetői döntések meghozatalakor az üzleti szemlélet erősítésével és ahol értelmezhető, az alapkezelők a pénzügyi eszköz megvalósításában történő közvetlen részvételével.
A 2014-2020-as programozási időszakban az irányító hatóságok mérlegelhetik, a helyzetnek megfelelően, a preferenciális javadalmazási konstrukciók alábbi típusainak bevezetését:
- aszimmetrikus nyereségmegosztás (például infrastrukturális fejlesztéseket finanszírozó pénzeszközök esetén a legalacsonyabb megtérülési ráta alkalmazása nem egyenlően oszlik meg a befektetők között, a magánbefektetők kedvezményes elbánásban részesülnek);
- aszimmetrikus veszteségmegosztás (például garanciakonstrukciók esetében az innovációs tárgyú hitelek esetleges veszteségének részleges átvállalása a magánbefektetőtől);
- kedvezményes díjazás alkalmazása az alapkezelők számára, amennyiben társbefektetők is, a CPR-ben megjelölt delegált aktus korlátai között maradnak (például mikrofinanszírozás).
- kedvezményes kilépési (exit) rendszer (például az energiahatékonysági alapok esetében az el nem adott egységek kockázatának felvállalása);
- 15/16 -
Az alapok alapjánál és a pénzügyi közvetítőknél felmerülő, elszámolható menedzsmentköltségek és -díjak regresszív módon érvényesíthetők az elszámolhatósági időszakban; a szabályozás a végrehajtó szervezet típusa szerint felső küszöbértékeket fektet le.
4. táblázat Javadalmazás a pénzügyi közvetítők és az alapok alapja esetében
(Forrás: a szerző szerkesztése a 480/2014/EU rendelet alapján)
| Az elszámolhatási időszakban érvényesített költségek és díjak felső határa | Elszámolható díjak ütemezése | ||
| (a programhoz- zájárulás száza- lékos arányában kifejezve) | Alapdíjak | Teljesítményalapú díjazás (évenként) | |
| Alapok alapja | 7% | 3% az első 12 hónapban, 1% a következő 12 hónapban, ezt követően 0,5% évente | |
| Tőkerészesedést nyújtó pénzügyi közvetítő | 20% | 2,5% évente az első 24 hónapban, ezt követően évente 1% | 2,5% |
| Kölcsönt nyújtó pénzügyi közvetítő | 8% | 0,5% évente | 1% |
| Garanciát nyújtó pénzügyi közvetítő | 10% | 1,5% | |
| Mikrohitelt nyújtó pénzügyi közvetítő | 10% | 1,5% | |
| Vissza nem térítendő támogatást, kamat- támogatást és garan- ciadíj-támogatást nyújtó pénzügyi közvetítők | 6% | 0,5% | |
A jogszabályban rögzített menedzsmentköltségek és -díjak meghaladhatok, "amennyiben az irányítási költségeket és díjakat olyan pénzügyi eszközt végrehajtó szervezet számítja fel - ideértve adott esetben az alapok alapját végrehajtó szervezeteket is -, amelyet az alkalmazandó szabályokkal összhangban versenypályázaton választottak ki, és a versenypályázat igazolta a magasabb irányítási költségek és díjak szükségességét". Kérdés azonban, hogy a közbeszerzés versenypályázatnak minősül-e, különösen, ha az eljárás végeredményeként egyetlen konzorcium jelenik meg. A szabályozás azt is kimondja, hogy a menedzsmentdíjak közvetett és közvetlen költségeket tartalmaznak, amelyek megtérítésére a költségek alátámasztása alapján kerül sor, illetve a menedzsmentdíjak a szolgáltatások olyan megegyezés tárgyát képező ellentételezését jelentik, amelyeket piaci verseny alapján határoztak meg. Több tagállam számára zavart okoz, hogy mi értendő "megegyezés tárgyát képező ellentételezése" alatt és milyen módon történhet ennek alátámasztása. A szabályozás szerint,
- 16/17 -
a menedzsmentköltségek és -díjak alapját teljesítményalapú számítási módszernek kell képeznie. A vonatkozó iránymutatás azonban nem tartalmaz hivatkozást az alkalmazandó módszertanra.
2.4. Magyar pénzügyi eszköz tapasztalatok 2007-2013 versus 2014-2020
A 2007-13-as programozás időszakban Magyarország úgy döntött, hogy a kkv-k pénzügyi forrásokhoz jutását a pénzügyi eszközök alkalmazásával is javítja. A programozási dokumentumok és a 2013. évi végrehajtási jelentés szerint a pénzügyi eszközök legfontosabb célja a piac nyújtotta források korlátozott elérhetősége volt, illetve a pénzügyi eszközök bevezetését erősen befolyásolta az a gondolat, hogy a vissza nem térítendő támogatásoknál nagy valószínűséggel hatékonyabb támogatási formát alkotnak. A pénzügyi eszközökre elkülönített keret az ERFA-források megközelítőleg 6%-át[20] tette ki és alapvetőn a Gazdaságfejlesztési OP[21] nyújtott pénzeszközöket a pénzügyi eszközök[22] javára. A pénzügyi eszközök útján történő támogatás hitel, garancia és kockázati tőke formájában történt. Az eszközöket párhuzamosan alakították ki a GOP és KMOP keretében, így ugyanazok a konstrukciók váltak elérhetővé a két operatív programban (tükörkonstrukciók) azzal a kivétellel, hogy a GOP a konvergenciarégiókat, a KMOP a közép-magyarországi régiókat támogatta.
5. táblázat A pénzügyi eszközök konkrét formája 2007-2013
(Forrás: Nyikos: Financial... i. m.[23])
| OP | Pénzügyi eszköz | Rövid leírás | Program meghirdetése |
| GOP KMOP | "Új Széchenyi" kombinált mikro- hitel-VNT-konst- rukció | Kkv-k számára, 120 hónap. Min. 1 millió Ft, max. 20 millió Ft (kb. min. 3500 euró, max. 70 ezer euró). 10% önerő, 45% mikrohitel, 45% VNT. | 2011 |
| GOP KMOP | Új Magyarország mikrohitel | A program elsők között indult az Európai Unió- ban. Szűken meghatározott célja a azoknak a kkv-knak a hitelezése volt, amelyek korábban nem vettek fel hitelt és hitelképesek. Max. hitel 32 219 euró (10 millió forint). | 2007 |
- 17/18 -
| OP | Pénzügyi eszköz | Rövid leírás | Program meghirdetése |
| GOP KMOP | "Új Széchenyi Hitelprogram" | Mikro- és kisvállalkozások, 36/120 hónap (a hitel típusától függően, például beruházás vagy eszköz). A hitel maximális összege folyamatosan emelke- dett a programidőszak során és 2013-ban elérte az 1,61 millió eurót (500 millió forint). | 2011 |
| GOP KMOP | "Új Magyarország Kkv Hitel"[24] | Kis- és középvállalkozások számára, 10 évre. Min. 10 millió Ft, max. 100 millió Ft. (kb. min. 35 ezer euró, max. 350 ezer euró). | 2009 (2012-ben lezárult) |
| GOP KMOP | "Új Magyarország" forgóeszköz hitel | Kis- és középvállalkozások számára, 1-2 év futamidővel. Min. 1 millió Ft, max. 200 millió Ft (kb. min. 3500 euró, max. 700 ezer euró). | 2009 (2010-ben lezárult) |
| GOP KMOP | Új Magyarország Portfóliógarancia Program | 80%-os mértékig. | 2008 |
| GOP KMOP | Új Széchenyi Hitelgarancia Program | A hitelek arányában meghatározott max. garan- ciamérték 80%. | 2011 |
| GOP KMOP | Új Széchenyi Viszontgarancia Program | A hitelek arányában meghatározott max. garan- ciamérték 85%. 2013-ban módosítások történtek: A viszontgarancia 85%-ról 100%-ra emelkedett. | 2011 |
| GOP KMOP | Új Magyarország Kockázati Tőke Program - Közös Alap Alprogram | Kockázati tőkecégeken keresztül, feladatuk meg- határozott mértékű további forrás bevonása a Magyar Vállalkozásfinanszírozási Zrt. nyúj- totta pénzeszközök mellett. Az említett partnerek kiválasztására 2009-ben került sor nyílt versenyeztetés alapján. | 2009 |
| GOP KMOP | Új Széchenyi Kockázati Tőke Program - Közös Növekedési Alap Alprogram | A projektek legalább 20%-nak innovatívnak vagy a vállalkozásindítás kezdeti szakaszában kell lennie. | 2012 |
| GOP KMOP | Új Széchenyi Kockázati Tőke Program - Közös Magvető Alap Alprogram | Ez a tőkejuttatási program a kezdő vállalko- zásokra összpontosít. A projektek legalább 50%-ának vagy innovatívnak, vagy a vállalkozás- indítás kezdeti szakaszában kell lennie. | 2012 |
| ROP-ok | Tőkealap | Kockázati tőke a régiókban | 2010 |
- 18/19 -
A források felhasználási folyamatát tekintve, amíg a hitelkonstrukciók és különösen a kombinált hitelek a pénzügyi célértékeket túlteljesítették, a garancia és kockázati tőkekonstrukciók esetében lassú felfutás és következésképpen a források lassabb abszorpciója figyelhető meg az adatokból.
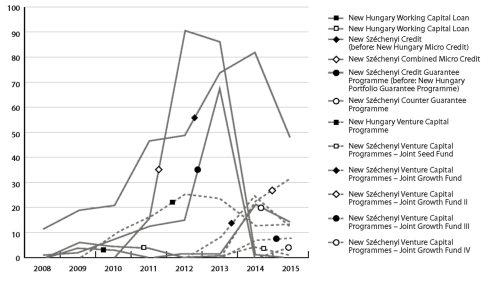
3. ábra A különböző magyarországi pénzügyi eszközök abszorpciós folyamata
(Forrás: Nyikos Györgyi: Financial instruments in the 2014-20 programming period: First experiences of member states; European Parliament, Policy Department B: Structural and Cohesion Policies, 2016, 103., adatok Fontium, Magyar Fejlesztési Bank)
A pénzügyi teljesítmény terén tapasztalt különbségek több okra vezethetőek vissza:
- részben intézményi és szabályozói jellegű (például az intézményrendszer kialakításának időigényes folyamata a programozási időszak első felében és a szabályozói terhek a garanciakonstrukciók esetében);
- részben stratégiai jellegű (a hitel-, különösen a vissza nem térítendő támogatással kombinált konstrukciók iránti fokozottabb igény).
A támogatással kombinált hitelt a 2008-as pénzügyi válságra adott válaszként alakították ki és alkalmazták Magyarországon,[25] és amelynek alkalmazása a 2014-2020 időszakban immár a szabályozásban is megjelent. Az eszköz arra a megközelítésre épült, hogy ha pénzügyileg életképes és fenntartható fejlesztési projekt megvalósításához a támogatott
- 19/20 -
hitel mellett további pénzügyi rés jelentkezik a költségvetésben, arra támogatással biztosít finanszírozást a rendszer. Ily módon a pénzügyi eszköz forrásaival egyidejűleg a támogatási forrásokat is hatékonyan használják fel és a fejlesztési projekt is megvalósul, amelyre kizárólag kereskedelmi banki finanszírozással nem került volna sor.
Magyarország a 2014-2020-as időszakban az ESB-alapok 60%-át gazdaságfejlesztésre és munkahelyteremtésre fordítja. A GINOP[26]-ban a pénzügyi eszköz nagysága 693,15 milliárd Ft, és a VEKOP[27]-ban pénzügyi eszköz: 24,45 milliárd Ft nagyságrendű allokációjával, a 2007-13-as időszakban rendelkezésre álló keretekhez képest megháromszorozta a pénzügyi eszközökre fordítható pénzeszközöket. A pénzügyi eszközök alkalmazási területe kibővült a K+F+I, energia-, IKT- és szociális gazdaság ágazatokkal, egyben az új tematikus célok rendszerében ez komplikáltabbá is tette a rendszert, hiszen nem csak általában kkv-fejlesztésre lettek allokálva a források, és a speciális területek speciális elszámolhatósági és indikátorszabályokat is jelentenek.
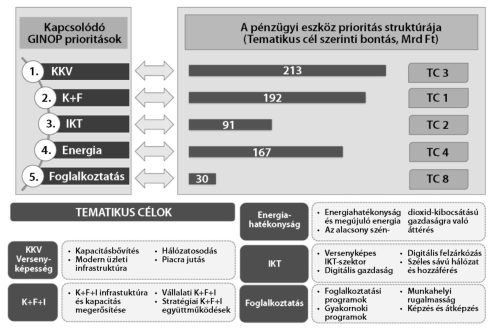
4. ábra GINOP pénzügyi eszközök indikatív elosztása
(Forrás: a szerző előadása[28])
- 20/21 -
A pénzügyi eszközök lebonyolítása érdekében a Magyar Fejlesztési Bank lett a holdingalap-kezelő.[29] A pénzügyi közvetítői hálózat kialakítására közbeszerzési eljárás lefolytatásával pénzügyi szolgáltatás vásárlásával, de nem egyes pénzügyi eszközök felállításával, hanem hálózat beszerzésével került sor. Ez ismét új megközelítés, amely azonban nem ütközik jogszabályba. Ez egyrészről azt is jelenti, hogy a hálózat valamennyi pontján az összes pénzügyi termékhez hozzá lehet férni és a termékek feltételeinek alakítása a holdingalapkezelő által történik, amely rugalmasságot és egységes feltételrendszert biztosít, másrészről a kereskedelmi banki finanszírozás nem a pénzügyi eszköz szintjén kerülhet a rendszerbe, hanem projektszinten.
Érdekes és egyben kockázatos jelenség azonosítható az ügyletjellemzők vizsgálatával. Az új kohéziós szabályozás fontos eleme az úgynevezett eredményességi indikátorok bevezetése. A tervezéskor szükséges rögzíteni, hogy a források célhoz kötött felhasználása mellett mit és mennyivel változtatnak meg a fejlesztések. A GINOP pénzügyi eszközök esetében a vissza nem térítendő támogatáson kívüli más pénzügyi támogatásban részesülő vállalkozások száma az output eredményességmérési keret indikátor.[30] A számítás alapját a prioritás keretében visszatérítendő támogatásban részesülő, lezárt projektek képezik - teljes mértékben megvalósított projektnek a hiteltermékek esetében a teljes mértékben folyósított ügyletek tekinthetőek, míg a kockázati tőke termékeknél a végső kedvezményezettekben történő részesedés szerzése minősíthető a teljes mértékben történő megvalósulás kritériumának. A problémát jelentős részben az okozza, hogy a tervezésnél a 2007-2013-as mikrohitelezési gyakorlatot alapul véve rögzítették az értéket, ahhoz sem a kockázati tőke ügyletnagyságát, sem a kkv-hitelezés eltérő ügyletméretét nem határozták meg. Ráadásul a 2014-2020-as időszak tapasztalatai szerint az ügyletnagyság jelentősen nőtt, illetve a forrás mértéke lakossági energiahatékonysági hitelként jelenik meg, ahol az ügyletméret ugyan alacsony, de nincsenek támogatott vállalkozások.
6. táblázat Pénzügyi eszköz ügyletnagyságok 2007-2013 versus 2014-2020
(Forrás: a szerző szerkesztése[31])
| 2007-2013 | 2014-2020 | |||
| GOP | GINOP | |||
| Ügyletszám | Átlagügylet | Ügyletszám | Átlagügylet | |
| Hitelprogramok | 13 066 | 10,87 | 5 739 | 63,95 |
| - önálló hitel | 5 557 | 16,58 | 2 746 | 75,93 |
| - kombinált hitel | 7 509 | 6,64 | 2 993 | 52,96 |
- 21/22 -
| 2007-2013 | 2014-2020 | |||
| GOP | GINOP | |||
| Ügyletszám | Átlagügylet | Ügyletszám Átlagügylet | ||
| Garancia- programok | 1197 | 28,93 | Nincs garanciaprogram. | |
| - hitelgarancia | 691 | 26,68 | ||
| - viszontgarancia | 506 | 32,00 | ||
| Kockázati tőke | 317 | 342,80 | Tanulmány írásának időpontjában a tervezett 5 alapból 1 alap felállítására került sor, ügyletadatok még nem állnak rendelkezésre. | |
| - magvető | 99 | 49,89 | ||
| - növekedési | 218 | 475,82 | ||
| KMOP | VEKOP | |||
| Hitelprogramok | 2887 | 10,49 | 441 | 18,75 |
| - önálló hitel | 1505 | 13,96 | 366 | 17,82 |
| - kombinált hitel | 1382 | 6,72 | 75 | 23,30 |
| Garancia- programok | 375 | 43,47 | Nincs garanciaprogram. | |
| - hitelgarancia | 306 | 46,83 | ||
| - viszontgarancia | 69 | 28,59 | ||
| Kockázati tőke | 20 | 512,34 | Egy alapot állítanak fel. | |
| - magvető | - | - | ||
| - növekedési | 20 | 512,34 | ||
7. táblázat 2007-2013 versus 2014-2020 - hitelezés jellemző ügyletmérete
(Forrás: a szerző szerkesztése)
| 2007-2013 | 2014-2020 | Változás | |
| Átlagos hitel | 16 072 044 | 91 927 470 | 572% |
| Átlagos kombinált hitel | 6 450 631 | 54 729 824 | 848% |
Korrekció operatív programmódosítással lehetséges, amelyhez azonban az Európai Bizottság jóváhagyása is szükséges. A kérdéssel azért kell foglalkozni, mert a mutató célértékének nem teljesítése először a prioritás, majd az ország forrásvesztését eredményezheti.
- 22/23 -
3. Összefoglalás
A pénzügyi eszközök alkalmazásának térhódítása meghatározó eleme a kohéziós és EU-s finanszírozási rendszer átalakulásának. A vissza nem térítendő támogatásokról a pénzügyi eszközökre való áttérés egyértelmű tendencia, amely folyamatnak további erősödése várható a 2020 utáni időszakban. Stratégiai kérdés tehát ezen eszközök hatékony és eredményes használata a fejlesztési célok elérése érdekében. A tapasztalatok azt mutatják, hogy a pénzügyi eszközök végrehajtása bonyolult és sokrétű szakértelmet igénylő feladat, ahol a feltételrendszert összetett szabályozás teremti meg, és ahol időnként a végrehajtást kevésbé támogató akadályok, konzisztenciaproblémák is megfigyelhetők. Ráadásul a korábbi végrehajtási tapasztalatok automatikus alkalmazása sem lehetséges a folyton változó szabályozási környezetben. Mindezen nehézségek mellett is szükség van azonban arra, hogy kialakítsuk a szükséges szakmai kapacitást és a nemzeti sajátosságokhoz is illeszkedő megoldásokat találjunk, hiszen Magyarország számára kiemelten fontos a fejlesztésekhez biztosított EU-források megfelelő felhasználása és egyértelmű, hogy ezeknek jövőbeni eszközei a pénzügyi eszközök lesznek.
- 23/24 -
Felhasznált irodalom
1. Nyikos Györgyi: Financial instruments in the 2014-20 programming period: First experiences of member states, European Parliament, Policy Department B: Structural and Cohesion Policies, 2016.
2. Nyikos Györgyi: The Role of Financial Instruments in Improving Access to Finance, Combined Microcredit in Hungary EStIF 2, 2015.
3. Nyikos Györgyi: Financial Instruments for Better Public Spending - Implementing Mechanisms and Effects. In: 24th NISPAcee Annual Conference: Spreading Standards, Building Capabilities: European Administrative Space in Progress, NISPAcee Press, Forumi Shqiptar Social Ekonomik (ASET), 2016.
4. Nyikos Györgyi: Pénzügyi eszközök a 2007-2013 és 2014-2020 programozási időszakban, illetve 2020 után, Eger, 2017.
5. Nyikos Györgyi - Horkay Nándor - Péti Márton: Területfejlesztés és kistérségi tervezés. In: Szerk. Németh Jenő: Kistérségi tervezési módszertan, Mackensen Kft., Budapest, 2006, 119-146.
Jogszabályok
1. 966/2012/EU, Euratom rendelete. Forrás: https://eur-lex.europa.eu/legal-content/HU/TXT/?uri=celex:32012R0966 (A letöltés ideje: 2017. 01. 01.)
2. Az Európai Parlament és a Tanács 1303/2013/EU rendelete (2013. december 17.) az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra, a Kohéziós Alapra, az Európai Mezőgazdasági Vidékfejlesztési Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó közös rendelkezések megállapításáról, az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra és a Kohéziós Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó általános rendelkezések megállapításáról és az 1083/2006/EK tanácsi rendelet hatályon kívül helyezéséről.
3. Európai Bizottság (2013, 2014, 2015): Összefoglaló adatok a pénzügyi eszközök finanszírozása és megvalósítása terén elért eredményekről.
4. Európai Bizottság 1828/2006/EK rendelete (2006. december 8.) 43 (4) cikkelye.
5. Európai Bizottság: Financial instruments in ESIFprogrammes 2014-2020 - A short reference guide for Managing Authorities, July 2014.
6. Using Financial Instruments for SMEs in England in the 2014-2020 Programming Period - A study in support of the ex-ante assessment for the deployment of EU resources (EIB).
7. Gazdaságfejlesztési Operatív Program. CCI szám: 2007HU161PO001. Forrás: www.nfu.hu/umft_operativ_programok (A letöltés ideje: 2017. 01. 01.)
8. Közép-Magyarországi Operatív Program 2007-2013. CCI szám: 2007HU162PO001.
9. Gazdaság-fejlesztési és Innovációs Operatív Program.
10. Versenyképes Közép-Magyarország Operatív Program.
- 24/25 -
Dr. Nyikos Györgyi PhD, (nyikos.gyorgyi@uni-nke.hu) Nemzeti Közszolgálati Egyetem nemzetközi rektorhelyettese, intézetvezető, habilitált egyetemi docens. Jogász-közgazdász, EU-szakértő, 20 éve dolgozik oktatóként, illetve EU-források (Phare, majd kohéziós források) felhasználásával megvalósított fejlesztési programokkal és projektekkel. Jelen pozícióját megelőzően többek között OTH-elnökhelyettes, VÁTI vezérigazgató-helyettes, fejlesztési ügyekért felelős helyettes-államtitkár, illetve kohéziós szakdiplomata volt. ■
JEGYZETEK
[1] "Pénzügyi eszközök": a költségvetésből kiegészítő jelleggel nyújtott uniós pénzügyi támogatási intézkedések, amelyek célja, hogy egy vagy több konkrét uniós szakpolitikai célkitűzést szolgáljanak. Ezek az eszközök tulajdonviszonyt, illetve részbeni tulajdonviszonyt megtestesítő befektetések, kölcsönök vagy biztosítékok, vagy más kockázatmegosztási eszközök formáját ölthetik, és adott esetben vissza nem térítendő támogatásokkal kombinálhatók. Lásd: 966/2012/EU, Euratom rendelete.
[2] Horizon 2020: a 7. keretprogram utódja (FP7) egyben az EU legnagyobb kutatási és innovációs programja közel 80 milliárd euró elérhető forrással 2014-2020-as időszakban.
[3] Európai strukturális és beruházási alapok (ESB-alapok): öt különböző alapot jelent, úgymint: "strukturális alapok": Európai Regionális Fejlesztési Alap (ERFA), az Európai Szociális Alap (ESZA); illetve a többi alap: a Kohéziós Alap, az Európai Mezőgazdasági Vidékfejlesztési Alap és az Európai Tengerügyi és Halászati Alap.
[4] COSME: vállalkozások és kkv-k versenyképességét segítő program, 2014-2020-as időszakban 2,5 milliárd euró forrással.
[5] CEF - Connecting Europe Facility.
[6] Using Financial Instruments for SMEs in England in the 2014-2020 Programming Period - A study in support of the ex-ante assessment for the deployment of EU resources (EIB).
[7] Holtteher-hatás: ha a beruházások egy része támogatás nélkül is megvalósulna, ez esetben ugyanis az EU-s pénz kiváltja a banki finanszírozást vagy a vállalkozó saját tőkéjét.
[8] Az Európai Parlament és a Tanács 1303/2013/EU rendelete (2013. december 17) az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra, a Kohéziós Alapra, az Európai Mezőgazdasági Vidékfejlesztési Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó közös rendelkezések megállapításáról, az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra és a Kohéziós Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó általános rendelkezések megállapításáról és az 1083/2006/EK tanácsi rendelet hatályon kívül helyezéséről.
[9] CPR, 9. cikk.
[10] Az európai beruházási terv az EU egészére kiterjedő, a beruházások bővítését és a hosszú távú gazdasági növekedés ösztönzését célzó kezdeményezés.
[11] Európai Bizottság: Financial instruments in ESIF programmes 2014-2020 - A short reference guide for Managing Authorities, July 2014.
[12] Lásd részletes kifejtését: Nyikos Györgyi: The Role of Financial Instruments in Improving Access to Finance, Combined Microcredit in Hungary EStIF 2, 2015.
[13] Európai Bizottság: Összefoglaló adatok a pénzügyi eszközök finanszírozása és megvalósítása terén elért eredményekről, 2013.
[14] Több esetben az Európai Bizottság formális, a pénzügyi eszköz állami támogatási notifikációjára vonatkozó határozatával (amelynek része a pénzügyi közvetítők kiválasztása és a végrehajtás rendszere).
[15] Lásd EUB útmutató a pénzügyi közvetítők kiválasztásáról.
[16] Bizottság 1828/2006/EK rendelete (2006. december 8.) 43 (4) cikkelye.
[17] A működési költségek fedezése érdekében, Északnyugat-Angliában az alapkezelő kiegészítő, vissza nem térítendő támogatásban is részesül.
[18] In: 24th NISPAcee Annual Conference: Spreading Standards, Building Capabilities: European Administrative Space in Progress, NISPAcee Press; Forumi Shqiptar Social Ekonomik (ASET), 2016, 22.
[19] Nyikos Györgyi: Financial instruments in the 2014-20 programming period: First experiences of member states, European Parliament, Policy Department B: Structural and Cohesion Policies, 2016, 103.
[20] A GOP 4. prioritásának (pénzügyi eszközök) allokációját 3%-kal megemelték az operatív program 2009-ben történt módosításával.
[21] GOP - 208,17 milliárd Ft; KMOP - 39,49 milliárd Ft.
[22] Gazdaságfejlesztési Operatív Program. CCI szám: 2007HU161PO001. Forrás: www.nfu.hu/umft_operativ_programok (A letöltés ideje: 2017. 01. 01.).
[23] In: 24th NISPAcee... i. m, 22.
[24] A Magyar Fejlesztési Bankkal együtt. 2008 végén, együttműködésben az MFB-vel (Magyar Fejlesztési Bank) két új hitelterméket vezettek be, amely az úgynevezett kkv beruházási hitelezést célozta (kkv-hitel), valamint az Új Magyarország Forgóeszköz Hitelt (UMFOR). Ezek a termékek azonban nem érték el a velük szemben támasztott népszerűségi elvárásokat elsősorban a bonyolult végrehajtási eljárásrendnek köszönhetően.
[25] Ekkor a kereskedelmi banki hitelezés megtorpanásakor a társfinanszírozáshoz sem kaptak forrásokat a vállalkozások.
[26] Gazdaság-fejlesztési és Innovációs Operatív Program.
[27] Versenyképes Közép-Magyarország Operatív Program.
[28] Magyar Fejlesztési Bank Zrt. (MFB) és az NGM közös sajtótájékoztatója, 2016. dec. 10., Budapest.
[29] Jogalapot biztosítja az MFB tv. és a kormányrendelet, amely a szervezet feladataként az EU-s források menedzselését jelöli meg, valamint az Európai Parlament és a Tanács 2014/24/EU irányelve a közbeszerzésről 11. cikk (kizárólagos jog alapján odaítélt, szolgáltatásnyújtásra irányuló szerződések) és a 12. cikk 4. (a közszférába tartozó szervezetek közötti feladat-ellátási szerződések).
[30] Az indikátor bázisértéke nulla, 2023-as célértéke 23 250.
[31] Előadás: Pénzügyi eszközök a 2007-2013 és 2014-2020 programozási időszakban, illetve 2020 után; Eger, Magyarország, 2017.
Lábjegyzetek:
[1] A szerző PhD, nemzetközi rektorhelyettes, Nemzeti Közszolgálati Egyetem, nyikos.gyorgyi@uni-nke.hu.