

Finta Zita[1]: Az önkormányzati vagyon átrendeződése az oktatás reformjának tükrében (Publico, 2022/2., 122-148. o.)
https://doi.org/10.32575/ppb.2022.2.6
Absztrakt
Magyarországon az elmúlt megközelítőleg tíz évben több alkalommal jelentős változáson ment keresztül a közoktatási/köznevelési intézmények tulajdonosi és fenntartói jogviszonya, amelyek alapvetően centralizációs folyamatokat jelentettek.
A modern állam fejlődésének elengedhetetlen velejárója a közigazgatás permanens reformja. A napjainkat befolyásoló különféle válságok (gazdasági, egészségügyi), valamint a technika fejlődése az államot újra és újra reformlépésekre kényszeríti. Ezek hatásai a külső körülményektől függően hol az állam szerepét növelik, hol pedig csökkentik attól függően is, hogy a különféle erőforrások milyen formában állnak rendelkezésre (például a piaci vagy a magánszféra erőforrásai). Az oktatási feladatok ellátása is többször módosult már, a változásokat gyakran az oktatásszakmai kérdések mellett gazdasági szempontú hatások, illetve nemzetközi hatások is generálták. Erős dominanciával jelent meg az oktatás központosításában az önkormányzati adósságállomány kezelésének szükségessége 2010-re.
A korábban kialakult szabályozási modellektől elszakadva egy teljesen átalakult szabályozási környezet alakult ki.
Kulcsszavak: közigazgatás reformja, köznevelés fenntartói, önkormányzati adósságállomány, vagyon
- 122/123 -
Abstract - Reorganisation of Municipal Property in the Light of Education Reform
In Hungary, the ownership and maintenance of public education institutions have undergone significant changes on several occasions over the past ten years, which have basically meant centralisation processes.
The permanent reform of public administration is essential for the development of the modern state. The various crises that affect us today (economically, medically) and the development of technology are forcing the state to make reforms again and again. Their effects increase or decrease the role of the state, depending on the external circumstances, and on the form in which the various resources are available (for example market-sphere or private sphere resources). The maintaining of educational tasks has also changed several times, and the changes were often generated by economic and international influences in addition to educational and professional issues. The need to manage municipal debt by 2010 has become strongly dominant in the centralisation of education.
Breaking away from the regulatory models developed earlier, a completely transformed regulatory environment has emerged.
Keywords: public administration reform, maintainers of public education, municipal debt consolidation, property
- 123/124 -
1. Bevezetés
Magyarországon az elmúlt megközelítőleg tíz évben több alkalommal jelentős változáson ment keresztül a közoktatási/köznevelési intézmények tulajdonosi és fenntartói jogviszonya, amelyek alapvetően centralizációs folyamatokat jelentettek. Mi indokolta az átalakítási folyamatokat? Az Alaptörvényben rögzítették, hogy minden magyar állampolgárnak joga van a művelődéshez.
Magyarország ezt a jogot a közművelődés kiterjesztésével és általánossá tételével, az ingyenes és kötelező alapfokú, az ingyenes és mindenki számára hozzáférhető középfokú, valamint a képességei alapján mindenki számára hozzáférhető felsőfokú oktatással, továbbá az oktatásban részesülők törvényben meghatározottak szerinti anyagi támogatásával biztosítja. A modern állam fejlődésének elengedhetetlen velejárója a közigazgatás permanens reformja. A napjainkat befolyásoló különféle válságok (gazdasági, egészségügyi), valamint a technika fejlődése az államot újra és újra reformlépésekre kényszeríti. Ezek hatásai a külső körülményektől függően hol az állam szerepét növelik, hol pedig csökkentik, attól függően is, hogy a különféle erőforrások milyen formában állnak rendelkezésre (például a piaci vagy a magánszféra erőforrásai). Az oktatási feladatok ellátása is többször módosult már, a változásokat gyakran az oktatásszakmai kérdések mellett gazdasági szempontú hatások, illetve nemzetközi hatások is generálták. Erős dominanciával jelent meg az oktatás központosításában az önkormányzati adósságállomány kezelésének szükségessége 2010-re.
A korábban kialakult szabályozási modellektől elszakadva egy teljesen átalakult szabályozási környezet alakult ki napjainkra, amely hatást gyakorolt a közigazgatás valamennyi szereplőjére. A 2010-ben elindult reformfolyamatokban első körben a megyei fenntartású intézmények kerültek állami tulajdonba, majd pedig a helyi önkormányzati fenntartású alapfokú és középfokú közoktatási/köznevelési intézmények átvétele, majd vagyonkezelésbe vétele követte azt. A tanulmány az oktatás reformlépésein belül a vagyonjogi kérdésekkel foglalkozik, és az önkormányzati adósságrendezési eljárás kiváltó okait elemzi.
1.1. Önkormányzati adósságkezelés
A megyei és a helyi önkormányzatok gazdálkodása a 2010-es évben eljutott odáig, hogy már csak jelentős adóságokkal terhelten tudták finanszírozni a működésüket. Az önkormányzati rendszer feladatstruktúrája - kötelező és önként vállalt feladatok - és az azokhoz kapcsolódó finanszírozási rendszer vezetett oda, hogy egyre több önkormányzatot érintett az adósságrendezési eljárás. Az állami támogatás csökkenése mellett a 2008-as gazdasági válság szintén nagyon kedvezőtlen hatással volt az önkormányzati gazdálkodásra. A kisebb népességszámú önkormányzatok mellett már néhány várossal, sőt a Heves
- 124/125 -
Megyei Önkormányzattal szemben is megindult az adósságrendezési eljárás.[1] A tendenciát csak erősítette, hogy semmilyen ellenőrzési folyamat nem kötődött a hitelfelvételekhez és a kötvénykibocsátásokhoz. Ráadásul 2007-2008-ban nagyobb népszerűségre tett szert önkormányzati körökben a kötvénykibocsátás, hiszen rövid távon több előnnyel is rendelkezett a hitelfelvételekkel szemben. Célját tekintve részben refinanszírozási és részben fejlesztési célt szolgált. Az akkori szabályozás szerint az adósságállományra vonatkozóan előírásokat a helyi önkormányzatokról szóló 1990. évi LXV. törvény (Ötv.) 88. § (2) bekezdése tartalmazott, amely szerint a helyi önkormányzat adósságot keletkeztető éves kötelezettségvállalásának felső határa a korrigált saját bevétele volt. A korrigált saját bevétel fogalma pedig az Ötv.[2] 88. § (3) bekezdése szerint a rövid lejáratú kötelezettségek (tőke- és kamattörlesztés, lízingdíj) adott évre eső részével csökkentett saját bevétel éves előirányzatának 70%-a, és a megszűnt víziközmű-társulattól átvett, még meg nem fizetett érdekeltségi hozzájárulások beszedéséből származó bevétel volt. Ez a korlát a nagyobb lakosságszámú önkormányzatok esetében nem jelentett valós korlátot, hiszen ezen önkormányzatok olyan helyi adóbevétellel rendelkeztek, amely alapján több milliárd forint összegű adósság éves fizetési kötelezettségének is megfeleltek elméletileg. Az önkormányzati kötvénykibocsátási dömping gyakorlatilag azonos időben történt a gazdasági válság kirobbanásával. A kötvénykibocsátások nem tartoztak a közbeszerzési törvény hatálya alá, és a hiteltermékeknél flexibilisebbek voltak. Azonnal egy összegben álltak rendelkezésre, ami lehetőséget adott arra, hogy az átmenetileg fel nem használt forrásokat az önkormányzatok befektessék, hozam- és kamatbevételeket generálva ezzel, de ennek a másik pólusa is igaz volt, a terhek is azonnal megjelentek a teljes összegre számítva az önkormányzatok éves költségvetéseiben.
Az 1. ábrán látható három év (2007-2010) alatt az önkormányzatok adósságállománya meredek növekedésnek indult. Az adósságállomány csak részben szolgált fejlesztési célt, a fejlesztési célok között pedig alig volt jövedelemtermelő beruházás. Ez azt jelentette, hogy az adósságállományból származó kötelezettségek finanszírozásához a saját bevételek növekedése csak kevés esetben valósult meg.
A kötvények zömében svájci frank alapúak voltak, aminek következményeként egyrészt rövid időn belül jelentős árfolyamveszteséget kellett a kötvény kibocsátóinak elszámolniuk, valamint a türelmi idők letelte után a vártnál nagyobb kötelezettségek jelentek meg. A helyi közfeladatok és közszolgáltatások ellátása számos önkormányzat esetében veszélybe került.
- 125/126 -
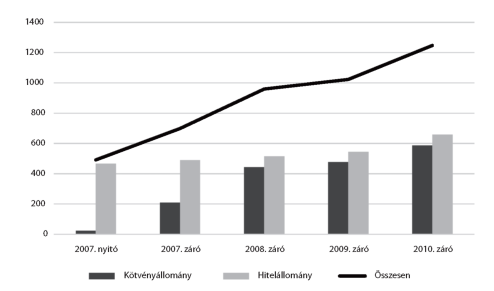
1. ábra • Az önkormányzati alrendszer kötvény- és hitelállománya a 2007 és 2010 közötti időszakban (Mrd Ft)
Forrás: Állami Számvevőszék 1282/2012. jelentés
1.2. Az oktatás átalakításának első lépései
Ez vezetett addig, hogy mind a megyei, mind pedig a helyi önkormányzatok közfeladatait újragondolták. A központosítás első lépése a megyei önkormányzatok konszolidációjáról szólt, a megyei önkormányzati intézmények és a Fővárosi Önkormányzat egyes egészségügyi intézményeinek átvételéről szóló 2011. évi CLIV. törvény 2. §-a alapján a megyei önkormányzatok vagyona, az általuk fenntartott intézmények, azok vagyona, valamint a Fővárosi Önkormányzat fenntartásában lévő egészségügyi intézmények és azok vagyona került állami tulajdonba 2012. január 1-jei dátummal. A vagyonátadás érdekében módosítani kellett az Alkotmány[3] 12. § (2) bekezdését, hiszen ekkor még nem volt hatályban az Alaptörvény.[4] A 2011. november 14-én kihirdetett módosításban törölték az "Az állam tiszteletben tartja az önkormányzatok tulajdonát" megfogalmazást, és helyette a "Helyi önkormányzati tulajdonnak az állam vagy helyi önkormányzat részére történő ingyenes átadásáról törvény rendelkezhet" kifejezés került. Az átadás érintette az intézmények folyószámla-, betét- és értékpapír-állományát, valamint a megyei önkormányzatok tulajdonában lévő gazdasági társaságokat. A költségvetési szervek a kötelezettségeikkel együtt kerültek állami tulajdonba. A vagyonelemeket nyilvántartási értéken adták át, az általános
- 126/127 -
és egyetemleges jogutód állam részére. A vagyonnal együtt az állam konszolidálta a megyei önkormányzatok azon adósságát és annak járulékait, amelyek az átvett intézmények feladatellátásához kapcsolódtak.
2012. október 27-én nyújtották be az Országgyűlés elé a T/8888. számú törvényjavaslatot a köznevelési feladatot ellátó egyes önkormányzati fenntartású intézmények állami fenntartásba vételéről. A helyi önkormányzatoknak az állami közfeladat-ellátásban korábban betöltött szerepe jelentősen átalakult a tervezet elfogadását követően. A nemzetközi összehasonlítás alapján megállapították, hogy Magyarország keveset költ közoktatási beruházásokra, az OECD-országok átlagánál is jóval kisebb azok aránya. A reformfolyamatok legfontosabb indokát alátámasztotta kutatásában Hermann és Varga,[5] amely szerint Magyarországon jelentős egyenlőtlenségek alakultak ki. Ezek egyik legfontosabb, méltányossági szempontból legérzékenyebb formája az egy diákra jutó iskolai kiadásoknak a fenntartó önkormányzatok költségvetési helyzetével összefüggő egyenlőtlensége. A kiadási különbségek mértéke 2005 után a városokban fennmaradt, a falvak esetében pedig a legkedvezőtlenebb helyzetű települések lemaradása növekedett.[6] 2013. január 1-jétől a korábban a helyi önkormányzatok fenntartásában lévő köznevelési intézmények fenntartói feladatainak megszervezésében, a köznevelési feladatok irányításában állt be változás. A köznevelési alapfeladatokat ellátó intézmények - az állami intézményfenntartó központba olvadással - az állam fenntartásába kerültek a nemzeti köznevelésről szóló 2011. évi CXC. törvény (Nkt.)[7] 74. §-a alapján. Az óvodai nevelés, a nemzetiséghez tartozók óvodai nevelése, a többi gyermekkel, tanulóval együtt nevelhető, oktatható sajátos nevelési igényű gyermekek óvodai nevelése, az önkormányzatok saját tulajdonban álló, az állami intézményfenntartó központ által fenntartott köznevelési intézmény feladatainak ellátását szolgáló ingó és ingatlan vagyon működtetése és a gyermekétkeztetés maradt önkormányzati feladat. A változás eredményeként a Magyarország 2013. évi központi költségvetéséről szóló 2012. évi CCIV. törvény indokolásának adatai alapján csökkent az önkormányzatok kiadása a köznevelés területén. Ez részben a korábban is ilyen jogcímű állami támogatások (251,3 milliárd forint), valamint az addig az önkormányzatokat megillető gépjárműadó 40%-a, a helyben maradó személyi jövedelemadó közel fele, és a teljes illetékbevétel együttes összegének (83,3 milliárd forint) központi költségvetési támogatássá való átkonvertálásából tevődött össze.
Az oktatási feladatok és a kórházak járó- és fekvőbeteg-ellátásának állami fenntartásba vétele és az önkormányzatok adósságállományának állam általi átvállalása együtt járt, kérdés, hogy ezek a lépések hosszú távon megoldást nyújtottak-e az önkormányzati adósságállomány újabb felhalmozásával szemben.
- 127/128 -
2. Az önkormányzati adósságkonszolidáció közigazgatásra gyakorolt hatása
Tulajdonjogi szempontból, szemben a megyei önkormányzati intézményátvétellel, jelentős eltéréssel kerültek állami fenntartásba az oktatási intézmények a helyi önkormányzatoktól. Az átadásról több jogszabály rendelkezett, az Nkt. módosítása és a köznevelési feladatot ellátó egyes önkormányzati fenntartású intézmények állami fenntartásba vételéről szóló törvény is.[8] Napjainkra eljutott addig a centralizáció, hogy a Klebelsberg Központról szóló 134/2016. (VI. 10.) Korm. rendelet 2-2/C. §-ban meghatározottak szerint a tankerületek alaptevékenysége lett az állami köznevelési közfeladat ellátásában fenntartóként való részvétel, ennek keretében az állami fenntartású köznevelési intézmények fenntartói jogainak és kötelezettségeinek gyakorlása, valamint az önálló jogi személyiséggel rendelkező szervezeti egységként működő köznevelési intézmények szakmai alapdokumentumaiban foglalt köznevelési feladat ellátása.
Az egyes feladatok állam általi átvételével párhuzamosan az önkormányzatokat jelentős mértékben (differenciáltan) mentesítették az adósságaiktól. Az önkormányzatok adósságállományának konszolidációja a kölcsönjogviszonyon vagy hitelviszonyt megtestesítő értékpapíron, így különösen kötvényen alapuló tartozásokra, valamint kezességvállalásokból származó kötelezettségvállalásokra terjedt ki.
Az állam az adósságkonszolidáció keretében fejlesztési forrásokat vállalt át, azaz visszamenőlegesen hozzájárult az önkormányzatok fejlesztési célú kiadásaihoz. Így az önkormányzatok jövőbeni terhei csökkentek, ugyanakkor a már megvalósított közvetlenül vagy közvetett módon jövedelemtermelő fejlesztések hatásaként a helyi adóbevételekben jelentős emelkedést értek el egyes önkormányzatok a konszolidációt követő években. Természetesen ez csak a nagyobb településekre lehetett igaz, amelyek a nagyobb saját bevétel adta lehetőségek révén nagyobb mozgástérrel rendelkeztek a gazdálkodásuk vonatkozásában.
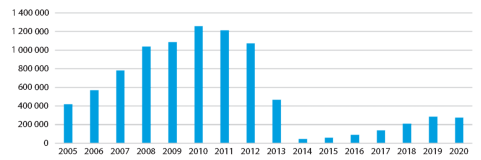
2. ábra • Helyi önkormányzatok bruttó adóssága
Forrás: KSH EDP jelentések alapján a szerző szerkesztése
- 128/129 -
Az önkormányzatok korábbi években felvett adósságállományának növekedését jórészt a helyi önkormányzati kötelező feladatok csökkenő állami finanszírozásának tendenciája okozta. Az önkormányzati adósságok elsősorban 2010-et megelőzően keletkeztek, mivel ebben az időszakban az állami támogatás nagysága nem nyújtott fedezetet a fejlesztési feladatokra, sőt már a működési kiadások is generáltak hiányt.
A korábbi önkormányzati feladatok központosítása után a helyi önkormányzatok gazdálkodásához a központi költségvetés a feladatcsökkenéssel arányos, csökkent forrást biztosított, mindemellett az átengedett bevételek aránya is csökkent az önkormányzatok számára. Ezek a hatások szintén nem egyformán hatottak az önkormányzatokra. Azokat, amelyek az oktatási feladatokra a közvetlen állami támogatást nagyobb mértékben kiegészítették a saját bevételeik terhére, nem érintették olyan rosszul a forráscsökkentések, mint azokat, akik nem, vagy egészen kis mértékben egészítették ki az állami támogatást. A kiegészítés nem feltétlen a lehetőség hatása volt, hanem politikai döntés. Ugyanez a szemlélet motiválta az önkormányzati döntéshozókat, amikor arról döntöttek, hogy az állami fenntartás ellenére fejlesztési forrásokat fordítanak-e az oktatási intézményekre, illetve hogy a 2014-2020-as programozási időszakban megjelenő Területi Operatív Programok keretein belül mekkora forrást fordítanak az oktatási intézmények beruházásaira, ugyanis a saját bevételből való nagyobb kiegészítés megmaradó részét a centralizációt követően az önkormányzat más céljaira fordíthatta.
A konszolidációt követően a további eladósodottság megállítása érdekében az első korlátok a Magyarország gazdasági stabilitásáról szóló 2011. évi CXCIV. törvény 10. §-ában jelentek meg, amely szerint az önkormányzat érvényesen kizárólag a Kormány előzetes hozzájárulásával vállalhat a Polgári Törvénykönyv szerinti kezességet és garanciát, valamint köthet adósságot keletkeztető ügyletet. Magyarország az Alaptörvényben rögzítette és ennek érvényesüléseként a stabilitási törvény 4. §-ában intézményesítette az államháztartási túlköltekezés megállítását és az ország pénzügyeinek szilárd alapokra helyezését, azzal, hogy a központi költségvetésről szóló törvényben meg kell határozni a költségvetési év utolsó napjára tervezett államadósság-mutató értékét. E mellett a Magyarország helyi önkormányzatairól szóló 2011. évi CLXXXIX. törvény (Mötv.) 111. § (4) bekezdése szabott határt a működési hitelfelvételnek azzal, hogy kimondta, az önkormányzati költségvetési rendeletekben működési hiány nem tervezhető.
A konszolidáció önmagában újabb túlzott eladósodottsághoz is vezethetett volna, hiszen olyan hatást is sugallt, hogy a mérték nélküli önkormányzati hitelfelvételt az állam egy adott ponton mindenképp rendezi, alapvetően ennek elkerülésére született meg a stabilitási törvény, de az igen jelentős szerkezeti átalakulás, amely az önkormányzatok politikai befolyását meggyengítette, még inkább lélektani hatást váltott ki az átgondoltabb kötelezettségvállalások érdekében. Az Ötv. még a települési önkormányzatok feladataként definiálta többek között az oktatást is, azonban az Mötv. már nem is említi, kivéve az óvodai feladatellátást. Ugyan használja a helyi önkormányzatok kötelező és önként vállalt feladat- és hatáskörei fogalmakat, de a kötelező feladatokat az önkormányzatok mérete és gazdasági teljesítőképessége szerint differenciálja. A kötelező feladatok köre összességében is látványosan
- 129/130 -
csökkent, összefüggésben az állami nagy ellátórendszer átalakításával.[9] Az Mötv. megalkotásával a gazdasági feszültségek megoldásaként olyan modern, költségtakarékos, feladatorientált önkormányzati rendszer kiépítése volt a cél, amely lehetőséget biztosít a demokratikus és hatékony működésre, ugyanakkor szigorúbb (felügyeleti jellegű) kereteket szab az önkormányzati autonómiának, a törvény indokolása szerint. Az államosítással kapcsolatban Pálné művében olvashatjuk, hogy különösen a megyei önkormányzati feladatrendszer teljes államosítása aggályos, már formailag is az Európai Önkormányzati Charta rendelkezései szempontjából.[10] A megyei önkormányzat Mötv.-ben megfogalmazottak szerint területi önkormányzat, szerepét is újragondolták, hiszen kötelező feladatként már csak a területfejlesztés, vidékfejlesztés, a területrendezés, valamint a koordináció maradt meg. Az adósságállomány nagymértékű megnövekedésében fontos szerepet játszó 2008-as gazdasági válság nemcsak Magyarországon hatott kedvezőtlenül a közfeladatokat ellátókra, de olyan nagymértékű központosítást, mint amilyet Magyarország alkalmazott megoldásként, nem találunk. Az oktatás minden esetben az állam feladata, de ez történhet olyan módon is, hogy azt megosztják az állam és a települési önkormányzatok között, de mindenképpen a megfelelő feladat-finanszírozás mellett, amely alatt a településnagysághoz igazodó forrásallokációt kell érteni. A 2. ábra mutatja a konszolidációt követő önkormányzati adósságállomány alakulását. Újra emelkedő tendenciát látunk. A cél egyértelműen az újabb adósságcsapda elkerülése, de ehhez nem elegendő a következetes és szigorú szabályozás, habár alapfeltétel, szükség van arra is, hogy stabil, kiszámítható gazdálkodási rendszer vegye körül az önkormányzati szférát, amelyen belül a megmaradt feladatok által generált kihívásokra a rendelkezésre álló keretfeltételek képesek megfelelő megoldást találni. Ennek néhány tendencia ellentmond, elsősorban a fejlesztési kiadások terén, ha figyelembe vesszük a támogatási források versus áremelkedések ellentmondását, de érintett néhány városüzemeltetési tevékenység is.
3. Centralizáció - decentralizáció
Az állami feladatok ellátásának módjára a változó politikai, társadalmi és gazdasági körülmények a közigazgatás szintjei közötti hatalommegosztásra eltérő arányokkal válaszolnak, időben és földrajzilag egyaránt. A decentralizáció kérdése és egyben igénye nemcsak a közigazgatásban lelhető fel, hanem a vállalatirányításban is központi szerepet játszik a hatékonyság és a gazdasági előnyök maximális kihasználása miatt. Érdemes lenne ezeket a modelleket és azok tapasztalatait is szem előtt tartani a kormányzati feladatszintek kialakítása előtt. Sokan a decentralizációt tekintik a fejlődés irányának, ami a szubszidiaritással
- 130/131 -
azonosítható. A demokratizálódás felé a decentralizáció célja, hogy kiszélesítse az állampolgárok lehetőségét a helyi döntéshozatali folyamatokban való részvételre. Ami a gazdasági fejlődést illeti, a decentralizált államoktól azt várják, hogy csökkentsék a szegénységet azáltal, hogy a közszolgáltatások helyi irányítása gyorsabban reagál az emberek szükségleteire. A decentralizáció empirikus kutatásokon alapuló értékelésének szükségességére viszont felhívja a figyelmet, hiszen a rendszert minden hatásával együtt kell értékelni.[11] A közigazgatás szervezésére alapvetőnek tekinthető Ereky István Közigazgatás és önkormányzat című műve, amely szerint a közigazgatás szervezése a közigazgatásban foglalt hatalmat s a hatalom gyakorlásával együtt járó munkát osztja meg. A hatalom és a munkamegosztás két legjellegzetesebb módja a dekoncentráció (szétpontosítás) és a decentralizáció. Az önkormányzatokat a decentralizációval azonosította Ereky. Általában ezen egymással ellentétes elvek egymással kombináltan érvényesülnek. A decentralizáció már a legprimitívebb államokban is érvényesült, maga a decentralizáció mint jogi műszó a 19. század harmincas éveinek vége felé keletkezett. Ahhoz azonban, hogy a dekoncentráció, illetve a decentralizáció létrejöjjön, a közigazgatás munkájának központi és külszervek közötti megosztása nem elegendő.[12] A feladatrendszer telepítése az államháztartás megfelelő szintjére jelentős mértékben befolyásolja a költségvetési stabilitást, de ezt követnie kell a szabályozásnak, a jogkörök delegálásának és a finanszírozás allokálásának is.
A jó kormányzás és a demokrácia követelményeit elemezte Pálné, a hagyományos képviseleti demokráciával ("government") szemben a "governance", a neoliberális kormányzási modell megkülönböztető vonásait emelte ki. Időben és térben is megkülönbözteti a többszintű kormányzás rendszerét, jelentős eltéréseket lát a nemzeti kormányok szupranacionális érdekérvényesítő képessége között. A delegáltak részére fontos az alkalmassá tétel, azaz hogy rendelkezzenek a szükséges adminisztratív, szervezeti és pénzügyi kapacitásokkal.[13]
A demokrácia és a posztkommunista átalakulás beköszöntével az oktatásirányítás korábbi módszerét egészében elvetették Csehországban a közigazgatás más területeihez hasonlóan, a korábbi erősen központosított megközelítést új, erősen decentralizált irányítási megközelítések váltották fel. Cseh kutatók egy posztszocialista országokról szóló cikkben rámutattak arra a hiányosságra, hogy a reformok bevezetése előtt elmaradt a tanulók teljesítményének felmérése. Mindemellett a decentralizációt nem követte a finanszírozás átadása és az 1989 előtt működő támogató infrastruktúra biztosítása. Ez óriási bürokratikus terhet rótt az oktatási intézményekre.[14]
- 131/132 -
Láthatjuk, hogy a hatékony szolgáltatási színvonal reformja sok tényezőtől függ. Az ideális forma megtalálásához figyelembe kell venni a már kialakult helyi sajátosságokat, és eldönteni, mely tényezők nem képesek megváltozni, vagy a megváltoztatásuk több veszteséggel járna, mint az átalakítás előnye. A bizalom a siker egyik záloga, az érintett szereplők elfogadása vagy elutasítása a reformmal szemben megalapozza a sikerességét. Az oktatáson belül gyakoriak voltak a reformok. A rendszerváltás után, mint általában a közigazgatásban, a túlzott decentralizáció vált uralkodó jelenséggé, sőt helyi szinten további ezt fokozó lépésekkel találkoztunk, ezek jellemzően a jelentős intézményi felaprózódás formáját öltötték, sok esetben nélkülözték "alkalmassá tételüket". A rendszerváltást követően ezt tapasztalhattuk, hiszen a pénzügyi decentralizáció csak részleges volt. Egyszerre voltak jelen a kihasználatlan kapacitású és a túlterhelt intézmények, akár még egy településen belül is. A felelősség delegálásának első jellegzetes formája, amikor azt az oktatásért felelős központi kormányzati szervtől alsóbb közigazgatási szintekhez helyezik át. Ennek azonban két, egymástól nagymértékben eltérő típusa ismert: az első esetében a delegálás alsóbb szintű kormányzati hivatalokhoz történik, a másodikban viszont több vagy kevesebb politikai autonómiával rendelkező, helyi közösségekhez vagy önkormányzatokhoz (az utóbbira jellegzetes példa a magyar decentralizáció).[15] Ezek jobbára politikai célzatú döntések, és az elsődleges motivációjuk nem a hatékonysági szempont volt. A társulások létrehozása sem jelentett megoldást. A 2012 utáni centralizációval próbálták meg megoldani a kialakult ellentmondásokat. A centralizáció több módosító, illetve kiigazító lépése is jelzi a döntések azon pontjait, ahol a gyakorlati tapasztalatok rávilágítottak, hogy a túlméretezett centralizáció, azaz az autonómia teljes hiánya nem képes sem oktatás-szakmailag, sem pedig pénzügyileg a stabilitást megoldani. Az eredetileg megfogalmazott célokat vizsgálva szükség volt az újabb reformra, de nem szabad figyelmen kívül hagyni, hogy a minden szintre kiterjedő elemzés és átláthatóság mindig erősíti a bizalmat, amely pedig a támogatottság mértékét, az erők összpontosítása pedig a célok hatékony elérését.
Crook és Manor[16] tanulmányára hivatkozva Pálné[17] a decentralizáció három tiszta modelljét különbözteti meg, az adminisztratív dekoncentráció, amikor az államigazgatási rendszeren belül haladnak lefelé a feladatok, a pénzügyi decentralizáció, amikor a forráselosztás arányaiban következik be elmozdulás a helyi szervek irányába, és a demokratikus decentralizáció (devolúció), amikor tényleges hatalommegosztás következik be a választott képviseletek különböző szintjei között. Litvack[18] mutatott rá arra, hogy a decentralizáció nem vezet feltétlenül demokráciához. A feladatok delegálása komoly felelősséget jelent az önkormányzatok számára politikailag és gazdaságilag, illetve az adminisztratív terhekben. A központi kormányzat kötelezettsége marad ekkor is a delegált közfeladatok teljesítményének ellenőrzése,
- 132/133 -
folyamatos figyelemmel kísérése. Az oktatási rendszer megszervezésének számos lehetősége létezik. A rendszerváltást követően az oktatással kapcsolatos feladatokat, a felsőoktatás kivételével az önkormányzatok kötelező feladataként határozta meg az Ötv. 8. §-a, majd az Mötv. már csak az óvodai ellátást említi. Az Ötv. szerint többek között a települési önkormányzat feladata volt a helyi közszolgáltatások körében különösen az óvodáról, az alapfokú nevelésről, oktatásról, az egészségügyi, a szociális ellátásról való gondoskodás, a közösségi tér biztosítása, közművelődési, tudományos, művészeti tevékenység és a sport támogatása is. A települési önkormányzatok saját maguk határozhatták meg a lakosság igényei alapján, anyagi lehetőségeiktől függően, hogy mely feladatokat milyen mértékben és módon látnak el. Az Ötv.-ben ez elég szabad megfogalmazás maradt, áthárítva az önkormányzatokra a mérték és mód eldöntését. Csakhogy a döntést nem feltétlenül gazdaságossági szempontok befolyásolták, sokkal inkább az, hogy a lakosság felé olyan tevékenységeket végezzenek el, amelyek hívószavak a szavazópolgárok felé. A 8. § egy későbbi bekezdésében megerősítették a szándékot azzal, hogy a települési önkormányzat köteles gondoskodni az egészséges ivóvízzel való ellátásról, az alapfokú oktatásról, az egészségügyi és a szociális alapellátásról. Ugyanitt kaptak felhatalmazást a lakossági önszerveződő közösségek tevékenységeinek támogatására és a közösségekkel való együttműködésre. Azzal, hogy az Mötv. már nem tartalmazta a kötelező feladatok között az oktatást, előkészítette a reformlépéseket.
A napjainkra jellemző közoktatási reform kapcsán recentralizációs bizalomvesztésről beszélhetünk, ezért ennek többféle tényezőre irányuló elemzése elemeiben határozza meg a további lépéseket. Fontos feltérképezni, milyen hibák játszottak közre. Valóban romlott-e az oktatás színvonala is? Nyitott a kérdés, hogy a reformfolyamatok által előállt oktatási színvonal romlása eredményezte a bizalomvesztést, vagy a kommunikáció hiánya okozta bizalomvesztés okán csökkent az oktatás színvonala. A reformot érintő kommunikációban nem jelentek meg a szakmai érvek, de elmondható a megfelelő szakmai indokok egyeztetésének hiánya is, ami nagy bizonytalanságot eredményezett az érintettek és az egész társadalom körében is. A reform egyes szakaszait elkülönülten érdemes elemezni annak érdekében, hogy feltárhassuk azt, csak a társadalmi egyeztetés hiánya lelhető fel, vagy bizony a jogszabály-módosítások szakmai problémákra is utalnak.[19] Az OECD-országok többségében decentralizált rendszerek működnek, amelyek a helyi szereplők számára biztosítanak nagyobb autonómiát, a centralizált modellek jóval ritkábban fordulnak elő. A kormányzási modelleken belül eltérő, hogy milyen tanulási módszert támogatnak. A Centre for Education égisze alatt egy, az oktatási rendszerek hatékony irányítási modelljeinek és a támogatásukhoz szükséges megfelelő tudásrendszerek kutatásával foglalkozó projekt három témakört emelt ki: elszámoltathatóság, kapacitásépítés és stratégiai gondolkodásmód. Az esettanulmányok hat ország oktatási rendszerével foglalkoznak: Belgium, Németország, Hollandia, Norvégia, Lengyelország és Svédország a 2013-2016 közötti időszakban. Az oktatási rendszerek irányítása az összetettség és a társadalmi szereplők
- 133/134 -
számának növekedésével olyan komplex rendszereket igényel, amelyek képesek az egyensúlyt nemzeti szinten biztosítani. Az esettanulmányok az elméletet és gyakorlatot is bemutatják az adott országra vonatkozó reformokon keresztül. Fontos tényezőként felmerült a bizalom kérdése. A Governing Complex Education Systems (GCES) esettanulmányai három sikeres szakpolitikát dolgoztak fel. A sikeres reformokban úgy határozták meg a célokat és eredményeket, hogy a helyi szint széles mérlegelési jogkörrel rendelkezett. A megfelelő források biztosításával alapozható meg, hogy az oktatás a végrehajtásra összpontosíthasson. A megfelelő kommunikáció, párbeszéd képes elősegíteni a reformok elfogadását. A hálózatok bevonása kulcsfontosságú tényező az elfogadásban, a tulajdonosi viszonyok és a legitimitás előmozdításában. A működésben az elszámoltathatóság kérdései játszanak kiemelt szerepet.[20] A tanulmány szempontjait átültetve a magyar rendszerre, a legszembetűnőbb probléma a finanszírozás és a bizalom kérdése. Az Mötv. indokolásában már megfogalmazták, hogy a demokratikus jogállam kiépülésének folyamatában és hatékony működése során elengedhetetlen, hogy érvényesüljön a helyi választópolgárok önkormányzáshoz való joga. Visszautalva a rendszerváltást követő időszak első lépéseire, hiszen az Ötv. elfogadásával visszaadták a helyi közösségeknek az önkormányzáshoz való jogot, lehetővé téve a helyi közhatalom demokratikus és önálló gyakorlását. A demokratikus működés következményeként a gazdaságossági, hatékonysági, valamint szakmai szempontokat a szükségesnél kisebb mértékben vették figyelembe. Várható volt, hogy a településméretek figyelmen kívül hagyása a feladatrendszer delegálásakor ellentmondásokat fog okozni. A kötelező feladatok delegálásakor azok ellátási színvonala nem tisztázódott, a források részbeni biztosítása miatt, ezzel elkerülve az egyértelmű feladatfinanszírozási struktúrát. Ezek a működési zavarok vezettek többek között az önkormányzatok túlzott eladósodottságához. Hiányzott az állami szerepvállalás tisztázása, a szabályozási szintek túlzott decentralizálása az intézményhálózat működésében megjelenő óriási eltérésekhez vezetett. Ezzel mutatott erős kontrasztot a források hiánya. Szolár Éva egy tanulmányában a magyar oktatás, illetve oktatáspolitika történelmét mutatta be a politikai, szociológiai és közgazdasági adottságokon keresztül. A tanulmány szerint alapvetően három meghatározó korszak különíthető el: centralizáció és egyenlőség - az átfogó korszak (1945-1985); pluralizmus, piacosítás és decentralizáció - poszt-átfogó korszak (1985-2010); recentralizáció és piacképtelenítés az oktatásban 2010 után. A poszt-átfogó korszak időszakában az erős állami felügyeletet a fokozatos piacosítás, a helyi autonómia erősödése jellemezte (decentralizáció). Ez sokféleséget teremtett az intézménytípusokban, a struktúrákban és a tantervekben. Nőttek a társadalmi osztályok közti különbségek, csökkent a szolidaritás, nőtt a jövedelmi egyenlőtlenség, és az oktatási politika egalitárius ideálja helyett a hatékonyság és eredményesség került középpontba.[21] Az Mötv. megalkotásakor a törvényjavaslat indokolása szerint célként fogalmazták meg, hogy figyelembe kell
- 134/135 -
venni a folyamatban lévő államszervezeti reform hatásait is, különös tekintettel az állam szerepének átértékelésére, bizonyos területeken az állam feladatvállalásának növekedésére, és az ehhez kapcsolódó szervezeti változásokra.
A működtetési feladatok meghagyása az önkormányzatoknak viszont nem testesített meg önálló közigazgatási feladatot, csupán egy funkcionális háttértevékenység ellátását. Azaz még csak vegyes formának sem tekinthetjük ezt a feladatmegosztást. Hogyan ítélhetjük meg a feladatmegosztást a mellérendeltségi viszonyban lévő két közigazgatási szerv között? Mindketten a saját érdekeiket képviselték a jogi kötelezettségeikben azzal a speciális helyzettel együtt, hogy amíg az önkormányzatok jogi személyek, addig az állami intézményfenntartó központ által fenntartott köznevelési intézmények nem voltak azok, ugyanakkor a szerződés részleteit helyi szinten ők ketten egyeztették le.
Ezek jelentős jogszabály-módosítási folyamatokat tettek szükségessé. Az Nkt. 2012. szeptember 1-jei hatálybalépésével a közoktatásról szóló 1993. évi LXXIX. törvény egyes rendelkezéseit hatályon kívül helyezte. A közoktatásról szóló 1993. évi LXXIX. törvény még hatályos rendelkezéseit a közigazgatási bürokráciacsökkentés keretében egyes adminisztratív kötelezettségek megszüntetésével összefüggő törvénymódosításokról szóló 2016. évi XXXII. törvény 45. §-a helyezte hatályon kívül 2016. július 1-jétől.
4. Vagyonjogi kérdések hatása az oktatási intézmények működtetésére
A modern önkormányzati rendszerben a helyi önkormányzatok saját vagyonnal rendelkeznek, amelynek szabályozása többféle módon történik. Magyarországon jelenleg az Alaptörvény 38. cikke rögzíti, hogy az állam és a helyi önkormányzatok tulajdona nemzeti vagyon. A helyi önkormányzatok tulajdona köztulajdon, amely feladataik ellátását szolgálja. Nemzeti vagyont csak törvényben meghatározott célból lehet átruházni, törvényben meghatározott kivételekkel, az értékarányosság követelményének figyelembevétele mellett. A helyi önkormányzatok a helyi közügyek intézése körében törvény keretei között gyakorolják az önkormányzati tulajdon tekintetében a tulajdonost megillető jogokat.
Ezt a jogot már a Magyar Köztársaság Alkotmányáról szóló 1949. évi XX. törvény is megfogalmazta, sőt az Alkotmány 2011-es módosítását megelőzően lehetőség sem volt az önkormányzati vagyon ingyenes elvonására. A módosításra a megyei önkormányzatok konszolidációja miatt került sor annak érdekében, hogy a feladatelvonással együtt az azok ellátásához szükséges vagyont is el lehessen ingyen vonni. A 2012. január 1-jén hatályba lépett Alaptörvényből pedig már levezethető az ingyenes elvonás lehetősége, mivel az átmeneti rendelkezésekben az Alkotmányra visszautalás történik ennek érdekében.
Az Mötv. mint közjogi tárgyú sarkalatos törvény 42. §-a szerint a képviselő-testület hatásköréből nem ruházható át a helyi önkormányzati vagyon tulajdonjogának az ingyenes átruházása és a nemzeti vagyon tulajdonjogának ingyenes átvétele. Ingyenes átruházásra az Mötv.-ben és a nemzeti vagyonról szóló törvényben meghatározott esetekben kerülhet sor, ilyen az állam vagy más helyi önkormányzat javára történő átadás meghatározott
- 135/136 -
közfeladat ellátásához. Az átadás során figyelembe kell venni, hogy az önkormányzat kötelezően ellátandó feladatai nem kerülhetnek ezáltal veszélybe.
A rendszerváltást követően az 1990-es önkormányzati törvény 107. §-a szerint az állam tulajdonából az önkormányzatok tulajdonába került a tanácsok kezelésében, illetőleg tulajdonosi irányítása alatt álló oktatási, kulturális, egészségügyi, szociális, sport- és egyéb intézmények vagyona, valamint a tanács és szervei, intézményei kezelésében levő állami ingatlanok, erdők, vizek, a védett természetvédelmi területek és a műemlékileg védett épületek, építmények, területek kivételével. Sőt a törvény hatálybalépésének napján a tanácsok pénz- és értékpapírvagyona szintén a törvény erejénél fogva a helyi önkormányzatok tulajdonába került. A vagyonátadás részletszabályait rendező beígért külön törvényeket jelentős késéssel fogadták el. Mindenekelőtt idetartozott az egyes állami tulajdonban lévő vagyontárgyak önkormányzatok tulajdonába adásáról szóló 1991. évi XXXIII. törvény, amelyet a módosító indítványok zöme után csak 1991 júliusában fogadott el az Országgyűlés. Az államháztartásról szóló 1992. évi XXXVIII. törvény, majd annak 1995. évi módosítása, amellyel létrehozták a Kincstári Vagyoni Igazgatóságot, és meghatározták a kincstári vagyon fogalmát. A vagyonátadási törvény az önkormányzatok részére való vagyonátadás mellett néhány helyen korrigálta is az Ötv.-t.
Egy polgári államban az állami vagyontárgyak tulajdonjoga megoszlik a központi állam és a helyi önkormányzati állam között. A központi kormányzat és a helyi önkormányzatok közötti tulajdonmegoszlás alapelve pedig az, hogy:
- a kizárólag vagy túlnyomórészt országos szükségletek kielégítésére szolgáló vállalatok feletti tulajdont a kormány, illetve a központi igazgatás,
- a kizárólag vagy túlnyomórészt egy meghatározott település szükségleteinek kielégítésére szolgáló vállalatok feletti tulajdont az adott település önkormányzata,
- a több település közös igényeinek kielégítését szolgáló vállalatok feletti tulajdont az érintett települések közösen, illetve társulásaik útján gyakorolják.[22]
A Kincstári Vagyoni Igazgatóság egészen 2007. december 31-ig létezett, amikor jogutóddal megszűnt, jogutódja a Magyar Nemzeti Vagyonkezelő Zrt. lett. A vagyonátadással az önkormányzatok tulajdonába került az oktatási feladatok ellátásához szükséges vagyon. A vagyonnal együtt nemcsak a mérlegfőösszege nőtt az önkormányzatoknak, hanem a fenntartással, működtetéssel, fejlesztéssel kapcsolatos kötelezettségek is megjelentek.
Kérdés, hogy a vagyonnal kapcsolatos ügyekben ki képviseli az államot. A vagyonkezelő vagy a tulajdonos állam, illetve amennyiben az önkormányzat a tulajdonos, akkor az önkormányzat? Az államhatalmi ágak közötti feladatmegosztás alapján az egyes jogköröket és hatásköröket hogyan osztják meg?
- 136/137 -
4.1. Köznevelési intézmények feladatellátását szolgáló vagyon
Az állami vagyonról szóló törvényt[23] 2007 szeptemberében fogadták el, amely tehát már hatályban volt a köznevelési intézmények többkörös átalakításakor, ebből adódóan hatással volt az oktatási célt szolgáló vagyonmozgásra (1. táblázat). A törvény preambulumában megfogalmazták a célját, azaz az állami vagyonnal való gazdálkodás új, korszerű rendjének kialakítását, a hatékonyabb, eredményesebb, költségtakarékosabb vagyongazdálkodást.
Tételesen meghatározták az állami vagyon körét, azaz a törvény az állam tulajdonában lévő vagyontárgyakra terjed ki.
Szövegét tekintve a köztulajdon szabályozásánál Sárközy szerint törekedni kell az alábbi összetevők teljes mértékű figyelembevételére:
- az állam mint egész "köz-", illetve magánvagyona, amelybe nyilván a pénzvagyon és az államadósság is beletartozik;
- az állami költségvetési szervek vagyona;
- a települési önkormányzatok, továbbá költségvetési szerveik vagyona.
1. táblázat • Önkormányzati ingatlanvagyonon belül az oktatási célt szolgáló vagyon adatai
| Időszak | |||||||||||
| Mutatók | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 |
| Önkormányzatok tulajdonában lévő ingatlan összesen (db) | 969 850 | 972 532 | 972 236 | 978 557 | 982 478 | 986 071 | 990 295 | 991 603 | 980 603 | 986 704 | 999 586 |
| ebből oktatási célt szolgáló épü- letek (db) | 13 668 | 13 550 | 12 924 | 12 716 | 12 556 | 12 521 | 12 485 | 12 535 | 12 735 | 12 913 | 12 917 |
| A közoktatási intézményépü- letek könyv szerinti bruttó értéke (millió Ft) | 939 102 | 931 827 | 1 004 297 | 1 054 731 | 1 102 551 | 1 102 551 | 1 129 276 | 1 270 138 | 1 131 186 | 1 176 825 | 1 226 408 |
| A közoktatási intézményépületek becsült értéke (millió Ft) | 1 648 639 | 1 710 987 | 1 737 498 | 1 757 989 | 1 799 314 | 1 835 551 | 1 884 918 | 1 890 725 | 2 114 318 | 2 142 820 | 2 187 398 |
| Az összes ingatlanból a forga- lomképesek aránya (%) | 35 | 34,9 | 34,8 | 34,6 | 34,3 | 34,1 | 33,8 | 33,6 | 33,6 | 33,7 | 33,9 |
Forrás: https://statinfo.ksh.hu/Statinfo/haDetails.jsp
A vagyon szélesebb fogalom, mint a tulajdon, mivel nemcsak pozitív, hanem negatív elemei is vannak (lásd államadósság). A köztulajdon láthatóan jóval szélesebb az állami tulajdonnál. A települési önkormányzatok tulajdonában álló vagyon szintén a nemzeti vagyon része.
- 137/138 -
Eredetileg nem tartozott a vagyontörvény hatálya alá az államadósság és az állami követelések kezelése, majd ezt a kivételt a 2010. évi módosítás már nem tartalmazta. 2011-ben ugyanakkor elfogadták a Stabilitási törvényt, amely az államadósságra vonatkozó korlátozásokat és a költségvetési szabályokat, és olyan garanciális szabályokat rögzít, amelyek megakadályozzák az önkormányzatok eladósodottságát, megállapítják az Államadósság Kezelő Központ jogállását és feladatait.
A vagyontörvény kimondja, hogy a központi költségvetési szerv önálló tulajdonjoggal nem rendelkezik, bármely dolog tulajdonjogát, gazdálkodó szervezet részesedését, vagy valamely vagyoni értékű jogot a magyar állam javára szerez meg. Ezek szerint ez a szabály az önkormányzati, illetve köztestületi költségvetési szervekre nem vonatkozott.[24] A nemzeti vagyonról szóló törvény rendezte ezt a hiányosságot azzal, hogy kimondja, hogy a helyi önkormányzat tulajdonában álló nemzeti vagyon tekintetében a költségvetési szervek vagyonkezelők.
A nemzeti vagyontörvény szerint a helyi önkormányzati vagyon rendeltetésétől függően törzsvagyon vagy üzleti vagyon lehet. Az önkormányzat által fenntartott, közfeladatot ellátó intézmények elhelyezésére szolgáló épületek az önkormányzat korlátozottan forgalomképes törzsvagyonába tartoznak. Az állami tulajdonba tartozó vagyon is lehet forgalomképtelen, illetve korlátozottan forgalomképes, de a korlátozottan forgalomképes vagyon fogalmát csak a nemzeti vagyonról szóló törvény nevesítette 2011-ben.
4.2. Vagyonkezelés
A vagyonkezelés alapszabálya, hogy a vagyonkezelő köteles a vagyontárgy állagának megóvásáról, jó karbantartásáról, működtetéséről gondoskodni, jogszabályban és szerződésben előírt más kötelezettségét teljesíteni, valamint a vagyontárgyat jogszabályban vagy szerződésben meghatározott célnak megfelelően használni. Eredetileg nem szűkítette a vagyontörvény, hogy kivel köthető vagyonkezelési szerződés, erre csak a nemzeti vagyon törvény elfogadását követően kerülhetett sor, hiszen ott határozták meg a vagyonkezelői kört. A nemzeti vagyon törvény 2011-es elfogadását követően a vagyontörvény 2014-től hatályban lévő módosításával építették be a 11. §-ba. Ezzel biztosították, hogy a vagyonkezelés díjfizetési kötelezettsége alól bizonyos kivételi körben mentesség is lehetséges. Mentesség illeti meg a központi költségvetési szerveket és a kizárólag közfeladatot ellátó nem központi költségvetési szervek vagyonkezelőit. A különbség az, hogy az alapfeladatként vagy főtevékenységként közfeladatot ellátó vagyonkezelő a visszapótlási kötelezettség teljesítése alól a törvény erejénél fogva mentesül, míg a közfeladatot ellátó központi költségvetési szervnek nem minősülők részére a jogszabály csak a mentesítési lehetőséget rögzíti. Az Mötv. is foglalkozik a vagyonkezelés kérdésével, a 109. § (6) bekezdése szerint a vagyonkezelő a vagyon felújításáról, pótlólagos beruházásáról legalább a vagyoni
- 138/139 -
eszközök elszámolt értékcsökkenésének megfelelő mértékben köteles gondoskodni, és e célokra az értékcsökkenésnek megfelelő mértékben tartalékot képezni. Ha a vagyonkezelő olyan közfeladatot lát el, amely után bevételének több mint fele az államháztartás valamely alrendszeréből származik, a helyi önkormányzat a vagyonkezelési szerződésben részletezett feltételekkel a bevételekben meg nem térülő elszámolt értékcsökkenésnek megfelelő összeg erejéig elengedheti a vagyonkezelőnek a helyi önkormányzattal szemben fennálló, a kezelt vagyonnal összefüggő hosszú lejáratú kötelezettségét. Ez esetben a vagyonkezelő kötelezettsége a bevételekben megtérülő értékcsökkenés összegéig áll fenn. Tehát a vagyonkezelő a vagyon felújításáról, pótlólagos beruházásáról az elszámolt értékcsökkenésnek megfelelő mértékben köteles gondoskodni, vagy e célokra tartalékot képezni, és ha a vagyonkezelő olyan közfeladatot lát el, amely után bevételeinek több mint fele államháztartási körből származik, úgy az önkormányzat a vagyonkezelési szerződésben rögzített feltételekkel elengedheti a bevételekben meg nem térülő elszámolt értékcsökkenésnek megfelelő összeg erejéig a vagyonkezelő kötelezettségét. A KLIK tankerületi központ olyan közfeladatot lát el, amely után bevételeinek (nyilván támogatás és nem árbevétel) több mint fele államháztartási körből származik, és esetében nem értelmezhető a bevételekből megtérülő elszámolt értékcsökkenés fogalma, csak a bevételekben meg nem térülő értékcsökkenés. Ezért a vagyonkezelési szerződésben - automatizmus gyanánt, általános jelleggel - rendelkezhetnek úgy a felek, hogy a bevételekben meg nem térülő elszámolt értékcsökkenésnek megfelelő összeg erejéig a kötelezettséget elengedik. Ez esetben nyilván a vagyonkezelésben lévő ingatlan nyilvántartott nettó értéke az értékcsökkenés elszámolásával egyidejűleg a vagyonkezelési szerződés alapján elengedett kötelezettség mértékéig csökkenni fog, amit a felek - az önkormányzat a vagyonkezelő adatszolgáltatása alapján - átvezetnek évről évre a könyveikben.
Ez nyújtott lehetőséget később az önkormányzatok által a tankerületi központokkal kötött vagyonkezelői szerződésekre, amelyekben díjfizetést nem állapítottak meg, és a vagyonkezelő tankerületek mentesültek a vagyonkezelt eszközök értékének megőrzésétől is. Mivel a tankerületek mint központi költségvetési szervek mentességet kaptak e kötelezettség teljesítése alól, a köznevelési közfeladatokat ellátó vagyon értékének megőrzése nem volt biztosított. A korábbi szabályozás alapján érdemes megemlíteni, hogy az már a kormányzati szervek számára is okozott nehézségeket, hiszen a vagyontörvény 28. § (2) bekezdése kimondta, hogy állami tulajdonban lévő ingatlant központi költségvetési szerv is csak az általános piaci feltételek szerint, így különösen - amennyiben azt az ingatlan jellege, piaci hasznosíthatósága indokolja - visszterhes szerződés alapján, megfelelő ellenérték kikötésével kaphatta használatba bármely jogcímen. A piaci érték pedig a végrehajtási rendeletben meghatározottak szerint a szabadpiacon független felek által elérhető reális ellenérték. Ennek összegét egy költségvetésből gazdálkodó szervezetnek gyakorlatilag lehetetlen volt kigazdálkodnia. A vagyon elidegenítése még speciálisabb szabályokon alapul. Az ingyenes átruházás csak a vagyontörvényben felsorolt esetekben lehetséges.
Míg az állami vagyonról szóló törvény 33. §-a szerint a vagyonkezelő központi költségvetési szerv a működéséhez már nem szükséges, a nemzeti vagyontörvényben meghatározott immateriális jószágokat, tárgyi eszközöket, készleteket - amennyiben azok egyedi, könyv
- 139/140 -
szerinti bruttó értéke a mindenkori éves költségvetési törvényben meghatározott értékhatárt nem haladja meg - kizárólag a tulajdonosi joggyakorlóval kötött megbízási szerződés alapján, az állam nevében és javára értékesítheti, addig a helyi önkormányzat fenntartásába tartozó intézmények részére ilyen lehetőség nem létezik. Az önkormányzati korlátozottan forgalomképes vagyon esetében a tulajdonjog átruházása a tulajdonosi joggyakorló, azaz a képviselő-testület hatásköre, kevés kivételtől eltekintve versenyeztetés útján. A központi költségvetési szervek vagyongazdálkodására vonatkozó szabály az állami vagyonról szóló törvény 28. §-a szerint, hogy a működésükhöz szükséges állami vagyon összetételét és mértékét az állami vagyon használatát biztosító szerződés megkötése előtt, illetve folyamatosan közli az MNV Zrt.-vel, amely az igényeket az állam teherbíró képességéhez igazodva, a társadalmi szükségletek, a célszerűség és a gazdaságosság szempontjai figyelembevételével elégíti ki. Kérdés, hogy mi történik, ha nem áll rendelkezésre a szükséges vagyon. 2017-ben a tankerületi központok kialakításakor a részükre szükséges ingatlan sok helyen csak bérlemény útján volt megoldható, mivel nem állt rendelkezésre megfelelő állami vagyon. Az önkormányzatoknak csak a köznevelési intézmények feladatainak ellátását szolgáló ingatlanokat kellett biztosítani, a központ elhelyezése már nem tartozott a kötelezettségeik közé.
Az oktatási célt szolgáló vagyon vagyonkezelésbe adásával önkormányzati vagyonvesztés történt mind számviteli, mind pedig tulajdonosi szempontból is, hiszen a vagyonkezelésbe vevőt illették meg a tulajdonosi jogok, ugyan annak kötelezettségei is terhelték. Számviteli szempontból pedig ha államháztartáson belüli szervezettel történik a vagyonkezelés, a vagyonkezelésben lévő vagyont az átvevő könyveiben fogják kimutatni. A vagyonkezelésbe adó már csak a 0. számlaosztályban tartja nyilván az átadott vagyont annak visszaadásáig. A vagyonkezelő számolja el az értékcsökkenést és a beruházásokat is, a vagyonkezelő a vagyonkezelt eszközökkel kapcsolatban ugyanis köteles a tulajdonosi joggyakorlóval egyeztetett számviteli politikájában meghatározott módon értékcsökkenést elszámolni az állami vagyonról szóló törvény 27. §-a szerint. Amennyiben a tulajdonos végez beruházást vagy felújítást a vagyonkezelésben lévő ingatlanon, az aktiválást követően azt is át kell adnia a vagyonkezelőnek.
Beruházásokra és felújításokra a pályázati források biztosítanak lehetőséget, amelyek egyrészt megjelennek a tankerületek részére közvetlenül is, de a területileg illetékes önkormányzatok részére is több program érhető el. Azonban az már az önkormányzatok döntési jogosultsága, hogy milyen célokat részesítenek előnyben, mekkora forrásokat biztosítanak a már nem az általuk ellátandó feladatra, azaz az oktatási intézmények által használt vagyon állagmegóvására, fejlesztésére. A 2. táblázatban látható kimutatás szemlélteti, hogy az oktatási célt szolgáló ingatlanállomány több mint fele mintegy 50 évvel ezelőtt épült, és az ingatlanok több mint fele részleges vagy teljes felújítással alkalmassá tehető a célra. Tehát érdemes a tankerületeknek és az önkormányzatoknak együttműködni a felújítások terén is, akár pályázati források bevonásával, az együttműködéssel elérhető nagyobb siker reményében.
- 140/141 -
2. táblázat • Önkormányzatok oktatási célt szolgáló ingatlanvagyona
| Időszak | |||||||||||
| Mutatók | 2010 | 2011 | 2012 | 2013 | 2014 | 2015 | 2016 | 2017 | 2018 | 2019 | 2020 |
| ebből oktatási célt szolgáló épü- letek (db) | 13 668 | 13 550 | 12 924 | 12 716 | 12 556 | 12 521 | 12 485 | 12 535 | 12 735 | 12 913 | 12 917 |
| 1900-ban és előtte épült, oktatási intézményeket befogadó épü- letek aránya (%) | 9,8 | 9,7 | 9,7 | 9,8 | 9,8 | 9,6 | 9,6 | 10 | 10,8 | 11,8 | 11,8 |
| 1901-1945 között épült, oktatási intézményeket befogadó épü- letek aránya (%) | 22,6 | 22,3 | 22,2 | 21,9 | 21,7 | 21,4 | 21,4 | 21,1 | 21,1 | 20,7 | 20,4 |
| 1946-1959 között épült, oktatási intézményeket befogadó épü- letek aránya (%) | 10,7 | 10,5 | 10,4 | 10,3 | 10,4 | 10,3 | 10,3 | 10,4 | 10,3 | 10,2 | 10,2 |
| 1960-1969 között épült, oktatási intézményeket befogadó épü- letek aránya (%) | 14,3 | 14,3 | 14,3 | 14,4 | 14,1 | 14,2 | 14,2 | 14,3 | 14,3 | 14,3 | 14,3 |
| 1970-1979 között épült, oktatási intézményeket befogadó épü- letek aránya (%) | 20,4 | 20,6 | 20,5 | 20,7 | 20,8 | 21,2 | 21,3 | 20,8 | 19,6 | 18,9 | 18,7 |
| 1980-1989 között épült, oktatási intézményeket befogadó épü- letek aránya (%) | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,8 | 12,9 | 13,1 | 13,5 |
| 1989 után épült, oktatási intéz- ményeket befogadó épületek aránya (%) | 9,4 | 9,7 | 10 | 10,2 | 10,4 | 10,4 | 10,5 | 10,7 | 10,9 | 11,1 | 11,2 |
| Felújítást, korszerűsítést nem igénylő, oktatási intézményeket befogadó épületek aránya (%) | 41,5 | 42,1 | 42,2 | 42,5 | 42,7 | 43 | 43,2 | 43,9 | 44,7 | 45,6 | 46 |
| Részleges felújítással megfelelővé tehető, oktatási intézményeket befogadó épületek aránya (%) | 49,4 | 49 | 49,1 | 49 | 48,8 | 48,7 | 48,6 | 48 | 47,2 | 46,3 | 46,1 |
| Teljes felújítással megfelelővé tehető, oktatási intézményeket befogadó épületek aránya (%) | 7,7 | 7,4 | 7,4 | 7,3 | 7,2 | 7,1 | 7 | 6,9 | 6,9 | 6,9 | 6,7 |
| Gazdaságosan fel nem újítható, oktatási intézményeket befogadó épületek aránya (%) | 1,5 | 1,5 | 1,4 | 1,3 | 1,3 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 | 1,2 |
Forrás: https://statinfo.ksh.hu/Statinfo/haDetails.jsp
A visszapótlási kötelezettség alól a vagyontörvény is mentesíti az alapfeladatként vagy főtevékenységként közfeladatot ellátó, továbbá a közfeladathoz vagy a lakosság közszolgáltatásokkal való ellátásához szükséges infrastruktúrát biztosító vagyonkezelőket. A tulajdonosi joggyakorló és a vagyonkezelő által megkötendő vagyonkezelési szerződés megállapodásába utalja a kérdést a jogalkotó, amennyiben a vagyonkezelő - alapfeladattól
- 141/142 -
vagy főtevékenységétől függetlenül - közfeladat-ellátási kötelezettség teljesítése érdekében áll a vagyonkezelésében. A tankerületi központok esetében nem megállapodás kérdése az ingyenesség, mivel főtevékenységük az alapító okiratok szerint az oktatási igazgatás, alaptevékenységeik között pedig döntően az oktatáshoz kapcsolódó tevékenységek állnak.
A tankerületek önálló jogi személyek, az önálló jogi személyiséggel elvileg együtt járna az önálló tulajdonjog lehetősége is, hiszen a klasszikus jogdogmatika szerint a jogi személyiség nem más, mint a tulajdon perszonifikációja. Ugyanakkor Magyarországon a költségvetési szerveknek nem lehet önálló tulajdona, hanem vagyonkezelői joggal rendelkeznek törvény vagy szerződés alapján. E vagyont főszabály szerint csak kezelhetik, azzal nem vállalkozhatnak, más szóval a költségvetési szervek nonprofit szervezetek. A költségvetési gazdálkodás merevségének lazulásával megjelentek kiegészítő jelleggel a vállalkozási tevékenységek is.[25]
Az állami szerepvállalás mértékétől függ az is, hogy mekkora vagyont ad át az állam a közfeladat-ellátáshoz a delegáltnak, aki ellátja az irányítási feladatokat a költségvetési szerv felett. A vagyonnal való gazdálkodás túlságosan keretek közé van szorítva, kis mozgásteret biztosít a költségvetési szervnek. Régóta visszatérő kérdés, hogy milyen felhatalmazást kaphatnak a költségvetési szervek a vagyon hasznosítása kapcsán. Ennek alapvető motivációja lehet egyrészről a finanszírozás alacsony mértéke, amelynek a kiegészítésére nyújthat lehetőséget, ha a költségvetési szerv vállalkozhat az alapfeladatainak ellátását szolgáló, átmenetileg szabad vagyonával. Kérdés azonban, hogy jó-e, ha egy költségvetési szerv vállalkozási tevékenységet folytat, és ha igen, milyen mértékben tegye azt meg.
A jelenlegi szabályok eltérően vonatkoznak az egyes intézményekre. A helyi önkormányzatok által fenntartott költségvetési szervekre vonatkozóan az önkormányzatok a vagyonrendeleteikben szabályozzák a hasznosítás kérdését a nemzeti vagyonról szóló 2011. évi CXCVI. törvény adta keretek között. A rendeletalkotásra az Alaptörvényben meghatározott eredeti jogalkotói hatáskörükben jogosultak eljárni az önkormányzatok. Az önkormányzatok a fenntartásukban lévő költségvetési szervek részére visszterhes hasznosítást engedélyeznek a használatukban lévő üzleti vagyonra, míg a korlátozottan forgalomképes törzsvagyon hasznosítását általában már korlátozzák, például Kecskemét Megyei Jogú Város az önkormányzat vagyonáról és a vagyongazdálkodásáról szóló 19/2013. önkormányzati rendeletében történt szabályozás szerint legfeljebb 1 év határozott időtartamra való visszterhes átengedéséről dönthetnek saját hatáskörben, azzal, hogy a vagyon visszterhes hasznosításának feltétele, hogy a karbantartási, fenntartási, üzembentartási költségek a hasznosítás idejével arányosan a díjban megtérüljenek.
A köznevelési intézmények jellemzően csak korlátozottan forgalomképes vagyon használatával, 2017 óta vagyonkezelésével rendelkeznek. A vállalkozási tevékenység szabályait az államháztartásról szóló 2011. évi CXCV. törvény (Áht.)[26] határozza meg, amely szerint vállalkozási tevékenység, amely haszonszerzés céljából, államháztartáson kívüli forrásból,
- 142/143 -
nem kötelezően végzett termelő-, szolgáltató-, értékesítő tevékenység. A vállalkozási tevékenységből származó vállalkozási maradványnak a társasági adó mértékével megegyező hányadát kötelesek a költségvetési szervek a központi költségvetésbe - az államháztartás önkormányzati alrendszerébe tartozó költségvetési szerv esetén az irányító szerv költségvetésébe - befizetni. Az Áht. 46. §-a szerinti befizetési kötelezettség alól egyedül a felsőoktatási intézmények mentesültek 2015-ig, ha a vállalkozási maradványt annak keletkezésétől számított három éven belül a vagyonkezelésükben lévő állami vagyon fejlesztésére, állami vagyonhoz kapcsolódó beruházásra, vagy beruházást helyettesítő szolgáltatásvásárlásra (PPP) kötött szerződésből származó fizetési kötelezettség teljesítésére használják. Tehát a mentesség a tankerületi központokra nem terjed ki. Kérdés, hogy a kivételi szabályt miért nem terjesztették ki minden költségvetési szervre, hiszen alapelvként működhetne, hogy az állam vagy költségvetési szerv által végzett vállalkozási tevékenységből származó nyereség közfeladat ellátására legyen fordítható, amelyet a számviteli nyilvántartásokban elkülönítetten ki kellene mutatni. Érdemes emlékezni, hogy a 2014. év végéig a költségvetési szerv tevékenységei között az alaptevékenységen és a vállalkozási tevékenységen kívül az időlegesen szabad kapacitások hasznosítása is megjelent lehetőségként az Áht.-ben. Az egyedüli fontos elvárás az volt, hogy önfinanszírozó legyen, azaz a vállalkozási tevékenység bevételének fedeznie kellett a tevékenységgel összefüggő közvetlen és közvetett kiadásokat és az amortizációt. Ezt korábban részletesebb szabályok rendezték, például a költségvetési szervek jogállásáról és gazdálkodásáról szóló 2008. évi CV. törvény, amely szerint a költségvetési szerv adott vállalkozási tevékenysége bevételének fedeznie kellett legalább az adott tevékenységgel összefüggő valamennyi közvetlen kiadást, valamint az ahhoz hozzárendelhető közvetett kiadásokat, továbbá az amortizációt. Jelenleg az Áht. végrehajtási rendeletének 3. §-a szerint már csak annyi megkötés van érvényben, hogy a költségvetési szerv vállalkozási tevékenységeinek összesített maradványa negatív nem lehet. A korábbi részletesebb szabályt alapul véve felmerül az önköltségszámítás módszertanának kérdése is. Az egyik legtipikusabb "vállalkozási tevékenység" a bérbeadás, amelynek jellemzően a közvetett költségei vannak túlsúlyban. Az önköltségszámítást nagyban az határozza meg, hogy milyen vetítési alapot használnak a közvetett költségek felosztására. Az egyszerűbb, hagyományos költségszámítási megoldásban költséghelyekre gyűjtik a közvetett költségeket, és ezeket relatíve kisszámú, mennyiségorientált vetítési alap segítségével osztják fel a költségviselőkre. Precízebb megoldásként az activity based costing eljárás említhető, amely a költségviselők létrehozása érdekében elvégzendő tevékenységeket azonosítja, és e tevékenységekhez rendelten gyűjti a költségeket. Az eljárás kiválasztásánál figyelembe kell venni a költség-haszon összevetésének elvét, amely szerint a beszámolóban nyilvánosságra hozott információk hasznosíthatósága (hasznossága) álljon arányban az információk előállításának költségeivel.[27] Az államháztartás számvitelét szabályozó kormányrendelet eltérő sajátosságokat állapít meg az egyik alapelvvel szemben,
- 143/144 -
ilyen a költség-haszon összevetésének elve kapcsán, hogy az nem alkalmazható azon információk előállításának tekintetében, amelyek előállítását, szolgáltatását jogszabály előírja. Az önköltség megállapításához szükséges közvetett költségek felosztásához szükséges vetítési alap meghatározása nem jogszabály által meghatározott információ, hanem a vezetői számvitel részét képezi, ezért egy egyszerűbb vetítési alap meghatározása alapvetően elegendő, de annak a tevékenységre vonatkozóan megfelelő jellemzővel kell rendelkeznie, illetve érdemes törekedni minél több költség közvetlen felosztására. Költségvetési szervek esetében az önköltség meghatározásánál fontos, hogy ne keveredjenek az alaptevékenységhez és a vállalkozási tevékenységhez igénybe vett költségek. Az önköltséget a vállalkozási tevékenység mellett az alaptevékenység ellátása és a közérdekű adatszolgáltatások érdekében is ki kell mutatni. Itt kapcsolódik a kapacitáskihasználtság, amely speciális helyzetben van a köznevelési feladatokat ellátó költségvetési szervek esetében, hiszen a feladatellátáshoz szükséges ingatlanok jellemzően önkormányzati tulajdonban vannak, amelyek a tankerületek vagyonkezelésében vannak. Alapvetően hasznosításra ebből adódóan a tankerületek jogosultak, hiszen az Nkt. 76. §-a szerint a tankerületi központ által fenntartott köznevelési intézmény feladatainak ellátását szolgáló, települési önkormányzati tulajdonú ingatlan és ingó vagyonra vonatkozóan a tankerületi központot ingyenes vagyonkezelői jog illeti meg mindaddig, amíg a köznevelési közfeladat ellátása a tankerületi központ részéről az adott ingatlanban meg nem szűnik. A tankerületi központ ingyenes vagyonkezelői jogának fennállása alatt a köznevelési intézmény feladatainak ellátását szolgáló ingatlan és ingó vagyont a települési önkormányzat nem idegenítheti el, nem terhelheti meg, nem adhatja bérbe. A tankerületi központ által a köznevelési intézmény feladatainak ellátását szolgáló ingatlanvagyon bérbeadásához szükség van az érintett köznevelési intézmény vezetőjének előzetes véleményére. A szabad kapacitások hasznosítása mellett megtérülő változó és fix költségek csökkenteni képesek a szervezet standard portfóliójába tartozó költségviselők - köznevelési tevékenységek - által viselendő költségek nagyságát.[28]
Az állami fenntartású köznevelési intézmények funkcionális működtetési feladatainak ellátásában 2017. évtől kezdődően történt jelentős változás. Addig az Nkt. 74. §-a szerint a 3000 főt meghaladó lakosságszámú települési önkormányzat köteles volt gondoskodni az illetékességi területén lévő összes, saját tulajdonában álló, az állami intézményfenntartó központ által fenntartott köznevelési intézmény feladatainak ellátását szolgáló ingó és ingatlan vagyon működtetéséről. A feladat teljesítése alól csak abban az esetben mentesült az önkormányzat, ha igazolni tudta a szükséges gazdasági és jövedelemtermelő képesség hiányát. A 3000 fő alatti lakosságszámú települések részére ezzel szemben csak lehetőségként jelent meg a működtetés és nem kötelezettségként. Az állami intézményfenntartó központot (KLIK) ingyenes vagyonkezelői jog illette meg, ha a köznevelési intézményt a települési önkormányzat nem működtette, amennyiben vállalta a működtetést az önkormányzat, csak ingyenes használati jog illette meg. Zömében a használati joggal találkoztunk, ezeket kellett átalakítani 2017-től.
- 144/145 -
Az önkormányzatok az oktatási centralizációt megelőzően a működtetési feladatokat eltérő módon szervezték meg. Találkozhattunk külön a működtetésre létrehozott költségvetési szervvel, önkormányzati tulajdonú gazdasági társasággal, illetve már működő gazdasági társasághoz való kiszervezéssel is. A 2017-es változás után minden esetben a tankerületi központok feladata lett a funkcionális működtetés. A vagyonkezelésbe adott oktatási vagyon működtetésével kapcsolatos jogok és kötelezettségek 2017-től a tankerületi központokat illetik meg és terhelik. Ez vonatkozott a működésben érintett foglalkoztatottak átvételére is. Nagyon szoros együttműködést igényelt mind az átadó, mind pedig az átvevő részéről, hogy minden adat, információ pontosan és határidőben álljon rendelkezésre mind a két fél részére ahhoz, hogy a lehető legkisebb zökkenővel megtörténhessen a működtetés átvétele, azaz a tankerületek átvegyék a szerződéseket és helytálljanak a folyamatban lévő pályázatokban vagy közbeszerzési eljárásokban. Azon szerződésekben, ahol a szerződés tárgya több intézményre is kiterjedt, azaz nem mindegyik került vagyonkezelésbe adásba, kérdés volt az arányosításhoz a vetítési alapok megállapítása. A működtetés saját humán erőforrással való ellátására nem voltak azonnal felkészülve a tankerületi központok, a külső szolgáltatók átvétele amennyiben hiányzott, akkor újak igénybevételére hosszabb időre volt szükség a beszerzési szabályok figyelembevétele okán.
Ha el tudunk vonatkoztatni a költségvetési szervekre vonatkozó jogszabályok által definiált vállalkozás fogalmától, akkor tágabb horizontban tudjuk elemezni a vállalkozási lehetőségeket. Ehhez rögtön adódik a kérdés, hogy egy költségvetési szervben mekkora vállalkozói szellem lehet, mivel a vállalkozás nem átlagos alaptevékenység, szükség van az üzleti kultúra ismeretére és vállalkozóképességre, és csak ezek birtokában fordulhat elő, hogy ki tudnak alakítani olyan erőforráshalmazt, illetve együttműködéseket, amelyek képesek jelentősebb eredmények elérésére is. Azonban az oktatási intézmények el vannak foglalva a különféle reformok bevezetésével, az erősen centralizált rendszerben kevés helye van az innovációnak. A támogatási rendszer változása sem abba az irányba hatott, hogy fejlessze a piaci szemléletet (bázisszemléletű finanszírozás). A vagyonnal való gazdálkodás megfelelő motiváció hiányában kevésbé hatékonyan működik. Az eredményesség javítása érdekében különböző cselekvésre késztető eszközök alkalmazása is indokoltnak látszik, hogy a célorientáltság és produktivitás nemcsak elindítható, hanem irányítható és fenntartható is legyen. Hatásos motiválással a jól kidolgozott üzleti tervben megfogalmazott célok elérése eredményesebben teljesíthető. Ilyen hatású eszközök lehetnek a különböző fejlődési fokok elérésének elismerése, ösztönözve a munkatársakat a kompetenciafejlődésre. A célokat az eredmények tükrében folyamatosan felül kell vizsgálni.
5. Következtetések
Az oktatás legújabb szervezeti felállása már több mint öt éve működik. Az eltelt idő, valamint a tapasztalatok egyértelműen visszaigazolták, hogy a 2017-es szervezetalakítás egyértelműen pozitív változásokat hozott, ugyanakkor az oktatás rendelkezésére álló erőforrások hatékonysága még tovább növelhető. A tankerületi központok méretarányosságukból
- 145/146 -
következően közelebb kerültek az oktatást igénybe vevőkhöz, így gyorsabban képesek reagálni a helyi sajátosságokra és igényekre.
A gazdasági folyamatok megrekedtek az államháztartás szoros keretei között, amelynek az előnyeit tovább használva meg kell keresni a kitörési pontokat a sikerességhez vezető úton. Komoly kihívás viszont az állami vagyon hatékony működtetése, állagának védelme, értékének megőrzése, illetve gyarapítása, hiszen az a közfeladatok ellátásának előmozdíthatója lehet. A tankerületi központok mintegy összekötő kapocsként képesek működni az oktatás központi irányítása és az önkormányzatok között.
A közigazgatásban és az oktatásban végrehajtott reformok és a szabályozásban végrehajtott szigorítások együttes hatása kedvezően hatott az önkormányzati adósságállományra, hiszen a konszolidációt követően csak minimális mértékű újratermelődése tapasztalható. Ugyanakkor a terület- és településfejlesztési folyamatok következménye lehet a költségvetési egyensúly újabb negatív irányú elmozdulása. Valódi és felelős gazdálkodás felé kell elmozdítani az önkormányzati rendszert a megmaradt kötelező és az önként vállalt feladatok kereszttüzében.
Ahhoz, hogy mind az önkormányzatok, mind pedig a központosított oktatás számára fenntartható működés és együttműködés valósuljon meg, alapvetően a stabil és kiszámítható finanszírozás mellett a piaci alapú szolgáltatásnyújtás irányába is el kell mozdulni. Alkalmassá kell tenni a szereplőket a feladataik biztonságos ellátására, a helyi érdekek maximális képviselete mellett. A kor és a helyszín kihívásaira kell megtalálni a válaszokat az optimális működési mechanizmusokon át, a meglévő vagyon jó gazda módjára való gondos megóvásával, sőt folyamatos gyarapításával.
Felhasznált irodalom
1. Burns, Tracey - Florian Köster - Marc Fuster: Education Governance in Action. Lessons from Case Studies, Educational Research and Innovation. Paris, OECD Publishing, 2016. Online: https://doi.org/10.1787/9789264262829-en
2. Crook, Richard - James Manor: Democratic Decentralisation. OED Working Paper Series. 11. Washington D.C., The World Bank, 2000.
3. Ereky István: Közigazgatás és önkormányzat. Budapest, Magyar Tudományos Akadémia Jogtudományi Bizottsága, 1939.
4. Gyirán Zoltán: Az önkormányzati adósságrendezés kérdései. In Horváth M. Tamás (szerk.): Jelenségek a városi kormányzás köréből. Budapest, Dialóg Campus, 2013. 99-118.
5. Halász Gábor: A magyar közoktatás az ezredfordulón. Budapest, Okker Kft., 2001.
6. Hermann Zoltán - Varga Júlia: A közoktatás finanszírozása. In Balázs Éva - Kocsis Mihály - Vágó Irén (szerk.): Jelentés a magyar közoktatásról 2010. Budapest, Oktatáskutató és Fejlesztő Intézet, 2011. 109-132.
7. Horváth M. Tamás: Átváltozás (Az önkormányzatok kétharmados törvényi szabályozása, 2010-2014). Új Magyar Közigazgatás, 7. (2014), 1. 30-34.
- 146/147 -
8. Kopasz Marianna - Boda Zsolt: A közoktatás reformja és az oktatási rendszer iránti bizalom. Educatio, 27. (2018), 4. 548-564. Online: https://doi.org/10.1556/2063.27.2018.002
9. Kučerová, Silvie R. - Dominik Dvořák - Petr Meyer - Martin Bartůněk: Dimensions of Centralization and Decentralization in the Rural Educational Landscape of Post-Socialist Czechia. Journal of Rural Studies, 74. (2020), 280-293. Online: https://doi.org/10.1016/j.jrurstud.2019.12.018
10. Litvack, Jennie - Junaid Ahmad - Richard Bird: Rethinking Decentralization in Developing Countries. Washington, D.C., World Bank, Sector Studies Series, 1998. Online: https://doi.org/10.1596/0-8213-4350-5
11. Pálné Kovács Ilona: Jó kormányzás és decentralizáció. Budapest, Magyar Tudományos Akadémia, 2014.
12. Pálné Kovács Ilona: Modellváltás a magyar önkormányzati rendszerben. In Jakab András - Gajduschek György (szerk.): A magyar jogrendszer állapota. MTA Társadalomtudományi Kutatóközpont Jogtudományi Intézet, 2016. 583-599. Online: https://jog.tk.hu/uploads/files/A_magyar_jogrendszer_allapota_2016.pdf
13. Pavlik Lívia: Önköltségszámítás az államháztartási számvitel új szabályozási keretei között. Pénzügyi Szemle, (2015), 1. 63-78. Online: www.penzugyiszemle.hu/upload/documents/pavlikl-2015-1-mpdf_20170819224732_43.pdf
14. Saito, Fumihiko: Decentralization and Local Governance: Introduction and Overview. In Fumihiko Saito (szerk.): Foundations for Local Governance. Heidelberg, Physica-Verlag, 2008. 1-24. Online: https://doi.org/10.1007/978-3-7908-2006-5_1
15. Sárközy Tamás: A korai privatizációtól a késői vagyontörvényig. Budapest, HVG-ORAC Lap és Könyvkiadó Kft., 2009.
16. Szolár Éva: Change, Continuity and Path-Dependency in Hungarian Public Education. European Educational Research Journal, 14. (2015), 3-4. 331-346. Online: https://doi.org/10.1177/1474904115589031
Jogi források
1. 1949. évi XX. törvény a Magyar Köztársaság Alkotmánya
2. Magyarország Alaptörvénye (2011. április 25.)
3. 1990. évi LXV. törvény a helyi önkormányzatokról
4. 2007. évi CVI. törvény az állami vagyonról
5. 2011. évi CLXXXIX. törvény Magyarország helyi önkormányzatairól
6. 2011. évi CXC. törvény a nemzeti köznevelésről
7. 2011. évi CXCIV. törvény Magyarország gazdasági stabilitásáról
8. 2011. évi CXCV. törvény az államháztartásról
9. 2012. évi CLXXXVIII. törvény a köznevelési feladatot ellátó egyes önkormányzati fenntartású intézmények állami fenntartásba vételéről
- 147/148 -
Egyéb források
1. Állami Számvevőszék 1282/2012. jelentés
2. KSH EDP jelentések
3. KSH Statisztikák
Finta Zita a Nemzeti Közszolgálati Egyetem Közigazgatás-tudományi Doktori Iskolájának hallgatója. A disszertációjában a közoktatási reform különböző szakaszainak egyes elemeit tárja fel, bemutatva azok nehézségeit, problémáit és következményeit. A tervezett disszertáció nemcsak a szabályozásváltozásokat, de az ezekhez kapcsolódó financiális és felügyeleti kérdéseket is igyekszik megfelelően körüljárni. Szakmai tapasztalatai az önkormányzati működés, a felsőoktatás mechanizmusa és az alap- és középfokú oktatás fenntartói területei köré összpontosulnak. ■
JEGYZETEK
[1] Gyirán Zoltán: Az önkormányzati adósságrendezés kérdései. In Horváth M. Tamás (szerk.): Jelenségek a városi kormányzás köréből. Budapest, Dialóg Campus, 2013. 99-118.
[2] 1990. évi LXV. törvény a helyi önkormányzatokról.
[3] 1949. évi XX. törvény a Magyar Köztársaság Alkotmányáról.
[4] Magyarország Alaptörvénye, amely 2012. január 1-jén lépett hatályba.
[5] Hermann Zoltán - Varga Júlia: A közoktatás finanszírozása. In Balázs Éva - Kocsis Mihály - Vágó Irén (szerk.): Jelentés a magyar közoktatásról 2010. Budapest, Oktatáskutató és Fejlesztő Intézet, 2011. 109-132.
[6] Hermann-Varga (2011): i. m. 131.
[7] 2011. évi CXC. törvény a nemzeti köznevelésről.
[8] 2012. évi CLXXXVIII. törvény a köznevelési feladatot ellátó egyes önkormányzati fenntartású intézmények állami fenntartásba vételéről.
[9] Horváth M. Tamás: Átváltozás (Az önkormányzatok kétharmados törvényi szabályozása, 2010-2014). Új Magyar Közigazgatás, 7. (2014), 1. 30-34.
[10] Pálné Kovács Ilona: Modellváltás a magyar önkormányzati rendszerben. In Jakab András - Gajduschek György (szerk.): A magyar jogrendszer állapota. MTA Társadalomtudományi Kutatóközpont Jogtudományi Intézet, 2016. 592.
[11] Saito Fumihiko: Decentralization and Local Governance: Introduction and Overview. In Fumihiko Saito (szerk.): Foundations for Local Governance. Heidelberg, Physica-Verlag, 2008. 1-24.
[12] Ereky István: Közigazgatás és önkormányzat. Budapest, Magyar Tudományos Akadémia Jogtudományi Bizottsága, 1939. 346.
[13] Pálné Kovács Ilona: Jó kormányzás és decentralizáció. Budapest, Magyar Tudományos Akadémia, 2014. 9-11.
[14] Silvie R. Kučerová et al.: Dimensions of Centralization and Decentralization in the Rural Educational Landscape of Post-Socialist Czechia. Journal of Rural Studies, 74. (2020), 280-293.
[15] Halász Gábor: A magyar közoktatás az ezredfordulón. Budapest, Okker Kft., 2001.
[16] Richard Crook - James Manor: Democratic Decentralisation. OED Working Paper Series. 11. Washington D.C., The World Bank, 2000.
[17] Pálné Kovács (2014): i. m. 20.
[18] Jennie Litvack - Junaid Ahmad - Richard Bird: Rethinking Decentralization in Developing Countries. Washington, D.C., World Bank, Sector Studies Series, 1998.
[19] Kopasz Marianna - Boda Zsolt: A közoktatás reformja és az oktatási rendszer iránti bizalom. Educatio, 27. (2018), 4. 548-564.
[20] Tracey Burns - Florian Köster - Marc Fuster: Education Governance in Action. Lessons from Case Studies, Educational Research and Innovation. Paris, OECD Publishing, 2016.
[21] Szolár Éva: Change, Continuity and Path-Dependency in Hungarian Public Education. European Educational Research Journal, 14. (2015), 3-4. 331-346.
[22] Sárközy Tamás: A korai privatizációtól a késői vagyontörvényig. Budapest, HVG-ORAC, 2009.
[23] 2007. évi CVI. törvény az állami vagyonról.
[24] Sárközy (2009): i. m.
[25] Sárközy (2009): i. m.
[26] 2011. évi CXCV. törvény az államháztartásról.
[27] Pavlik Lívia: Önköltségszámítás az államháztartási számvitel új szabályozási keretei között. Pénzügyi Szemle, (2015), 1. 65-78.
[28] Pavlik (2015): i. m. 71.
Lábjegyzetek:
[1] A szerző PhD-hallgató, Nemzeti Közszolgálati Egyetem, Közigazgatás-tudományi Doktori Iskola, zita.finta@gmail.com