

Jakovác Katalin[1] - Németh Erzsébet[2]: A pénzügyi kultúra fejlesztésének nemzeti stratégiái - tapasztalatok és tanulságok[1] (Publico, 2017/1., 196-211. o.)
Absztrakt
Minden gazdasági szereplő elemi érdeke, hogy az ország polgárai tájékozottak legyenek a pénzügyek területén, és pénzügyi döntéseiket kellő körültekintéssel hozzák meg. Számos országban ezért nemzetstratégiai prioritásként határozzák meg a lakosság pénzügyi kultúrájának fejlesztését, s ez különösen jellemző lett a pénzügyi válság kirobbanását követő időszakban. Mivel a magyar lakosságot nagymértékben és súlyosan érintette a válság, és súlyos hiányosságok detektálhatók a lakosság pénzügyi ismereteit illetően, a pénzügyi kultúra fejlesztésének vonatkozásában a stratégiaalkotás szükségessége újra és újra megfogalmazódik. A stratégia sikerességének érdekében érdemes a nemzetközi tapasztalatokat górcső alá venni, és feltárni a sikeres stratégiák összetevőit. Az OECD összegző tanulmányai, valamint egyes nemzeti stratégiák elemzése alapján megállapítható, hogy a sikeres stratégiák számos közös vonással jellemezhetők: kialakításuk kutatásokra, felmérésekre alapozva, körültekintő előkészítést követően történt meg, széles együttműködésben valósultak meg, valamint rendszeres a programok értékelése, a tapasztalatok visszacsatornázása. A tanulmány ezen kívül ismerteti az Állami Számvevőszék hazai pénzügyi képzési programokat felmérő kutatását is.
- 196/197 -
Kulcsszavak: pénzügyi kultúra fejlesztése, nemzeti stratégia, pénzügyi edukáció, számvevőszék, ellenőrzés
Abstract - National Strategies for Financial Literacy - Lessons from Experiences
It is public interest that citizens be well-informed in the field of finances and make grounded financial decisions. Therefore in many countries the development of financial literacy became national priority, especially after the outbreak of the financial crisis. Since the Hungarian population was severely affected by the crisis, and lack of information and knowledge can be detected, the need for strategy is formulated over and over again. For the success it is suggested to have a closer look at the international experiences and explore the components of the successful strategies. According to the analysis of the OECD's summary and several national strategies, we can determine common features in successful strategies: establishment of the design is based on surveys and thorough preparations, there is broad cooperation in the implementation phase, the strategies are evaluated and there is a feedback mechanism. The study also presents the survey of the State Audit Office of Hungary on financial literacy initiatives in Hungary.
Keywords: audit, financial education, financial literacy, national strategy, supreme audit office
- 197/198 -
1. Bevezetés
Az elmúlt évtizedek tendenciája világszerte, hogy egyre szélesebb csoportok számára váltak hozzáférhetővé egyre összetettebb pénzügyi termékek, részben a technológiai fejlődés, részben a pénzügyi piacok deregulációja következtében. Miközben azonban a piac látványosan átalakul, a termékeket és szolgáltatásokat használók tudása ehhez csak megkésve igazodik. Számos nemzetközi és nemzeti szintű felmérés mutat rá arra, hogy a lakosság pénzügyi ismereteinek szintje világszerte elmarad a kívánttól.[2] Ez természetesen nemcsak a háztartások szintjén jelent kockázatot, hanem nemzetgazdasági szinten is, elég, ha csak a devizaadósság-problémára gondolunk. Az egyre komplexebb pénzügyi termékek megértéséhez, a kockázatok számszerűsítéséhez, de általában a saját igények megfogalmazásához is átfogó pénzügyi ismeretekre lenne szükség. Nemzetközi tapasztalat azonban, hogy a hiányos ismeretek mellett az egyének saját tudásukat rendre felülértékelik, így a pénzügyi tudás bővítésének igénye gyakran meg sem fogalmazódik egyéni szinten. Kérdés, hogy az ismeretátadás, a pénzügyi tudatosság fejlesztése kinek az érdeke, kinek a feladata, és miképpen valósítható úgy meg, hogy annak a teljes társadalom élvezhesse hasznát.
Jelen cikk azt mutatja be, hogy a pénzügyi kultúra fejlesztésére jellemzően milyen stratégiákat alakítottak ki külföldön, azok milyen eredményekkel és tanulsággal szolgálnak számunkra, illetve a hazai döntéshozók számára egy leendő nemzeti stratégia kialakításához. A hazai stratégiaalkotáshoz az Állami Számvevőszék 2015-ös kutatásának eredményei támogatást nyújthatnak,[3] ezért a kutatási tapasztalatokat is ismertetjük. A pénzügyikultúra-fejlesztés stratégiáinak bemutatásához elsősorban az OECD (Organization for Economic Co-operation and Development, Gazdasági Együttműködési és Fejlesztési Szervezet) felméréseit és kutatásait, az egyes országok pénzügyikultúra-fejlesztést irányító szervezeteinek beszámolóit, valamint az ÁSZ kutatási jelentését használtuk fel.
2. Érdekek, érdekeltek, érintettek a pénzügyi kultúra fejlesztésében
Mit mutatnak a kutatások a hazai helyzetről? Az OECD 2010-ben lefolytatott összehasonlító felmérése alapján a magyarok a nemzetközi átlagnál magasabb szintű pénzügyi tudással rendelkeztek, ugyanakkor a tudás gyakorlati alkalmazásában jóval gyengébb
- 198/199 -
teljesítményt nyújtottak.[4] A 2015-ben megismételt felmérés több szempontból is visszalépést jelez.[5] Jelentősen megváltozott például a család pénzügyi válsághelyzete során tanúsított magatartás; megnőtt azok aránya, akik ilyenkor inkább később fizetik be a számlákat, és csökkent azoké, akik kiadásaikat faragják vissza. Az elmúlt 5 év alatt csökkent a lakosság megfontoltságának, gondosságának, előrelátásának mértéke a pénzügyeket tekintve, ennek is köszönhető például, hogy egyre kevesebben készítenek családi költségvetést. Ami pedig különösen aggasztó, hogy a háztartásoknak csak fele tudná jövedelmének egy hónapos vagy hosszabb ideig tartó kiesését elviselni hitelfelvétel vagy elköltözés nélkül. Ezek a tudásbeli hiányosságok, pénzügyi szokások, attitűdök nálunk is nagy kockázatot jelentenek a családok jólétének tekintetében.
Hiszen a pénzügyi kultúra fejlesztése, fejlettsége minden gazdasági szereplő együttes érdeke. Mikroszinten a fejlettebb pénzügyi kultúrával jellemezhető háztartások és vállalkozások nagyobb valószínűséggel kerülik el azokat a pénzügyi döntéseket, amelyek túl nagy pénzügyi kockázatot jelentenének számukra (például drága és kockázatos hitelek, kevés megtakarítás, [házi] költségvetés-készítés és tervezés hiánya). Ezenkívül Klapper et al. (2012) kutatásai azt mutatják, hogy a magasabb szintű pénzügyi kultúra nagyban segíti az egyéneket a váratlan makrogazdasági és jövedelmi sokkok kezelésében.[6] Makroszinten pedig minél fejlettebb egy társadalom pénzügyi kultúrája, annál kifejezettebb az igény a pénzügyi intézmények átláthatóságára, illetve annál nagyobbak a rendelkezésre álló megtakarítások az országban, valamint stabilabb a pénzügyi rendszer is.[7] A pénzügyi kultúra fejlesztése tehát mind az egyéneknek és háztartásoknak, mind a pénzpiaci szereplőknek, mind pedig az államnak fontos érdeke.
Ezt az érdeket felismerve - különösen a pénzügyi válság kirobbanása óta - számos ország törekszik arra, hogy a pénzügyi kultúra felmérése, fejlesztése, annak finanszírozása a kormányzat, a nemzeti bank vagy a közszféra egyéb szervezete által célirányosan, gyakran nemzeti stratégiában megfogalmazottak szerint, szervezetten, átlátható és minőségbiztosított módon valósuljon meg. A centralizációnak oka az a jelenség is, hogy a pénzügyi
- 199/200 -
képzések[8] és a pénzügyi kultúra fejlesztéséhez kapcsolható egyéb programok jellemzően a pénzügyi piac szereplőinek egyedi kezdeményezéseként jelentek meg, ezért azok koordinálatlanok, eredményességi szempontból jellemzően nem értékelik azokat, illetve gyakran erőforrás-pazarláshoz és duplikációhoz vezetnek.[9] A pénzügyi kultúra fejlesztésének aktualitását adhatják egyéb politikai célok is, például a pénzügyi kirekesztés mérséklése (vagyis mindenki számára megfelelő hozzáférés biztosítása az alapvető pénzügyi szolgáltatásokhoz) vagy a fogyasztóvédelem, a fogyasztói tudatosság megerősítése, amely kihívást jelent Magyarországon is. Ugyanígy a gazdaságpolitikai tervek (mint például a nyugdíjrendszer átalakítása) is szükségessé tehetik a lakosság pénzügyi attitűdjének, ismereteinek fejlesztését.
Az eddigiek alapján látható, hogy a pénzügyi kultúra fejlesztése egy sokszereplős folyamat. A nemzeti stratégia megalapozott tervezése, sikeres megvalósítása, ellenőrzése számos érintett bevonását követeli meg. Az alábbi táblázat strukturáltan mutatja be az érintett csoportokat, szervezeteket és személyeket (ezt nevezhetjük "érintetti háló"-nak).
- 200/201 -
1. táblázat A pénzügyi kultúra fejlesztési stratégiájának érintettjei - "érintetti háló"
(Forrás: saját szerkesztés)
| jogalkotó szervezetek | kormányzati döntéshozók (kormány, oktatási minisztérium, gazdasági minisztérium, pénzügyminisztérium, ifjúsági ügyek- kel foglalkozó minisztérium stb.) |
| törvényhozó (országgyűlés) | |
| jegybank | |
| helyi önkormányzatok | |
| érintett egyéb közigazgatási szervezetek | fogyasztóvédelmi hatóságok, versenyhivatalok, adóhivatalok stb. |
| ellenőrző szervezetek | számvevőszék, kormányzati ellenőrző szerv, EU-támogatásokat ellenőrző intézmények stb. |
| pénzügypiaci forprofit szereplők | hitelintézetek, pénzügyi vállalkozások, biztosítók, tőzsdék |
| nem pénzügypiaci, de pénzügyi edukációval foglalkozó forprofit szereplők | azok a szervezetek, amelyek fő tevékenysége a pénzügyi kultúra fejlesztése, edukáció |
| nonprofit, pénzügyi intézményekhez kötődő szereplők | szövetségek (bankszövetség, biztosítók szövetsége stb.), alapítványok stb. |
| nonprofit, pénzügyi intézményekhez nem kötődő szereplők | oktatási intézmények, (hazai és nemzetközi) szakmai szövetségek, civil szervezetek, civil szövetségek, kutatóintézetek, szak- szervezetek, művelődési házak stb. |
| edukációval foglalkozó személyek | pedagógusok, trénerek, oktatók |
| pénzügyi kultúra fejlesztésének célcsoportjai | egyének, háztartások, lakossági csoportok (ismeretek, attitűd, sérülékenység, szociodemográfiai ismérvek stb. alapján kialakított csoportok, például tanulók, idősek, munkanélküliek, alacsony jövedelműek), vállalkozók |
3. A pénzügyi kultúra fejlesztését célzó nemzeti stratégiák
A nemzeti stratégia a nemzeti szinten koordinált pénzügyi képzés hosszú távú (jellemzően 5 éves időtartamra szóló) terve (angolul: national strategy for financial education). A kapcsolódó operatív tervvel együtt meghatározza a pénzügyi edukáció (magyar terminológiában pénzügyi kultúra fejlesztése) célját, hatókörét, célcsoportjait az azonosított hiányosságoknak és szükségleteknek megfelelően; kijelöli a vezető, koordináló szervezetet, illetve bevonja az érintetteket; kitűzi a programcélokat és határidőket; meghatározza a finanszírozás módját; valamint útmutatást nyújt a nemzeti stratégiát megvalósító egyedi programok számára. A nemzeti stratégiák megvalósítása jellemzően állami, nonprofit és forprofit szervezetek együttműködésében valósul meg, legtöbbször egy kormányzati szervezet irányításával, koordinálásával.
- 201/202 -
A stratégiák figyelembe veszik az eltérő lakossági szükségleteket, a pénzügyi szempontból sérülékeny társadalmi csoportokat, az adott ország pénzügyi intézményrendszerének fejlettségét és a szabályozási környezetet. Ezért a megvalósítás módszerei és csatornái rendkívül változatosak. A pénzügyi kultúra fejlesztése leginkább a személyes kapcsolatfelvételen alapul, legyen az iskolai oktatás, ingyenes telefonos vagy személyes tanácsadás, családok felkeresése, illetve munkahelyi vagy egyéb képzés. Emellett a vezető intézmények természetesen információtárakat, kereshető adatbankokat tesznek nyilvánosan elérhetővé, alkalmazásokat fejlesztenek, videótartalmakat töltenek fel, használják a közösségi médiát stb., a célcsoportok optimális elérési csatornáinak megfelelően (lásd 1. ábra).
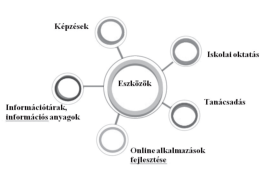
1. ábra A pénzügyikultúra-fejlesztés eszközei
3.1. A pénzügyi kultúra fejlesztésének infrastruktúrái
Az OECD nemzetközi összehasonlításban[10] vizsgálta, mely országok, milyen célok mentén, milyen szereplőkkel, milyen forrásból valósítják meg a pénzügyi kultúra fejlesztését célzó nemzeti stratégiákat.[11] A felmérés időpontjában már mintegy 59, különböző gazdasági fejlettségi szinten álló ország kezdte meg, illetve alakította ki nemzeti stratégiáját.
A nemzeti stratégia tervezését, kidolgozását a legtöbb országban valamely közintézmény (így például pénzügyminisztérium, jegybank, fogyasztóvédelmi/szabályozó hatóság, illetve egy ebből a célból újonnan létrehozott állami szervezet) végzi, gyakran annak koordinálását, implementálását és monitorozását is. A koordináló szerep itt különösen hangsúlyos, hiszen az implementációban tízes, esetleg százas nagyságrendben vesznek részt
- 202/203 -
állami és nem állami szereplők egyaránt. Tanácsadó, felügyeleti funkciót sok esetben intézményközi, kormányzati szintű bizottságok látnak el.
- Ausztráliában például, ahol a pénzügyi kultúra fejlesztése már több mint egy évtizedes múltra tekint vissza, a nemzeti stratégiát koordináló, vezető intézmény a pénzügyi piacokat és szervezeteket szabályozó és felügyelő szervezet.[12] A stratégiai tanácsadó és felügyeleti szerepet az ausztrál kormányon belül létrehozott testület[13] látja el, tagjait a pénzügyminiszter és a kincstár vezetője nevezi ki.
- Az Egyesült Királyságban egy ebből a célból, a kormány által létrehozott szervezet[14] látja el a lakosság pénzügyi tudatosságának fejlesztési feladatait, elsősorban széles hozzáférésű, ingyenes tanácsadó tevékenysége révén.
- A központi bank vezető szerepet játszik a pénzügyi kultúra fejlesztésében például Spanyolországban, Japánban, Portugáliában.
- A pénzügyminisztérium például Hollandiában, Oroszországban és Mexikóban irányítja, illetve koordinálja a nemzeti stratégiákban meghatározott fejlesztési tevékenységet.
A magánszektor és egyéb érdekeltek (például szakmai és civil szervezetek) széles körű bevonása is egyre inkább jellemző, különösen az implementáció szakaszában, kihasználva a gazdasági szereplők széles körű elérését az egyes társadalmi csoportokhoz/egyénekhez, hasznosítva a pénzügypiaci szervezetek ismereteit, a civil szféra tapasztalatait például a rászorult csoportokról. A forprofit szervezeteket - jellemzően például az e területen aktív hitelintézeteket, biztosítókat, pénzügyi vállalkozásokat - természetesen saját profit- és marketingcéljaik is vezérlik, amikor a nemzeti stratégia tervezésében, megvalósításában szerepet vállalnak, ami érdekellentétet szül a résztvevők között. Ezt az ellentétet az egyes országok eltérő módon próbálják kezelni, gyakran pénzintézeti szövetségek bevonása révén (így az egyedi pénzintézeti érdekek nem érvényesülnek), etikai/magatartási kódexek, kritériumrendszerek kiadásával és betartatásával. Emellett amennyiben saját pénzügyi képzést kívánnak indítani, annak kötelező akkreditációját közintézmény végzi. Japánban például a pénzügyi képzéseket nyújtó gazdasági szereplőkre és magára a képzésre vonatkozóan is szigorú követelményeknek kell érvényesülniük. A képzés anyagának a pénzügyi fejlesztésért felelős állami szervezet által meghatározott minimumtartalomra kell épülnie, nem lehet pénzügyi intézmény adott termékét promotálni, nevét, logóját a tananyagokon feltüntetni.
A pénzügyi kultúra fejlesztésének finanszírozása többnyire vegyes formában, tehát költségvetési forrásokból és a forprofit szektor hozzájárulásaiból történik. A pénzügyi intézmények gyakran jogszabályi kötelezettség alapján vagy illetéket fizetnek, vagy a képzésekhez forrást nyújtanak. A finanszírozási igény viszonylag alacsony, összehasonlítva egyéb kormányzati programokkal, vagy a pénzügyi intézmények hasonló típusú tevékenységeivel.
- 203/204 -
3.2. Milyen célterületekre, célcsoportokra fókuszálnak a nemzeti stratégiák és operatív programjaik?
A stratégiák kialakítását megelőzően a legtöbb ország esetében megtörtént a "kiinduló állapot" több szempontú feltérképezése, a helyzetelemzés. A kormányok tipikusan három információforrásra alapozva határozták meg a stratégiák prioritásait: jellemzően országos szintű felmérésekre, fogyasztóvédelmi hatóságok adataira, valamint más országok tapasztalataira támaszkodtak.[15]
A 2. ábra azt mutatja, hogy ezek az inputok hogyan használhatók fel a nemzeti stratégia tervezési fázisaiban, valamint vázlatosan bemutatja a stratégiaalkotás és implementálás további lépéseit.
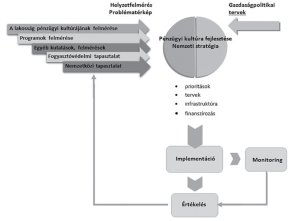
2. ábra A nemzeti stratégia kialakítása
(Forrás: saját szerkesztés)
A felmérések, kutatások képet adtak a népesség, illetve annak egyes szegmensei (alcsoportjai) körében a pénzügyi-gazdasági tudásszintről, attitűdről, a pénzügyi fogyasztási szokásokról, a sérülékenységről, ehhez kapcsolódóan a szükséges fejlesztési igényekről. Szintén nagyon hasznosnak bizonyul, ha a már létező kezdeményezések (például képzések, versenyek, egyéb programok stb.) feltérképezése és értékelése is megtörténik. Ezek a felmérések egyfelől rámutatnak a fennálló programok gyengeségeire, másrészt lehetővé teszik a jó gyakorlatok megismerését. Hollandiában például az előkészítési fázisban számos információtárat hoztak létre (például "leltár" a szabályozó eszközökről, termékekről, szolgáltatásokról, pénzügyi kultúrát fejlesztő kezdeményezésekről, az ezekben részt vevő szervezetekről, az iskolarendszerű képzésekről), a témakörökben kutatásokat, felméréseket végeztek. Ezek többek között azt mutatták, hogy a (nem marketingcélú) programok tartalma gyakran nem a célcsoportok igényeinek megfelelő volt, és a potenciálisan veszélyeztetett csoportokat nem érték el, illetve eredményesség visszamérése nem történt meg.
- 204/205 -
A nemzeti stratégiát kialakító országokban a nemzeti sajátosságoknak megfelelően, a kutatások tapasztalatainak ismeretében jelölik ki azokat a fókusztémákat, amelyekre egy adott időszakban a képzés irányul. Mivel az egyéni pénzügyi döntéshozatalt számos tényező befolyásolhatja (például gazdasági-szabályozási környezet, hozzáférés pénzügyi szolgáltatásokhoz, élettapasztalat, attitűd, motiváció, ismeretek, készségek), a pénzügyi kultúra fejlesztésének célterületei is többnyire ezek fejlesztéséhez, alakításához kapcsolódnak. A leggyakrabban említett témakörök a nyugdíj-előtakarékosság, megtakarítások, hitelek, háztartások adóssága, valamint szintén jellemző a családok életciklusához igazodó képzési igények meghatározása (például otthonteremtés, családalapítás, iskoláztatás költségei).
A nemzeti stratégiák általában a teljes lakosságot célozzák meg, azonban egyes társadalmi csoportok képzésére jellemzően nagyobb hangsúlyt fektetnek. A csoportokba sorolás egyre inkább a pénzügyi attitűd és sérülékenység alapján történik, mely utóbbi gyakran - de nem minden esetben - korrelációt mutat egyes szociodemográfiai ismérvekkel (például nem, életkor, élethelyzet). A sérülékenység szerinti fókuszálás a képzéseket is hatásosabbá teheti, hiszen például a jelzáloggal kapcsolatos hiányos ismeret nem okoz problémát (és nem igényel képzést sem) abban az esetben, ha saját tulajdonú házban, adósságok nélkül élünk nyugdíjasként.
A leggyakrabban említett fő célcsoport a fiatal korosztály, emellett bizonyos rászorult csoportok képzése is prioritás. A rászorultak meghatározása országonként eltérő, ide tartozhatnak (gyakorisági sorrendben) például a nők, alacsony jövedelműek, idősek, munkanélküliek, kisvállalkozók, migránsok vagy egyéb, pénzügyi szempontból kirekesztett, kiszolgáltatott csoportok.
3.3. Mennyire eredményesek a nemzeti stratégiákon belül megvalósított programok?
A kiinduló állapot ismeretében természetesen időről időre mérni kell a pénzügyi kultúra fejlesztésének eredményességét is, mérni kell az előrehaladást. Az OECD 2013-as adatai alapján a stratégiák nyomon követése az országok 80%-ában, az értékelések jelenleg még csak az érintett országok mintegy ötödében történtek meg. Ez utóbbi alacsony aránynak főképpen azt az okot jelölték meg, hogy a nemzeti stratégiák bevezetése óta még nem zárult le az első értékelhető szakasz. Ugyanakkor itt megjegyzendő, hogy a frissen induló programok első értékeléseit indokolt korábban és gyakrabban elvégezni annak érdekében, hogy az eredmények ismeretében a szükséges beavatkozások időben megtörténjenek.
Az előrehaladás méréséhez az egyes országok a stratégiában kitűzött célok megvalósítását értékelik (mind kvantitatív, mind kvalitatív módszerekkel), sok esetben longitudinális felméréseket végeznek. Nemzetközi példákat tekintve, Japánban például már több mint 60 éve végeznek felmérést a háztartások pénzügyi helyzetére vonatkozóan. Spanyolországban és Olaszországban a háztartások pénzügyeire vonatkozó longitudinális felmérést a nemzeti bank folytatja le évek óta. Brazíliában speciális méréseket, ún. fókuszcsoportos felméréseket végeztek a legnagyobb problémát jelentő háztartási eladósodottság elemzéséhez. A nemzeti stratégiákban olyan megvalósítható, mérhető célokat javasolt
- 205/206 -
kialakítani, amelyek viszonyítási pontot jelenthetnek a stratégiák eredményességének értékelésekor. Erre jó példa az ausztrál gyakorlat, ahol a megfogalmazott öt stratégiai prioritáshoz operatív célok, ezekhez pedig mérhető teljesítménykritériumok kötődnek. Természetesen a beszámolóban is ezen kritériumok teljesítését mutatják be.[16] Nemzetközi felméréseket elsősorban az OECD végez, 2010-ben 14 ország bevonásával mérte első alkalommal a lakosság pénzügyi kultúráját,[17] dedikáltan helyzetfelmérés céljából (2015-ben megismételték a felmérést, az eredmények kiértékelése még folyik). A pénzügyi kultúrát három aspektusból vizsgálta: pénzügyi ismeretek, pénzügyi szokások (vagyis a lakosság tipikus tevékenységei a pénzügyek területén), pénzügyi attitűd. A diákok pénzügyi kultúrájának megismerését nemzetközi összehasonlításban az OECD PISA-felmérés[18] teszi lehetővé 2012-től.
Mit mutatnak tehát az értékelések? Összefoglalóan kijelenthető, hogy bár a pénzügyi kultúra fejlesztésének eredményei tipikusan hosszú távon jelentkeznek, számos tekintetben rövid távon is érzékelhető változás. Miller a kollégáival 188 olyan tanulmányt elemez, amelyek a pénzügyi kultúra fejlesztését célzó programok eredményességét mérték.[19] Az elemzés alapján kimondható, hogy a pénzügyi képzések a személyes pénzügyi menedzsment bizonyos területeit, mint például a takarékoskodást, valamint a háztartási költségvetés nyomon követését egyértelműen pozitívan befolyásolták.
Az USA-ban az eredményességre vonatkozó kutatási tapasztalatok vegyes képet mutatnak. Mivel az eredményesség mérése több szempontból is mérhető (például ismeret, készség, attitűd, motiváció, alkalmazás), a programok egy bizonyos szempontból akkor is lehetnek eredményesek, ha egy másik szempontból eredménytelenek. Ugyanakkor általános tapasztalat, hogy a programokon részt vevőknél legalább egy szempontból javulás mutatkozik. Amromin felhívja a figyelmet ugyanakkor, hogy ez az eredmény annak is betudható esetleg, hogy a résztvevők önkéntesen, befogadó hozzáállással mennek el a képzésre.[20] A tapasztalat alapján a hosszabb programok eredményesebbek, valamint az alacsonyabb képzettségű, pénzügyi kultúrájú és jövedelmű csoportokban nagyobb eredményesség mérhető.
- 206/207 -
Olaszországban a nemzeti bank nyújt képzéseket iskolai tanárok számára, akik tudásukat továbbadják a gyerekeknek a tanórákon. A kezdetektől fogva tesztekkel mérik az oktatás eredményességét, gyakran később is megismételve a tesztet. Az értékelések szerint az oktatás rövid és hosszú távon is szignifikánsan emeli a pénzügyi ismeretek szintjét, valamint jelentősen csökkenti a nemek pénzügyi tudásszintje közötti különbséget.[21]
Hollandiában az összes program eredményességét mérik, több szinten és változatos módszerekkel (például kérdőíveken alapuló, reprezentatív mintás, országos felmérések, interjúk, irányítási hatékonyság mérése stb.). A tapasztalatok azt mutatják, hogy az erős irányítással megvalósuló, az érdekeltek széles körét bevonó kooperáció rendkívül eredményes. A széles bevonás révén a téma a médiában is napirendre került, az információs portálokat a lakosság aktívan használja (évi 1,2 millió fő). A mérések szerint a programok akkor a legeredményesebbek, ha egyaránt fejlesztik a pénzügyi ismereteket, a készségeket, valamint a pénzügyi szokásokat, vagyis az ismeretek gyakorlati alkalmazását.
A nemzeti stratégiák megvalósítását, eredményességét, hatásait egyes országokban a nemzeti számvevőszékek is vizsgálták. Az amerikai számvevőszék (GAO, Government Audit Office) 2012-es ellenőrzési jelentésének fontos megállapítása, hogy a szövetségi programok részben egymást átfedő célok és feladatok mentén működnek. Továbbá bár a mintegy 20 legjelentősebb szövetségi program mindegyikénél végeztek saját értékeléseket, azok módszertana rendkívül eltérő volt, ezért a GAO a módszertanok egységesítésére hívta fel a figyelmet.[22]
4. ÁSZ-felmérés a pénzügyikultúra-fejlesztés képzési programjairól
Magyarországon, az iskolarendszeren kívüli pénzügyi kultúra fejlesztését megcélzó programok felméréséről az Állami Számvevőszék publikált kutatási jelentést.[23] A kérdőíveken alapuló felmérés egyik dedikált célja volt, hogy támogatást nyújtson a pénzügyi kultúra fejlesztésére vonatkozó leendő nemzeti stratégia kidolgozásához és infrastruktúra kialakításához azáltal, hogy feltárja a már fennálló képzési rendszerek, programok jellemzőit, hiányosságait, a képzések - korábbi felmérések alapján kimutatott - alacsony eredményességének okait, valamint segítsen meghatározni a szükségleteket.
Az eredmények azt mutatják, hogy bár a pénzügyi kultúra képzések szervezői széles palettán helyezkednek el (gazdálkodási formájuk, a képzéseiken részt vevők létszáma,
- 207/208 -
programjaik finanszírozási módja, célcsoportja alapján jelentősen különböznek egymástól), a képzéseken részt vevők túlnyomó többségét négy nagy szervezet éri el. Ezen szervezetek programjainak jellemzői ezért erősen meghatározzák a hazai képzéseket. A nagy eléréssel rendelkező képzők leginkább a közoktatásban tanuló diákságot célozzák meg, a képzésekhez jelentős mennyiségű közpénzt (uniós forrást, illetve hazai költségvetési forrásokat) használnak fel. A programok résztvevői között is a népességen belüli arányukhoz képest nagymértékben felülreprezentáltak a köz- és felsőoktatásban tanulók, és ezen belül is kiemelten a középiskolás korosztály, aminek oka lehet a költséghatékonyság javítása. A felnőttek jelentősen alulreprezentáltak a népességen belüli arányukhoz képest, a számukra szóló képzéseket inkább kisebb szervezetek, magánszemélyek nyújtják, és résztvevői befizetések finanszírozzák.
A nagy eléréssel rendelkező szervezetek képzéseinél a háztartási/egyéni költségvetés és tervezés, a pénzügyi önismeret és a megtakarítások témakörök hangsúlyosak. A pénzintézetek esetében a pénzügyi önismeret, a költségvetés és tervezés, illetve az eladósodás témakörök a leghangsúlyosabbak. A felmérés azt mutatja, hogy a képzések - ideértve különösen a pénzintézetek által szervezetteket is - célkitűzései között nem kiemelten hangsúlyos a konkrét pénzügyi termék(ek)/befektetési lehetőségek bemutatása, népszerűsítése. A nonprofit szervezeteknél a pénzügyi önismeret és a költségvetés szerepel a legnagyobb súllyal, körükben még a fogyasztóvédelmi ismeretek relatív nagy súlya emelhető ki. Az egyéb vállalkozásoknál hangsúlyosak még a befektetések és a megtakarítások, valamint a banki szolgáltatások témakörök is. A képzési tematika, a tananyagok a képzések több mint kétharmadánál nem érhetők el nyilvánosan.
A felmérésben részt vevő szervezetek által indított képzések csaknem fele igen rövid. A nagy eléréssel rendelkező szervezetek és a pénzintézetek egy-egy képzésük kivételével csupán 1-2, illetve 3-4 órás foglalkozásokat tartanak. Hosszabb időtartamú képzéseket jellemzően a nonprofit szervezetek, illetve ennél is nagyobb arányban az egyéb vállalkozások tartanak.
A képzési programok eredményességét a képzések nagy többségében nem mérik, a képzés nyomán elért fejlődés mérését mindössze a programok 8%-a esetében végzik el.
5. Konklúzió
Minden általunk vizsgált országban számos pozitív hatásról tesznek említést a pénzügyi kultúra fejlesztését célzó nemzeti stratégiák kapcsán. A legfontosabb mégis az a tény, hogy a programok széles körű kooperációban valósulnak meg, és a társadalom jelentős részét közvetlenül is elérik. A tapasztalatok alapján a sikerhez nélkülözhetetlen, hogy a változás iránti igény a legmagasabb döntési szinteken fogalmazódjon meg, valamint hogy a nemzeti stratégia kialakítása kutatásokra, felmérésekre alapozva, körültekintő előkészítést, tervezést követően történjen meg. Mivel a pénzügyi kultúra fejlesztése a társadalom minden tagját érinti, elengedhetetlen az érdekeltek széles körű bevonása, a szegmens szereplőinek együttműködése, illetve a nagy nyilvánosság biztosítása. Ugyanakkor különös
- 208/209 -
figyelemmel kell lenni arra, hogy marketingcélok ne érvényesülhessenek a programokban. Fontos továbbá, hogy az elért eredményeket folyamatosan mérjék, azokról tájékoztatást kapjon a közvélemény, illetve az eredményeket visszacsatolják a tervezési folyamatokba.
Annak ellenére, hogy Magyarországon a lakosságot mennyire felkészületlenül érte a pénzügyi válság, illetve hogy a kutatások a lakosság pénzügyi kultúrájáról nem festenek kedvező képet, pénzügyikultúra-fejlesztést megcélzó nemzeti stratégiát sokáig nem alakítottak ki. Egyedi kezdeményezések léteztek (és léteznek) mind állami, mint privát szektorbeli szervezetek révén, azonban ezek messze nem fedték le a rászorult társadalmi csoportok egészét, valamint a programokat legtöbbször nem alapozták meg felmérések, kutatási tapasztalatok. Szükséges volt ezért hazánkban is elindítani a pénzügyi kultúra átfogó fejlesztését, egy nemzeti stratégia kialakítását. A stratégiára vonatkozó előterjesztés 2017-ben elkészült, a mai napig annak társadalmi és tárcaközi egyeztetése történt meg, és várhatóan hamarosan a kormány elé kerül. A Pénzügyi tudatosság fejlesztésének stratégiája című dokumentum előkészítéséhez több tucat ország, illetve az OECD széles körű tapasztalatai, valamint az ÁSZ felmérése, és egyéb hazai kutatások nyújtottak segítséget. Az egyének pénzügyi kultúrájának fejlesztésével párhuzamosan ugyanakkor szükséges a piaci szereplőkre vonatkozó szabályozás újragondolása is annak érdekében, hogy a pénzügyi termékek és szolgáltatások igénybevételével vállalt kockázat átlátható és az arról szóló tájékoztatás könnyen megérthető legyen.
- 209/210 -
Felhasznált irodalom
1. Amromin, Gene - Ben-David, Itzhak - Agarwal, Sumit - Chomsisengphet, Souphala - Evanoff, Douglas D.: Financial Literacy and The Effectiveness of Financial Education and Counseling: A Review of the Literature, The Federal Reserve Bank of Richmond, Working Paper Series WP 07-03, 2009.
2. Australian Securities and Investments Commission (ASIC): National Financial Literacy Strategy Annual Highlights Report 2014-15, 2015. Forrás: www.financialliteracy.gov.au/media/559023/nfls-annual-highlights-report-2014-15.pdf
3. Atkinson, Adele - Messy, Flore-Anne: Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE), Pilot Study, OECD Publishing, OECD Working Papers on Finance, Insurance and Private Pensions, No. 15., 2012. Forrás: dx.doi.org/10.1787/5k9csfs90fr4-en
4. Bárczi Judit - Zéman Zoltán: A pénzügyi kultúra és annak anomáliái, Polgári Szemle, 2015/1-3. Forrás: www.polgariszemle.hu/?view=v_article&ID=659
5. Grifoni, Andrea - Messy, Flore-Anne: Current Status of National Strategies for Financial Education; A comparative analysis and relevant practices, OECD Publishing, OECD Working Papers on Finance, Insurance and Private Pensions, No. 16., 2012. Forrás: dx.doi.org/10.1787/5k9bcwct7xmn-en
6. Klapper, Leora - Lusardi, Annamaria - Panos, Georgios A.: Financial Literacy and the Financial Crisis, Netspar Discussion Papers, DP 03/2012-007, 2012.
7. Miller, Margaret - Reichelstein, Julia - Salas, Christian - Zia, Bilal: Can You Help Someone Become Financially Capable? A Meta-Analysis of the Literature, The World Bank, Policy Research Working Paper, 2014. Forrás: https://openknowledge.worldbank.org/bitstream/handle/10986/16833/WPS6745.pdf?sequence=1&isAllowed=y
8. Németh Erzsébet - Jakovác Katalin - Mészáros Aranka - Kollár Péter - Várpalotai Viktor: Pénzügyi kultúra fejlesztési programok felmérése, Kutatási jelentés, Állami Számvevőszék, 2016. Forrás: www.asz.hu/storage/files/files/Publikaciok/Elemzesek_tanulmanyok/2016/penzugyi_kult_fejl_programok.pdf?download=true
9. OECD: Advancing National Strategies for Financial Education, a Joint Publication by Russia's G20 Presidency and the OECD, 2013, 16-17. Forrás: www.oecd.org/finance/financial-education/G20_OECD_NSFinancialEducation.pdf
10. OECD: National Strategies for Financial Education, OECD/INFE Policy Handbook, 2015. Forrás: www.oecd.org/daf/fin/financial-education/National-Strategies-Financial-Education-Policy-Handbook.pdf
11. Pénziránytű Alapítvány, GFK: A Pénziránytű Alapítvány által lebonyolított pénzügyi kultúra kutatás fő eredményeinek bemutatása, 2015. Forrás: https://penziranytu.hu/magyar-lakossag-penzugyi-kulturaja (A letöltés időpontja: 2016. jún. 22.)
12. Romagnoli, Angela - Trifilidis, Maurizio: Does financial education at school work? Evidence from Italy, Questioni di Economia e Finanza (Occasional Papers), Banca d'Italia, 2013. Forrás: www.bancaditalia.it/pubblicazioni/qef/2013-0155/QEF_155.pdf
- 210/211 -
13. U. S. Government Audit Office: Financial Literacy; Overview of Federal Activities, Programs, and Challenges, 2014. Forrás: www.gao.gov/assets/670/662833.pdf
14. Widdowson, Doug - Hailwood, Kim: Financial literacy and its role in promoting a sound financial system, Reserve Bank of New Zealand, Bulletin, Vol. 70., No. 2., 2007, 37-47. Forrás: www.rbnz.govt.nz/-/media/ReserveBank/Files/Publications/Bulletins/2007/2007jun70-2.pdf
Jakovác Katalin (jakovac.katalin@asz.hu) 1998-ban végzett a Budapesti Közgazdaságtudományi Egyetem gazdaságpolitika szakirányán. A Magyar Nemzeti Bankban szabályozáspolitikai kérdésekkel foglalkozott, majd pénzügyi auditorként dolgozott. 2011 és 2013 között a Nemzetgazdasági Minisztérium tanácsosa, 2013-tól az Állami Számvevőszék számvevője. Részt vett számvevőszéki elemzések elkészítésében, valamint az ÁSZ pénzügyi kultúrával kapcsolatos kezdeményezésekről szóló kutatásában. Munkájának elismeréseként Gajzágó Salamon-díjban részesült 2016-ban.
Prof. Dr. Németh Erzsébet (nemeth.erzsebet@asz.hu) szociálpszichológus, igazgató - Állami Számvevőszék, habilitált egyetemi tanár - Metropolitan Egyetem. A Nemzeti Közszolgálati Egyetem mentor-oktatója, az Állam- és Közigazgatási Kollégium tagja, a doktori iskola témavezetője. A Pénzügy Szemle/Public Finance Quarterly felelős szerkesztője, a pénzügyi kultúra kutatás vezetője, a közpénzek hasznosulásának, mérésének és társadalmi szintű kommunikációjának szakértője. Munkájának elismeréseként a Magyar Érdemrend Lovagkeresztje (2013) kitüntetésben, illetve Gajzágó Salamondíjban (2012) részesült. Magyar és angol nyelvű publikációi megtekinthetők az mtmt.hu adatbázisában. ■
JEGYZETEK
[1] A mű a KÖFOP-2.1.2-VEKOP-15-2016-00001 (tel: 15201600001) azonosítószámú, "A jó kormányzást megalapozó közszolgálat-fejlesztés" elnevezésű kiemelt projekt keretében, a Nemzeti Közszolgálati Egyetem és az Állami Számvevőszék, valamint a Metropolitan Egyetem együttműködésével készült
[2] OECD: Advancing National Strategies for Financial Education, a Joint Publication by Russia's G20 Presidency and the OECD, 2013, 16-17. Forrás: www.oecd.org/finance/financial-education/G20_OECD_NSFinancialEducation.pdf
[3] Németh Erzsébet - Jakovác Katalin - Mészáros Aranka - Kollár Péter - Várpalotai Viktor: Pénzügyi kultúrafejlesztési programok felmérése, Kutatási jelentés, Állami Számvevőszék, 2016. Forrás: www.asz.hu/storage/files/files/Publikaciok/Elemzesek_tanulmanyok/2016/penzugyi_kult_fejl_programok.pdf?download=true
[4] Atkinson, Adele - Messy, Flore-Anne: Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE), OECD Publishing, Pilot Study, OECD Working Papers on Finance, Insurance and Private Pensions, No. 15., 2012. Forrás: dx.doi.org/10.1787/5k9csfs90fr4-en
[5] Pénziránytű Alapítvány, GFK: A Pénziránytű Alapítvány által lebonyolított pénzügyi kultúra kutatás fő eredményeinek bemutatása, 2015. Forrás: penziranytu.hu/magyar-lakossag-penzugyi-kulturaja (A letöltés időpontja: 2016. jún. 22.)
[6] Klapper, Leora - Lusardi, Annamaria - Panos, Georgios A.: Financial Literacy and the Financial Crisis, Netspar Discussion Papers, DP 03/2012-007, 2012.
[7] Widdowson, Doug - Hailwood, Kim: Financial literacy and its role in promoting a sound financial system, Reserve Bank of New Zealand, Bulletin, Vol. 70., No. 2., 2007, 37-47. Forrás: www.rbnz.govt.nz/-/media/ReserveBank/Files/Publications/Bulletins/2007/2007jun70-2.pdf
[8] A pénzügyi képzés - az OECD definíciója szerint - "az a folyamat, melynek segítségével az egyének jobban megértik a pénzügyi termékeket és fogalmakat, információk, oktatás és/vagy objektív tanácsadás segítségével fejlesztik készségeiket és magabiztosságukat, így jobban felismerik a pénzügyi kockázatokat és lehetőségeket, megalapozott döntéseket hozhatnak, a pénzügyi jólétük és biztonságuk növelésére egy jól behatárolható kockázatvállalás mellett" (idézi Bárczi Judit - Zéman Zoltán: A pénzügyi kultúra és annak anomáliái, Polgári Szemle, 2015/1-3. Forrás: www.polgariszemle.hu/?view=v_article&ID=659).
[9] Grifoni, Andrea - Messy, Flore-Anne: Current Status of National Strategies for Financial Education; A comparative analysis and relevant practices, OECD Publishing, OECD Working Papers on Finance, Insurance and Private Pensions, No. 16., 2012. Forrás: dx.doi.org/10.1787/5k9bcwct7xmn-en
[10] OECD: National Strategies for Financial Education, OECD/INFE Policy Handbook, 2015. Forrás: www.oecd.org/daf/fin/financial-education/National-Strategies-Financial-Education-Policy-Handbook.pdf
[11] Az OECD International Network for Financial Education (INFE) hálózata több mint egy évtizede támogatja a pénzügyi kultúra fejlesztését és a nemzetközi kooperációt világszerte. Nemzetközi összehasonlító felmérései, a tapasztalatok bemutatása, valamint számos dokumentum megtalálható honlapjukon (Forrás: www.oecd.org/daf/fin/financial-education).
[12] ASIC (Australian Securities and Investments Commission)
[13] Australian Government Financial Literacy Board
[14] Money Advice Service
[15] Grifoni-Messy: i. m, 18.
[16] Australian Securities and Investments Commission (ASIC): National Financial Literacy Strategy Annual Highlights Report 2014-15, 2015. Forrás: www.financialliteracy.gov.au/media/559023/nfls-annual-highlights-report-2014-15.pdf
[17] Atkinson, Adele - Messy, Flore-Anne: Measuring Financial Literacy: Results of the OECD / International Network on Financial Education (INFE), Pilot Study, OECD Publishing, OECD Working Papers on Finance, Insurance and Private Pensions, No. 15., 2012. Forrás: https://dx.doi.org/10.1787/5k9csfs90fr4-en
[18] Programme for International Student Assessment
[19] Miller, Margaret - Reichelstein, Julia - Salas, Christian - Zia, Bilal: Can You Help Someone Become Financially Capable? A Meta-Analysis of the Literature, The World Bank, Policy Research Working Paper, 2014. Forrás: https://openknowledge.worldbank.org/bitstream/handle/10986/16833/WPS6745.pdf?sequence=1&isAllowed=y
[20] Amromin, Gene - Ben-David, Itzhak - Agarwal, Sumit - Chomsisengphet, Souphala - Evanoff, Douglas D.: Financial Literacy and The Effectiveness of Financial Education and Counseling: A Review of the Literature, The Federal Reserve Bank of Richmond, Working Paper Series WP 07-03, 2009.
[21] Romagnoli, Angela - Trifilidis, Maurizio: Does financial education at school work? Evidence from Italy, Questioni di Economia e Finanza (Occasional Papers), Banca d'Italia, 2013. Forrás: www.bancaditalia.it/pubblicazioni/qef/2013-0155/QEF_155.pdf
[22] U. S. GOVERNMENT AUDIT OFFICE: Financial Literacy; Overview of Federal Activities, Programs, and Challenges, 2014. Forrás: www.gao.gov/assets/670/662833.pdf
[23] Németh Erzsébet - Jakovác Katalin - Mészáros Aranka - Kollár Péter - Várpalotai Viktor: Pénzügyi kultúrafejlesztési programok felmérése, Kutatási jelentés, Állami Számvevőszék, 2016. Forrás: www.asz.hu/storage/files/files/Publikaciok/Elemzesek_tanulmanyok/2016/penzugyi_kult_fejl_programok.pdf?download=true
Lábjegyzetek:
[1] A szerző számvevő, Állami Számvevőszék, jakovac.katalin@asz.hu.
[2] A szerző felügyeleti vezető, Állami Számvevőszék, nemeth.erzsebet@asz.hu.