

Nyikos Györgyi[1] - Fukker Gabriella[2]: Kockázati tőke és tőkefinanszírozás közpénzből (Publico, 2020/2., 84-109. o.)
https://doi.org/10.32575/ppb.2020.2.4
Absztrakt
A tőkealapok magán- vagy közpénzekből valósítanak meg megtérülő befektetéseket, így alkalmazásuk olyan gazdaságfejlesztést eredményez, amely a támogatásnál nagyobb hatékonyságot és hosszabb távú fenntarthatóságot biztosít a közpénzek felhasználásában. Jelen tanulmány elemzi a tőkebefektetésekkel, így különösen a közpénzek felhasználásával működő alapok alkalmazásával kapcsolatos magyar gyakorlatot, mind az empirikus bizonyítékok vizsgálatával, mind pedig azon kérdés megválaszolásával, hogy milyen előnyei és hátrányai vannak ezen eszközöknek, ezek hatékonyak és hasznosak-e, vagy sem. A tanulmány két fő célja: egyrészről a jogszabályok és a magyar tőkealapok felhasználásával kapcsolatos eltérő megközelítésének elemzése, másrészről ezek felállításához és működtetéséhez kapcsolódó gyakorlati tapasztalatok, problémák és azok megoldásainak vizsgálata.
Kulcsszavak: kockázati tőke és tőkefinanszírozás, befektetés, közfinanszírozás, gazdaságfejlesztés
Abstract - Venture Capital and Equity Financing from Public Funds
Equity fund investments invest private and public sources on a repayable basis with a revolving character, which allows economic development and at the same time means a much greater efficiency in the allocation of public capital and the long-term sustainability of public investment than grants. The paper analyses the Hungarian practice using equity funds, especially using public sources both looking at the empirical evidences and seeking for answers to the question, what are the pros and cons of these tools, whether they are effective, useful or not. This paper has two
- 84/85 -
main aims: first, to review the legislation and the Hungarian approach on the utilisation of equity funds; second, to analyse experiences, establishment and implementation, practical problems and solutions linked to equity funds.
Keywords: equity and venture capital financing, investment, public finance, economic development
- 85/86 -
1. Bevezetés
Az állam a fejlesztéspolitikán keresztül határozza meg az ország fenntartható fejlődését szolgáló célokat és rendeli hozzájuk a szükséges eszközöket.[1] A fejlesztéspolitika egyik kiemelt területe a gazdaság- és vállalkozásfejlesztés. A vállalkozásokat többféle eszközzel lehet támogatni, ebből az egyik a vállalkozások forrásokhoz juttatása, különösen a kis-és középvállalkozásoknak. Az állami forrásokat vissza nem térítendő támogatásként vagy úgynevezett pénzügyi eszközként[2] - amelynek egyik fajtája a tőkejuttatás - is lehet a vállalkozások rendelkezésére bocsátani. Jellemzője az állami forrásból finanszírozott pénzügyi eszközöknek, hogy azokat a várhatóan életképes beruházásokat támogatják, amelyek piaci forrásokból nem jutnak megfelelő finanszírozáshoz. Ennek a megállapításnak kiemelt jelentősége van az állami támogatási szabályok miatt.
"[A] kockázati tőke mai nyugati értelmezése a professzionális befektetők olyan hosszú távú, jelentős kockázattal járó tőkebefektetéseit takarja, amelyek elsődleges célja a kiszálláskori tőkejövedelem megszerzése, amit a befektetés ideje alatt kapott osztalék csak kiegészít."[3] A kockázati és magántőke-befektetés mint vállalatfinanszírozási forma (1. ábra) alkalmas arra, hogy tőkefinanszírozáson keresztül segítse elő a céltársaság növekedését, a céltársaságban történő tulajdon (üzletrész/részvény) - szerzéssel.[4] A kockázatitőke-ágazat kínálati oldala egyrészt a formális keretek között működő, külön erre a tevékenységre szakosodott befektetési társaságokból, illetve a zárt végű befektetési alapokból és az azokat menedzselő alapkezelőkből tevődik össze.[5]
A kockázatitőke-befektetési döntési folyamattal a nemzetközi szakirodalom széles köre foglalkozik, a tanulmányok többsége vagy a döntési struktúra felépítésének általános jellemzésére vagy a döntési folyamat egy-egy részének elemzésére szorítkozik.[6] Számos
- 86/87 -
kutatás a befektetési lehetőségek értékelésével kapcsolatos kritériumokat, illetve azok egymáshoz viszonyított fontosságát vizsgálja.[7] Több tanulmány kiemeli, hogy a mélyreható innovációk elsődlegesen az innovatív kisvállalkozások tevékenységéből eredeztethetők,[8] és Kortum és Lerner[9] azt is megállapítják a kockázatitőke-finanszírozásban részesült vállalkozások szabadalmi tevékenységét vizsgálva, hogy a kockázati tőke háromszor hatékonyabbnak bizonyult, mint a K + F-alapú finanszírozás.[10] Az elmúlt 20 év jelentős tőkepiaci átalakulásában[11] alternatív finanszírozási források is megjelentek, úgymint inkubátorok és akcelerátorok, üzleti angyalok által létrehozott hálózatok és magvető tőkealapok, valamint a közösségi finanszírozást lehetővé tevő crowdfunding platformok.[12] Ezzel egyidejűleg magántőkealapok, kivásárlási alapok, hedge fundok, szuverén állami alapok, biztosítók, nyugdíjalapok, alapítványok és vagyonkezelők is bekapcsolódtak a tőkefinanszírozásba.[13]
- 87/88 -
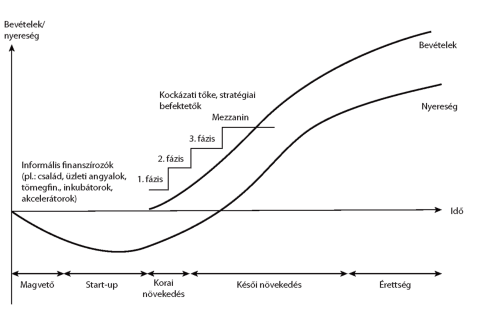
1. ábra A vállalkozások jellemző életpályaszakaszai, és a formális és informális kockázati tőke helye a növekedés finanszírozásában
(Forrás: Szerb László: Az informális tőkebefektetés és a kockázati tőke szerepe a vállalatok finanszírozásában. In Makra Zsolt [szerk.]: A kockázati tőke világa. Budapest, Aula, 2006. 95-122.)
Kelet-Közép-Európában, így Magyarországon is különböző típusú állami programok jöttek létre az ágazat felfuttatására. Ez valóban segítséget jelenthet a kezdetekben, azonban az adatok azt mutatják, hogy a magántulajdonban levő kockázatitőke-társaságok jobb kilépési teljesítménnyel rendelkeznek, így eredményesebben működnek, mint az állami társaságok.[14] Egy másik elemzés szerint az államilag kezelt kockázati tőke (GVC) befektetés növeli annak valószínűségét, hogy a vállalatok magán-kockázatitőkét (PVC) kapnak. Ráadásul azok a GVC által finanszírozott vállalatok, amelyek megkapják az első PVC-fordulót, ugyanilyen valószínűséggel kapnak további PVC-befektetést. Az alternatív magyarázatok kizárása után az eredmények pozitív bizonyítékai annak, hogy az állami tőkebefektetők képesek az ígéretes társaságok kiválasztására, amely alapul szolgál a PVC-befektetőknek.[15]
Az Európai Unió (EU, Unió) most már több mint 20 éve nyújt kockázatitőke-befektetési lehetőséget a kis- és középvállalkozások számára, hogy ezáltal megadja számukra az üzleti
- 88/89 -
kezdőlökést. Az Unió ösztönzi egy fenntartható európai kockázatitőke-befektetési ökoszisztéma kialakítását. Mindazonáltal a tőkefinanszírozás és kockázati tőke sikere nagymértékben függ attól, hogy rendelkezésre áll-e egy megfelelően működő költséghatékony intézményrendszer. Az állami forrásokat is használó tőkealapok megfelelő működtetéséhez ugyanis - ha ezek EU forrásokból származnak - mind a kohéziós források felhasználási rendszerére, mind az állami támogatások rendszerére, mind a pénzügyi ismeretekre kiterjedő speciális tudásra és tapasztalatra szükség van.
A szerzők nem általános tőkepiaci elemzést kívánnak bemutatni (számos ilyen elemzés és könyv készült már),[16] hanem céljuk annak vizsgálata, hogy a hatályos EU-szabályok és a tőkealapokkal kapcsolatos gyakorlati tapasztalatok alapján az állami és EU-forrásokat használó tőkealapok alkalmasak-e arra, hogy a gazdaságstratégiai célok megvalósítását elősegítsék, választ adjanak fejlesztési és beruházási igényekre, megfelelő finanszírozási megoldást kínálnak-e ezek megvalósításához, valamint a Kohéziós Politika keretében Magyarország által felhasználható uniós források hatékonyabb elköltésére, illetve milyen főbb kihívásokkal kell szembenézniük a tőkealapok működtetőinek. A tanulmány arra keresi a választ, hogy a komplex szabályozó környezetben a tapasztalatok alapján az állami vagy a magánpiaci tőkealapmodell kedvezőbb a hatékony és eredményes vállalkozásfejlesztéshez.
A tanulmány elkészítésénél a releváns jogszabályoknak, útmutatóknak és szakirodalomnak az elemzése, illetve EU-forrás végrehajtási tapasztalatok és adatok szolgálnak alapul a megállapításokhoz és következtetésekhez.
2. A magyar gazdaság és finanszírozási igénye
A magyar gazdaságban a hazai tulajdonú vállalkozások - elsősorban a privatizáció lefolytatásának módja miatt, ugyanis a működő nagyvállalatok elsősorban külföldieknek lettek eladva - a megvalósított gazdaságfejlesztési programok eredményei ellenére is még mindig sokkal kisebb súlyt képviselnek, mint a nyugat-európai országokban vagy számos régióbeli országban. A hazai tulajdonú és érdekkörbe tartozó vállalatok alacsony aránya sérülékennyé teszi a magyar gazdaságot (2. ábra).
- 89/90 -
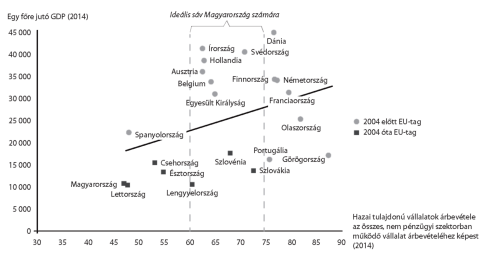
2. ábra Hazai tulajdonú vállalatok árbevétele, és az egy főre jutó GDP
(Forrás: OECD Business and Finance Outlook i. m. [11. lj.])
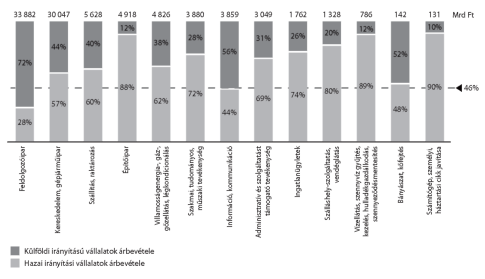
3. ábra A hazai és külföldi tulajdonú vállalatok árbevételének megoszlása nemzetgazdasági áganként (2017)
(Forrás: KSH: A Magyarországon működő külföldi irányítású leányvállalatok tevékenysége a 2016. évi végleges és a 2017. évi előzetes adatok alapján. Központi Statisztikai Hivatal. Elérhető: www.ksh.hu/docs/hun/xftp/idoszaki/pdf/kulfleany16.pdf [A letöltés dátuma: 2020. 12. 10.])
- 90/91 -
A nemzetközi tapasztalatok alapján a hazai tulajdonú vállalkozások súlyának növelésére lenne szükség. Magyarországon az 5 legjelentősebb iparágból csak egyben (az építőiparban) vannak egyértelműen túlsúlyban a többségében hazai tulajdonú vállalatok (3. ábra). A legjelentősebb súlyt képviselő iparágban, a feldolgozóiparban a legalacsonyabb a hazai irányítású vállalatok árbevétele (27%).
Magyarországon 2018-ban közel 749 ezer darab mikro-, kis- és középvállalkozás (KKV) működött, amelyek kiemelt szerepet töltenek be a hazai foglalkoztatásban (64,9%) és a bruttó hozzáadott érték előállításában (45,7%). A KKV-k életútjának főbb szakaszai és az elérhető állami/magánforrásból származó finanszírozási lehetőségek mértéke közötti összefüggés az alábbi egyszerű ábra segítségével jól szemléltethető (4. ábra).
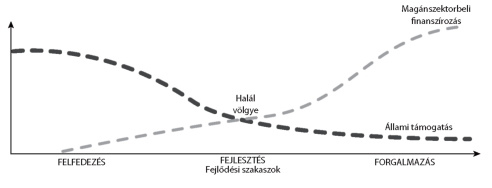
4. ábra A kis- és középvállalkozások fejlődési útvonala és az elérhető állami/magánforrások mértéke közötti összefüggés
(Forrás: Felmérés az európai és a magyar startupok helyzetéről és jövőképéről. PwC, 2019.)
Bár a gazdasági válságot követő elmúlt tíz évben a kereskedelmi bankok általi finanszírozás,[17] a KKV-k forráshoz jutása erősödött, azonban a felmérések még mindig finanszírozási hiányt jeleznek.
Mindezek alapján a hazai KKV-k forráshoz juttatásának állami eszközökkel történő támogatása, a küszöbön álló versenyképességi és technológiai korszakváltáson való átsegítése gazdasági érdekként és feladatként jelentkezik. A vállalkozásfejlesztés jelenlegi magyar eszköz- és intézményrendszere a vissza nem térítendő támogatásoktól (támogatás) a visszafizetendő pénzügyi eszközökig (hitel, kombinált hitel, garancia, illetve tőkebefektetés) széles eszközrendszert mutat, megosztott kormányzati és pénzügyi felelősségi és intézményrendszerrel (6. és 7. ábra).
- 91/92 -
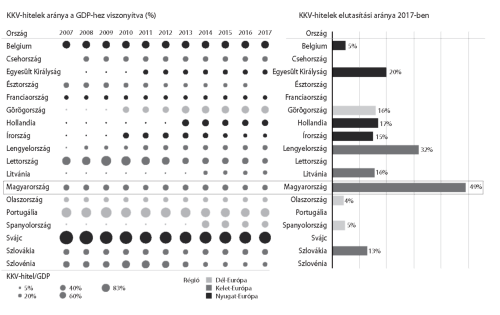
5. ábra KKV-hitelek GDP-hez viszonyított aránya és elutasítási rátája
(Forrás: OECD Business and Finance Outlook i. m. [11. lj.])
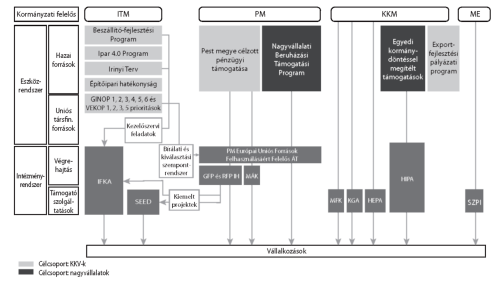
6. ábra Vissza nem térítendő vállalkozásfejlesztési források
(Forrás: a szerzők szerkesztése)
- 92/93 -
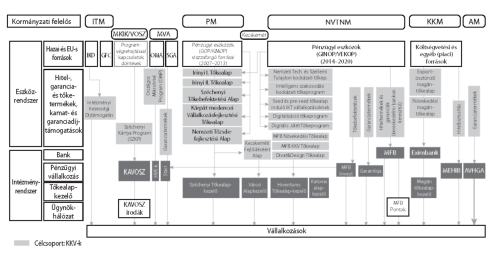
7. ábra Pénzügyi eszközök (hitel-, tőke- és garanciaeszközök)
(Forrás: a szerzők szerkesztése)
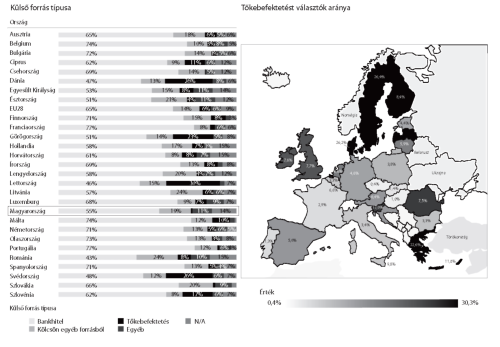
8. ábra Külső forrás típusa és a tőkebefektetést választók aránya
(Forrás: Survey on the Access to Finance of Enterprises, Európai Központi Bank, 2019.)
- 93/94 -
A magyar mikro-, kis- és középvállalkozások megerősítésének stratégiája alapján az átfogó és a másodlagos célok között szerepel a komoly növekedésre képes vállalati kör értékteremtő képességének megerősítése, a teljes KKV-szektor számára a működéshez szükséges kiszámítható keretek biztosítása, a KKV-k termelékenységének növelése, a hazai tulajdonú KKV-k által előállított hozzáadott érték növelése, valamint a KKV-k exportképességének növelése. Az Európai Központi Bank 2018-as KKV-kra vonatkozó Survey on the Access to Finance of Enterprises felmérése bemutatja azokat a piaci kihívásokat, amelyekkel a kis és közepes méretű vállalkozások szembesülnek, információt nyújt a KKV-k finanszírozási feltételeiről. E szerint Magyarországon a KKV-k 55%-a bankhitelből, 19%-a egyéb forrásból származó kölcsönnel finanszírozná tevékenységét, egyelőre a vállalatok csekély hányada, 0,9%-a vonna be tőkét a terjeszkedéshez, fejlesztéshez (8. ábra).
Ezek a magyar tőkefinanszírozási arányok regionális viszonylatban és az uniós átlaghoz képest is alacsonynak tekinthetők.
3. Kockázati tőke és tőkefinanszírozás közpénzből
3.1. Kockázati tőke és tőkefinanszírozás sajátosságai
A magántőke-befektetés (private equity) tőzsdén kívüli cégek számára biztosít finanszírozást; ezen belül a kockázati tőke (venture capital) az induló vagy az életciklusuk korai szakaszában lévő vállalkozásokat finanszíroz, így az átlagnál kockázatosabbnak számít. A kockázati tőke jellegzetessége, hogy elsősorban a nagy növekedési potenciállal rendelkező vállalkozásokat keresi, amelyek gyakran a valamilyen innovatív tevékenységet folytató vagy technológia intenzív vállalati körből kerülnek ki.[18] A magvető tőke (seed capital) a vállalkozás legkorábbi életszakaszában az üzleti koncepció kialakítására, a piac feltérképezésére, üzleti terv készítéséhez használható fel. Az úgynevezett indulótőkét (start-up capital) a befektetők olyan céltársaságoknak nyújtják, amelyek már rendelkeznek üzleti koncepcióval, de a terméküket még nem értékesítik üzletszerűen, és még nem is nyereségesek. Az indulótőke-befektetés célja általában a termékfejlesztés, a termelés beindítása, a piaci bevezetés finanszírozása.[19] A kockázatitőke-befektetéseket jellemzően egy alap révén valósítják meg. Ezt a befektetési alapot egy alapkezelő (beltag) irányítja, a tőkéjét több befektető (kültagok) együttesen biztosítja (9. ábra).
A kockázatitőke-alap akkor jut hozzá a befektetésből származó jövedelméhez, ha eladja a vállalkozást (vagyis kivonul). A kivonulás vagy az első nyilvános részvénypiaci kibocsátással, vagy a vállalkozás iparági befektető (kereskedelmi értékesítés), illetve egy másik kockázatitőke-alap vagy magántőke-befektetési vállalkozás részére történő eladással valósul meg. 2018-ban az európai kockázatitőke-piac három fő kivonulási útvonala
- 94/95 -
az alábbiak szerint alakult: 1. kereskedelmi értékesítés (35%), 2. első nyilvános részvénypiaci kibocsátás (22%), és 3. leírás (12%).[20] A kockázatitőke-befektetések főbb jellemzői Európában:
- átlagosan 2-3 millió eurós befektetés;
- hosszú távú pénzügyi befektetés (10-15 év);
- nem likvid befektetés (nehéz a kivonulás, mivel nincs átvevőpiac);
- aktív tulajdonviszony az induló vállalkozások növekedésének elősegítése érdekében;
- a nagy kockázatból eredő magas megtérülési elvárás és/vagy stratégiai érdek;
- a befektetéskezelőnek fizetendő díj (a befektetés 20%-a);
- szakmai ismeretek és külön befektetéskezelő csoport.
Az európai kockázatitőke-alapok által bevont pénzforrás mennyisége 2012 óta folyamatosan nő, amelyben az EU-s és állami források is jelentős részt tesznek ki.
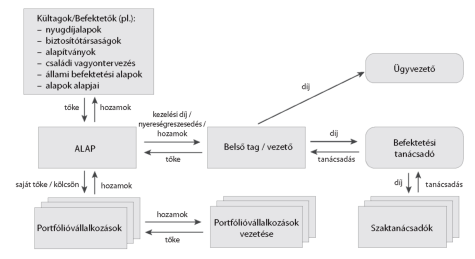
9. ábra A kockázatitőke-alapok jellemző szerkezete
(Forrás: a szerzők szerkesztése a Professional Standards Handbook. Invest Europe, 2018. alapján)
- 95/96 -
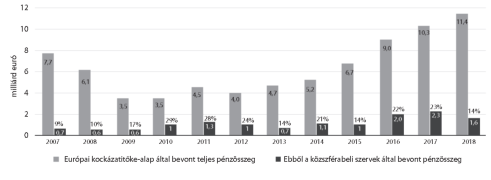
10. ábra A közpénzek aránya az európai kockázatitőke-alapok által összegyűjtött összes forráson belül (milliárd euró és százalék)
(Forrás: Európai Számvevőszék, az Invest Europe által szolgáltatott adatok alapján)
A közszférabeli beavatkozás végső célja a magánbefektetők bevonása a fenntartható kockázatitőke-piac kialakítása érdekében.
3.2. Közpénzből történő kockázati tőke és tőkefinanszírozás szabályozása
Az állami kockázatitőke-finanszírozás alkalmazása, vagyis az állami beavatkozás eszközrendszere és mértéke illeszkedik a gazdaságpolitika piackonform és intervencionalista (az állam erőteljes részvételét igénylő) megközelítésének dilemmájába. A cél mindkettőnél a fejlődés gyorsítása, a modernizáció és a szerkezetváltás, ahol az innovációk megvalósulását segítő kockázati tőke kiemelt jelentőségű eszköz lehet. Azonban az intervencionalista megközelítés a piaci logikától eltérő beavatkozást képvisel, ugyanakkor a piackonform beavatkozások körébe a piac alapintézményeinek és a versenyre épülő innovációorientált megközelítés áll. A "fejlesztő állam" koncepciója szerint a proaktív, kezdeményező és vállalkozó állam olyan konkrét, kockázatos innovációs tevékenységeket is felvállal, amelyeket a magánszektor (beleértve a kockázati tőkét is) nem.[21]
Az állami kockázati tőke hozzáadott értékének vizsgálatakor az egyik kritikus fontosságú szempont, hogy mennyire képes a finanszírozás terén meglévő, a piaci elemzésben azonosított piaci kudarcot megszüntetni. A közszektor által működtetett kockázatitőkeeszközök piacának lehetséges mérete az a nagyságrendű forrás, amelyet az adott alap bármilyen megtérülési igény mentén ki tud helyezni, ám a piacnak csak azokban a szegmenseiben, ahol a magánszektor nem fektet be. Ez nagyban függ az alap által elvárt megtérüléstől, és az alkalmazott befektetési és árazási stratégiától is. A piaci finanszírozási kudarc és szükséglet bizonyítékát és az alap eszköz optimális méretét több információ
- 96/97 -
alapján kell kialakítani, ehhez szükség van az ugyanazon vagy hasonló piacokon működtetett alapok tapasztalataira is.[22] Hozzáadott érték csak úgy teremthető, ha az új alap finanszírozásának a meglévő pénzügyi támogatásokkal való koherenciája biztosított. Ez akkor teljesül, ha a tervezett alap indokolható, és következetes módon illeszthető be a meglévő európai uniós és tagállami pénzügyi támogatások rendszerébe. Ez az eset áll fenn, amikor a tőkealap létező, vissza nem térítendő támogatási eszközöket feleslegessé tesz, vagy amikor a rendelkezésre álló eszközök önmagukban nem elegendőek a finanszírozási igények kielégítésére. Hozzáadott érték keletkezik akkor is, amikor a tőkealap más eszközöket egészít ki nagy áttételi hatással, különösen, ha a visszaáramló források pozitív hatást gyakorolnak a költségvetésre, és esetleg a holtteherhatást[23] is sikerül megelőzni.[24]
A kohéziós politikai források felhasználásával működtetett tőkelapok esetében a forrásokra vonatkozó szabályokat is alkalmazni kell.[25] A kohéziós általános rendelet (CPR)[26] szabályai lehetővé teszik mind az öt ESB-alap forrásai vonatkozásában a pénzügyi eszközök alkalmazását, valamennyi tematikus célkitűzés területén.[27] Elvárás a pénzügyi eszközök alkalmazásánál, hogy "gazdaságilag életképes" projektek finanszírozását segítsék elő. A projekteknek bevételt kell termelniük, amiből a finanszírozást részben vagy egészben (attól függően, hogy kombinált vagy önállóan visszatérítendő támogatásról beszélünk) vissza kell fizetni. Míg a vissza nem térítendő támogatásoknál az elsődleges szempont annak vizsgálata, hogy a projektek mennyiben járulnak hozzá a fejlesztéspolitikai célkitűzésekhez, addig a pénzügyi eszközökkel kombinált termékeknél vizsgálni kell a projekt cash-flowját, várható megtérülését is.[28] Minden esetben a finanszírozásnak összhangban kell lennie az adott operatív program specifikus céljaival és prioritásaival, a jogosultsági feltételeivel, az elszámolhatósági szabályaival, a társfinanszírozási elemeivel, a monitoring
- 97/98 -
és jelentéstételi követelményeivel.[29] Ugyancsak figyelemmel kell lenni az állami támogatási szabályokra és a közbeszerzési szabályokra.[30]
A pénzügyi közvetítőket, a CPR értelmében, nyílt, átlátható, arányos és hátrányos megkülönböztetéstől mentes eljárás alapján kell kiválasztani, az összeférhetetlenség elkerülésével; az Európai Bizottság értelmezésében ez közbeszerzés kötelező alkalmazását jelenti.[31] A pénzügyi közvetítők kiválasztására irányuló közbeszerzési eljárás számos vonatkozásban csökkenti a pénzügyi eszközök végrehajtásának hatékonyságát. A pénzügyi eszközök paramétereinek és feltételeinek megváltoztatását a végrehajtás időszaka alatt (potenciálisan 15 évig) nem lehet kezelni a szolgáltatási szerződés rugalmatlan feltételei alapján, ez komoly végrehajtási nehézségeket okozhat a magánbefektetők és a végső kedvezményezettek számára.
A kockázatfinanszírozási alapszabálya, hogy abban az állam mellett közös alapstruktúra esetében az alap szintjén vagy co-investment-struktúra esetében az egyedi befektetések szintjén meghatározott mértékben független magánbefektetőnek is részt kell vennie.
A tőkealapok működésével kapcsolatban állami támogatási kérdések két szinten merülnek fel: az alap és alapkezelő, illetve a projektbe való befektetés szintjén. A kohéziós és az állami támogatási előírások két lehetőséget kínálnak fel a magánbefektetők érdekeivel való összhang megteremtésére:[32]
- Egyenrangúság elve (pari passu)[33] - a saját pénzeszközeivel a konstrukcióhoz hozzájáruló magánbefektető és az EU-hozzájárulást nyújtó fél által viselt kockázat feltételei megegyeznek. Ez releváns az alapba való befektetés és a projektbe való befektetés esetében is. Ha az alap szintjén teljesül a feltételrendszer, akkor projektszinten már nincs további állami támogatási vizsgálatra szükség, hiszen annak feltételrendszere a piaci befektetéseknek megfelelő.
- Ösztönző jellegű (preferenciális) javadalmazás - az érdekek összehangolását célzó eszközökön keresztül, például a teljesítményalapú javadalmazással, a vezetői döntések meghozatalakor az üzleti szemlélet erősítésével, és ahol értelmezhető, az alapkezelők a pénzügyi eszköz megvalósításában történő közvetlen részvételével.
- 98/99 -
Jelen programozási időszakban az EU kohéziós forrásokat menedzselő irányító hatóságok mérlegelhetik az alapkezelők esetében, a helyzetnek megfelelően a preferenciális javadalmazási konstrukciók alábbi típusainak bevezetését:
- Aszimmetrikus nyereségmegosztás (például infrastrukturális fejlesztéseket[34] finanszírozó pénzeszközök esetén a legalacsonyabb megtérülési ráta alkalmazása nem egyenlően oszlik meg a befektetők között, a magánbefektetők kedvezményes elbánásban részesülnek).
- Aszimmetrikus veszteségmegosztás (például garanciakonstrukciók esetében az innovációs tárgyú hitelek esetleges veszteségének részleges átvállalása a magánbefektetőtől).
- Kedvezményes díjazás alkalmazása az alapkezelők számára, amennyiben társbefektetők is; és a CPR-ben megjelölt delegált aktus korlátai között maradnak (például mikrofinanszírozás).
- Kedvezményes kilépési (exit) rendszer (például az energiahatékonysági alapok esetében az el nem adott egységek kockázatának felvállalása).
Állami alapkezelő esetében a Bizottság kiemeli, hogy amennyiben a kiválasztás nem nyílt és átlátható eljárás útján történt, az előny nyújtása abban az esetben zárható ki, ha a kezelő díja maximalizált, teljesítményalapú, és megfelel a piaci feltételeknek, döntéseiket pedig piaci alapon hozzák. Ebben az esetben további feltétel, hogy a magánbefektetőket ügyletenként, nyílt, átlátható, megkülönböztetésmentes és objektív kiválasztási eljárással kell kijelölni, valamint ki kell zárni, hogy az állam az alap napi kezelési feladataiba beavatkozzon.
A hatályos állami támogatási szabályozás keretében KKV részére finanszírozási eszközök az uniós joggal összhangban alapvetően két jogcímen nyújthatók, egyrészt kockázatfinanszírozási támogatásként (ÁCsR. 21.), másrészt startuptámogatásként (ÁCsR. 22.). A szabályozás részletesen rögzíti a jogcímek alkalmazásának feltételrendszerét, és a kockázatfinanszírozási befektetés felső határa vállalkozásonként 15 millió euró.
Amennyiben a közös alap különböző vállalkozásokba fektet be, úgy a magánbefektetői részvételt a portfólió összetétele alapján az elvárt magánbefektetői részvétel súlyozott átlagaként kell biztosítani (1. táblázat).
Nem kell alkalmazni e feltételrendszert, ha a piaci magánbefektető elvének (pari passu) megfelelően jelentős (minimum 30%) magánbefektetői forrásokkal, azonos feltételrendszer mellett kerül sor az állami források felhasználására úgynevezett közös alap felállításával, amit a magánbefektető működtet.
- 99/100 -
1. táblázat A kockázatfinanszírozási intézkedésben történő minimális magánbefektetői részvétel mértéke
(Forrás: Nyikos Györgyi [szerk.]: Állami támogatások. Budapest, Dialóg Campus, 2018.)
| A támogatható vállalkozások olyan vállalkozások, amelyek az első kockázatfinanszírozási célú befektetés biztosításakor nincsenek jegyezve a tőzsdén, és | Szükséges minimális független magánbefektetői részvétel |
| semmilyen piacon nem működtek még; | 10% |
| az első kereskedelmi értékesítéstől számítva kevesebb, mint 7 éve működnek bármely piacon; | 40% |
| olyan első kockázatfinanszírozási célú befektetést igényelnek, amely - új termék vagy földrajzi piacra való belépés céljából készített üzleti terv alapján - meghaladja az előző 5 évben elért átlagos éves árbevételük 50%-át; | 60% |
| az első kereskedelmi értékesítéstől számítva több, mint 7 éve működnek bármely piacon, és részükre kiegészítő befektetést nyújtanak. | 60% |
3.3. Magyar kockázatitőke-alapok és tapasztalatok
Magyarország azon európai országok közé tartozik, ahol a GDP arányában kevés private equity befektetés történt az érettebb stádiumú vállalatokba. A korai fázisú kockázati tőkebefektetéseket tekintve Magyarországon az elmúlt években kiemelkedően magas GDP-arányos kockázati tőkebefektetés történt a régió többi országához képest. Ez a fejlődés részben az állami szerepvállalásnak tudható be, például az állam által támogatott kockázati tőkeprogramokon vagy alapkezelők létrejöttén keresztül (11. ábra, 2. táblázat).
A Magyar Kockázati- és Magántőke Egyesület adatai alapján, a magyarországi tőkealapok által kezelt pénz nagyjából harmada származik különböző pénzintézetektől (ez döntő többségben az MFB és az OTP Bank által rendelkezésre bocsátott összegek). A többi szereplő típusát tekintve körülbelül 20%-os arányban vannak jelen vállalati befektetők, állami ügynökségek és egyéb befektetők, valamint 10%-ban alapok alapjai fektetnek be ezen a piacon. Az adatok alapján kijelenthető, hogy a magánszemélyek egyelőre elhanyagolható arányban fektetnek be a hazai piacon.
A 2007-2013-as programozás időszakában Magyarország úgy döntött, hogy a KKV-k pénzügyi forrásokhoz jutását a pénzügyi eszközök alkalmazásával is javítja. A Gazdaságfejlesztési Operatív Program[35] keretében kockázatitőke-alapokat is felállítottak. Az eszközöket párhuzamosan alakították ki a GOP és KMOP keretében, így ugyanazok a konstrukciók váltak elérhetővé a két operatív programban (tükörkonstrukciók) azzal a különbséggel, hogy a GOP a konvergenciarégiókat, a KMOP a közép-magyarországi régiókat támogatta (3. táblázat).
- 100/101 -
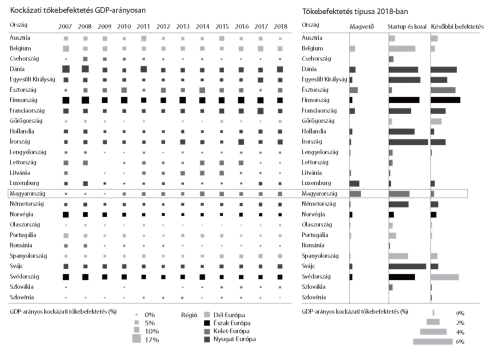
11. ábra Kockázati tőkebefektetés a GDP-hez viszonyítva és a tőkebefektetés típusa
(Forrás: OECD Business and Finance Outlook i. m. [11. lj.])
2. táblázat Jellemző magyar tőkefinanszírozási megoldások
(Forrás: Nyikos Györgyi szerkesztése)
| Termék | Előnyei | Hátrányai |
| Tulajdonosi tőke < 1 Mrd Ft | • Azonnal rendelkezésre áll • Teljes körű kontroll • Tőkeemelés esetén nincs kamatfizetés | • Nem áll rendelkezésre jelentősebb összeg • Nincs szakmai tanácsadás • Teljes felelősség csőd esetén |
| Kockázati tőke 1-1,5 Mrd Ft | • Segít megfelelő kapcsolati háló kiépítésében • Iparági segítség, szakmai döntésekben támogatás | • Kontroll csökkenése, kisebbségi tulajdonossá válás • Korlátozások és kontrolljogok |
| Private equity > 5 Mrd Ft | • Jelentős összegű finanszírozás • Vállalatirányítási hatékonyságnövelés és profitnövekedés • Kevésbé bürokratikus | • Menedzsmentkontroll csökken • Többségi tulajdon • Hosszadalmas átvilágítás |
| Tőzsdei kibocsátás > 15 Mrd Ft | • Piaci értékítélet tükrözése • Likviditás • Transzparens működés • PR-érték | • Költséges és időigényes • Formalizált folyamat, nem testreszabható • Rövid távú célok előtérbe kerülése |
- 101/102 -
3. táblázat A kockázatitőke-eszközök a 2007-2013 programozási időszak EU-forrásaiból (JEREMIE Alapok)
(Forrás: Nyikos Györgyi szerkesztése)
| OP | Pénzügyi eszköz | Rövid leírás | Program meghirdetése |
| GOP KMOP | Új Magyarország Kockázati Tőke Program - Közös Alap Alprogram | Kockázatitőke-cégeken keresztül, feladatuk meghatározott mértékű további forrás bevonása a Magyar Vállalkozásfinanszírozási Zrt. nyújtotta pénzeszközök mellett. Az említett partnerek kiválasztására 2009-ben került sor nyílt versenyeztetés alapján. | 2009 |
| GOP KMOP | Új Széchenyi Kockázati Tőke Program - Közös Növekedési Alap Alprogram | A projektek legalább 20%-ának innovatívnak vagy a vállalkozásindítás kezdeti szakaszában kell lennie. | 2012 |
| GOP KMOP | Új Széchenyi Kockázati Tőke Program - Közös Magvető Alap Alprogram | Ez a tőkejuttatási program a kezdő vállalkozásokra összpontosít. A projektek legalább 50%-ának vagy innovatívnak, vagy a vállalkozásindítás kezdeti szakaszában kell lennie. | 2012 |
| ROP-ok | Tőkealap | Kockázati tőke a régiókban | 2010 |
Magyarország a 2014-2020-as időszakban az ESB-alapok 60%-át gazdaságfejlesztésre és munkahelyteremtésre fordítja. A GINOP-ban[36] 693,15 milliárd Ft és a VEKOP-ban[37] 24,45 milliárd Ft nagyságú allokációval, a 2007-2013-as időszakban rendelkezésre álló keretekhez képest megháromszoroztuk a pénzügyi eszközökre fordítható pénzeszközöket. A pénzügyi eszközök alkalmazási területe kibővült a K + F + I, energetika-, IKT- és szociális gazdaság ágazatokkal.
Alapok finanszírozásában az EU-források mellett a visszaforgó és egyéb állami forrásokat is felhasználják. Működnek állami és magánpiaci elven működő alapok is, azonban a gyakorlati tapasztalatok alapján a kohéziós előírások és az állami elven működő alapoknál az állami támogatási megkötések alkalmazása nehézséget jelent a befektetéseknél (például az üzletileg legaktívabb Budapest és vállalkozásai jellemzően nem finanszírozhatók sem a kohéziós szabályok földrajzi megkötései, sem az állami támogatási szabályok miatt, holott a gazdasági logika mentén ezek több és jobb befektetést jelenthetnének).
Az EXIM tőkebefektetési tevékenységét 2013-ban kezdte meg, jelenleg pedig már tíz tőkealapban vesz részt társbefektetőként (PortfoLion Regionális Magántőkealap, EXIM Növekedési Magántőkealap, EXIM Exportösztönző Magántőkealap, East West Venture Capital Fund, Enter Tomorrow Europe Magántőkealap, China CEE Fund, IFC FIG Fund, Kazakh-Hungarian Agriculture Growth Fund, China CEE Fund II., SINO-CEE Fund).
- 102/103 -
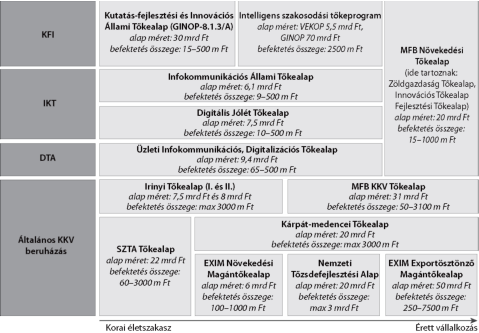
12. ábra Állami szerepvállalással működő alapok
(Forrás: Felmérés az európai és a magyar startupok helyzetéről és jövőképéről. PwC, 2019.)
Összességében elmondható, hogy az EU 2014-2020-as időszak forrásainak és 2007-2013-as időszak visszaforgó forrásainak felhasználásával indított tőkeprogramok valamilyen állami támogatási jogcím alapján indultak el. Ebből a szempontból nincs különbség a kijelöléssel vagy a versenyeztetéssel kiválasztott alapkezelővel futó programok között. Az MFB Invest és az EXIM piaci befektető elve alapján helyezi ki a forrásokat, azaz nem minősül állami támogatásnak az ügylet.
4. Összefoglalás
Az állami kockázatfinanszírozási intézkedések esetében az általános szakpolitikai célkitűzés a KKV-k, a kisebb és innovatív közepes tőkeértékű vállalkozások finanszírozási lehetőségeinek javítása és ezáltal egy versenyképes, az általános gazdasági növekedéshez hozzájáruló uniós KKV-finanszírozási piac kialakítása. A magyar tőkefinanszírozási helyzetet elemezve megállapítható, hogy számos eszköz áll rendelkezésre, amelyek mögött jelentős állami és EU-forrás található. Az állami források ilyen formájú alkalmazásának hatályos vonatkozó szabályozások rendszere azonban komplex helyzetet eredményez: a pénzügyi szabályokon túl állami vagy EU-forrás esetén az állami támogatási szabályok, EU-források esetén a vonatkozó kohéziós szabályok egyidejűleg alkalmazandók.
- 103/104 -
A magánbefektetők bevonásának fejlesztési forrást növelő célja mellett e szabályok is abba az irányba hatnak, hogy lehetőség szerint az állami támogatási szabályok alkalmazásának szükségessége helyett a piaci befektető elve szerinti modellt alakítják ki. Ilyenkor a jelentős magánbefektetéssel felállított közös alap magánalapkezelővel történő működtetése megoldást jelenthet. Az elemzés eredményeként egyértelműen rögzíthető, hogy az állami dominancia (állami források és állami forráskezelő) helyett a magánfinanszírozó meghatározó szerepével járó konstrukció kialakítása szükséges a hatékony és eredményes megoldáshoz.
A vissza nem térítendő támogatásokról a visszatérítendő eszközökre való áttérés egyértelmű tendencia az EU-források felhasználásánál, amely folyamatnak további erősödése várható a 2020 utáni programozási időszakban. Stratégiai kérdés tehát a fejlesztési célok elérése érdekében ezen eszközök hatékony és eredményes használata, és javasolt szükség szerint széles finanszírozási eszközpalettának a kialakítása, hogy a vállalkozások forrásigénye minden szegmensben hatékonyan megoldódhasson.
- 104/105 -
Felhasznált irodalom
1. Abernathy, William J. - James M. Utterback: Patterns of Industrial Innovation. In Michael L. Tushman - William Moore (szerk.): Readings in the Management of Innovation. Cambridge, Ballinger, 1988. 25-36.
2. Becsky-Nagy Patrícia - Fazekas Balázs: Résen van-e az állam? Az állami szerepvállalás hatása a kockázati tőke keresleti oldalára. Közgazdasági Szemle, LXIV. (2017), 5. 507-527. DOI: http://dx.doi.org/10.18414/Ksz.201Z5.507
3. Béres, Attila - Jablonszky, György - Laposa, Tamás - Nyikos, Györgyi Spatial Econometrics: Transport Infrastructure Development and Real Estate Values in Budapest. Regional Statistics: Journal of the Hungarian Central Statistical Office, 9. (2019), 2. 1-17. DOI: https://doi.org/10.15196/RS0902
4. Boocock, Grahame - Margaret Woods: The Evaluation Criteria Used by Venture Capitalists: Evidence from a UK Venture Fund. International Small Business Journal, 16. (1997), 1. 36-57. DOI: https://doi.org/10.1177/0266242697161003
5. Bower, Joseph - Clayton M. Christensen: Disruptive Technologies: Catching the Wave. Harvard Business Review, 73. (1995), 1. 43-53. DOI: https://doi.org/10.1016/0024-6301(95)91075-1
6. Capizzi, Vincenzo - Emanuele M. Carluccio: Competitive Frontiers in Equity Crowdfunding: The Role of Venture Capitalists and Business Angels in the Early-Stage Financing Industry. In Roberto Bottiglia - Flavio Pichler: Crowdfunding for SMEs: A European Perspective. London, Palgrave Macmillan, 2017. 117-157. DOI: https://doi.org/10.1057/978-1-137-56021-6_6
7. Chernenko, Sergey - Josh Lerner - Yao Zeng: Mutual Funds as Venture capitalists? Evidence from Unicorns. NBER Working Paper Series, 2017. DOI: https://doi.org/10.3386/w23981
8. Cumming, Douglas J. - Luca Grilli - Samuele Murtinu: Governmental and Independent Venture Capital Investments in Europe: A Firm-Level Performance Analysis. Journal of Corporate Finance, 42. (2017), 439-459. DOI: https://doi.org/10.1016/j.jcorpfin.2014.10.016
9. Felmérés az európai és a magyar startupok helyzetéről és jövőképéről. PwC, 2019.
10. Financial instruments in ESIF programmes 2014-2020 - A short reference guide for Managing Authorities. Európai Bizottság, July 2014.
11. Fried, Vance C. - Robert D. Hisrich: Toward a Model of Venture Capital Investment Decision Making. Financial Management, 23. (1994), 3. 28-37. DOI: https://doi.org/10.2307/3665619
12. Futó Judit Edit: A kockázati tőke aktivitása a nemzetközi piacokon és a kockázatitőkebefektetések kiválasztására vonatkozó vizsgálatok magyar mikro- és kisvállalkozások körében. Doktori értekezés. Debrecen, Debreceni Egyetem, 2016.
13. Gazdaság-fejlesztési és Innovációs Operatív Program
14. Gazdaságfejlesztési Operatív Program (GOP). CCI szám: 2007HU161PO001. Elérhető: www.palyazat.gov.hu/doc/4 (A letöltés dátma: 2020. 12. 10.)
- 105/106 -
15. Guerini, Massimiliano - Anita Quas: Governmental Venture Capital in Europe: Screening and Certification. Journal of Business Venturing, 31. (2016), 2. 175-195. DOI: https://doi.org/10.1016/jjbusvent.2015.10.001
16. Gyulai-Schmidt Andrea - Szabó István (szerk.): Közbeszerzések a fenntartható és innovatív fejlődés szolgálatában. Budapest, Pázmány Press, 2015.
17. Hajdu Szilvia - Kondor Zsuzsanna - Kondrik Kornél - Miklós-Molnár Marianna -Nyikos Györgyi - Sódar Gabriella: Kohéziós politika 2014-2020. Budapest, Dialóg Campus, 2017.
18. Hall, John - Charles W. Hofer: Venture Capitalists' Decision Criteria in New Venture Evaluation. Journal of Business Venturing, 8. (1993), 1. 25-42. DOI: https://doi.org/10.1016/0883-9026(93)90009-t
19. Hoffman, David Lynn - Nina Radojevich-Kelley: Analysis of Accelerator Companies: An Exploratory Case Study of Their Progras, Process, and Early Results. Small Business Institute Journal, 8. (2012), 2. 54-70.
20. Karsai Judit: Hol tart a kelet-közép-európai kockázati és magántőkepiac öt évvel a válság után? Statisztikai Szemle, 93. (2015), 1. 5-24.
21. Konecsny Jenő: A kockázati tőkealapok döntési folyamatai és projektértékelési kritériumai Magyarországon. Doktori értekezés. Gödöllő, Szent István Egyetem, 2018.
22. Kortum, Samuel - Josh Lerner: Assessing the Contribution of Venture Capital to Innovation. The RAND Journal of Economics, 31. (20 0 0), 31. 674- 692. DOI: https://doi.org/10.2307/2696354
23. Közép-Magyarországi Operatív Program 2007-2013. CCI szám: 2007HU162PO001
24. A Magyarországon működő külföldi irányítású leányvállalatok tevékenysége a 2016. évi végleges és a 2017. évi előzetes adatok alapján. Központi Statisztikai Hivatal. Elérhető: www.ksh.hu/docs/hun/xftp/idoszaki/pdf/kulfleany16.pdf (A letöltés dátuma: 2020. 12. 10.)
25. MacMillan, Ian C. - Robin Siegel - P. N. Subba Narasimha: Criteria Used by Venture Capitalists to Evaluate New Venture Proposals. Journal of Business Venturing, 1. (1985), 1. 119-128. DOI: https://doi.org/10.1016/0883-9026(85)90011-4
26. MacMillan, Ian C. - Lauriann Zemann - P. N. Subba Narasimha: Criteria distinguishing successful from unsuccessful ventures in the venture screening process. Journal of Business Venturing, 2. (1987), 2. 123-137. DOI: https://doi.org/10.1016/0883-9026(87)90003-6
27. Muzyka, Dan - Sue Birley - Benoit Leleux: Trade-offs in the Investment Decisions of European Venture Capitalists. Journal of Business Venturing, 11. (1996), 4. 273-287. DOI: https://doi.org/10.1016/0883-9026(95)00126-3
28. Nyikos Györgyi (szerk.): Állami támogatások. Budapest, Dialóg Campus, 2018.
29. Baumol, William J.: The Free-Market Innovation Machine: Analyzing the Growth Miracle of Capitalism. Princeton, Princeton University Press, 2002. DOI: https://doi.org/10.1515/9781400851638
- 106/107 -
30. Nyikos, Györgyi: Financial Instruments in the 2014-20 Programming Period: First Experiences of Member States. European Parliament, Policy Department B: Structural and Cohesion Policies, 2016.
31. Nyikos, Györgyi - Tátrai, Tünde: Public Procurement and Cohesion Policy. CP33 Competitive paper. Seattle (WA), 5[th] International Public Procurement Conference, 2012.
32. Nyikos, Györgyi - Béres, Attila - Laposa, Tamás - Závecz, Gergő: Do Financial Instruments or Grants Have a Bigger Effect on SMEs' Access to Finance? Evidence from Hungary. Journal of Entrepreneurship in Emerging Economies, 12. (2020), 5. 667-685. DOI: https://doi.org/10.1108/JEEE-09-2019-0139
33. Nyikos, Györgyi - Laposa, Tamás - Béres Attila: Micro-Economic Effects of Public Funds on Enterprises in Hungary. Regional Studies Regional Science, 7. (2020), 1. 346361. DOI: https://doi.org/10.1080/21681376.2020.1805351
34. Nyikos, Györgyi: Fiskalregeln als Instrumente für einen nachhaltigen Haushalt in Ungarn. In Eckardt, Martina - Pállinger, Zoltán Tibor (szerk.): Schuldenregeln als goldener Weg zur Haushaltskonsolidierung in der EU? Baden-Baden, Nomos, 2013. 141-156. DOI: https://doi.org/10.5771/9783845245065-141
35. OECD Business and Finance Outlook. Paris, OECD Publishing, 2017.
36. Összefoglaló adatok a pénzügyi eszközök finanszírozása és megvalósítása terén elért eredményekről. Európai Bizottság, 2013.
37. Összefoglaló adatok a pénzügyi eszközök finanszírozása és megvalósítása terén elért eredményekről. Európai Bizottság, 2014.
38. Összefoglaló adatok a pénzügyi eszközök finanszírozása és megvalósítása terén elért eredményekről. Európai Bizottság, 2015.
39. Professional Standards Handbook. Invest Europe, 2018.
40. Riquelme, Hernan - Tudor Rickards: Hybrid conjoint analysis: An Estimation Probe in New Venture Decisions. Journal of Business Venturing, 7. (1992), 6. 505-518. DOI: https://doi.org/10.1016/0883-9026(92)90022-j
41. Sandberg, William R. - David M. Schweiger - Charles W. Hofer: The Use of Verbal Protocols in Determining Venture Capitalists' Decision Processes. Entrepreneurship Theory and Practice, 13. (1988), 2. 8-20. DOI: https://doi.org/10.1177/104225878801300204
42. Scherer, Frederick M. - David Ross: Industrial Market Structure and Economic Performance. Boston, Houghton Mifflin, 1990.
43. Shepherd, Dean A. - Andrew Zacharakis: Conjoint Analysis: a New Methodological Approach for Researching the Decision Policies of Venture Capitalists. Venture Capital, 1. (1999), 3. 197-217. DOI: https://doi.org/10.1080/136910699295866
44. Silva, Jorge: Venture Capitalists' Decision-Making in Small Equity Markets: A Case Study Using Participant Observation. Venture Capital, 6. (2004), 2-3. 125-145. DOI: https://doi.org/10.1080/13691060410001675974
45. Survey on the Access to Finance of Enterprises. Európai Központi Bank, 2019.
- 107/108 -
46. Szerb László: Az informális tőkebefektetés és a kockázati tőke szerepe a vállalatok finanszírozásában. In Makra Zsolt (szerk.): A kockázati tőke világa. Budapest, Aula, 2006. 95-122.
47. Tőkebevonási kalauz. Elérhető: www.hvca.hu/documents/TBKalauz_2018_IMPRI-MATURA_Final_21_January.pdf (A letöltés dátuma: 2020. 12. 10.)
48. Tyebjee, Tyzoon T. - Albert V. Bruno: A Model of Venture Capitalist Investment Activity. Management Science, 30. (1984), 9. 1051-1066. DOI: https://doi.org/10.1287/mnsc.30.9.1051
49. Using Financial Instruments for SMEs in England in the 2014-2020 Programming Period - A study in support of the ex-ante assessment for the deployment of EU resources (EIB).
50. Versenyképes Közép-Magyarország Operatív Program
51. Vértesy László: Jog és pénzügyek a bankszektorban. Budapest, Akadémiai Kiadó, 2020. DOI: https://doi.org/10.1556/9789634544814
52. Zacharakis, A. L. - G. Dale Meyer: A Lack of Insight: Do Venture Capitalists Really Understand their Own Decision Process? Journal of Business Venturing, 13. (1998), 1. 57-76. DOI: https://doi.org/10.1016/s0883-9026(97)00004-9
Internetes források
1. https://bonitasktk.hu/rolunk/ (A letöltés dátuma: 2020. 12. 10.)
Jogi források
1. 966/2012/EU, Euratom rendelet. Elérhető: https://eur-lex.europa.eu/legal-content/HU/TXT/?uri=celex:32012R0966 (A letöltés dátuma: 2017. 01. 01.)
2. Az Európai Parlament és a Tanács 1303/2013/EU rendelete (2013. december 17.) az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra, a Kohéziós Alapra, az Európai Mezőgazdasági Vidékfejlesztési Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó közös rendelkezések megállapításáról, az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra és a Kohéziós Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó általános rendelkezések megállapításáról és az 1083/2006/EK tanácsi rendelet hatályon kívül helyezéséről
- 108/109 -
Dr. Nyikos Györgyi PhD, kohéziós politikai és közpénzügyi szakértő, egyetemi docens és a Közpénzügyi Tanszék vezetője a Nemzeti Közszolgálati Egyetemen. Korábban kohéziós politikai szakdiplomata Magyarország Állandó Képviseletén Brüsszelben, fejlesztési ügyekért felelős helyettes államtitkár, magyar helyettes kormányzó az EBRD Kormányzótanácsában és a Magyar Fejlesztési Bank ügyvezetőjeként az EU Kompetencia Központ vezetője. Ezt megelőzően vezető jogtanácsos a Költségvetési Tanács Titkárságán, illetve korábban a VÁTI Kht. vezérigazgató-helyettese, illetve a Magyar Területi és Regionális Fejlesztési Hivatal általános elnökhelyettese. Kutatási területei az EU kohéziós politika, közbeszerzés és közpénzügyek.
Fukker Gabriella a BCE Nemzetközi Kapcsolatok Multidiszciplináris Doktori Iskola hallgatója. 2002 óta foglalkozik az EU társfinanszírozásával megvalósuló fejlesztési programok tervezésével, így az IHM, majd NGM főosztályvezetőjeként részt vett a 2004-2006, 2007-2013 és a 2014-2020-as gazdaságfejlesztési operatív programok kidolgozásában, egyeztetésében. Kutatási területe az Európai Unió kohéziós politikája, érdeklődési területei közé még a kockázati tőkeprogramok, tőkefinanszírozás, illetve a stratégiai menedzsment és a közpolitika-alkotás "határterületei" tartoznak. ■
JEGYZETEK
[1] Gyulai-Schmidt Andrea - Szabó István (szerk.): Közbeszerzések a fenntartható és innovatív fejlődés szolgálatában. Budapest, Pázmány Press, 2015.
[2] "Pénzügyi eszközök": a költségvetésből kiegészítő jelleggel nyújtott uniós pénzügyi támogatási intézkedések, amelyek célja, hogy egy vagy több konkrét uniós szakpolitikai célkitűzést szolgáljanak. Ezek az eszközök tulajdonviszonyt, illetve részbeni tulajdonviszonyt megtestesítő befektetések, kölcsönök vagy biztosítékok, vagy más kockázatmegosztási eszközök formáját ölthetik, és adott esetben vissza nem térítendő támogatásokkal kombinálhatók. Lásd: 966/2012/EU, Euratom rendelete. Elődje neve a 2007-2013 időszakban JEREMIE (Joint European Resources for Micro to Medium Enterprises) volt.
[3] Karsai Judit: Hol tart a kelet-közép-európai kockázati és magántőkepiac öt évvel a válság után? Statisztikai Szemle, 93. (2015), 1. 5-24.
[4] Tőkebevonási kalauz. Elérhető: www.hvca.hu/documents/TBKalauz_2018_IMPRIMATURA_Final_21_January.pdf (A letöltés dátuma: 2020. 12. 10.)
[5] Konecsny Jenő: A kockázati tőkealapok döntési folyamatai és projektértékelési kritériumai Magyarországon. Doktori értekezés. Gödöllő, Szent István Egyetem, 2018. 10.
[6] Tyzoon T. Tyebjee - Albert V. Bruno: A Model of Venture Capitalist Investment Activity. Management Science, 30. (1984), 9. 1051-1066.; Vance C. Fried - Robert D. Hisrich: Toward a Model of Venture Capital Investment Decision Making. Financial Management, 23. (1994), 3. 28-37.; Grahame Boocock - Margaret Woods: The Evaluation Criteria Used by Venture Capitalists: Evidence from a UK Venture Fund. International Small Business Journal, 16. (1997), 1. 36-57.; Jorge Silva: Venture Capitalists' Decision-Making in Small Equity Markets: A Case Study Using Participant Observation. Venture Capital, 6. (2004), 2-3. 125-145.
[7] Ian C. Macmillan - Robin Siegel - P. N. Subba Narasimha: Criteria Used by venture capitalists to Evaluate New Venture Proposals. Journal of Business Venturing, 1. (1985), 1. 119-128.; Ian C. Macmillan - Lauriann Zemann - P. N. Subba Narasimha: Criteria Distinguishing Successful from Unsuccessful Ventures in the Venture Screening Process. Journal of Business Venturing, 2. (1987), 2. 123-137.; William R. Sandberg - David M. Schweiger - Charles W. Hofer: The Use of Verbal Protocols in Determining Venture Capitalists' Decision Processes. Entrepreneurship Theory and Practice, 13. (1988), 2. 8-20.; Hernan Riquelme - Tudor Rickards: Hybrid Conjoint Analysis: an Estimation Probe In New Venture Decisions. Journal of Business Venturing, 7. (1992), 6. 505-518.; John Hall - Charles W. Hofer: Venture Capitalists' Decision Criteria in New Venture Evaluation. Journal of Business Venturing, 8. (1993), 1. 25-42.; Dan Muzyka - Sue Birley - Benoit Leleux: Trade-offs in the Investment Decisions of European Venture Capitalists. Journal of Business Venturing, 11. (1996), 2. 273-287.; Andrew L. Zacharakis - G. Dale Meyer: A Lack of Insight: Do Venture Capitalists Really Understand their Own Decision Process? Journal of Business Venturing, 13. (1998), 1. 57-76.; Dean A. Shepherd - Andrew Zacharakis: Conjoint Analysis: a New Methodological Approach for Researching the Decision Policies of Venture Capitalists. Venture Capital, 1. (1999), 3. 197-217.
[8] William J. Abernathy - James M. Utterback: Patterns of Industrial Innovation. In Michael L. Tushman - William Moore (szerk.): Readings in the Management of Innovation. Cambridge, Ballinger, 1988. 25-36.; Joseph Bower - Clayton M. Christensen: Disruptive Technologies: Catching the Wave. Harvard Business Review, 73. (1995), 1. 43-53.; William J. Baumol: The Free-Market Innovation Machine: Analyzing the Growth Miracle of Capitalism. Princeton, Princeton University Press, 2002.; Frederick M. Scherer - David Ross: Industrial Market Structure and Economic Performance. Boston, Houghton Mifflin, 1990.
[9] Samuel Kortum - Josh Lerner: Assessing the Contribution of Venture Capital to Innovation. The RAND Journal of Economics, 31. (2000), 31. 674-692.
[10] Lásd még: Becsky-Nagy Patrícia - Fazekas Balázs: Résen van-e az állam? Az állami szerepvállalás hatása a kockázati tőke keresleti oldalára. Közgazdasági Szemle, LXIV. (2017), 5. 511.
[11] OECD Business and Finance Outlook. Paris, OECD Publishing, 2017.
[12] David Lynn Hoffman - Nina Radojevich-Kelley: Analysis of Accelerator Companies: An Exploratory Case Study of Their Progras, Process, and Early Results. Small Business Institute Journal, 8. (2012), 2. 54-70.; Vincenzo Capizzi - Emanuele M. Carluccio: Competitive Frontiers in Equity Crowdfunding: The Role of Venture Capitalists and Business Angels in the Early-Stage Financing Industry. In Roberto Bottiglia - Flavio Pichler: Crowdfunding for SMEs: A European Perspective. London, Palgrave Macmillan, 2017. 117-157.
[13] Sergey Chernenko - Josh Lerner - Yao Zeng: Mutual Funds as Venture capitalists? Evidence from Unicorns. NBER Working Paper Series, 2017.
[14] Douglas J. Cumming - Luca Grilli - Samuele Murtinu: Governmental and Independent Venture Capital Investments in Europe: A Firm-Level Performance Analysis. Journal of Corporate Finance, 42. (2017), 439-459.
[15] Massimiliano Guerini - Anita Quas: Governmental Venture Capital in Europe: Screening and Certification. Journal of Business Venturing, 31. (2016), 2. 175-195.
[16] Futó Judit Edit: A kockázati tőke aktivitása a nemzetközi piacokon és a kockázatitőke-befektetések kiválasztására vonatkozó vizsgálatok magyar mikro- és kisvállalkozások körében. Doktori értekezés. Debrecen, Debreceni Egyetem, 2016.
[17] Vértesy László: Jog és pénzügyek a bankszektorban. Budapest, Akadémiai Kiadó, 2020.
[18] Konecsny i.m. (5. lj.) 1.
[19] https://bonitasktk.hu/rolunk/ (A letöltés dátuma: 2020. 12. 10.)
[20] Invest Europe: "2018 European Private Equity Activity Report" (2018. évi európai magántőke-tevékenységi jelentés). Az egyéb kilépési módok közé tartozik az elsőbbségi részvények visszafizetése, értékesítés egy másik tőkebefektetési vállalkozás számára, pénzügyi intézménynek történő értékesítés, kezelői/tulajdonosi visszavásárlás és egyéb módok.
[21] Vö. http://real-d.mtak.hu/1114/11/V%C3%A1lasz.pdf
[22] Using Financial Instruments for SMEs in England in the 2014-2020 Programming Period - A study in support of the ex-ante assessment for the deployment of EU resources (EIB).
[23] Holtteherhatás: ha a beruházások egy része támogatás nélkül is megvalósulna, ez esetben ugyanis az EU-s pénz kiváltja a banki finanszírozást vagy a vállalkozó saját tőkéjét.
[24] Nyikos, Györgyi: Fiskalregeln als Instrumente für einen nachhaltigen Haushalt in Ungarn. In Eckardt, Martina - Pállinger, Zoltán Tibor (szerk.): Schuldenregeln als goldener Weg zur Haushaltskonsolidierung in der EU? Baden-Baden, Nomos, 2013. 141-156.; Nyikos Györgyi: Financial Instruments in the 2014-20 Programming Period: First Experiences of Member States. European Parliament, Policy Department B: Structural and Cohesion Policies, 2016.
[25] Hajdu Szilvia et alii: Kohéziós politika 2014-2020. Budapest, Dialóg Campus, 2017.
[26] Az Európai Parlament és a Tanács 1303/2013/EU rendelete (2013. december 17.) az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra, a Kohéziós Alapra, az Európai Mezőgazdasági Vidékfejlesztési Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó közös rendelkezések megállapításáról, az Európai Regionális Fejlesztési Alapra, az Európai Szociális Alapra és a Kohéziós Alapra és az Európai Tengerügyi és Halászati Alapra vonatkozó általános rendelkezések megállapításáról és az 1083/2006/EK tanácsi rendelet hatályon kívül helyezéséről.
[27] Uo. 9. cikk.
[28] Nyikos Györgyi et alii: Do Financial Instruments or Grants Have a Bigger Effect on SMEs' Access to Finance? Evidence from Hungary. Journal of Entrepreneurship in Emerging Economies, 12. (2020), 5. 667-685.; Nyikos, Györgyi - Laposa, Tamás - Béres, Attila: Micro-Economic Effects of Public Funds on Enterprises in Hungary. Regional Studies Regional Science, 7. (2020), 1. 346-361.
[29] Financial instruments in ESIF programmes 2014-2020 - A short reference guide for Managing Authorities. Európai Bizottság, July 2014.
[30] Nyikos Györgyi - Tátrai Tünde: Public Procurement and Cohesion Policy. CP33 Competitive paper. Seattle (WA), 5th International Public Procurement Conference, 2012.
[31] L. EUB-útmutató a pénzügyi közvetítők kiválasztásáról.
[32] Nyikos (2016) i. m. (24. lj.) 103.
[33] Állami támogatást nem tartalmazó pari passu ügyletről az alábbi feltételek együttes teljesülése esetén beszélhetünk:
• Az adott iparágban hasonló célra, hasonló feltételek mellett szokásosnak tekinthető az adott összegű befektetés.
• A magánfél részvétele nem marginális. Az esetjog szerint ez azt jelenti, hogy a befektetésben legalább 30% a magánfél aránya.
• Az állami szereplő és a magánfél befektetésére egyszerre kerül sor.
• A magánfélnek nem származik extra haszna az ügyletből (például ha fennmarad az adott cég, akkor továbbra is megrendel a magánfél másik cégétől).
• A magánfélnek nincs egyéb kitettsége, felelőssége abban a vállalatban, amelyikben a befektetést végrehajtják.
[34] Béres, Attila et alii: Spatial Econometrics: Transport Infrastructure Development and Real Estate Values in Budapest. Regional Statistics: Journal of the Hungarian Central Statistical Office, 9. (2019), 2. 1-17.
[35] Gazdaságfejlesztési Operatív Program (GOP). CCI szám: 2007HU161PO001. Elérhető: www.palyazat.gov.hu/doc/4 (A letöltés dátuma: 2020. 12. 10.)
[36] Gazdaság-fejlesztési és Innovációs Operatív Program.
[37] Versenyképes Közép-Magyarország Operatív Program.
Lábjegyzetek:
[1] A szerző PhD, tanszékvezető egyetemi docens, Nemzeti Közszolgálati Egyetem, nyikos.gyorgyi@uni-nke.hu.
[2] A szerző doktorandusz, Budapesti Corvinus Egyetem, gabriella.fukker@gmail.com.