

Dobos Piroska[1] - Takácsné György Katalin[2]: Az adózók magatartását vizsgáló elméleti modellek ellentmondásai (Publico, 2020/4., 36-49. o.)
https://doi.org/10.32575/ppb.2020.4.4
Absztrakt
A szakirodalomban több olyan közgazdasági modell található, amelyek keresik az összefüggéseket az emberi magatartásformák és az adóelkerülés között. A klasszikus megközelítés értelmében az egyének adózói magatartása a jövedelemszinttől, az adókulcsok mértékétől, az ellenőrzési valószínűségtől és a kilátásba helyezett büntetés mértékétől függ. A változók hatásának elméletben feltételezett iránya észszerű elméleti megfontolásokon alapszik, mégis az elméletet tesztelő empirikus vizsgálatok eredményei esetenként nem a várt irányba mutatnak, illetve gyakran egymásnak is ellentmondanak. Jelen tanulmány célja ezeknek az ellentmondásoknak a feltárása interjúk és kérdőívek segítségével.
Kulcsszavak: adócsalás, adókulcs, jövedelemszint, ellenőrzési valószínűség, büntetés mértéke
Abstract - Contradictions of the Theoretical Models Examining Taxpayers' Behaviour
There are several economic models in the literature that seek to correlate between human behaviour and tax evasion. Based on the classical approach, taxpayers' behaviour depends on the income levels, the rate of tax rates, the probability of control and the degree of punishment. The assumed direction of the influence of variables is based on reasonable theoretical considerations, yet the results of empirical tests that experimentalise the theory sometimes do not point to the expected direction and often contradict each other. The purpose of this study is to explore these contradictions through interviews and questionnaires.
Keywords: tax evasion, tax rate, income level, probability of controlling, extent of penalty
- 36/37 -
1. Bevezetés
A rejtett gazdaság nagyon összetett, bonyolult gazdasági jelenség. A rejtett gazdaságok belső dinamikájuk miatt növekvő figyelmet igényelnek, működésük pedig összehangolt válaszlépéseket nemzeti és nemzetközi szinten egyaránt. Schneider nemzetközi felmérése alapján - a rejtett gazdaság feltételezhető rangsorában a világ országaira vonatkozóan (a hivatalos GDP százalékában kifejezve) - Magyarország a 44. helyen szerepel, míg a 21 átalakuló ország csoportjában a 3. helyen áll 25,8%-os GDP-arányos nagyságrenddel.[1] Ezek a tevékenységek ellehetetlenítik a gazdasági szereplők valós gazdasági teljesítményének meghatározását, ami az adózási morál romlásához vezet, és ennek természetes eredményeként kisebb bevételhez jut a költségvetés. Erkölcsi hatásai sem elhanyagolhatók, a szabad piacgazdaság és a szabad verseny alapvető szabályai ellen hatnak. A rejtett gazdasági tevékenységekből származó bevételek felboríthatják a gazdaság, a politika és akár az erőszakszervezetek egyensúlyát, ami egy ország vagy egy egész régió destabilizációjához vezethet.[2] A visszaélések csökkentése, megszüntetése érdekében fontos, hogy az adóztatásra rendelt hatósági szervek minél inkább felkészültek legyenek, és hatékony eszközökkel rendelkezzenek. Jelentős gazdaságpolitikai cél az adóelkerülés szintjének csökkentése, az adóztatás hatékonyságának fokozása. Az adócsalással foglalkozó mikroökonómiai modellek elemzése alapján feltételezhetjük, hogy az adókikerülés csökkenő tendenciát mutat az ellenőrzések számának növekedésével, illetve a büntetés mértékének emelkedésével, valamint az adócsalás elterjedése függ az egyének jövedelemszintjétől és az adókulcsok mértékétől is. A rejtett gazdaság fogalomkörébe tartozik a feketekereskedelem, a nem regisztrált áruk forgalma, a feketefoglalkoztatás, az adóelkerülés és a pénzmosás is. Tanulmányunkban Belyó Pál[3] rejtett gazdaság a nemzeti számlarendszerben sémája alapján a regisztrált, bejegyzett vállalkozások be nem jelentett tevékenységét helyeztük a középpontba.
2. Az adócsalás mikroökonómiai modelljei - levonható következtetések
A szakirodalomban több olyan közgazdasági modell található, amelyek keresik az összefüggéseket az emberi magatartásformák, attitűdök, az adóelkerülés és annak kockázata között. Az adózók magatartását vizsgáló elméleti modellek között úttörő Allingham-Sandmo[4]
- 37/38 -
modellje, amely Becker[5] modelljét fejleszti tovább. A játékelméleti modellek közül érdemes megemlíteni Corchón modelljét,[6] amely a gazdasági szereplők együttélési normáit, az adóztató állam és a kötelezettségei alól kibújni próbáló állampolgár rabló-pandúr játszmáját mutatja be. Ezenkívül Ehrlich modelljét,[7] amely a legális és nem legális tevékenységek közötti választás lehetőségét mutatja. Ezeknek a klasszikus modelleknek az értelmében a racionális, haszonmaximalizáló egyének adózói magatartását meghatározó egyéni döntés az adózó jövedelemszintjének, az adókulcsoknak, az ellenőrzési/lebukási valószínűségnek és a büntetés mértékének a függvénye.[8]
Az adócsalás klasszikus modellje értelmében az egyének adózói magatartásukra vonatkozó döntésüket a fenti változók várható hatásait racionálisan mérlegelve hozzák meg. A haszonmaximáló cselekvők a rejtett gazdaság egyes megjelenési formáival kapcsolatos döntésük meghozatala során (például adócsalás esetében) optimális megoldást keresve, számot vetnek a rejtett gazdaságban való részvétel, illetve az attól való tartózkodás költségeivel és hasznaival. A klasszikus modellek szerint az ellenőrzési valószínűségnek pozitív hatása van az adófizetői jogkövető magtartásra, illetve a büntetés mértékének is jelentős a visszatartó ereje. Az ellenőrzési valószínűségek pozitív hatását az empirikus vizsgálatok is alátámasztják, míg a büntetés mértékének hatása kevésbé egyértelmű. A jövedelem és adókulcsok hatásával kapcsolatban is jelentős ellentmondások tapasztalhatók. A klasszikus modellben szereplő változók kiválasztása nagyon logikus, és e változók adózói magatartásra gyakorolt hatásának elméletben feltételezett iránya is általában észszerű elméleti megfontolásokon alapszik, az elméletet tesztelő empirikus vizsgálatok eredményei esetenként nem a várt irányba mutatnak, illetve gyakran egymásnak is ellentmondanak (1. táblázat).
A bűnözői magatartás gazdasági elmélete alapján a polgárok által fizetett vagy elszenvedett adók mértéke egy egyszerű költség-haszon kalkulustól függ. Mint sok vizsgálat kimutatta, ezek a modellek fontos tényezőket azonosítanak, de nem tudják megmagyarázni az adófizetők magatartását.[9] Annak érdekében, hogy megfelelően fizethessék adójukat, az egyéneknek motivációra van szükségük, amely túlmutat az egyszerű gazdasági számításokon, más tényezők is fontos szerepet játszanak. Az elmúlt években több kutatás is vizsgálta, hogy az értékek, társadalmi normák és az attitűdök országonként eltérnek, és hogy ezeknek a különbségeknek van egy mérhető hatása a gazdasági viselkedésre. Az egyik terület, ahol az ilyen vizsgálatok különösen fontosak, az adókötelezettségnek való megfelelés.[10] Az adómegfelelés úgy tűnik, hogy számos tényezőtől függ, a legtöbb országban
- 38/39 -
az egyes gazdaságokban jellemző elrettentéstől, az adott bírságok szintjétől és felülvizsgálati rátáktól. Az elrettentési modellek azonban túl nagy engedékenységet és csak kevés adócsalást jeleznek előre.
1. táblázat A klasszikus modellekből levonható következtetések
(Forrás: a szerzők szerkesztése)
| Pozitív hatás | Negatív hatás | Ellentmondások | |
| Az adózó jövedelemszintje | Schneider - Torgler (2006) | Semjén (2017), Semjén-Szántó-Tóth (2001) | |
| Adókulcsok | Belyó (2004), Belyó (2008) | Semjén (2017) | Schneider (1997), Cummings et alii (2004), Schneider-Torgler (2006) |
| Ellenőrzési/lebukási valószínűség | Semjén (2017), Belyó (2004), Semjén-Szántó-Tóth (2001), Cummings et alii (2004) | ||
| A büntetés mértéke | Belyó (2004), Cummings et alii (2004) | Semjén-Szántó-Tóth (2001) | Frey-Feld (2002), Semjén (2017), Semjén-Szántó-Tóth (2001) |
| A klasszikus modellek hiányosságai | Semjén (2017), Kirchgässner (2010), Alm-Torgler (2005) | ||
Az adókulcsok és a jogkövető adózói magatartás közötti kapcsolat léte és iránya ellentmondásos kérdés a szakirodalomban, ha nem is olyan mértékben, mint a jövedelmek és a jogkövető magatartás közti kapcsolat. Az adókulcsok hatásának megítélésében maga a standard modell is ambivalens, és az empirikus irodalom alapján se rajzolódik ki egyértelmű kép, bár az empirikus vizsgálatok alapján a magas adókulcsoknak a jogkövető adózói magatartásra gyakorolt negatív hatására lényegesen több bizonyíték van, mint az ellenkezőjére.[11] "A nagy adóreformok és adócsökkentések nem feltétlen mérséklik a rejtett gazdaság méretét, sokkal inkább stabilizálják az adott szintet. Számos tanulmányban sikerült kimutatni a pozitív kapcsolatot a rejtett gazdaság mérete és az adóterhelés növekedése között, de az adócsökkentés esetén a kapcsolat inszignifikáns maradt."[12] Szintén ezt találjuk Frey-Feld[13] tanulmányában is, hogy az adócsalás alapmodellje, amely a szubjektív ökonometriai elemzésben nem különösen jól teljesítő várható hasznosság maximalizálásán alapszik, túl kevés adócsalást mutat, és a paraméterek ökonometriai becslései a lebukás valószínűségére
- 39/40 -
és a bírságok mértékére nem olyan hatásosak, mint azt remélték. Éppen ezért mindenképpen célszerű ezeket a modelleket különböző variációkkal bővíteni.
Természetesnek kell tartanunk azonban, hogy a vállalkozások mindenekelőtt az adó-és járulékterhek csökkentésén keresztül szeretnék, és kevésbé az ellenőrzések és büntetések szigorításával a rejtett/feketegazdaság visszaszorítását.[14] A rejtett gazdaság visszaszorításának klasszikus módja a büntetés nagyságának növelése. Ez a megoldás eléggé kézenfekvőnek látszik, és széles körben alkalmazzák. Ugyanakkor léteznek olyan játékelméleti modellek, amelyek szerint a büntetés mértéke nincs hatással a bűnelkövetésre.[15] Az adócsalás esetén várható büntetés a lebukás valószínűségétől, nem pedig a kiszabható büntetés nagyságától függ. A túl magas büntetés azonban csökkentheti a marginális elrettentést. Ha az embereket kisebb adócsalásért túl szigorúan büntetik, akkor inkább nagyobb mértékű adócsalást hajtanak végre, mert a nagyobb csalás marginális büntetése kisebb. A kormányzat és a közigazgatás csökkentheti az adórátát és a szabályozás intenzitását, csökkentve ezzel a rejtett gazdaságba való bekapcsolódás motívumának erősségét. Másképpen fogalmazva, törekedni kell az adózás és a szabályozás társadalmilag optimális mértékének megközelítésére. Cummings és társai[16] tanulmányában azt találjuk, hogy az ellenőrzések valószínűségének növekedése és a bírság mértéke növelni fogja az adófizetési kötelezettségnek való megfelelést, az adókulcsok hatása azonban nem egyértelmű.
Belyó[17] tanulmányában az adózási morálra vonatkozó felméréseket végzett. A rejtett gazdaság arányának csökkentésére lehetőséget látó vállalkozások többsége (57%) említette megoldásként javaslatai között az adókulcsok csökkentését, míg 31%-uk a járulékok csökkentését tartotta fontosnak kiemelni. Nagyobb mértékű ellenőrzésektől 17%-uk, elfogulatlanabb ellenőrzésektől 11%-uk várja a rejtett gazdaság visszaszorulását. További 7% azok aránya, akik nem, vagy nemcsak a szigorúbb ellenőrzésektől, de a büntetési tételek emelésétől, azaz a gazdasági törvények megsértésének keményebb szankcionálásától is eredményeket várnak. Ugyanakkor fontos kiemelni, hogy az ilyen választ adó cégek többsége a szankciók szigorítása mellett várja a vállalatok terheinek csökkentését is, azaz a két intézkedést együtt tartja hatásosnak.
Schneider és Torgler 2006-ban[18] egy egyedülálló vizsgálatot végzett az állampolgárok adómoráljára vonatkozóan három multikulturális európai országban, Svájcban, Belgiumban és Spanyolországban, a World Values Survey adatai alapján. Az eredmények azt mutatják, hogy az elrettentési tényezők nincsenek jelentős hatással az adófizetési attitűdre,
- 40/41 -
illetve a büntetési ráta együtthatója a legtöbb esetben negatívan szignifikáns, végül az adókulcsnak nincs jelentős hatása az adómorálra.
3. Módszer
Az árnyékgazdaság mérése mikroszintű felmérésekkel, kérdőívek, interjúk, megfigyelés segítségével vagy pedig közvetett módszerekkel, például a valuta iránti kereslet, illetve rejtett változók megközelítésével lehetséges, felhasználva makrogazdasági mutatókat. A felsorolt módszerek közül a feketegazdaságba való belépést motiváló tényezők, attitűdök mérésére a kérdőíves felmérést és az interjúmódszert választottuk - a már korábban bemutatott nemzetközi szakirodalom alapján feltárt összefüggések alátámasztásának céljával. A mintavételt nem valószínűségi elméleti/szakértői eljárással végeztük. A kérdőív lekérdezése célzottan a különböző méretű és tevékenységi körű, magyarországi kis- és középvállalkozások adózási döntésekben kompetens vezetői körében történt. A felmérés többek között a következő tényezőkre terjedt ki:
- a demográfiai tényezők (nem, kor, családi állapot, lakóhely, végzettség, gyermekek száma, jövedelemszint) hatása az adómorálra;
- az adóemelés, az adócsökkentés, illetve a szigor hatása az adófizetési hajlandóságra;
- az adórendszer egyszerűsítésének hatása az adómorálra;
- a korrekt tájékoztatás szerepének hatása az adófizetési hajlandóságra;
- a nemzeti büszkeség hatása az adófizetési hajlandóságra;
- az adófizetőkkel való barátságos és tiszteletteljes bánásmód, partnerként való kezelésük adófizetési hajlandóságra gyakorolt hatása;
- az állampolgárok közvetlen politikai részvétele, bevonása a politikai döntésekbe, a demokrácia hatása az adómorálra;
- az önbecsülés adómorálra gyakorolt hatása.
A kutatás célja tehát egy olyan kérdőív összeállítása volt, ami vizsgálja a nem etikus üzleti magatartást, kitérve a feketegazdaság kialakulásának okaira gazdaságpszichológiai szempontból. Tartalmi korlátok miatt jelenleg a kérdőív közgazdasági alapmodellek állításaira vonatkozó részét szeretnénk kiemelni, amely szerint az adóemelés és a túlzó büntetés negatív hatással vannak az adófizetési hajlandóságra. A kérdőívben feltett kérdések zárt kérdések, előre meghatározott válaszlehetőségeket kínáltunk fel, a résztvevőknek ezek közül kellett kiválasztaniuk a számukra megfelelőt. A próbalekérdezések, a kérdőív tesztelése és a szükséges módosítások elvégzése után - a nagyobb minta elérése érdekében - a kérdőívet internetes, online formában küldtük ki. A kérdőív 2018 őszén két hónapos időintervallumban volt elérhető, amely alatt 346 válasz érkezett be. Ezenkívül a kérdéseket 10 válaszadó esetében mélyinterjú formájában is feltettük - "hólabda" mintavételi eljárással - így lehetőséget teremtve a téma bővebb kifejtésére.
- 41/42 -
4. Eredmények
A kérdőív online lekérdezése során 346 válasz érkezett. A válaszadók 64,7%-a (224 fő) férfi, 35,3%-a (122 fő) nő volt. Legjellemzőbb korosztály (41,9%) az 56 év fölöttiek, míg 26,6% 46-55 év közöttiek, 23,1% 36-45 év közöttiek, és csak 29 fő 35 év alatti korosztály. Családi állapot szempontjából a kitöltők legnagyobb arányban a házas kategóriát jelölték (235 fő). Lakóhely szempontjából főleg a főváros és város volt jellemző, elhanyagolható mértékben a község és falu kategória. Nagyon magas arányban (71,7%) végzettség szempontjából a felsőfokú végzettség szerepelt. A vállalkozásnál betöltött státusz szempontjából a legtöbben (53,2%) ügyvezetők és tulajdonosok is egyben. A vállalkozás tevékenysége szempontjából szinte minden szektor képviseltette magát, de legnagyobb arányban az egyéb szolgáltatás, kereskedelem, gépjárműjavítás, információs, kommunikációs, szakmai, műszaki tudományos tevékenység és az építőipar volt jellemző.
A kérdőív egyik szakasza arra a kérdésre keresi a választ, hogy a válaszadók szerint a következő eszközök - adóemelés, adócsökkentés, szigor, adórendszer egyszerűsítése, korrekt tájékoztatás és adózási kultúra javítása - mennyire alkalmasak az adófizetési hajlandóság növelésére. Míg a fent említett nemzetközi szakirodalmi kutatások számos ellentmondást tartalmaznak az adókulcsok adómorálra kifejtett hatásával kapcsolatban, addig a kérdőív felmérései alapján elmondható, hogy hazánkban az adóráta jelentős hatással van az adófizetési hajlandóságra. A válaszadók 76,6%-a az adóemelést egyáltalán nem alkalmasnak, míg 20,2%-a nem alkalmasnak ítéli az adófizetési hajlandóság növelésére. Az adócsökkentés pozitív hatásával kapcsolatban a válaszadók 42,5%-a tartja teljes mértékben alkalmasnak, 27,7%-a jelentős mértékben alkalmasnak, 17,9% alkalmasnak és 9,2%-a pedig kismértékben alkalmasnak az adómorál növelésére (1-2. ábra).
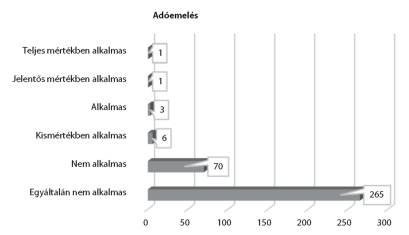
1. ábra Az adóemelés hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
- 42/43 -
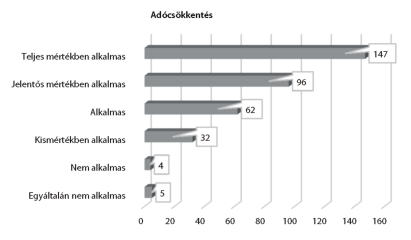
2. ábra Az adócsökkentés hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
A magas adókulcsok adófizetési hajlandóságra való negatív hatását az interjúkban elhangzottak is alátámasztják. "A magyar emberekben kódolva van, hogy próbálnak mindenképpen kisebb adót fizetni. Ha igazságosabb lenne az adóteher, akkor az adómorál is nagyobb lenne. Nem feltétlenül a mértékével van a probléma, hanem inkább azzal, hogy nagyon sokféle adót fizetünk, rengeteg az adóteher" - nyilatkozta az egyik interjúalany. Míg egy másik vélemény szerint "ha egy vállalkozásnak az adóterhei a forgalmához képest a 20%-ot meghaladják, akkor csalni fog, mert azt már nem tudja kifizetni. Meg kell találni az optimális határt, mert ha fölé megy, akkor elkezdik a kiskapukat keresni, ez egy aranyszabály." Egy ma már külföldön élő magyar interjúalany az nyilatkozta, hogy "a magyar adózást konkrétan rablásnak tartottam. Nem azért csaltam adót, mert csak a birkák nem csalnak, hanem mert azt éreztem, hogy erkölcstelen és tisztességtelen a keresőtől ekkora részt elvenni."
A nemzetközi szakirodalom alapján a büntetés mértékének hatása sem teljesen egyértelmű. A kérdőív eredményei alapján hasonló ellentmondásokat tapasztalhatunk (3. ábra).
Az ábra alapján jól látható, hogy a válaszadók 32,9%-a szerint a szigor kismértékben alkalmas az adófizetési hajlandóság növelésére, a többi válasz pedig fele-fele arányban megoszlik az alkalmas és nem alkalmas kategóriák között. Az egyik interjúban elhangzott, hogy külön-külön nem, csak több eszköz együttes alkalmazása hozhat tartós eredményt, valamint az is, hogy ezeken kívül még nagyon sok tényező befolyásolhatja az adómorált. "Az adóemelés nem alkalmas az adómorál javítására, a szigor sem, a kettő együtt vagy akár még több tényező együttesen. Azt sem mondom, hogy minden adót csökkenteni kell, mert a társasági adó Magyarországon a legjobb, az ÁFA azonban a legrosszabb. Egy normális mértékű adó társuljon egy szigorral, egy ellenőrzéssel és egyébként egy átláthatósággal, illetve egy elszámolással, hogy ezt utána mire költik."
- 43/44 -
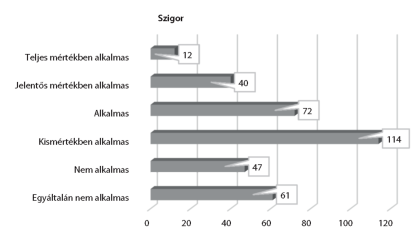
3. ábra A szigor hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
A vizsgált eszközökön túlmenően számos más tényező is befolyásolhatja az adófizetési hajlandóságot. Ilyen lehet többek között az adórendszer egyszerűsítése, a korrekt tájékoztatás a hatóságok részéről (4. és 5. ábra), amelyek a kérdőíves felmérés alapján egyértelműen hatást gyakorolnak az adómorálra.
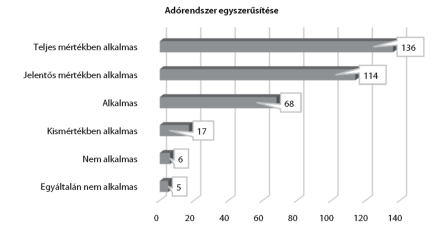
4. ábra Az adórendszer egyszerűsítésének hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
- 44/45 -
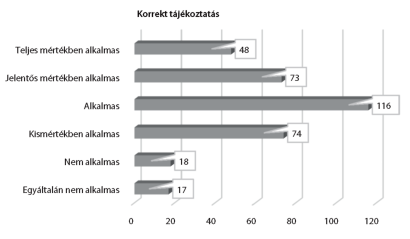
5. ábra A korrekt tájékoztatás hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
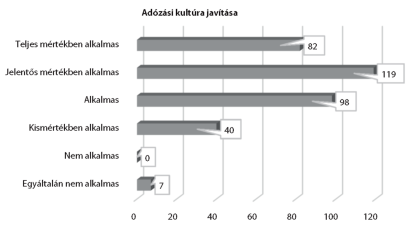
6. ábra Az adózási kultúra javításának hatása az adófizetési hajlandóságra
(Forrás: a szerzők szerkesztése)
Több interjúban is elhangzott, hogy jelentős változásokat csak akkor lehet elérni, ha alapjaiban az adózási kultúrát változtatjuk meg (6. ábra), amelyhez azonban akár több generációnyi idő is szükséges lehet. Az egyik interjúalany nem gondolja, hogy "egy pár százalékos adócsökkentés olyan szintű, olyan mértékű változást hozhatna. Alapjaiban az egész társadalomnak a szemléletén kell változtatni, ami nem mással érhető el, csakis nevelés-oktatással." Míg egy másik vélemény szerint "a magyar társadalom az elmúlt 50 évben mindig a simlisségekből élt, és mindig a kiskapukat kereste. Az elmúlt 30 évben - a rendszerváltás óta - mindig mindenki adót csalt, és ha hirtelen leviszik az adót, akkor sem fognak
- 45/46 -
fizetni, mert a vérükben van. Úgy szocializálódtak, hogy ügyeskedni kell, meg el kell lopni, amit lehet. A legtöbb országban a gyerekeknek tanítják az iskolában az adózási kultúrát és átfogó gazdasági ismereteket, aminek az adózás is a része. Amikor beidegződik valami, akkor nagyon nehéz megváltoztatni. Ez egy nagyon lassú és nehéz változtatási folyamat."
5. Következtetések
Annak ellenére, hogy az adópolitika legkézenfekvőbb eszköze az adófizetések betartatására és szabályozására az elrettentés politikája, azaz minél nagyobb büntetési és bírságtételek kilátásba helyezése, illetve a kényszerítés, akár ellentétes hatást is ki lehet váltani vele az adófizetőkből, mert az állami intézményekben való bizalom elvesztését eredményezhetik.[19] A gazdasági-befektetési döntések mögött meghúzódó motivációk korántsem mindig racionálisak, a klasszikus közgazdaságtani modellek fontos tényezőket azonosítanak ugyan, de nem tudják teljes mértékben megmagyarázni az adófizetők magatartását. Mivel elemzésünk középpontjában a gazdasági szereplők, az egyéni döntéshozók állnak, illetve ezeknek a gazdasági szereplőknek a viselkedési jellemzői, döntési alternatívái, gazdasági reakciói, mindenképpen szükséges kibővíteni a klasszikus közgazdaságtudományi állításokat szociológiai és viselkedéstudományi területekkel is. Számos nemzetközi kutatás található a témában, amelyek a klasszikus közgazdaságtani modellek eszköztárán túllépve gazdaságpszichológiai, viselkedéstani, szociológiai szempontból is vizsgálják az adózók adófizetési hajlandóságára ható tényezőit. Többek között a kulturális normák hatásait az adófizetési hajlandóságra - különösen a vallási viselkedést. A kulturális tényezőkön kívül a nemzeti büszkeség adómorálra való pozitív hatása is megállapítható.[20] Több tanulmányt találunk arra vonatkozólag is, hogy a demográfiai tényezők jelentős hatással vannak az adófizetési hajlandóságra. Az életkor, a válaszadók neme, a családi állapot is kapcsolatban áll az általános adózási attitűdökkel, azaz az adózási mentalitás és az adómorál függ a válaszadók demográfiai jellemzőitől. A kulturális és demográfiai tényezőkön kívül fontos megemlíteni az állam, az állami intézmények, az ellenőrzési szervek és az adófizetők kapcsolatának hatását az adómorálra. A vizsgálatok azt mutatják, hogy a kormányzatba vetett bizalom, az adórendszer stabilitása, illetve az adózók partnerként, tisztelettel való kezelése - az ellenőrző hatóságok részéről - szintén pozitív hatásúak az adófizetési hajlandóságra. Ezenkívül az állampolgárok közvetlen politikai részvétele, bevonása a politikai döntésekbe, a demokrácia is jelentős pozitív hatással vannak az adómorálra.[21] Az adócsalás
- 46/47 -
csökkentésére irányuló politikák kidolgozásához tehát alapvető fontosságú megérteni az adófizetésnek való megfelelés döntési hátterében meghúzódó viselkedési szempontokat. Célszerű olyan adópolitikák kidolgozása, amelyek ösztönzik az adómegfelelést a meglévő adóügyi rendszeren belül. Ha a megfelelés egyéni hozzáállása a társadalmi és kulturális normák függvénye, akkor ezeknek a normáknak a javítása kívánatos politikai lehetőség lehet. Az adófizetési kötelezettségnek való megfelelés összetett viselkedési probléma, és annak vizsgálata különböző módszerek és adatforrások használatát követeli meg, mivel minden eszköznek vannak előnyei és hiányosságai egyaránt.
- 47/48 -
Felhasznált irodalom
1. Allingham, Michael G. - Sandmo, Agnar: Income Tax Evasion: A Theoretical Analysis. Journal of Public Economics, 1. (1972), 3-4. 323-338. DOI: https://doi.org/10.1016/0047-2727(72)90010-2
2. Alm, James - Torgler, Benno: Culture Differences and Tax Morale in the United States and in Europe. Journal of Economic Psychology, 27. (2006), 2. 224-246. DOI: https://doi.org/10.1016/j.joep.2005.09.002
3. Becker, Gary S.: Crime and Punishment: An Economic Approach. Journal of Political Economy, 76. (1968), 2. 169-217. DOI: https://doi.org/10.1086/259394
4. Belyó Pál: A vállalatok és a rejtett gazdaság. Statisztikai Szemle, 82. (2004), 1. 44-66.
5. Belyó Pál: A rejtett gazdaság nagysága és jellemzői. Statisztikai Szemle, 86. (2008), 2. 113-137.
6. Belyó Pál: A rejtett gazdaság előretörése az új gazdaságpolitikai gyakorlat következtében. XXI. Század - Tudományos Közlemények, (2012), 27. 25-46.
7. Corchón, Luis C.: Tax Evasion and the Underground Economy. European Journal of Political Economy, 8. (1992), 3. 445-454. DOI: https://doi.org/10.1016/0176-2680(92)90006-3
8. Cummings, Ronald G. - Martinez-Vazquez, Jorge - McKee, Michael - Torgler, Benno: Effects of Culture on Tax Compliance: A Cross Check of Experimental and Survey Evidence. CREMA, Working Paper No. 13. Political Economy, 2004. DOI: https://doi.org/10.2139/ssrn.661921
9. Dobos, Piroska - Takács-György, Katalin: Measurement Possibilities of Motivations and Attitudes Influencing the Formation of Unethical Business Behavior - The Effect of Self-esteem on the Black Economy. In Szikora, Péter (ed.): 16[th] International Conference on Management, Enterprise and Benchmarking. 2018. 92-106.
10. Dobos, Piroska - Takács-György, Katalin: The Impact of the Relationship between the State, State Institutions and Tax Payers. Serbian Journal of Management, 15. (2020), 1. 69-80. DOI: https://doi.org/10.5937/sjm15-21750
11. Ehrlich, Isaac: Participation in Illegitimate Activities. Journal of Political Economy, 81. (1973), 3. 521-565. DOI: https://doi.org/10.1086/260058
12. Frey, Bruno S. - Lars P. Feld: Deterrence and Morale in Taxation: An Empirical Analysis. CESifo Working paper No. 760. 2002.
13. Kirchgässner, Gebhard: Tax Morale, Tax Evasion, and the Shadow Economy. Department of Economics, University of St. Gallen, 2010.
14. Schneider, Friedrich - Torgler, Benno: What Shapes Attitudes toward Paying Taxes? Evidence from Multicultural European Countries. Working Paper, No. 0608. Department of Economics, Johannes Kepler University of Linz, 2006.
15. Schneider, Friedrich: The Shadow Economies of Western Europe. Journal of the Institute of Economic Affairs, 17. (1997), 3. 42-48. DOI: https://doi.org/10.1111/1468-0270.00041
16. Schneider, Friedrich - Buehn, Andreas - Montenegro, Claudio E.: Shadow Economies All over the World: New Estimates for 162 Countries from 1999 to 2007. Policy Research Working Paper, 2010.
- 48/49 -
17. Semjén András - Szántó Zoltán - Tóth I. János: Adócsalás és adóigazgatás. Budapest, MTA KTK - TÁRKI, 2001.
18. Semjén András: Az adózói magatartás különféle magyarázatai. Közgazdasági Szemle, 64. (2017), 2. 140-184. DOI: https://doi.org/10.18414/KSZ.2017.2.140
19. Takács-György Katalin - Dobos Piroska: Az adófizetési hajlandóságot befolyásoló tényezők. Gazdaság & Társadalom, 11. (2018), 3-4. 35-53. DOI: https://doi.org/10.21637/GT.2018.3-4.03
Dr. Dobos Piroska a Budapesti Műszaki és Gazdaságtudományi Egyetem Gazdaság-és Társadalomtudományi Karán szerzett okleveles közgazdász végzettséget számvitel mesterszakon. Adótanácsadóként és adószakértőként több mint 20 éve aktívan dolgozik a kkv-szektorban. 2009 óta előadásokat tart cégvezetők részére tudatos adózás, adótervezés témakörében. 2019-ben az Óbudai Egyetem Biztonságtudományi Doktori Iskolájában szerezte meg a PhD-fokozatot. Fő kutatási területe az adóelkerülés, adómegtagadás, adócsalás, az adózással kapcsolatos magatartásformák gazdaságpszichológai tényezőinek vizsgálata. Több hazai és nemzetközi tudományos folyóiratcikke, konferenciaközleménye jelent meg a témában, magyar és idegen nyelven egyaránt.
Dr. Takácsné Prof. Dr. habil. György Katalin az Óbudai Egyetem Keleti Károly Gazdasági Kar Szervezési és Vezetési Intézetének professzora, tehetséggondozással foglalkozik. Oktatási területe a mezőgazdasági menedzsmenttől kezdve az ágazati közgazdaságtan ismeretén át az általános vállalati gazdaságtanig és a stratégiai ismeretekig terjed. Agrármérnökként diplomázott, gazdasági elemzői tapasztalatokkal és közgazdász PhD-fokozattal rendelkezik (1995). Fő kutatási területe kapcsolódik a vállalati magatartáshoz, az innovatív megoldásokhoz való alkalmazkodáshoz és hozzáálláshoz. Több mint 100 tudományos publikációja, angol nyelvű könyvfejezetei jelentek meg. Számos nemzetközi és hazai tudományos folyóirat szerkesztője és szerkesztőségének tagja. ■
JEGYZETEK
[1] Friedrich Schneider - Andreas Buehn - Claudio E. Montenegro: Shadow Economies All over the World: New Estimates for 162 Countries from 1999 to 2007. Policy Research Working Paper, 2010.
[2] Belyó Pál: A rejtett gazdaság előretörése az új gazdaságpolitikai gyakorlat következtében. XXI. Század - Tudományos Közlemények, (2012), 27. 25-46.
[3] Belyó Pál: A rejtett gazdaság nagysága és jellemzői. Statisztikai Szemle, 86. (2008), 2. 113-137.
[4] Michael G. Allingham - Agnar Sandmo: Income Tax Evasion: A Theoretical Analysis. Journal of Public Economics, 1. (1972), 3-4. 323-338.
[5] Gary S. Becker: Crime and Punishment: An Economic Approach. Journal of Political Economy, 76. (1968), 2. 169-217.
[6] Luis C. Corchón: Tax Evasion and the Underground Economy. European Journal of Political Economy, 8. (1992), 3. 445-454.
[7] Isaac Ehrlich: Participation in Illegitimate Activities. Journal of Political Economy, 81. (1973), 3. 521-565.
[8] Semjén András: Az adózói magatartás különféle magyarázatai. Közgazdasági Szemle, 64. (2017), 2. 140-184.
[9] Gebhard Kirchgässner: Tax Morale, Tax Evasion, and the Shadow Economy. Department of Economics, University of St. Gallen, 2010.
[10] James Alm - Benno Torgler: Culture differences and tax morale in the United States and in Europe. Journal of Economic Psychology, 27. (2006), 2. 224-246.
[11] Semjén (2017) i. m.
[12] Friedrich Schneider: The Shadow Economies of Western Europe. Journal of the Institute of Economic Affairs, 17. (1997), 3. 42-48.
[13] Bruno S. Frey - Lars P. Feld: Deterrence and Morale in Taxation: An Empirical Analysis. CESifo Working paper No. 760. 2002.
[14] Belyó (2008) i. m.
[15] Semjén András - Szántó Zoltán - Tóth I. János: Adócsalás és adóigazgatás. Budapest, MTA KTK - TÁRKI, 2001.
[16] Ronald G. Cummings et alii: Effects of Culture on Tax Compliance. A Cross Check of Experimental and Survey Evidence. CREMA, Working Paper No. 13. Political Economy, 2004.
[17] Belyó Pál: A vállalatok és a rejtett gazdaság. Statisztikai Szemle, 82. (2004), 1. 44-66.
[18] Friedrich Schneider - Benno Torgler: What Shapes Attitudes toward Paying Taxes? Evidence from Multicultural European Countries. Working Paper No. 0608, Department of Economics, Johannes Kepler University of Linz, 2006.
[19] Dobos Piroska - Takács-György Katalin: The Impact of the Relationship between the State, State Institutions and Tax Payers. Serbian Journal of Management, 15. (2020), 1. 69-80.
[20] Takács-György Katalin - Dobos Piroska: Az adófizetési hajlandóságot befolyásoló tényezők. Gazdaság & Társadalom, 11. (2018), 3-4. 35-53.
[21] Dobos Piroska - Takács-György Katalin: Measurement Possibilities of Motivations and Attitudes Influencing the Formation of Unethical Business Behavior - The Effect of Self-esteem on the Black Economy. In Szikora Péter (ed.): 16th International Conference on Management, Enterprise and Benchmarking. 2018. 92-106.
Lábjegyzetek:
[1] A szerző ügyvezető, Globalprofit Kft., d.piri@globalprofit.hu.
[2] A szerző egyetemi tanár, Óbudai Egyetem Keleti Károly Gazdasági Kar, Szervezési és Vezetési Intézet, takacsnegyorgy.katalin@kgk.uni-obuda.hu.